Tài chính số: Lấy quản trị rủi ro làm nền tảng phát triển bền vững

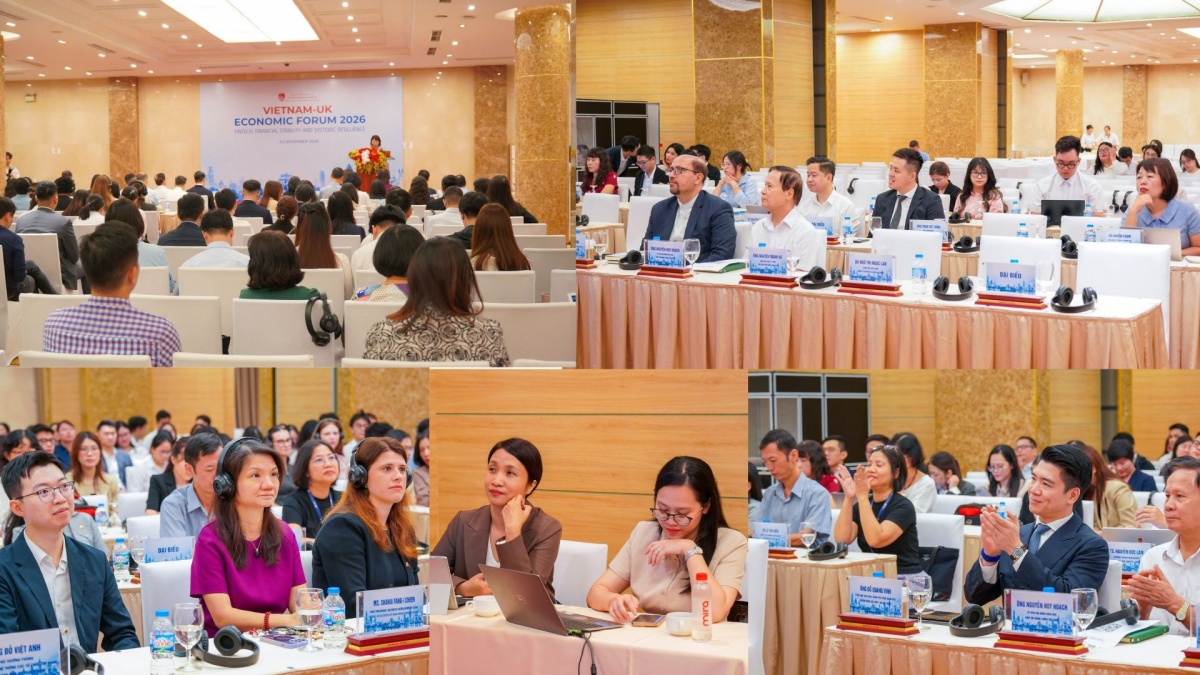 |
| Toàn cảnh diễn đàn - ảnh: UBE |
Khi công nghệ chạm sâu vào huyết mạch tài chính
Mới đây, tại Diễn đàn Kinh tế Việt-Anh 2026 với chủ đề “Công nghệ tài chính, ổn định tài chính và khả năng chống chịu hệ thống”, các chuyên gia và định chế tài chính hai nước đã cùng nhìn nhận bức tranh chuyển đổi số (CĐS) đang bước sang một trang mới. Nếu trước đây, công nghệ chủ yếu đóng vai trò "cánh tay nối dài" cho ngân hàng điện tử, thanh toán trực tuyến và tự động hóa quy trình, thì nay đã thâm nhập sâu vào các trụ cột trọng yếu như: tín dụng, đầu tư, quản trị rủi ro và ra quyết định chiến lược.
Trong dòng chảy đó, Trí tuệ nhân tạo (AI) trở thành công cụ đắc lực trong việc phát hiện gian lận, chấm điểm tín dụng, quản lý danh mục và cá nhân hóa dịch vụ. Cùng với ngân hàng mở, nền tảng kết nối dữ liệu và điện toán đám mây, các tổ chức tài chính đang gia tăng năng lực cạnh tranh mạnh mẽ.
Tuy nhiên, TS. Nguyễn Thị Hồng Thúy, Phó Hiệu trưởng Trường Đại học Kinh tế (Đại học Quốc gia Hà Nội), đã đưa ra một góc nhìn thẳng thắn: Sự phụ thuộc ngày càng lớn vào công nghệ cũng làm gia tăng mức độ phức tạp của rủi ro an ninh mạng, dữ liệu và vận hành. Một sự cố công nghệ đơn lẻ hiện nay không chỉ làm gián đoạn vài giao dịch thông thường, mà còn có thể đe dọa thanh khoản, xói mòn uy tín tổ chức, thậm chí tạo hiệu ứng domino tác động tiêu cực đến sự ổn định của cả hệ thống tài chính.
Thực tế cho thấy, ngay cả những đơn vị sở hữu hạ tầng an ninh mạng tối tân vẫn có thể gục ngã nếu phụ thuộc thái quá vào một nhà cung cấp công nghệ duy nhất, dữ liệu bị chia cắt hoặc đội ngũ nhân sự chưa đủ tầm ứng phó sự cố. Yêu cầu đặt ra lúc này đã dịch chuyển từ kiểm soát từng nguy cơ riêng lẻ sang việc bảo đảm "sức đề kháng" cho toàn hệ thống. Vấn đề không chỉ là ngăn chặn rủi ro từ sớm, mà là khi sự cố xảy ra, tổ chức tài chính có thể duy trì dịch vụ thiết yếu, giảm thiểu thiệt hại và phục hồi nhanh đến mức nào.
Định hình khung pháp lý thích ứng và nâng cao năng lực chống chịu
Để giải bài toán trên, công tác quản lý và quản trị nội bộ tại các định chế tài chính đang đứng trước những yêu cầu cải cách đồng bộ. Đại diện Cục An toàn hệ thống các tổ chức tín dụng (Ngân hàng Nhà nước Việt Nam), ông Đỗ Việt Anh cho biết, trong bối cảnh hội nhập sâu rộng, Ngân hàng Nhà nước đã chủ động xây dựng khuôn khổ pháp lý về an toàn hoạt động tiệm cận chuẩn mực Basel III. Ba nhóm quy định cốt lõi gồm tỷ lệ an toàn vốn, hệ thống kiểm soát nội bộ và các giới hạn bảo đảm an toàn đang được triển khai mạnh mẽ.
Việc vận hành hiệu quả các tiêu chuẩn này đòi hỏi nền tảng công nghệ thông tin và dữ liệu đủ mạnh. Theo ông Đỗ Việt Anh, đầu tư cho hạ tầng công nghệ không đơn thuần là chi phí vận hành, mà là khoản đầu tư chiến lược vào năng lực chống chịu. Khi làm chủ được dữ liệu rủi ro, các ngân hàng không chỉ tuân thủ quy định mà còn tối ưu hóa hiệu quả sử dụng nguồn vốn. Về phía cơ quan quản lý, Ngân hàng Nhà nước tiếp tục đẩy mạnh kết nối dữ liệu báo cáo, nâng cao hiệu quả cảnh báo sớm và giám sát vĩ mô.
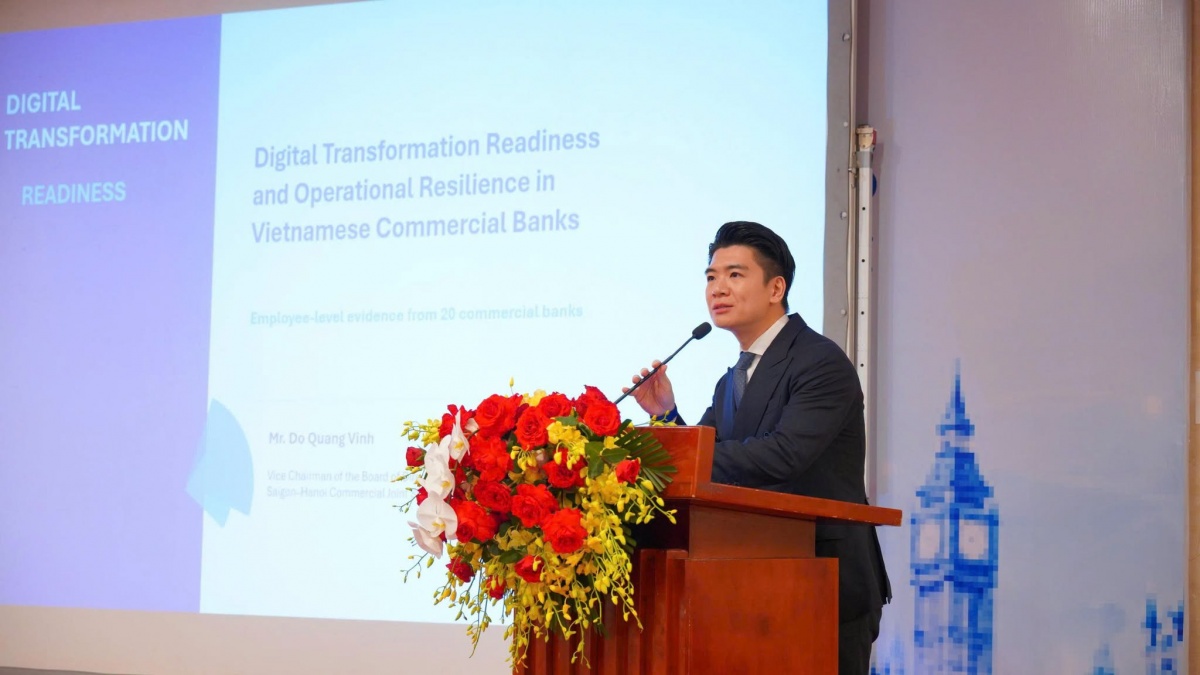 |
| Ông Đỗ Quang Vinh, Phó Chủ tịch HĐQT SHB phát biểu tại diễn đàn - ảnh: UEB |
Từ góc độ thực tiễn thương mại, nghiên cứu do ông Đỗ Quang Vinh, Phó Chủ tịch HĐQT Ngân hàng TMCP Sài Gòn-Hà Nội (SHB) công bố dựa trên phản hồi của hơn 1.000 cán bộ, nhân viên ngân hàng cho thấy: Bên cạnh những thành tựu về trải nghiệm thanh toán số và năng suất lao động, việc chia sẻ dữ liệu nội bộ và số hóa quy trình tín dụng vẫn còn dư địa lớn để cải thiện. Ông Vinh nhấn mạnh, để đánh giá đúng độ sẵn sàng của CĐS, cần nhìn sâu vào tính linh hoạt của hệ thống lõi (core banking), chất lượng tích hợp dữ liệu và năng lực phản ứng của đội ngũ nhân sự trước các tình huống khủng hoảng.
Bên cạnh đó, các chuyên gia quốc tế tại Diễn đàn cũng chỉ ra những biến số mới nổi. PGS. TS. Mattia Bevilacqua (Đại học Liverpool, Anh) lưu ý rằng trên thị trường tài chính, thông tin tiêu cực thường có sức lan tỏa và tác động mạnh hơn tin tích cực, đặc biệt trong kỷ nguyên mạng xã hội lan truyền thông tin tức thời. Điều này đòi hỏi các tổ chức phải xây dựng hệ thống cảnh báo sớm, chủ động minh bạch thông tin và làm chủ chiến lược truyền thông khi thị trường biến động.
Khép lại Diễn đàn, bà Alexandra Smith, Tổng Lãnh sự Anh tại TP. Hồ Chí Minh khẳng định, hợp tác chiến lược giữa Việt Nam và Anh trong lĩnh vực FinTech, tài chính xanh, ứng dụng AI và đào tạo nhân lực chất lượng cao sẽ là chìa khóa mở ra tương lai bền vững. Công nghệ tài chính mang lại cơ hội lớn cho tài chính toàn diện, nhưng đổi mới sáng tạo luôn phải đi đôi với kỷ luật quản trị rủi ro chặt chẽ, thể chế vững mạnh và niềm tin vững chắc từ thị trường.
Tin liên quan


Tin khác

Đề xuất tăng cường quản trị rủi ro lãi suất

Ứng dụng AI an toàn trong ngân hàng
Hơn 1,3 triệu khách hàng thẻ tín dụng: Dấu ấn vị thế và đổi mới của SACOMBANK
Tín dụng ngân hàng tiếp sức chuyển đổi số nông nghiệp
Tuổi trẻ ngành Ngân hàng chủ động cập nhật xu hướng công nghệ tài chính mới

Ngân hàng tăng cường kiểm soát nguy cơ lộ lọt dữ liệu

Thanh toán số tiếp sức cho thương mại điện tử

Ngân hàng số giúp doanh nghiệp Sơn La quản trị dòng tiền hiệu quả

Ngân hàng cần thay đổi cách phòng thủ trước các cuộc tấn công bằng AI

Đưa tài chính số đến gần hơn với khách hàng