Kiều hối, nguồn lực gắn kết kiều bào với quê hương

 |
| Bà Trần Thị Ngọc Liên |
hưa bà, TP. Hồ Chí Minh lâu nay vẫn được ví như “rốn kiều hối” của cả nước. Bà đánh giá như thế nào về chính sách kiều hối trong thời gian qua trong việc tạo điều kiện thuận lợi cho kiều bào chuyển tiền về nước?
Chủ trương của Đảng và Nhà nước xác định kiều hối là nguồn lực phát triển đất nước. Về chính sách kiều hối được hình thành khá sớm và ngày càng cởi mở, đáng kể nhất là quyền sử dụng ngoại tệ của cá nhân, cho phép người cư trú và không cư trú được cất giữ, mang theo, gửi vào tài khoản tại tổ chức tín dụng hoặc bán cho các tổ chức được phép. Đồng thời được sử dụng ngoại tệ tiền mặt cho các mục đích hợp pháp, trong đó có gửi tiết kiệm và rút tiền gốc bằng ngoại tệ.
Ngân hàng Nhà nước ban hành văn bản quy định cụ thể các hình thức chuyển ngoại tệ vào Việt Nam, người nhận và cơ chế chi trả kiều hối. Theo đó, người thụ hưởng có thể nhận kiều hối bằng ngoại tệ hoặc đồng Việt Nam, bằng tiền mặt hoặc chuyển khoản theo nhu cầu. Người nhận kiều hối được quyền bán, gửi tiết kiệm hoặc sử dụng ngoại tệ hợp pháp mà không phải chịu thuế thu nhập đối với khoản tiền nhận được. Đặc biệt, Luật Nhà ở 2014 đã mở rộng quyền cho người Việt Nam ở nước ngoài được mua nhà tại Việt Nam trong những điều kiện nhất định, qua đó góp phần thúc đẩy dòng kiều hối và hoạt động đầu tư trong nước…
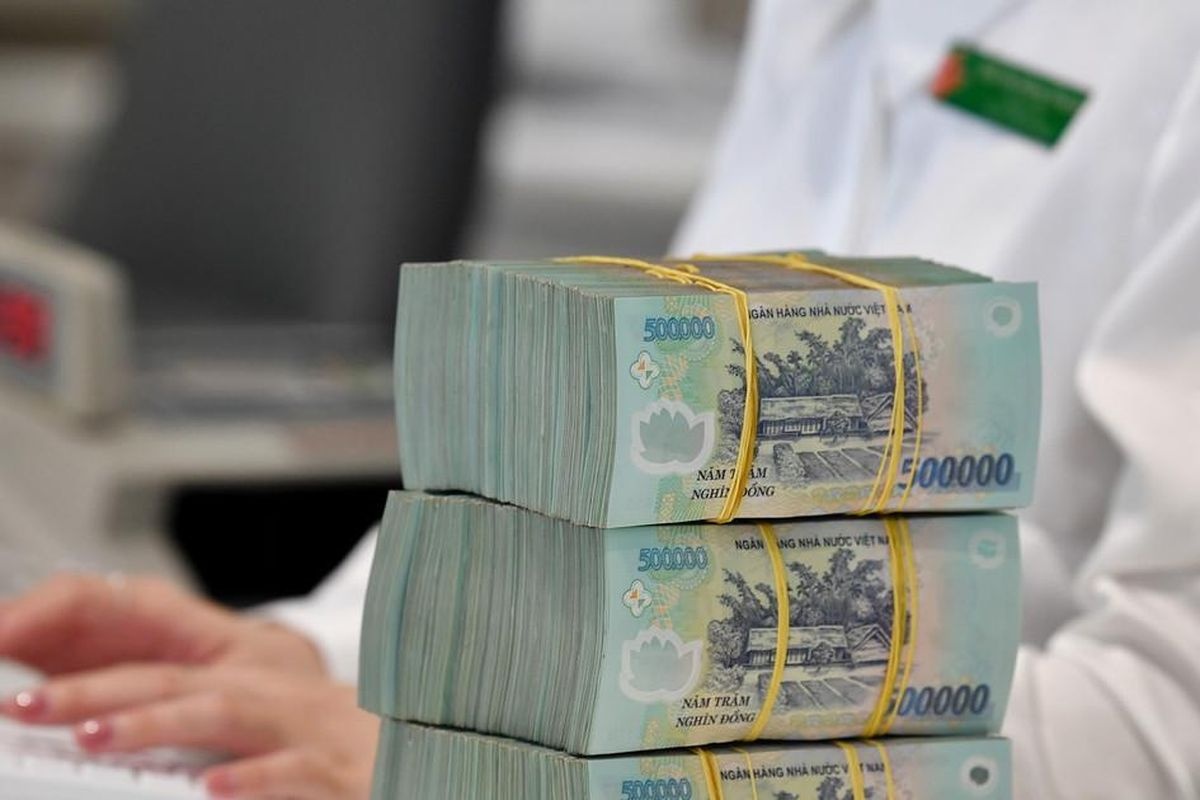
Từ năm 1993 khi có chính sách kiều hối đến nay, tổng lượng kiều hối chuyển về Việt Nam đã đạt xấp xỉ 240 tỷ USD, theo thống kê của Ngân hàng Nhà nước. Trong đó, TP. Hồ Chí Minh luôn là địa bàn thu hút lượng kiều hối lớn, chiếm khoảng trên 50% tổng lượng kiều hối chuyển về nước qua các tổ chức tín dụng và tổ chức kinh tế. Qua đó, góp phần tăng nguồn thu ngoại tệ, bổ sung dự trữ ngoại hối quốc gia, giảm phụ thuộc vào nguồn vốn nước ngoài, đặc biệt kiều hối góp phần xóa đói giảm nghèo và nâng cao đời sống người dân.
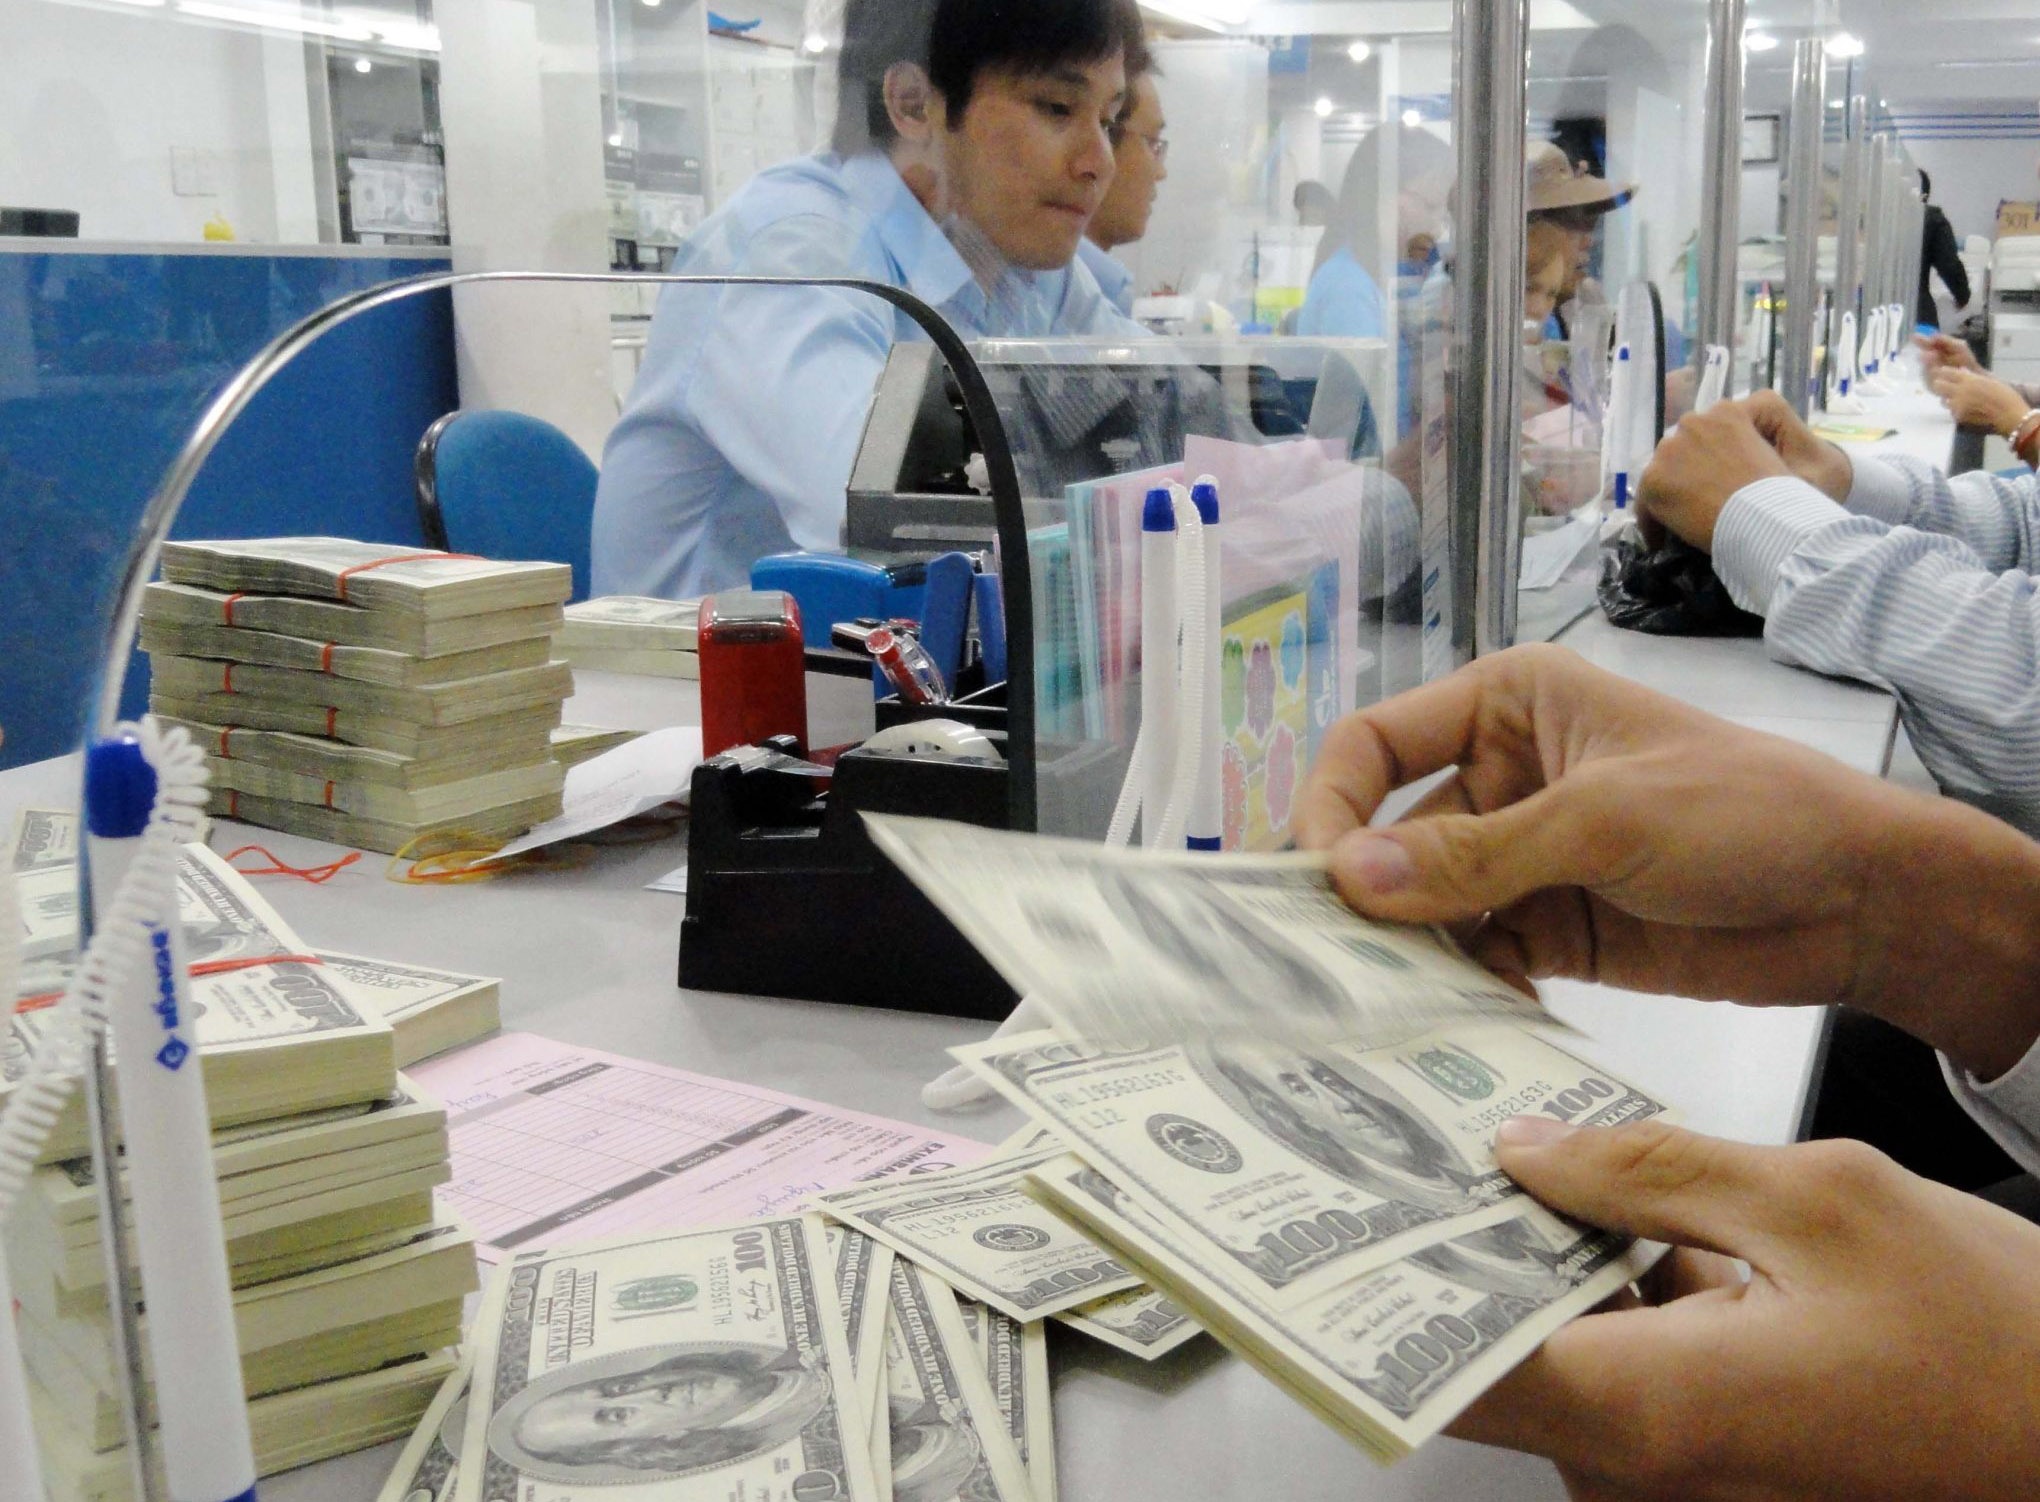 |
| Kiều hối chuyển qua các tổ chức tín dụng và tổ chức kinh tế đảm bảo an toàn và có các dịch vụ ngân hàng tăng thêm |
Hai Quý gần đây, lượng kiều hối chuyển về TP. Hồ Chí Minh có xu hướng giảm, theo bà đâu là nguyên nhân chính?
Kiều hối phụ thuộc nhiều vào đời sống, việc làm và thu nhập của người lao động Việt Nam ở nước ngoài. Trong giai đoạn trước, như năm 2022, kiều hối cả nước giảm hơn 10% do tác động của dịch Covid-19 kiều bào ở nhà tránh dịch và lao động phải tạm thời về nước ảnh hưởng đến thu nhập làm cho lượng kiều hối năm đó giảm.
Đối với TP. Hồ Chí Minh, quý IV/2025 lượng kiều hối giảm 13,3% so với quý liền kề và xu hướng này tiếp tục kéo sang quý I/2026 với mức giảm 15,6% so với quý trước đó. Nguyên nhân chủ yếu do kinh tế thế giới phục hồi chậm và chưa ổn định, ảnh hưởng trực tiếp đến thu nhập của người Việt Nam ở nước ngoài.
Trong khi đó, lạm phát tại nhiều quốc gia vẫn ở mức cao, chi phí sinh hoạt gia tăng. Chính sách tiền tệ thắt chặt kéo dài tại các nền kinh tế lớn tiếp tục tác động tiêu cực đến hoạt động sản xuất, kinh doanh, qua đó ảnh hưởng đến thu nhập và dòng tiền chuyển về Việt Nam. Xung đột tại khu vực Trung Đông gần đây làm gia tăng biến động giá năng lượng, gây áp lực lạm phát toàn cầu, từ đó ảnh hưởng đến thu nhập thực tế của người lao động và dòng kiều hối. Ở trong nước, một số kênh đầu tư chưa thực sự hấp dẫn do chênh lệch lãi suất giữa VND và USD không lớn, cũng phần nào ảnh hưởng đến quyết định chuyển tiền về nước.
Như vậy, kiều hối phụ thuộc nhiều vào yếu tố bên ngoài, theo bà cần những giải pháp nào để thu hút nguồn kiều hối ổn định?
Cộng đồng người Việt Nam ở nước ngoài ngày càng tăng và luôn có truyền thống hướng về quê hương, đất nước, nhất là trong bối cảnh Việt Nam hội nhập sâu rộng. Những giai đoạn vừa qua, dòng kiều hối về Việt Nam không ngừng gia tăng cả về số tuyệt đối và tỷ lệ so với tăng trưởng kinh tế (GDP).
Ở TP. Hồ Chí Minh, kiều hối chuyển về qua các tổ chức tín dụng và tổ chức kinh tế bình quân giai đoạn gần nhất tăng khoảng trên 7%, giai đoạn 2025–2030 Thành phố đặt mục tiêu tăng trưởng 10%.
NHNN chi nhánh Khu vực 2 đưa ra các mục tiêu cụ thể về tốc độ tăng trưởng kiều hối trong giai đoạn tới tham mưu với UBND TP. Hồ Chí Minh phục vụ phát triển kinh tế, trong đó có các dự án phát triển xã hội, giáo dục, y tế và môi trường từ nguồn kiều hối và sự tham gia đóng góp của người Việt Nam ở nước ngoài.
Ở góc độ quản lý và thực thi chính sách, theo tôi các dịch vụ ngoại hối nói chung và dịch vụ chi trả kiều hối nói riêng không chỉ đảm bảo yêu cầu phát triển, chất lượng dịch vụ và tuân thủ, mà còn góp phần ổn định thị trường tiền tệ, ngoại hối. Điều này đòi hỏi cách tiếp cận toàn diện, đồng bộ. Qua đó, ngành Ngân hàng Thành phố cần tập trung thực hiện một số giải pháp sau:
Thứ nhất, tiếp tục tổ chức triển khai hiệu quả cơ chế, chính sách tiền tệ, ngoại hối, đặc biệt là chính sách kiều hối và chi trả kiều hối của Ngân hàng Nhà nước như công tác quản lý, phát triển mạng lưới chi trả, phát triển dịch vụ, hoàn thiện chính sách, phản biện, kiến nghị… Đây là yếu tố quan trọng bảo đảm đạt mục tiêu đề ra tăng trưởng bình quân khoảng 10%/năm trong giai đoạn tới là khả thi gắn với sự gia tăng của các yếu tố khác, trong đó có lực lượng lao động Việt Nam ở nước ngoài.
Thứ hai, tiếp tục giữ ổn định thị trường tiền tệ, ngoại hối và hoạt động ngân hàng, tạo điều kiện thuận lợi cho môi trường đầu tư. Đây là yếu tố nền tảng, gắn với nhiệm vụ ổn định kinh tế vĩ mô, không chỉ thu hút kiều hối mà còn các dòng vốn đầu tư trong và ngoài nước.
Thứ ba, các tổ chức tín dụng và tổ chức kinh tế nâng cao chất lượng dịch vụ chi trả kiều hối gắn với cải cách hành chính trong lĩnh vực ngân hàng và ngoại hối. Tiếp tục đổi mới quy trình, thủ tục chi trả theo hướng thuận tiện cho người dân. Đồng thời đẩy mạnh ứng dụng công nghệ, mở rộng các phương tiện thanh toán hiện đại như ví điện tử, QR code, dịch vụ chuyển tiền điện tử, nhằm đáp ứng yêu cầu nhanh chóng, an toàn và hiệu quả.
Thứ tư, đẩy mạnh truyền thông chính sách tới người dân và kiều bào để nâng cao khả năng tiếp cận thông tin và sử dụng dịch vụ. Các tổ chức tín dụng cần tăng cường tư vấn, hướng dẫn sử dụng nguồn kiều hối hiệu quả. Đồng thời phối hợp với các cơ quan, tổ chức trong và ngoài nước để lan tỏa thông tin về chính sách, dịch vụ, quy trình và chi phí. Qua đó góp phần thu hút nguồn kiều hối về Thành phố và cả nước.
Việc triển khai hiệu quả các giải pháp này không chỉ nhằm thu hút nguồn lực kiều hối, mà quan trọng hơn là góp phần khơi dậy lòng yêu nước, niềm tự hào dân tộc và tình cảm gắn bó với TP. Hồ Chí Minh – một đô thị văn minh, hiện đại, nghĩa tình.
Mỗi điểm đến của Thành phố, mỗi sản phẩm văn hóa, cùng đời sống sinh hoạt thường nhật, với tinh thần năng động, sáng tạo và sự thân thiện của người dân, sẽ tiếp tục tạo nên những giá trị cảm xúc, nuôi dưỡng tình yêu quê hương, đất nước và niềm tự hào được sống, làm việc, cống hiến tại Thành phố.
Tất cả những yếu tố đó tạo thành dòng chảy bền bỉ, để người dân nói chung, kiều bào nói riêng luôn hướng về Tổ quốc, đồng hành, sẻ chia và có trách nhiệm với sự phát triển bền vững của đất nước Việt Nam.
Xin trân trọng cảm ơn bà!
Tin liên quan

Tin khác

Nhiều sáng kiến số thay đổi cách quản lý ngân hàng

NHNN Khu vực 2 tăng cường theo dõi lãi suất với các giao dịch phát sinh
Ngân hàng tìm dư địa giảm lãi suất thông qua tiết giảm chi phí hoạt động
Đưa dòng tiền doanh nghiệp vào tiêu chí hỗ trợ vốn

Khơi thông dòng vốn theo chuỗi cung ứng
AI giúp ngân hàng 'hiểu' khách hàng, nâng chất lượng dịch vụ
Ngân hàng MALAYAN BANKING BERHAD - chi nhánh TP. Hồ Chí Minh thay đổi địa điểm

Cho vay doanh nghiệp KCX-KCN trên địa bàn Khu vực 2 đạt 461 nghìn tỷ đồng sau 8 tháng

Tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai tăng 10,08%

Chuyển đổi số góp phần nâng cao hiệu quả hoạt động tín dụng chính sách trên địa bàn TP. Đồng Nai