Chỉ số kinh tế:
Ngày 24/9/2026, tỷ giá trung tâm của VND với USD là 25.635 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.404/26.866 đồng/USD. Kinh tế tháng 8/2026 ghi nhận nhiều chuyển động đáng chú ý khi IIP tăng 1,5% so với tháng trước, số lao động trong các doanh nghiệp công nghiệp tại thời điểm 01/8 tăng 1,0%. Hoạt động đăng ký doanh nghiệp có xu hướng giảm, với gần 12,2 nghìn doanh nghiệp thành lập mới, giảm 14,4%; gần 9,5 nghìn doanh nghiệp quay trở lại hoạt động, giảm 6,5%; 5.322 doanh nghiệp tạm ngừng kinh doanh có thời hạn, giảm 39,0%; 7.566 doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể, giảm 27,1%, trong khi 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 33,6%. Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 105,7 nghìn tỷ đồng; thu ngân sách Nhà nước đạt 150,4 nghìn tỷ đồng, chi 238,1 nghìn tỷ đồng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 679,8 nghìn tỷ đồng, tăng 1,6%. Tổng kim ngạch xuất, nhập khẩu hàng hóa đạt 109,7 tỷ USD, giảm 0,1%; trong đó xuất khẩu đạt 54,79 tỷ USD, tăng 3,2%, nhập khẩu đạt 54,91 tỷ USD, giảm 3,1%, cán cân thương mại nhập siêu 0,12 tỷ USD. CPI tăng 0,47%, trong khi chỉ số giá vàng giảm 0,65% và chỉ số giá đô la Mỹ giảm 0,38%. Vận tải hành khách đạt 658,6 triệu lượt khách, vận tải hàng hóa đạt 324,0 triệu tấn; khách quốc tế đến Việt Nam đạt 1,99 triệu lượt người, tăng 19,7% so với tháng trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Mua nhà trả góp, cần tránh những ‘bẫy’ tài chính nào?

Dùng tiền thông thái
Dùng tiền thông thái  - 
Bạn đọc Đình Huấn (Phú Thọ) hỏi: Tôi đang có khoảng 1,5 tỷ đồng và dự định mua một căn hộ theo hình thức trả góp. Tôi đang phân vân nên vay bao nhiêu là phù hợp, đồng thời lo ngại về lãi suất sau thời gian ưu đãi và các khoản chi phí phát sinh. Xin hỏi khi mua nhà trả góp, người vay thường dễ gặp những “bẫy” tài chính nào và cần lưu ý gì để tránh tạo áp lực quá lớn lên tài chính gia đình?
aa
Mua nhà trả góp, cần tránh những ‘bẫy’ tài chính nào?
Thời báo Ngân hàng xin cảm ơn bạn đã gửi câu hỏi. Sau đây là phần tư vấn:

Mua nhà trả góp là giải pháp được nhiều gia đình lựa chọn khi chưa có đủ nguồn tiền để thanh toán toàn bộ giá trị bất động sản. Tuy nhiên, khoản vay thường kéo dài nhiều năm và có thể tạo áp lực đáng kể lên dòng tiền gia đình. Trước khi quyết định vay, người mua nên lưu ý 5 “bẫy” tài chính phổ biến sau.

1. Chỉ nhìn vào lãi suất ưu đãi

Lãi suất ưu đãi hấp dẫn có thể khiến khoản vay ban đầu trở nên nhẹ nhàng hơn. Tuy nhiên, đây thường chỉ là mức áp dụng trong một khoảng thời gian nhất định.

Người vay cần tìm hiểu kỹ lãi suất sau ưu đãi được tính như thế nào, thời điểm điều chỉnh và các yếu tố có thể khiến số tiền trả hàng tháng thay đổi. Không nên chỉ dựa vào mức lãi suất thấp ban đầu để quyết định vay.

2. Vay càng nhiều càng tốt

Việc ngân hàng có thể cấp một khoản vay lớn không đồng nghĩa người mua nên sử dụng hết hạn mức. Nếu tiền trả nợ chiếm tỷ trọng quá cao trong thu nhập, gia đình sẽ dễ gặp áp lực khi phát sinh các khoản chi bất thường hoặc thu nhập giảm.

Trước khi vay, nên tính toán dựa trên thu nhập thực tế, chi phí sinh hoạt và các nghĩa vụ tài chính hiện có để xác định mức trả nợ phù hợp.

3. Bỏ quên các chi phí phát sinh

Khi tính toán ngân sách mua nhà, nhiều người chỉ tập trung vào giá căn nhà và khoản tiền phải trả ngân hàng mỗi tháng. Trên thực tế, còn có thể phát sinh các khoản thuế, phí, chi phí nội thất, sửa chữa, phí quản lý, gửi xe và sinh hoạt sau khi chuyển vào nhà.

Nếu sử dụng gần như toàn bộ tiền tích lũy cho khoản trả trước, người mua có thể rơi vào tình trạng thiếu tiền mặt ngay sau khi nhận nhà.

4. Không có quỹ dự phòng

Khoản vay mua nhà có thể kéo dài 10-20 năm hoặc lâu hơn. Trong khoảng thời gian này, thu nhập và chi tiêu của gia đình khó tránh khỏi biến động.

Một khoản dự phòng giúp người vay có thêm nguồn lực để duy trì việc trả nợ khi gặp những tình huống như giảm thu nhập, thay đổi công việc hoặc phát sinh chi phí lớn. Đây là yếu tố nên được tính đến ngay từ trước khi vay.

5. Không đọc kỹ điều khoản hợp đồng

Lãi suất không phải là thông tin duy nhất cần quan tâm. Người vay nên kiểm tra phương thức tính lãi, lịch trả nợ, cơ chế điều chỉnh lãi suất, phí trả nợ trước hạn và các nghĩa vụ liên quan đến tài sản bảo đảm.

Đặc biệt, nếu dự kiến có khả năng tất toán khoản vay sớm, việc nắm rõ điều kiện và chi phí trả nợ trước hạn sẽ giúp người vay chủ động hơn trong kế hoạch tài chính.

Mua nhà trả góp là một quyết định dài hạn, không chỉ là bài toán “có đủ tiền mua hay không”. Trước khi ký hợp đồng, người mua nên thử tính toán dòng tiền trong trường hợp lãi suất tăng hoặc thu nhập giảm để đánh giá khả năng trả nợ. Một khoản vay phù hợp là khoản vay vừa giúp hiện thực hóa mục tiêu sở hữu nhà, vừa không tạo áp lực quá lớn lên tài chính gia đình.

Dùng tiền thông thái

Tin liên quan

Tin khác

Ngân hàng thu phí thẻ: đâu là căn cứ tính?

Ngân hàng thu phí thẻ: đâu là căn cứ tính?

Một lần trừ vài trăm nghìn đồng cho phí thường niên có thể khiến không ít chủ thẻ “xót ví”. Nhưng trên thị trường, có thẻ miễn phí, có thẻ thu phí và cũng có thẻ chỉ miễn khi đạt điều kiện nhất định. Điều gì nằm sau những con số rất khác nhau này?
Lộ mã OTP, mất tiền tài khoản: Nên làm gì?

Lộ mã OTP, mất tiền tài khoản: Nên làm gì?

Bạn đọc Trần Thảo (TP. Huế) hỏi: Tôi vừa được người tự xưng là nhân viên ngân hàng liên hệ và trong lúc trao đổi đã cung cấp mã OTP. Sau đó, tài khoản của tôi phát sinh giao dịch chuyển tiền mà tôi không thực hiện. Xin hỏi trong trường hợp này, tôi cần làm gì ngay khi phát hiện giao dịch bất thường?
Nợ thẻ tín dụng, nên làm gì để kiểm soát và trả dần?

Nợ thẻ tín dụng, nên làm gì để kiểm soát và trả dần?

Bạn đọc Đoàn Lĩnh (Gia Lai) hỏi: Tôi hiện đang có dư nợ thẻ tín dụng khoảng 50 triệu đồng và thu nhập hàng tháng khá ổn định. Tuy nhiên, do chỉ có thể thanh toán một phần dư nợ mỗi kỳ nên khoản nợ vẫn kéo dài. Xin hỏi tôi nên làm gì để kiểm soát và trả dần khoản nợ thẻ tín dụng, đồng thời cần lưu ý gì để tránh tình trạng nợ chồng nợ?
Giao dịch từ vài năm trước còn sao kê ngân hàng được không?

Giao dịch từ vài năm trước còn sao kê ngân hàng được không?

Bạn đọc Đình Bắc (Bắc Ninh) hỏi: Tôi cần kiểm tra lại một số giao dịch chuyển tiền thực hiện cách đây vài năm nhưng trên ứng dụng ngân hàng không còn hiển thị. Xin hỏi, tôi có thể yêu cầu ngân hàng sao kê lại những giao dịch này không và phải thực hiện như thế nào?
Thẻ tín dụng chưa kích hoạt có bị tính phí thường niên không?

Thẻ tín dụng chưa kích hoạt có bị tính phí thường niên không?

Bạn đọc Minh Anh (Hải Phòng) hỏi: Ngân hàng đã gửi thẻ tín dụng cho tôi nhưng tôi chưa kích hoạt và cũng chưa sử dụng. Xin hỏi trong trường hợp này tôi có phải trả phí thường niên không?
BID mở rộng kết nối với thị trường vốn quốc tế

BID mở rộng kết nối với thị trường vốn quốc tế

FTSE Russell công bố kết quả rà soát bán niên tháng 9/2026 của bộ chỉ số FTSE Global Equity Index Series (FTSE GEIS), theo đó cổ phiếu BID chính thức được lựa chọn vào FTSE All-World Index, xếp vào nhóm Mid Cap và trở thành 1 trong 6 cổ phiếu Việt Nam góp mặt trong chỉ số này. Đây là dấu mốc quan trọng trên hành trình nâng cao vị thế của BIDV trên thị trường vốn quốc tế, đồng thời mở rộng khả năng tiếp cận của cổ phiếu BID tới cộng đồng nhà đầu tư toàn cầu.
Gửi tiền ở nhiều ngân hàng cần lưu ý gì?

Gửi tiền ở nhiều ngân hàng cần lưu ý gì?

Bạn đọc Minh Châu (Hà Nội) hỏi: Tôi có 2 tỷ đồng tiền nhàn rỗi và đang phân vân nếu gửi tiết kiệm ở nhiều ngân hàng theo từng nhu cầu thực tế, tôi cần lưu ý điều gì?
Ba cách nhận lãi tiền gửi: Nên chọn cách nào?
Ba cách nhận lãi tiền gửi: Nên chọn cách nào?

Bạn đọc Hoàng Tôn (Thanh Hóa) hỏi: Tôi có một khoản tiền nhàn rỗi và đang dự định gửi tiết kiệm ngân hàng. Khi tìm hiểu, tôi thấy có các hình thức nhận lãi như nhận lãi trước, nhận lãi định kỳ và nhận lãi cuối kỳ. Xin hỏi, ba cách nhận lãi này khác nhau như thế nào và tôi nên lựa chọn hình thức nào cho phù hợp?
Chiến lược hưu trí tự nguyện giúp phát triển thị trường tài chính dài hạn

Chiến lược hưu trí tự nguyện giúp phát triển thị trường tài chính dài hạn

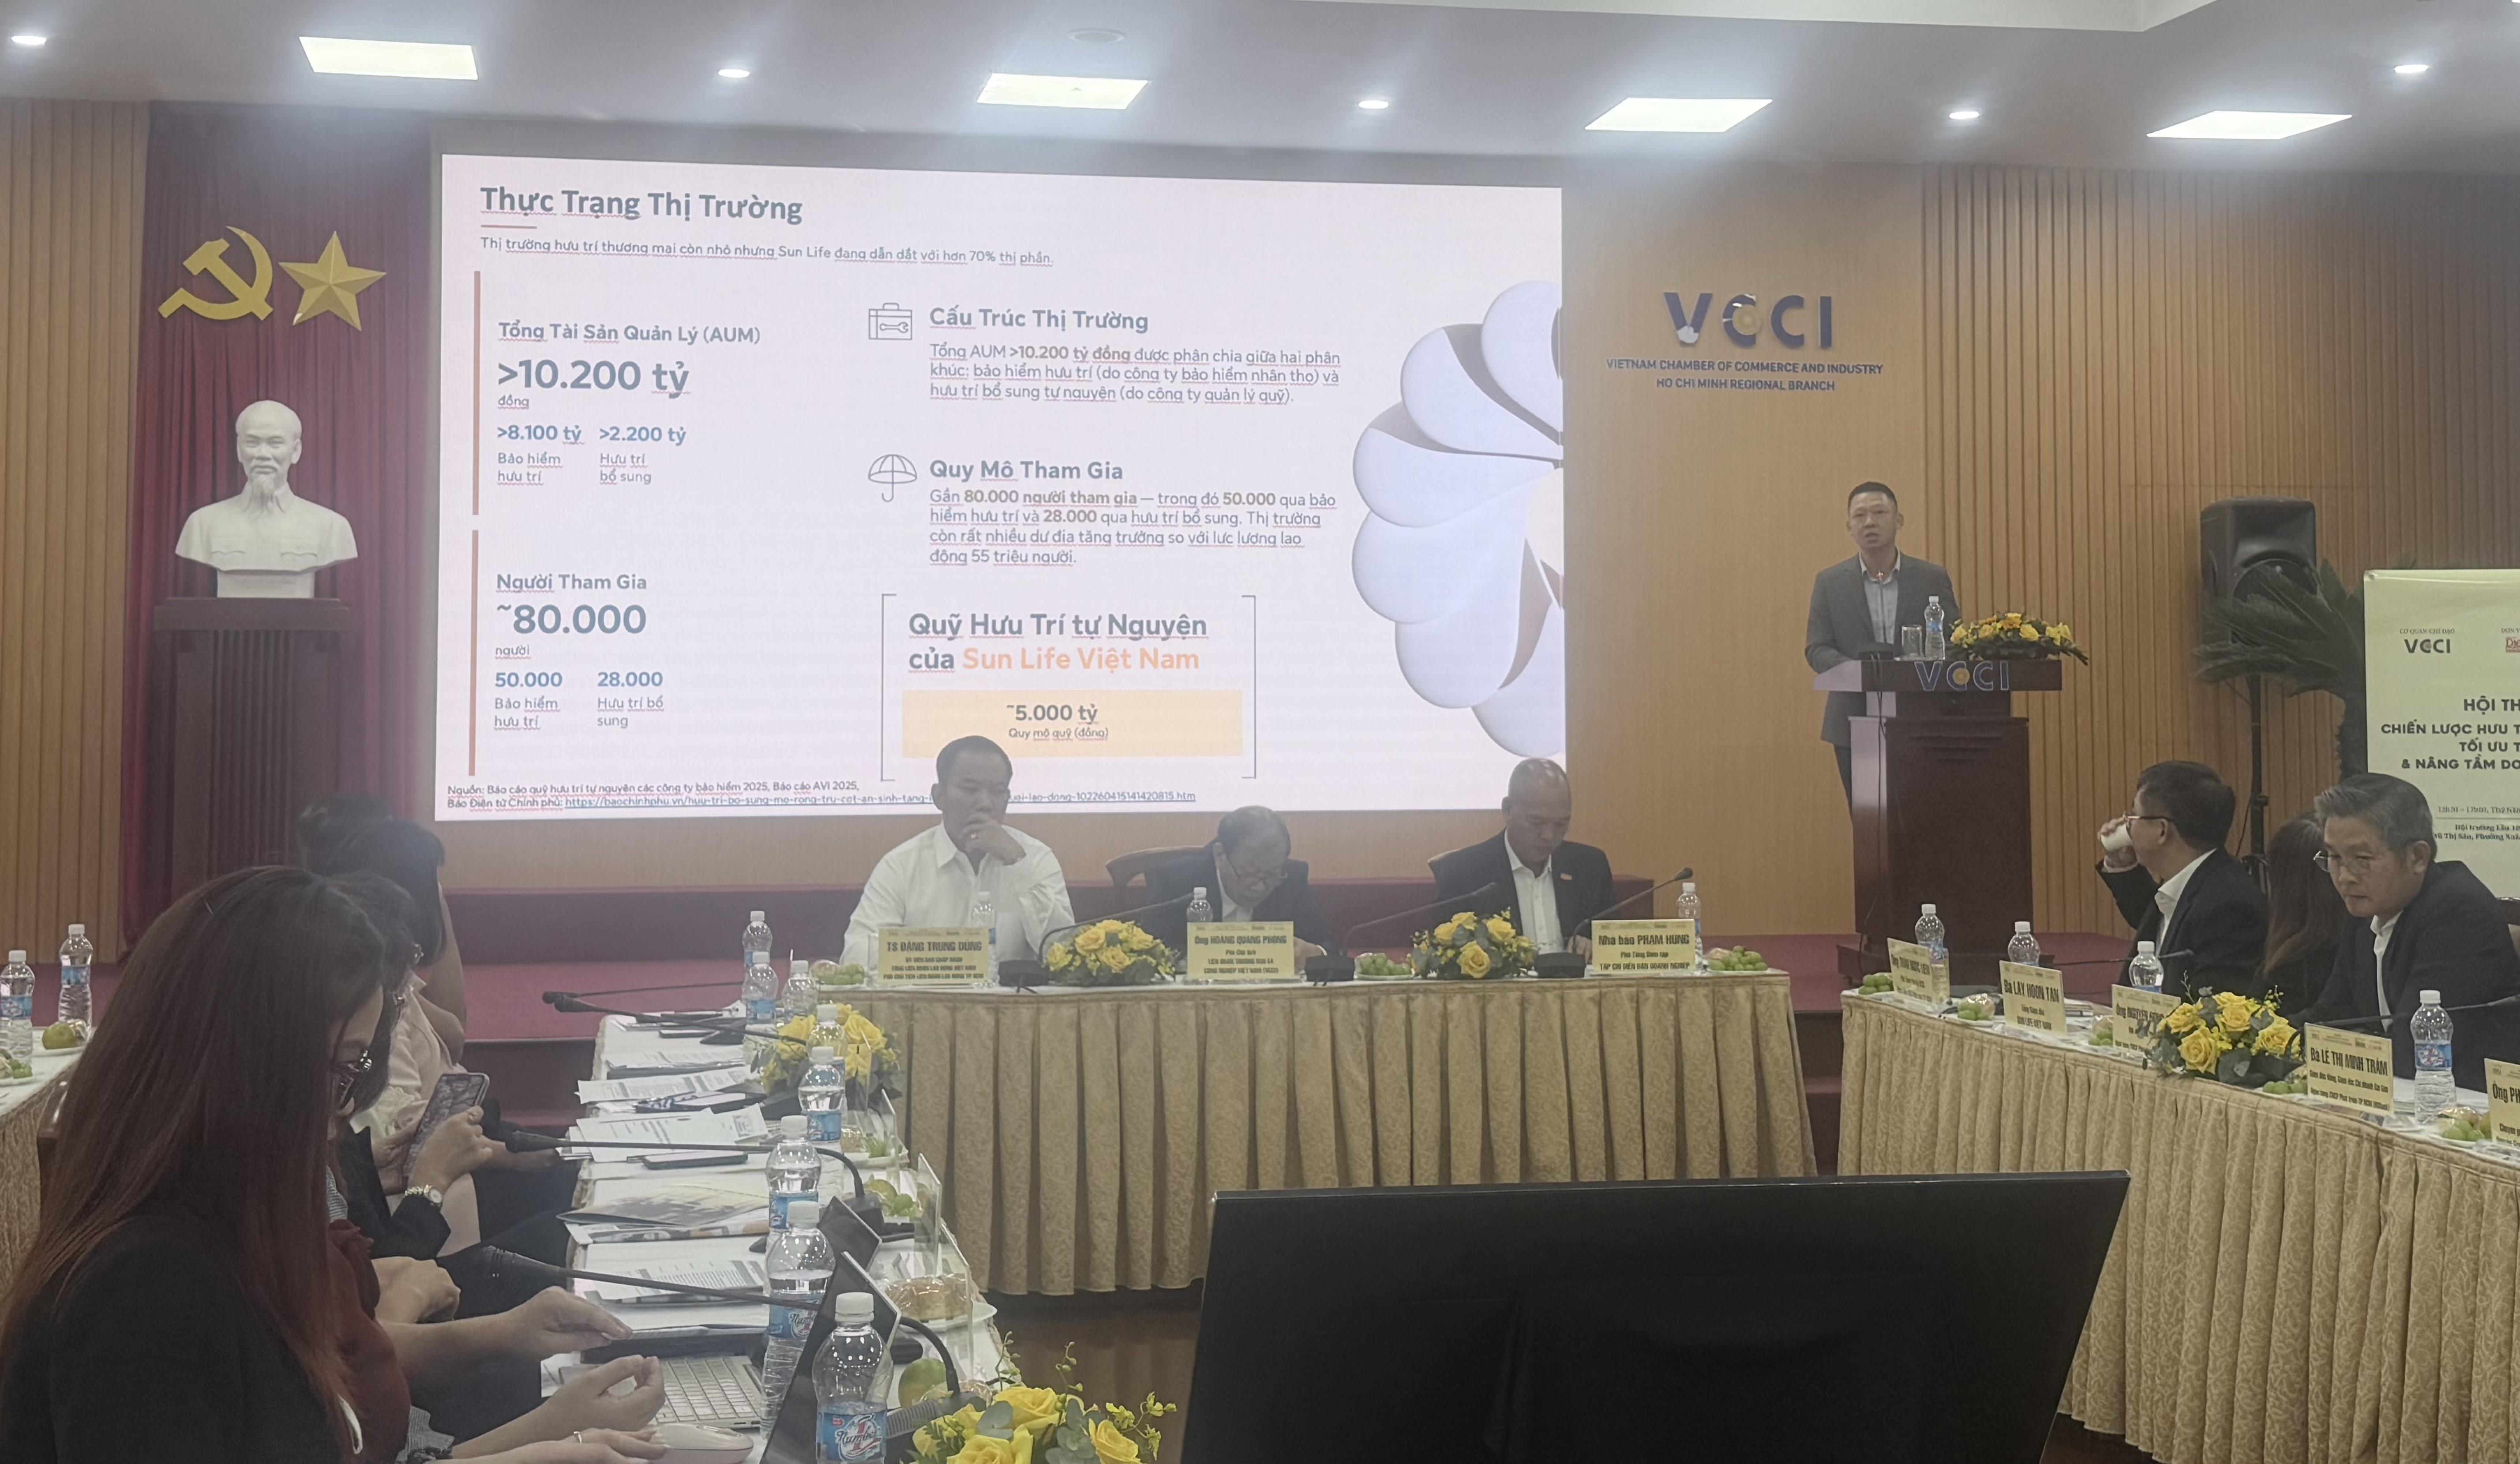
Bài toán đảm bảo an sinh tài chính cho người lao động sau nghỉ hưu đang trở thành một trong những vấn đề kinh tế - xã hội cấp thiết nhất hiện nay.
Dùng thẻ tín dụng, nhiều người đang mắc sai lầm này

Dùng thẻ tín dụng, nhiều người đang mắc sai lầm này

Bạn đọc Hoàng Minh (Sơn La) hỏi: Tôi đang sử dụng thẻ tín dụng để thanh toán và chi tiêu hằng ngày. Tuy nhiên, tôi chưa thực sự hiểu rõ những lưu ý quan trọng khi sử dụng thẻ, đặc biệt là việc thanh toán dư nợ và thời hạn thanh toán. Xin hỏi, người dùng thẻ tín dụng thường mắc những sai lầm nào và cần làm gì để tránh phát sinh lãi, phí không đáng có?