banner-su-kien
Chỉ số kinh tế:
Ngày 9/10/2026, tỷ giá trung tâm của VND với USD là 25.629 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.398/26.860 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Ngân hàng mở rộng thanh toán không dùng tiền mặt chi trả an sinh xã hội

Đ.Hải
Đ.Hải  - 
Ngân hàng Nhà nước chi nhánh TP. Hồ Chí Minh vừa tổ chức cuộc họp với một số ngân hàng thương mại trên địa bàn về thực hiện chi trả an sinh xã hội, lương hưu, trợ cấp bảo hiểm xã hội không dùng tiền mặt theo kế hoạch hành động của Đề án 06 của Thủ tướng Chính phủ.
aa

Theo đó, các ngân hàng Agribank, ACB, BVBank, HDBank, OCB, Sacombank, VIB, PVcomBank... chia sẻ những kinh nghiệm chủ động phối hợp với Ủy ban nhân dân phường, quận, huyện và TP. Thủ Đức về việc mở tài khoản ngân hàng, chuyển lương, trợ cấp và bảo hiểm xã hội qua tài khoản cho người thụ hưởng.

Mở tài khoản ngân hàng cho người nhận tiền bảo trợ xã hội
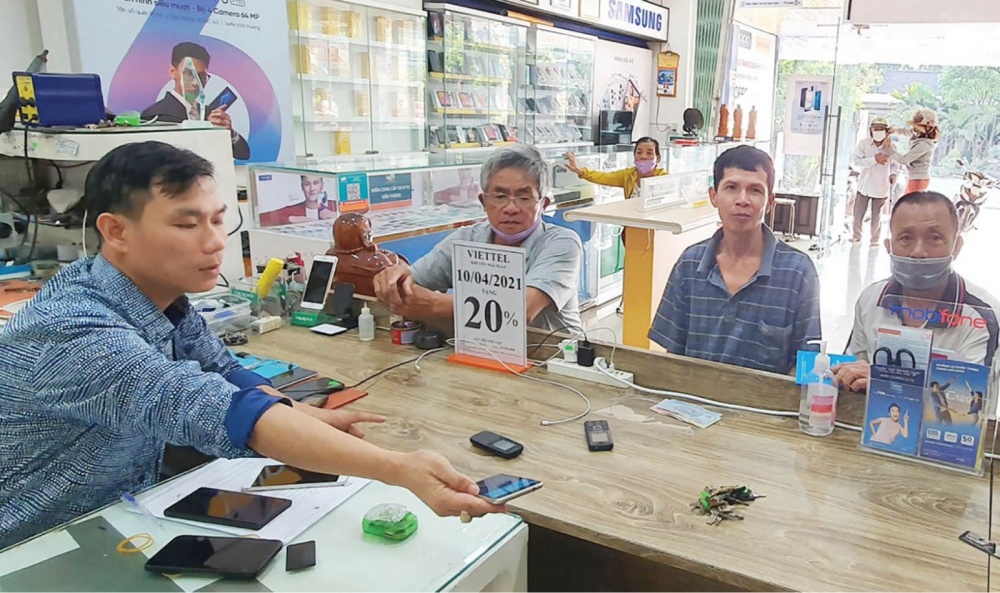
MB mở tài khoản miễn phí cho người nhận an sinh xã hội cho người dân phường 1, quận 5 (TP. Hồ Chí Minh), cá nhân muốn sử dụng thẻ được hướng dẫn nộp thêm phí - Ảnh: Đ.Hải
MB mở tài khoản ngân hàng miễn phí cho người nhận an sinh xã hội cho người dân phường 1, quận 5 (TP. Hồ Chí Minh) - Ảnh: Đ.Hải

Trên cơ sở mở rộng dịch vụ và thực hiện chủ trương thanh toán không dùng tiền mặt của Chính phủ, các ngân hàng thương mại hướng dẫn sử dụng dịch vụ ngân hàng cho người dân là những người cao tuổi, những người mất năng lực hành vì sẽ có người thân bảo lãnh sử dụng và quản lý tài khoản ngân hàng để thuận tiện trong việc rút tiền, thanh toán và miễn phí mở tài khoản cho nhóm khách hàng thuộc diện chính sách.

Các đơn vị đã thực hiện việc mở tài khoản để chi trả an sinh xã hội, lương hưu, trợ cấp bảo hiểm xã hội không dùng tiền mặt trên địa bàn TP. Hồ Chí Minh theo Chỉ thị 21/CT-TTg của Thủ tướng Chính phủ sẽ là cơ sở đúc kết, rút kinh nghiệm trong việc triển khai toàn diện thời gian tới.

Qua đó, Ngân hàng Nhà nước chi nhánh TP. Hồ Chí Minh đề nghị các ngân hàng thương mại phối hợp với chính quyền cở sở phường xã phối hợp thực hiện, tổ chức các mô hình “con đường thanh toán không tiền mặt” như tại quận Tân Phú để tuyên truyền, phổ biến thông tin lan tỏa đến mọi tầng lớp dân cư về thanh toán không dùng tiền mặt và sử dụng dịch vụ ngân hàng hiện.

Các ngân hàng thương mại còn được yêu cầu đẩy mạnh thanh toán không dùng tiền mặt theo Đề án 06, nếu gặp khó khăn vướng mắc, Ngân hàng Nhà nước chi nhánh thành phố sẽ hỗ trợ kết nối thông tin, phản ánh với các sở, ngành.

Ngoài ra, các ngân hàng thương mại trong quá trình mở tài khoản cho những khách hàng nhận chi trả an sinh xã hội, lương hưu, trợ cấp bảo hiểm xã hội không dùng tiền mặt cần xây dựng chính sách ưu đãi về phí, giảm phí đối với nhóm khách hàng nhận an sinh xã hội qua tài khoản ngân hàng.

Cách làm của các ngân hàng trong cung cấp dịch vụ thanh toán đồng bộ với hiệu quả cung ứng dữ liệu dân cư trong phát triển dịch vụ ngân hàng, chi trả an sinh xã hội và tiến tới mở rộng khoản vay tín chấp theo mô hình chấm điểm khả tín công dân.

Đ.Hải

Tin liên quan

Tin khác

Có nên coi bảo hiểm nhân thọ là một kênh tích lũy tài chính?

Có nên coi bảo hiểm nhân thọ là một kênh tích lũy tài chính?

Bạn đọc Thanh Hải (Gia Lai) hỏi: Tôi đang cân nhắc tham gia bảo hiểm nhân thọ với mong muốn vừa bảo vệ tài chính cho gia đình trước những rủi ro, vừa tích lũy một khoản tiền cho tương lai. Xin hỏi, có nên coi bảo hiểm nhân thọ là một kênh tiết kiệm không? So với gửi tiết kiệm ngân hàng, hình thức này có những ưu điểm, hạn chế gì và cần lưu ý những vấn đề nào trước khi tham gia?
Gửi tiết kiệm online rồi mất điện thoại thì có mất tiền không?

Gửi tiết kiệm online rồi mất điện thoại thì có mất tiền không?

Bạn đọc Minh Anh (Lai Châu) hỏi: Tôi gửi toàn bộ tiền tiết kiệm trên ứng dụng ngân hàng. Nếu chẳng may bị mất điện thoại thì khoản tiền tiết kiệm của tôi có bị ảnh hưởng không? Tôi cần làm gì để bảo đảm an toàn cho số tiền đã gửi?
Vợ bị nợ xấu, chồng có vay ngân hàng được không?

Vợ bị nợ xấu, chồng có vay ngân hàng được không?

Bạn đọc Nguyễn Hoàng (Hải Phòng) hỏi: Vợ tôi hiện có khoản nợ xấu tại ngân hàng, trong khi tôi không có nợ quá hạn và có thu nhập ổn định. Xin hỏi, trong trường hợp này tôi có thể đứng tên vay ngân hàng được không? Việc vợ có nợ xấu có ảnh hưởng đến hồ sơ vay của tôi không?
Chubb Life Việt Nam cùng Zalopay mang

Chubb Life Việt Nam cùng Zalopay mang 'Nhà Mình An' đến với người dùng số

Sản phẩm Bảo hiểm Tử kỳ tái tục hàng năm mở rộng đã được phân phối trên Zalopay với tên gọi “Nhà Mình An” và thông điệp “Nhà Mình An, an vui mỗi ngày”.
Kỷ nguyên tài chính số: Khi Gen Z chủ động

Kỷ nguyên tài chính số: Khi Gen Z chủ động 'xây tài sản' thay vì chỉ tiết kiệm

Công nghệ đang thay đổi cách thế hệ trẻ nhìn nhận về tiền: từ quản lý chi tiêu hằng ngày đến chủ động phân bổ dòng tiền, xây dựng tài sản và chuẩn bị cho những mục tiêu tài chính dài hạn.
Dòng tiền rời bất động sản đầu cơ, người mua nhà cần thận trọng với đòn bẩy tài chính

Dòng tiền rời bất động sản đầu cơ, người mua nhà cần thận trọng với đòn bẩy tài chính

Dòng vốn vào bất động sản đang ngày càng phân hóa, ưu tiên nhiều hơn cho các dự án đầy đủ pháp lý, có khả năng triển khai và đáp ứng nhu cầu thực. Trong bối cảnh giá nhà vẫn cao, chi phí vốn lớn, người mua nhà cần cân nhắc kỹ năng lực tài chính, tránh tâm lý FOMO (sợ bỏ lỡ cơ hội) và không nên tận dụng tối đa hạn mức vay ngân hàng.

'Ưu đãi nội bộ' khi gửi tiết kiệm khách hàng cần lưu ý gì?

Bạn đọc Trần Thảo (TP. Huế) hỏi: Tôi được giới thiệu một số chương trình gửi tiết kiệm với mức lãi suất hoặc quyền lợi được gọi là “ưu đãi nội bộ”. Xin hỏi những chương trình này thường có những điều kiện gì, người gửi tiền cần kiểm tra những thông tin nào trước khi tham gia và cần lưu ý gì khi gửi tiền?
Đa dạng hóa sản phẩm, củng cố niềm tin để mở rộng tài chính toàn diện

Đa dạng hóa sản phẩm, củng cố niềm tin để mở rộng tài chính toàn diện

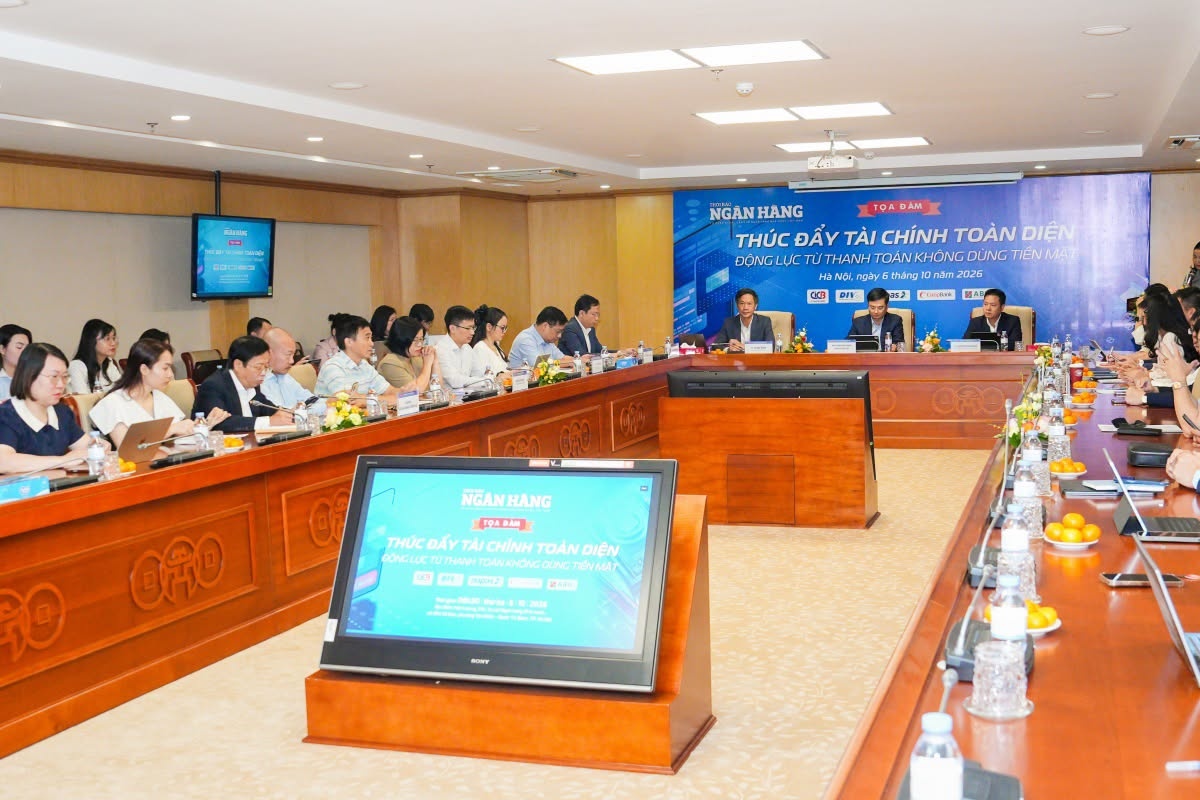
Tại Tọa đàm “Thúc đẩy tài chính toàn diện - Động lực từ thanh toán không dùng tiền mặt” do Thời báo Ngân hàng tổ chức, ông Nguyễn Phi Lân - Vụ trưởng Vụ Dự báo, thống kê, Ngân hàng Nhà nước (NHNN) cho rằng, những kết quả tích cực của thanh toán không dùng tiền mặt đang tạo nền tảng quan trọng để thúc đẩy tài chính toàn diện. Tuy nhiên, khoảng cách về khả năng tiếp cận dịch vụ tài chính giữa các nhóm dân cư, khu vực địa lý vẫn cần tiếp tục được thu hẹp. Trong giai đoạn tới, yêu cầu đặt ra là phát triển sản phẩm phù hợp hơn với từng nhóm đối tượng, tăng cường ứng dụng công nghệ, hoàn thiện hạ tầng, bảo đảm an ninh, an toàn và nâng cao giáo dục tài chính.
Thanh toán số đang thay đổi hành vi tài chính của người Việt

Thanh toán số đang thay đổi hành vi tài chính của người Việt

Chia sẻ tại Tọa đàm “Thúc đẩy tài chính toàn diện - Động lực từ thanh toán không dùng tiền mặt”, PGS.TS. Lê Thanh Tâm, Viện Ngân hàng - Tài chính, Đại học Kinh tế Quốc dân, cho rằng Việt Nam đã có bước tiến nhanh trong mở rộng khả năng tiếp cận tài chính, trong đó thanh toán số đóng vai trò quan trọng trong thay đổi hành vi tài chính của người dân…
Nên trả hết nợ hay tiếp tục gửi tiết kiệm khi đang có tiền nhàn rỗi?

Nên trả hết nợ hay tiếp tục gửi tiết kiệm khi đang có tiền nhàn rỗi?

Bạn đọc Văn Luận (Thanh Hóa) hỏi: Tôi hiện có một khoản tiền nhàn rỗi và đang phân vân giữa việc dùng số tiền này để trả bớt khoản vay hay tiếp tục gửi tiết kiệm. Xin hỏi trong trường hợp nào nên ưu tiên trả nợ, khi nào nên giữ tiền gửi tiết kiệm? Tôi cần dựa vào những yếu tố nào như lãi suất vay, lãi suất tiền gửi, phí trả nợ trước hạn và nhu cầu dự phòng tài chính để đưa ra quyết định phù hợp?