Phát triển dịch vụ ngân hàng từ nhu cầu thực tiễn

| Đông đảo người dân đến trải nghiệm dịch vụ ngân hàng tại Sự kiện chuyển đổi số ngành Ngân hàng 2026 Nở rộ dịch vụ ngân hàng giúp khách hàng tích sản |
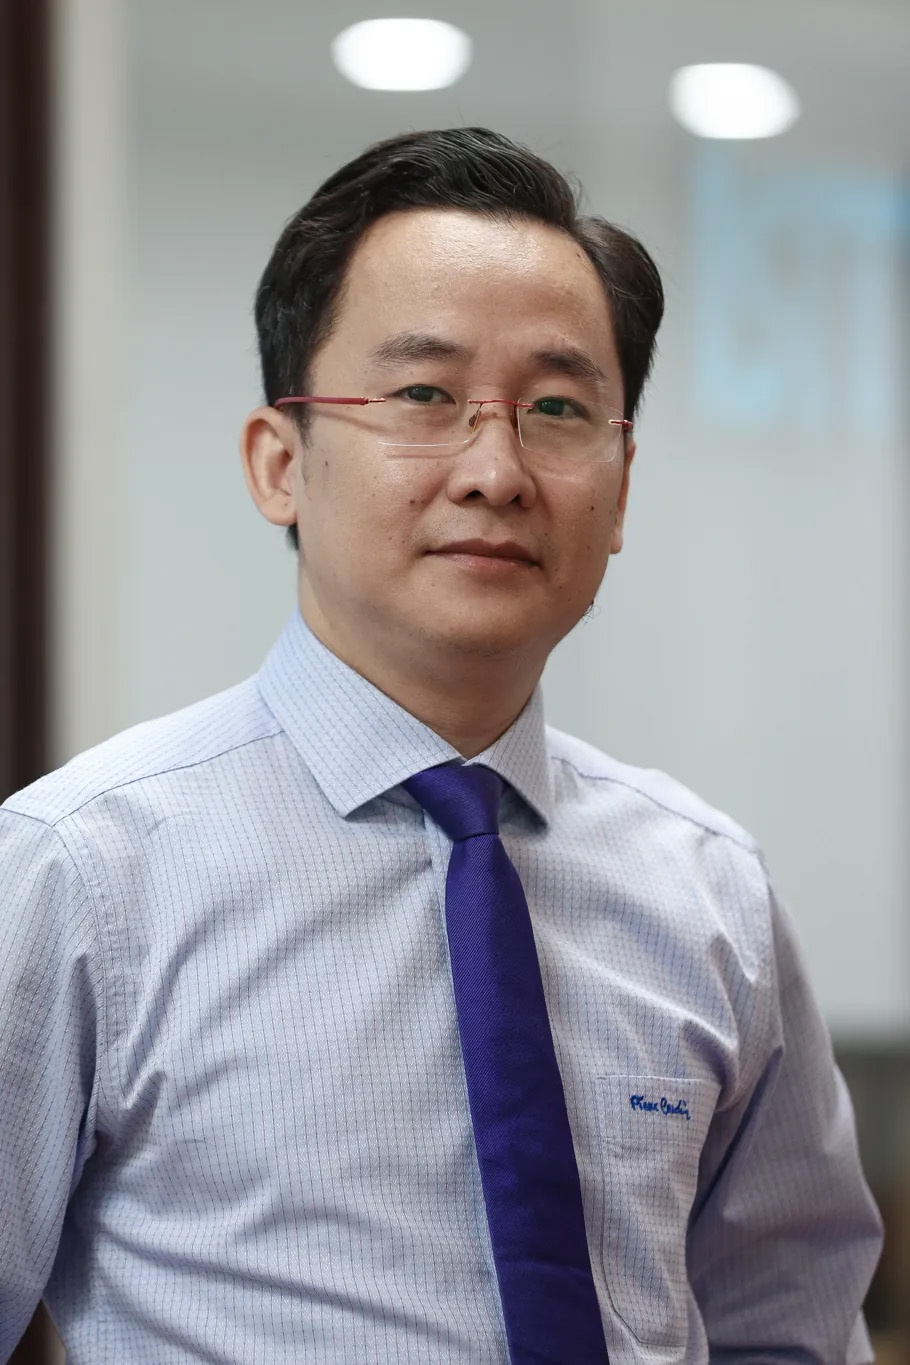 |
Thưa ông, đâu là những rào cản cần ưu tiên tháo gỡ nhằm nâng cao khả năng tiếp cận và sử dụng dịch vụ tài chính của người dân, đặc biệt là các nhóm đối tượng yếu thế?
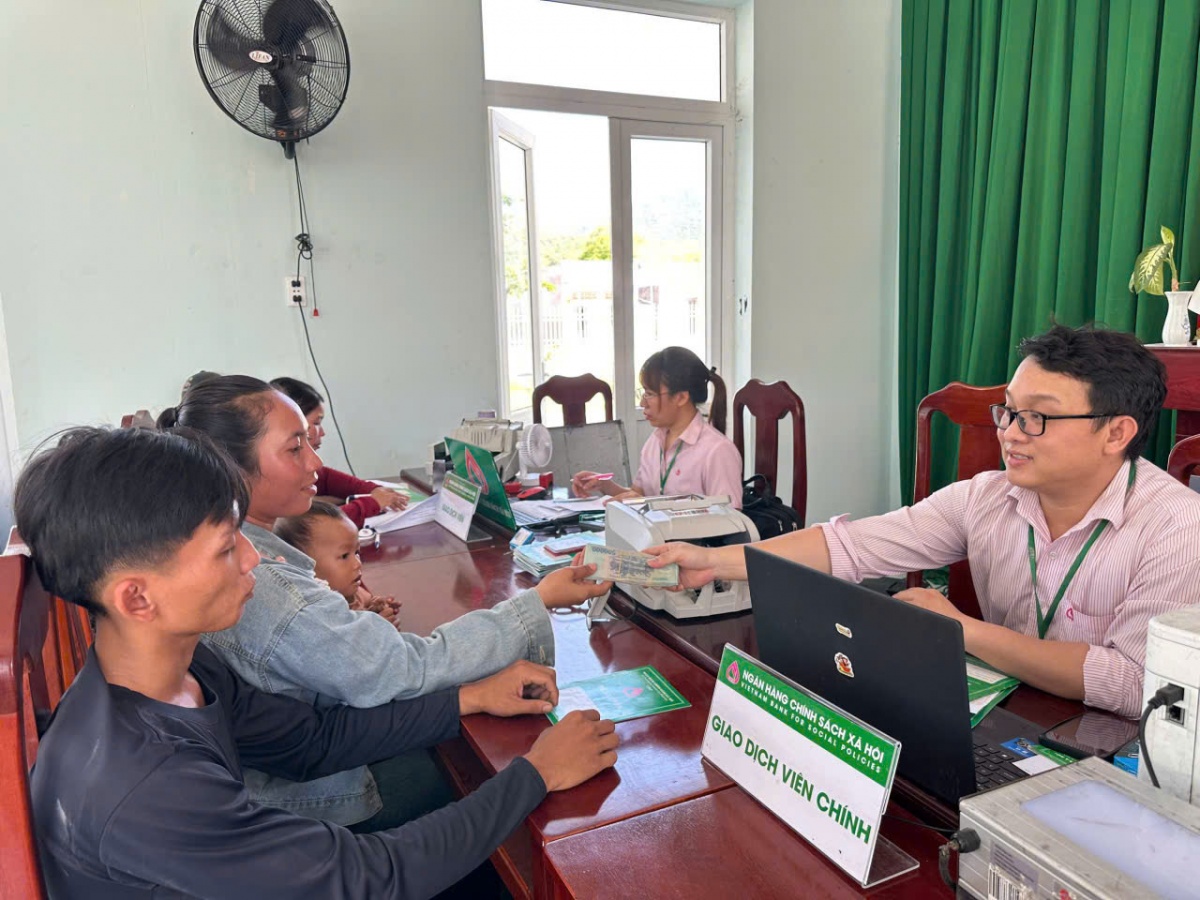
Trong khi các dịch vụ tài chính, ngân hàng phát triển mạnh tại các đô thị lớn, người dân ở nhiều khu vực nông thôn, vùng sâu, vùng xa vẫn còn những hạn chế nhất định về điều kiện tiếp cận và sử dụng. Khoảng cách này không chỉ thể hiện ở mạng lưới chi nhánh, phòng giao dịch ngân hàng mà còn liên quan trực tiếp đến chất lượng hạ tầng viễn thông, thiết bị di động, trình độ sử dụng công nghệ và mức độ hiểu biết tài chính của người dân.
Do đó, cần kết hợp hài hòa giữa phát triển ngân hàng số với việc duy trì các điểm phục vụ trực tiếp, tận dụng tối đa lợi thế mạng lưới sẵn có của các tổ chức tín dụng. Trong giai đoạn chuyển tiếp, khi người dân chưa hoàn toàn thành thạo các phương thức giao dịch điện tử mới, cần có sự giao thoa giữa hai kênh cung ứng dịch vụ này.
Trước hết, các ngân hàng cần xây dựng được niềm tin vững chắc, tạo sự thuận tiện tối đa và giúp người dân cảm nhận rõ những lợi ích thiết thực khi giao dịch trên nền tảng số. Khi đã quen thuộc với các thao tác điện tử cơ bản, người dân sẽ từng bước chủ động dịch chuyển sang sử dụng các dịch vụ ngân hàng số chuyên sâu hơn.
Điều cốt lõi là các sản phẩm, dịch vụ tài chính phải xuất phát từ nhu cầu thực tiễn của từng phân khúc đối tượng. Nếu chỉ tập trung gia tăng số lượng tài khoản hay người dùng mới mà chưa chú trọng đến những giá trị thực chất mà khách hàng nhận được thì rất khó duy trì thói quen sử dụng dịch vụ lâu dài.
Theo ông, các ngân hàng cần thiết kế sản phẩm và tổ chức cung ứng dịch vụ như thế nào để đáp ứng tốt hơn nhu cầu đa dạng của từng nhóm khách hàng?
Các ngân hàng cần lấy khả năng tiếp cận và mức độ thuận tiện khi sử dụng dịch vụ của người dân làm trung tâm, từ đó thúc đẩy quá trình chuyển đổi số đi vào chiều sâu. Bên cạnh việc phát triển các tiện ích công nghệ hiện đại, cần tối giản quy trình mở và sử dụng tài khoản, thiết kế giao diện ứng dụng thân thiện với từng nhóm đối tượng, đặc biệt là người lớn tuổi, người ít tiếp xúc với công nghệ, đồng thời bảo đảm tuyệt đối tính an toàn, bảo mật thông tin với mức chi phí hợp lý.
Việc mở rộng thanh toán không dùng tiền mặt cũng cần gắn liền với đặc thù kinh tế của từng địa phương, từ đó thiết kế các gói sản phẩm tài chính đi kèm phù hợp. Thông qua tài khoản ngân hàng, người dân và các hộ kinh doanh không chỉ thực hiện giao dịch thanh toán đơn thuần mà còn có thể quản lý thu chi minh bạch, theo dõi dòng tiền và từng bước tiếp cận các sản phẩm tín dụng chính thức.
Trên nền tảng dữ liệu đó, các ngân hàng có thể kiến tạo hệ sinh thái sản phẩm tài chính toàn diện, từ thanh toán, tiết kiệm đến tín dụng, đầu tư và bảo hiểm. Điểm mấu chốt là các sản phẩm phải được “may đo” theo đúng nhu cầu và đặc thù sản xuất, kinh doanh của từng nhóm khách hàng, từng vùng miền, thay vì triển khai theo mô hình đại trà thiếu tính chọn lọc.
Theo ông, việc khai thác dữ liệu và tăng cường kết nối giữa các tổ chức tín dụng sẽ mở ra những cơ hội mới nào trong việc mở rộng khả năng tiếp cận tín dụng chính thức của người dân?
Bản thân dữ liệu giao dịch số có thể phác họa một bức tranh chân thực về năng lực tài chính của khách hàng. Khi người dân và hộ kinh doanh thường xuyên giao dịch trên nền tảng ngân hàng số, toàn bộ dòng tiền vào, dòng tiền ra cũng như nguồn thu từ hoạt động mua bán, sản xuất, kinh doanh đều được ghi nhận minh bạch theo thời gian thực.
Trên cơ sở nguồn dữ liệu này, ngân hàng có thể đổi mới phương thức thẩm định trong hoạt động cấp tín dụng: chú trọng hơn đến việc phân tích dòng tiền thực tế, nguồn thu nhập ổn định và uy tín tín dụng của khách hàng được bồi đắp qua lịch sử giao dịch, thay vì đặt nặng điều kiện về tài sản bảo đảm ngay từ đầu. Cách tiếp cận này cũng giúp các ngân hàng có thêm cơ sở định lượng để kịp thời đáp ứng nhu cầu vốn mang tính thời vụ tại khu vực nông thôn.
Một vấn đề quan trọng khác cần quan tâm là khả năng liên thông dữ liệu và chia sẻ dịch vụ giữa các tổ chức tín dụng. Đây là hướng đi giàu tiềm năng, có thể triển khai thông qua việc chuẩn hóa hạ tầng kết nối, ứng dụng giao diện lập trình ứng dụng mở (Open API), giúp người dân dễ dàng tiếp cận đa dạng dịch vụ tài chính cũng như các gói chính sách hỗ trợ của Nhà nước chỉ thông qua một điểm chạm duy nhất, thay vì phải tìm hiểu rời rạc qua nhiều kênh khác nhau.
Tất nhiên, quá trình đổi mới công nghệ và mở rộng kết nối dữ liệu luôn phải đi đôi với việc nâng cao năng lực quản trị rủi ro, bảo đảm an toàn hệ thống và củng cố niềm tin vững chắc của người dân đối với hệ thống tài chính - ngân hàng.
Xin cảm ơn ông!
Tin liên quan


Tin khác

Đổi mới xếp hạng ngân hàng theo hướng toàn diện hơn

BIC chi trả 40 triệu đồng quyền lợi bảo hiểm cho khách hàng bị lừa đảo trực tuyến
Xếp hạng tổ chức tín dụng tiến gần hơn chuẩn mực quốc tế
Chính sách tín dụng ưu đãi hỗ trợ vùng đồng bào dân tộc thiểu số và miền núi

Cho vay dựa trên dòng tiền: Mở rộng cơ hội tiếp cận vốn cho doanh nghiệp

Vietcombank – Hành trình 11 năm bền bỉ giữ vững vị thế ngân hàng có môi trường làm việc tốt nhất Việt Nam

Tăng cường số hóa và khả năng tiếp cận vốn tín dụng ưu đãi

Vietnam Connect Forum 2026: VietinBank kết nối cơ hội đầu tư, kiến tạo hệ sinh thái doanh nghiệp FDI tại Việt Nam

Bảo hiểm Agribank lọt top 100 Nơi làm việc tốt nhất Việt Nam 2026