Người trẻ cần chuẩn bị gì để sớm chạm tay vào giấc mơ “an cư, lạc nghiệp”?

Được biết SHB đã tung ra thị trường gói vay mua nhà 16.000 tỷ với lãi suất đặc biệt ưu đãi cho người trẻ, vậy cụ thể chính sách như thế nào? Yêu cầu ra sao, thưa bà?
Thực hiện định hướng của Thủ tướng Chính phủ về việc đẩy mạnh các giải pháp tín dụng hỗ trợ người mua nhà - đặc biệt là các gia đình trẻ, chúng tôi đã triển khai gói ưu đãi vay mua nhà 16.000 tỷ đồng với lãi suất ưu đãi chỉ từ 3,99%/năm và số tiền vay lên tới 90% giá trị tài sản dự định mua. Tài sản bảo đảm cho khoản vay đa dạng từ chính bất động sản dự định mua, bất động sản đã sở hữu khác cho đến giấy tờ có giá/số dư tiền gửi hay ô tô. Chúng tôi cũng tặng kèm thẻ tín dụng/hạn mức thấu chi để hỗ trợ thêm các khoản chi tiêu nhỏ.
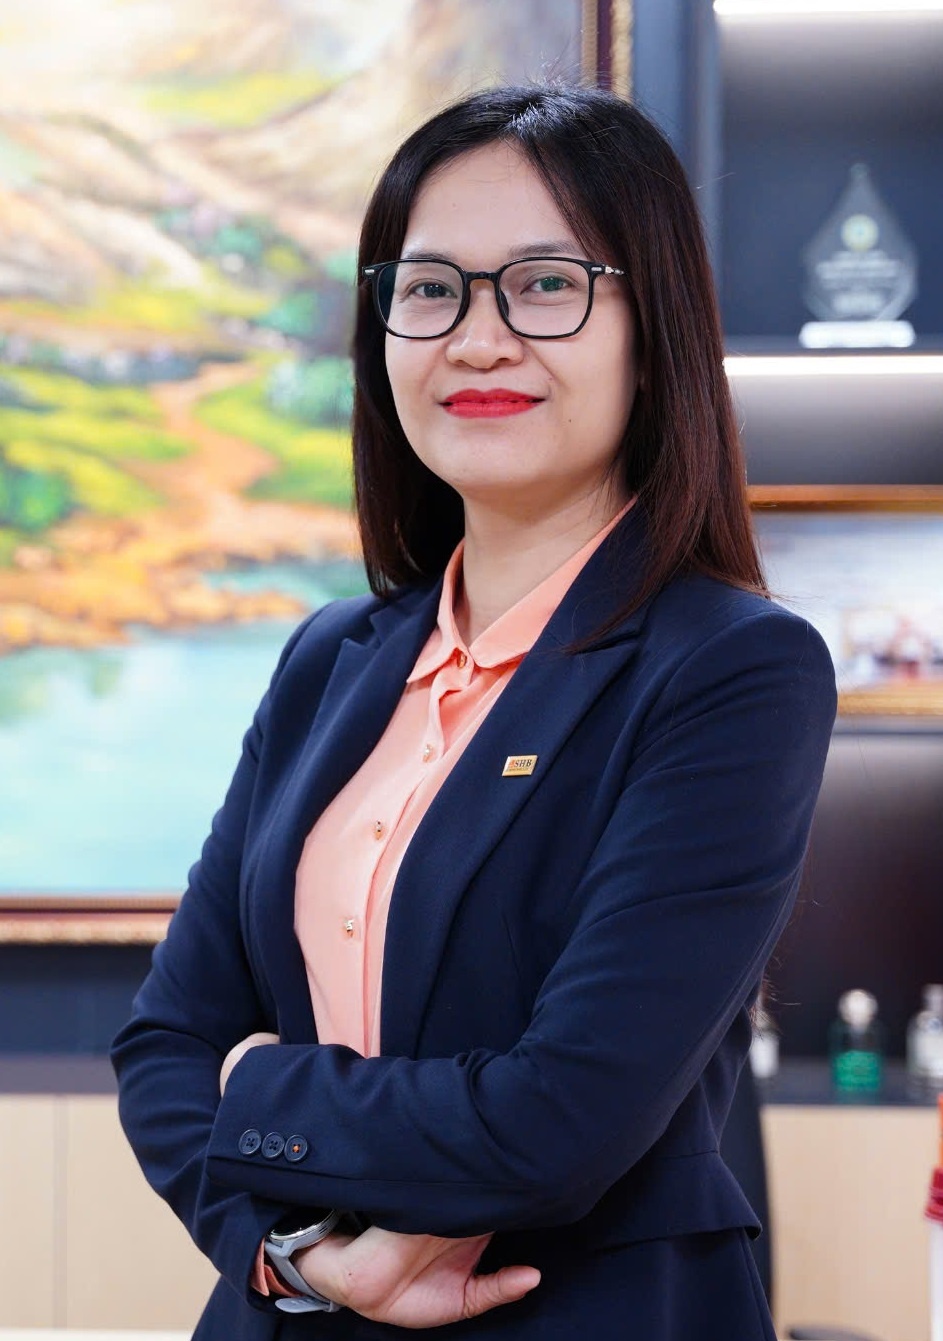 |
| Bà Đoàn Thái Thanh Thủy – Phó GĐ Khối Ngân hàng Bán lẻ SHB |
Đặc biệt, nhằm giảm bớt áp lực tài chính cho khách hàng (KH) trẻ tuổi, gói ưu đãi của SHB cũng đề xuất thêm nhiều giải pháp nổi bật về phương án trả nợ vay như: Thời hạn vay dài lên đến 35 năm, miễn trả gốc đến 5 năm đầu và sau đó lịch trả nợ gốc được thiết kế riêng theo khả năng tài chính của từng KH. Người dân có thể trả đều, trả gốc tăng dần hoặc linh hoạt số tiền theo định kỳ hàng tháng/hàng quý hoặc 6 tháng/lần.
Ngoài ra, để hỗ trợ tối đa cho người dân lần đầu mua nhà, chưa quen với các quy trình vay vốn tại ngân hàng, SHB cũng đã cải tiến về quy trình xử lý khoản vay để đơn giản hoá thủ tục, hồ sơ vay; rút ngắn thời gian thẩm định, thời gian xét duyệt, giải ngân...
Giả định với gia đình trẻ khoảng 35 tuổi và 1 con, cán bộ nhà nước, tổng thu nhập 2 người khoảng 30 triệu/tháng, cần mua 1 căn hộ 70m2, giá 4,2 tỷ đồng. SHB sẽ cho vay như thế nào với trường hợp này?
Với các hộ gia đình trẻ có mức thu nhập cả hộ khoảng 30 triệu đồng/tháng, chúng tôi khuyến nghị các bạn nên cân đối tối đa 70-75% thu nhập để dùng cho các phương án vay vốn ngân hàng. Theo đó, các bạn nên tận dụng trước các nguồn tài chính sẵn có và vay thêm từ ngân hàng khoảng 60-65% giá trị phương án để tránh tạo áp lực tài chính quá lớn so với mức thu nhập hiện tại của hộ gia đình.
Về thủ tục hồ sơ vay vốn với các cặp vợ chồng có nguồn thu từ lương muốn mua nhà cũng rất đơn giản chỉ gồm các giấy tờ tuỳ nhân, giấy tờ sở hữu tài sản mua, hợp đồng mua bán tài sản và chứng từ thu nhập là hợp đồng lao động, sao kê tài khoản lương.
Với mức ưu đãi 3,99%/năm áp dụng trong 3 tháng, nhiều KH băn khoăn về lãi suất thả nổi sau này, SHB có biện pháp gì giúp người dân giải tỏa lo lắng?
Cùng gói vay với lãi suất 3,99%/năm là mức ưu đãi đặc biệt cho KH vay vốn và có mong muốn được hưởng lãi suất trong thời gian ba tháng, chúng tôi cũng cung cấp nhiều phương án khác nhau với các mức lãi suất ưu đãi trong 6, 12, 18, 24 tháng để KH cân đối với nguồn tài chính của mình và lựa chọn gói ưu đãi phù hợp nhất.
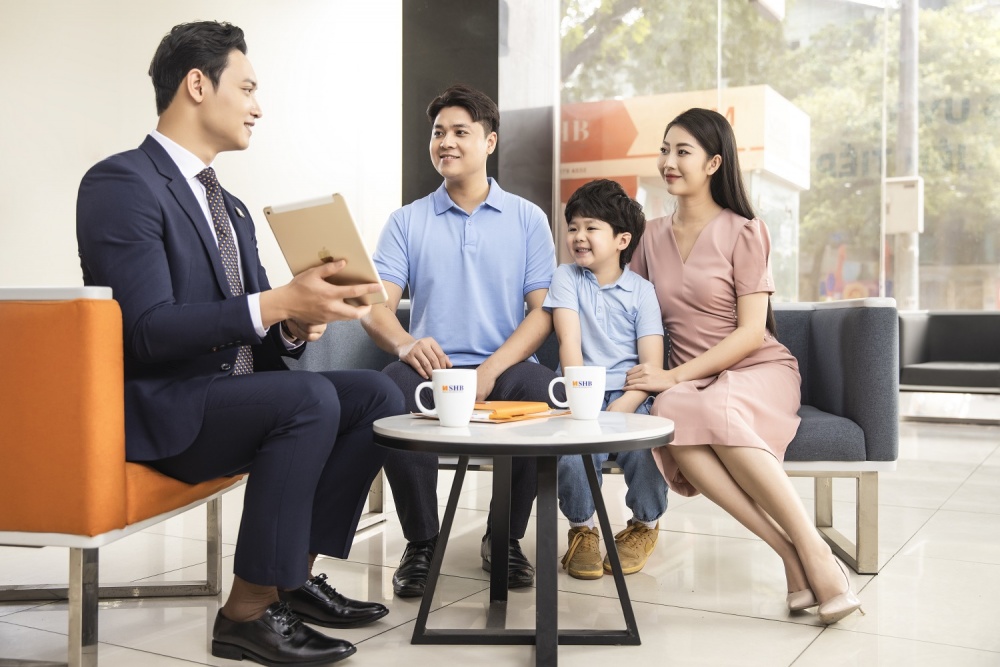 |
| Gói vay “Ngôi nhà mơ ước” của SHB có nhiều kỳ hạn khác nhau để khách hàng lựa chọn |
Đặc biệt, trong gói vay này, chúng tôi có phương án ưu đãi cố định lãi suất đến 5 năm. Sau thời gian này với những KH xây dựng được kế hoạch trả nợ sát với dòng tiền hàng tháng và các khoản tiền về cuối năm thì số tiền vay gốc chỉ còn khoảng 50-70% so với ban đầu, qua đó giảm tác động của những biến động về lãi suất.
Bên cạnh đó, khi KH đã vay trên 1 năm, sử dụng nhiều sản phẩm dịch vụ ngân hàng để trở thành KH thân thiết thì SHB cũng sẽ có các chính sách giảm lãi suất theo biểu thông thường, để KH cũng yên tâm giao dịch và gắn bó lâu dài với ngân hàng hơn.
Hiện giá nhà ở các thành phố lớn đang đứng ở mức khá cao, nguồn cung cũng khan hiếm. Dù gói cho vay đã sẵn sàng, nhưng theo bà, cần có những điều kiện gì để người trẻ có thể đạt được ước mơ có nhà ở?
Các gói tín dụng nhà ở của các ngân hàng gần đây sẽ có tác động tích cực hỗ trợ người dân tiếp cận nhà ở dễ dàng hơn. Tuy nhiên, đánh giá một cách khách quan, để mọi người dân nói chung và người trẻ nói riêng có thể đạt được ước mơ sở hữu nhà, các giải pháp tài trợ đầu ra này mới chỉ là điều kiện đủ, điều kiện cần là nguồn cung nhà ở và giá mua cần được đảm bảo ở mức hợp lý.
Về vấn đề này, Chính phủ và các Bộ, ban, ngành liên quan cũng đã có nhiều động thái điều chỉnh chính sách vĩ mô về pháp lý, quy hoạch và nguồn vốn để hỗ trợ, tháo gỡ cho thị trường bất động sản. Với vai trò của một tổ chức tín dụng, bằng kinh nghiệm hợp tác và đồng hành cùng nhiều nhà phát triển bất động sản, SHB cũng sẽ tiếp tục đẩy mạnh các giải pháp tài trợ vốn cho chủ đầu tư thực hiện dự án, đặc biệt là các dự án thuộc phân khúc nhà ở trung cấp, góp phần tăng nguồn cung cho thị trường và mang đến nhiều lựa chọn phù hợp hơn cho người mua nhà.
Vậy tổng quan những người trẻ cần chuẩn bị những gì để có thể sớm chạm tay vào giấc mơ “an cư, lạc nghiệp”?
Để tiếp cận gói vay này, KH cần có lịch sử tín dụng tốt, không có nợ xấu trong 3 năm gần đây. Ngoài ra, khách hàng cần chứng minh nguồn thu nhập ổn định và có phương án vay kiêm tài sản bảo đảm cho khoản vay phù hợp. Các thủ tục và hồ sơ sẽ rất đơn giản, minh bạch để KH có thể được vay vốn nhanh chóng..
 |
| Người trẻ cần có kế hoạch cụ thể về tài chính về việc mua nhà |
Với mức lãi suất ưu đãi và đối tượng khách hàng mục tiêu là người trẻ, SHB khuyến nghị nên tập trung vào phân khúc nhà tầm trung. Đây là lựa chọn hợp lý giúp giảm áp lực tài chính, đảm bảo khả năng chi trả mà vẫn sở hữu được một căn nhà phù hợp trong giai đoạn đầu. Khi tài chính dư dả hơn, khách hàng có thể cân nhắc nâng cấp lên những căn nhà thuộc phân khúc cao hơn.
Ngoài ra, chúng tôi cũng khuyến nghị các bạn hãy chuẩn bị sẵn các kế hoạch tài chính, tích luỹ dần các nguồn tiền nhãn rỗi để tạo một nền tảng sẵn có và chúng tôi sẽ cung cấp thêm đòn bẩy để hiện thức hoá ước mơ sở hữu nhà của các bạn.
Tin liên quan


Tin khác

Quản lý tài sản trong giai đoạn hiện nay: Chuyên gia tính toán thế nào?

Sổ tiết kiệm bị rách, hư hỏng hoặc mất thông tin có rút được tiền?

Tài khoản ngân hàng lâu không sử dụng có bị trừ phí?

Ngân hàng giảm lãi suất, người vay nào được lợi?

Trả góp 0% qua thẻ tín dụng, còn khoản phí nào khách hàng cần lưu ý?

Có 500 triệu đồng nhàn rỗi, làm gì để tiền sinh lời?
SACOMBANK và Trung ương Hội Sinh viên Việt Nam mở rộng hành trình làm chủ tài chính số đến sinh viên toàn quốc

Mất khả năng lao động vĩnh viễn có được miễn trả nợ ngân hàng?

Đi nước ngoài, nên mang tiền mặt hay sử dụng thẻ ngân hàng?
Thúc đẩy phát triển các công cụ bảo hiểm và chia sẻ rủi ro tín dụng