Tiếp tục nỗ lực để tăng vốn

 | Vốn điều lệ LienVietPostBank tăng gần gấp 3 lần kể từ khi thành lập |
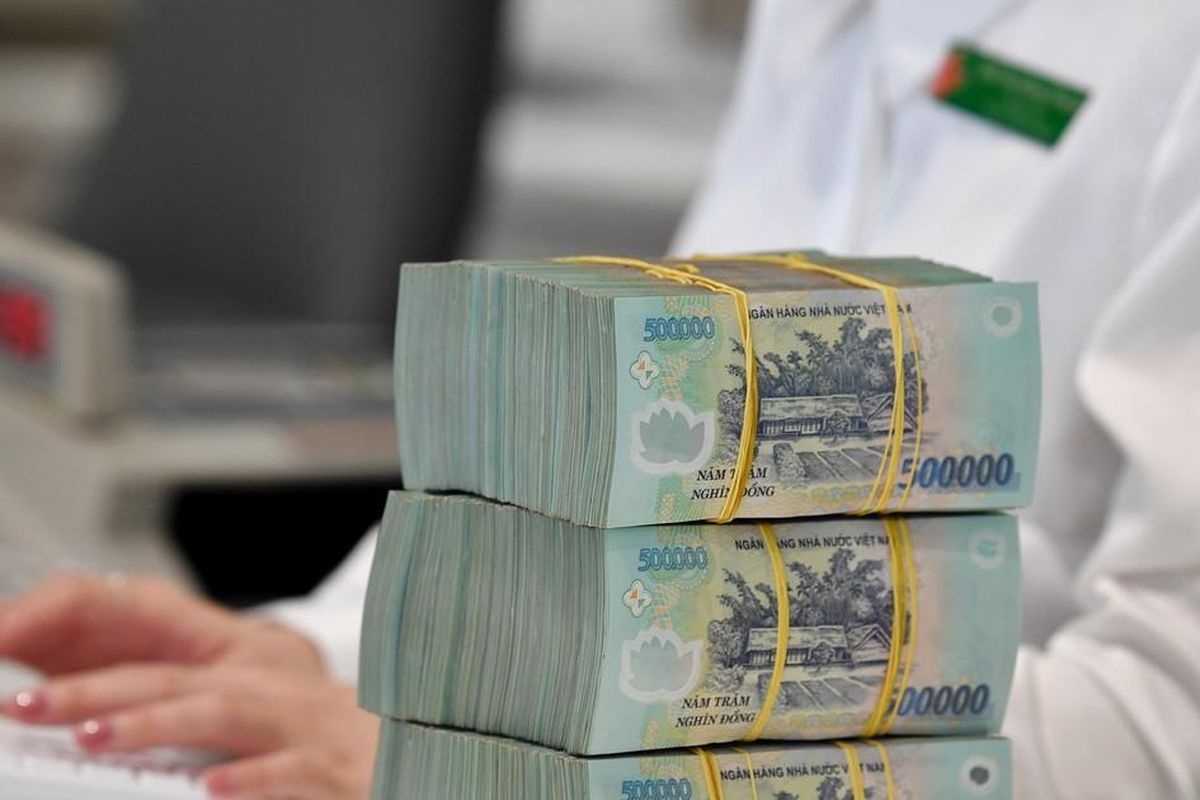
Bất chấp những khó khăn do dịch Covid-19 gây ra, làn sóng tăng vốn của các ngân hàng vẫn tiếp tục sôi động bởi việc tăng vốn điều lệ sẽ giúp cho ngân hàng cải thiện được tỷ lệ an toàn theo chuẩn Basel II; trong khi vẫn đảm bảo mục tiêu tăng trưởng và mở rộng kinh doanh.
Chẳng hạn mới đây LienVietPostBank đã được NHNN chấp thuận nâng vốn điều lệ từ hơn 8.881 tỷ đồng lên hơn 9.769 tỷ đồng từ cổ tức bằng cổ phiếu năm 2018.
 |
| Tăng vốn phải dựa vào tình hình thực tế của NHTM để có phương án phù hợp |
OCB cũng được cơ quan quản lý chấp thuận tăng vốn điều lệ từ 7.898 tỷ đồng lên 8.767 tỷ đồng thông qua phát hành cổ phiếu riêng lẻ cho nhà đầu tư nước ngoài. MB cũng thông tin ngân hàng này đã hoàn tất tăng vốn qua việc chào bán cổ phiếu riêng lẻ vào 26/2, thu về hơn 1.700 tỷ đồng. Trước đó, ngay đầu năm nhiều ngân hàng đã được cơ quan quản lý chấp thuận cho tăng vốn điều lệ như VietABank được tăng vốn từ gần 3.500 tỷ đồng lên 5.000 tỷ đồng; Nam A Bank được tăng từ 3.890 tỷ đồng lên 5.000 tỷ đồng...
Về phía các NHTM Nhà nước, nhiều năm qua tăng vốn là yêu cầu bức thiết của khối này. ĐHĐCĐ thường niên của BIDV mới đây đã thông qua kế hoạch tăng vốn điều lệ thêm 2.815 tỷ đồng. Kế hoạch tăng vốn mới sẽ được thực hiện bằng cách đấu giá công khai hoặc phát hành riêng lẻ cho các nhà đầu tư tổ chức, dự kiến sẽ vào nửa cuối năm 2020 theo ý kiến chấp thuận của cơ quan nhà nước.
Trước đó, không chỉ các ngân hàng mà cả thị trường rất phấn khởi trước thông tin Chính phủ sẽ tăng vốn điều lệ khoảng 10.000 tỷ đồng cho Vietcombank và VietinBank. Riêng Agribank thì toàn bộ lợi nhuận nộp ngân sách trong năm 2020 sẽ được dùng để tăng vốn điều lệ. Tuy nhiên, hiện vẫn chưa có thông tin gì thêm. Một trong những nguyên nhân được cho là ảnh hưởng từ dịch Covid-19. Theo nhóm phân tích KB Securities (KBSV), tác động của dịch Covid-19 ngay từ những tháng đầu năm của 2020 không chỉ gây ra ảnh hưởng đến tăng trưởng kinh tế trong nước, lợi nhuận của doanh nghiệp niêm yết mà còn tác động lớn đến kế hoạch cổ phần hoá, thoái vốn doanh nghiệp nhà nước, tăng vốn NHTMNN của Chính phủ.
Theo ông Phan Đức Tú - Chủ tịch HĐQT BIDV, tăng vốn là một trong những điều kiện tiên quyết đối với các TCTD để đáp ứng được các chỉ số an toàn cũng như gia tăng nguồn lực phục vụ đầu phát triển kinh tế. Tổng Giám đốc SHB ông Nguyễn Văn Lê cũng cho rằng, nguồn vốn tăng thêm sẽ giúp ngân hàng nâng cao cơ sở vật chất, hiện đại hóa các phương tiện và công nghệ phục vụ cho công tác quản trị, điều hành. Đi cùng với đó là phát triển sản phẩm dịch vụ mới đa dạng, hiện đại nhằm đáp ứng yêu cầu cạnh tranh trong bối cảnh hoạt động nhiều thách thức của hệ thống ngân hàng hiện nay…
Có thể thấy, tăng vốn là một trong những ưu tiên hàng đầu của các nhà băng nhằm nâng cao tỷ lệ an toàn vốn để đáp ứng chuẩn Basel II. Hiện vẫn còn khá nhiều ngân hàng vẫn chưa đạt tiêu chuẩn về an toàn vốn theo Basel II. Trong khi yêu cầu về an toàn vốn chỉ là một trong 3 trụ cột của Basel II.
Ông Hàn Ngọc Vũ - Tổng Giám đốc VIB - ngân hàng đầu tiên hoàn thành cả ba trụ cột của Basel II chia sẻ, nhà băng này coi việc hoàn thành cả ba trụ cột của Basel II là một trong các đầu việc quan trọng nằm trong tầm nhìn dài hạn về quản trị rủi ro. Đại diện ngân hàng này cũng thông tin, năm 2020 VIB sẽ tiếp tục đầu tư phát triển Basel II theo phương pháp nâng cao và hướng tới áp dụng từng bước các chuẩn mực của Basel III trong công tác quản trị rủi ro của ngân hàng, dự kiến hoàn thành Basel III từ năm 2022. Theo ông Vũ, để có thể triển khai được cả ba trụ cột của Basel II, mỗi NHTM đều phải nỗ lực quyết tâm, và có sự đồng thuận từ các cấp lãnh đạo tới các đơn vị, phòng ban chức năng. Phải có sự đầu tư về nguồn lực đáng kể, chuyển đổi tư duy quản lý, hệ thống công nghệ đến quy trình, cấu trúc kinh doanh truyền thống.
Tuy vậy, chuyên gia cũng khuyến nghị rằng tăng vốn phải dựa trên tình hình thực tế hoạt động, sức khoẻ tài chính của mỗi NHTM để có thể đưa ra những phương án phù hợp nhất với ngân hàng. Nhìn chung, tăng vốn phải thực chất, để làm được thì lợi nhuận của ngân hàng phải có sự tăng trưởng, đi cùng với quản trị rủi ro, giảm thiểu nợ xấu, tăng thu từ dịch vụ phi tín dụng...
CEO một ngân hàng nước ngoài nhận thấy, hệ thống ngân hàng Việt Nam vẫn đang trong tiến trình tái cơ cấu, và việc tái cơ cấu ngân hàng có sự tham gia của khu vực kinh tế tư nhân là rất quan trọng. Khi thu hút được vốn từ các nhà đầu tư nước ngoài, nhà băng không những có lượng tiền mới mà còn giải quyết được về vấn đề cho vay, minh bạch hoá hoạt động kinh doanh.
Tin liên quan


Tin khác

Vốn rẻ tiếp tục 'thẩm thấu' vào nền kinh tế

Lãi suất giảm, bài toán mua nhà vẫn chờ lời giải

Dư địa giảm lãi suất còn đến đâu?

Ngân hàng Nhà nước chủ động điều tiết nguồn vốn, tạo dư địa giảm lãi suất

Sáng 6/11: Tỷ giá trung tâm giảm 8 đồng

[Infographic] Tỷ giá tính chéo để xác định trị giá tính thuế từ 5-11/11

TP. Hồ Chí Minh: Tổng dư nợ tín dụng tăng 12,4% trong 10 tháng đầu năm 2026

Hoàn thiện cơ chế xác minh khách hàng

Sáng 5/11: Tỷ giá trung tâm tiếp tục giảm 4 đồng

Hoán đổi ngoại tệ kỳ hạn 6 tháng: Hỗ trợ thanh khoản, giảm áp lực lãi suất