Lãi suất giảm, bài toán mua nhà vẫn chờ lời giải

| Giảm áp lực tài chính cho người vay mua nhà Vinhomes tung chính sách cố định lãi suất chỉ 3-9%/năm tới 5 năm, xóa rủi ro tài chính cho người mua nhà |
Mở rộng tín dụng cho nhu cầu ở thực
Theo thống kê mới nhất của NHNN, tính đến đầu tháng 11, đã có 46/46 NHTM giảm lãi suất tiền gửi niêm yết kỳ hạn từ 6 tháng trở lên. So với giữa tháng 10, lãi suất tiền gửi phát sinh mới bình quân vào cuối tháng giảm khoảng 0,4 điểm phần trăm, trong khi lãi suất cho vay phát sinh mới bình quân giảm khoảng 0,2-0,5 điểm phần trăm. Diễn biến này góp phần giảm chi phí vốn vay, tạo thêm thuận lợi cho người dân tiếp cận tín dụng phục vụ nhu cầu nhà ở.
Cùng với nỗ lực giảm mặt bằng lãi suất, NHNN tiếp tục thúc đẩy các giải pháp tín dụng hỗ trợ người dân tiếp cận nhà ở, đặc biệt là nhà ở xã hội. Thống đốc NHNN Phạm Đức Ấn cho biết, thực hiện chỉ đạo của Thủ tướng Chính phủ, NHNN đang khẩn trương triển khai gói tái cấp vốn để các TCTD cho vay nhà ở xã hội. Đây là một giải pháp đáng chú ý nhằm tăng cường nguồn lực tín dụng cho lĩnh vực này, bổ sung cho các chương trình ưu đãi đang được hệ thống ngân hàng triển khai.
Thực tế, nguồn vốn tín dụng dành cho nhà ở xã hội đang được triển khai qua nhiều chương trình, hướng tới cả chủ đầu tư dự án và người mua nhà. Việc hỗ trợ vốn cho chủ đầu tư góp phần thúc đẩy tiến độ xây dựng, gia tăng nguồn cung, trong khi các khoản vay ưu đãi dành cho người mua giúp giảm áp lực tài chính và tạo điều kiện để các gia đình phân bổ chi phí mua nhà trong thời gian dài hơn.
Theo số liệu đến ngày 25/9, Ngân hàng Chính sách xã hội được giao 6.305 tỷ đồng vốn cho vay chương trình nhà ở xã hội trên toàn quốc trong năm 2026. Dư nợ đạt 5.104 tỷ đồng, tương đương 81% kế hoạch; khoảng 1.201 tỷ đồng còn lại được dành giải ngân theo tiến độ các hợp đồng đã ký. Lãi suất cho vay mua nhà ở mức 5,4%/năm, với thời hạn vay kéo dài 15-20 năm.
Đối với chương trình cho vay nhà ở xã hội theo Nghị quyết 33/NQ-CP, đã có 11 NHTM tham gia với tổng quy mô hơn 153.000 tỷ đồng. Đến ngày 31/8/2026, số tiền cam kết cho vay đạt khoảng 50.300 tỷ đồng, doanh số giải ngân khoảng 17.500 tỷ đồng và dư nợ khoảng 14.300 tỷ đồng.
Các NHTM cũng chủ động triển khai những chương trình ưu đãi riêng. Đơn cử, Agribank dành gói tín dụng 30.000 tỷ đồng cho các dự án nhà ở xã hội, nhà ở cho lực lượng vũ trang nhân dân, nhà lưu trú công nhân trong khu công nghiệp và cải tạo, xây dựng lại chung cư cũ.
Đánh giá về những chuyển động này, ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi cho rằng, việc nhiều ngân hàng giảm lãi suất cho người mua nhà đang tạo thêm tín hiệu tích cực đối với khả năng tiếp cận nhà ở và thanh khoản thị trường. Khi chi phí vốn giảm, người có nhu cầu ở thực có thêm lựa chọn trong việc cân đối giữa vốn tự có và vốn vay, qua đó góp phần cải thiện tâm lý thận trọng của người mua và hỗ trợ giao dịch.
Theo ông Huy, điều đáng chú ý còn nằm ở xu hướng các ngân hàng thiết kế sản phẩm tín dụng theo hướng dài hạn, linh hoạt và gắn với chất lượng tài sản. Tuy nhiên, tác động của việc giảm lãi suất sẽ không đồng đều. Dòng vốn có xu hướng hướng tới những dự án có pháp lý hoàn chỉnh, tài sản rõ ràng và khách hàng có năng lực tài chính. Những dự án có mức giá hợp lý, đáp ứng nhu cầu ở thực sẽ có lợi thế hơn, trong khi các tài sản phụ thuộc quá lớn vào kỳ vọng tăng giá hoặc sử dụng đòn bẩy cao vẫn cần được cân nhắc thận trọng.
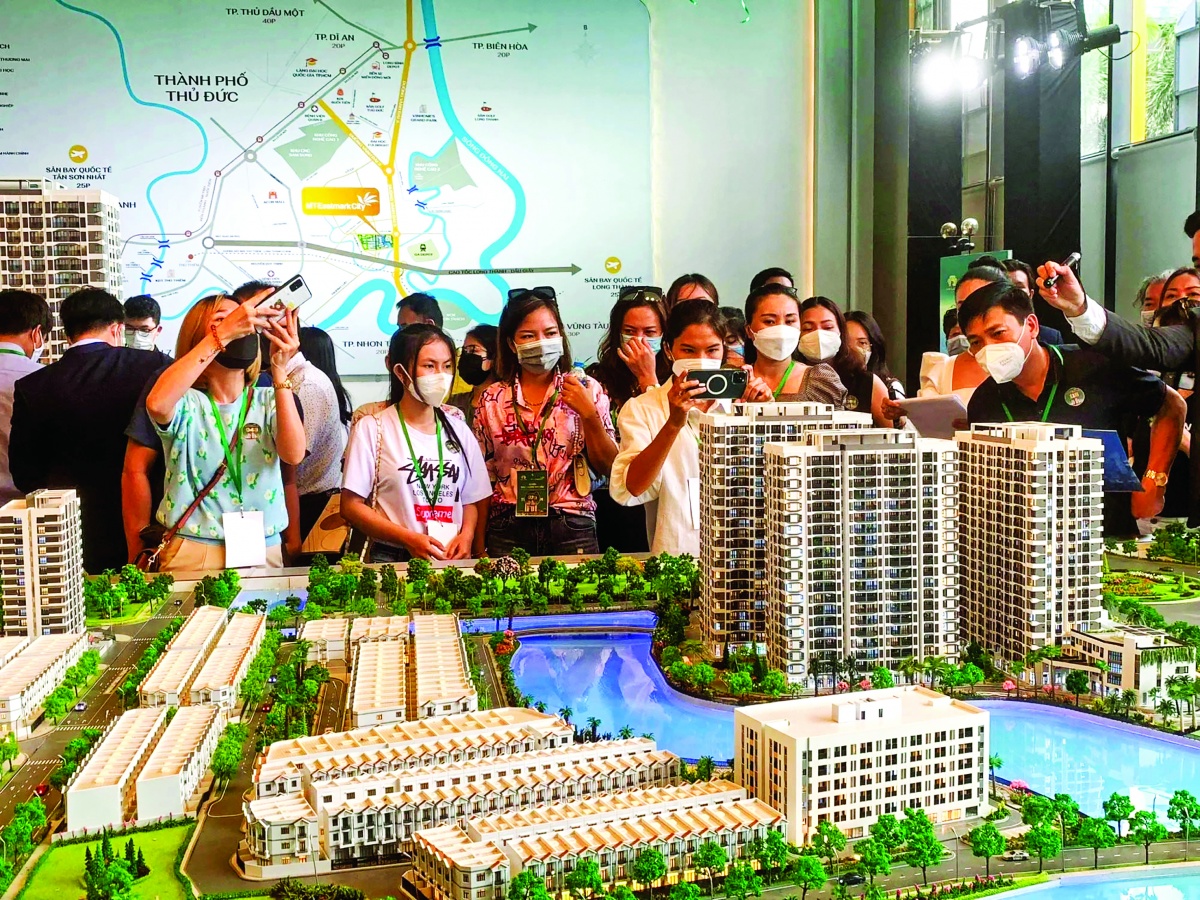 |
| Phải đưa giá nhà về mức phù hợp với khả năng chi trả, đồng thời cải thiện cơ cấu nguồn cung trên thị trường |
Chỉ giảm lãi suất là chưa đủ
Dù mặt bằng lãi suất giảm giúp người mua nhà bớt áp lực trả nợ, khả năng sở hữu nhà ở vẫn phụ thuộc rất lớn vào giá bán. Bởi lãi suất quyết định chi phí sử dụng vốn vay, còn giá nhà quyết định số tiền người mua phải tích lũy ban đầu cũng như quy mô khoản vay họ phải trả trong nhiều năm. Khi giá căn hộ đã tăng cao, việc giảm lãi suất dù có ý nghĩa tích cực vẫn khó giải quyết được toàn bộ bài toán tài chính của những gia đình có thu nhập trung bình.
Theo CBRE, giá chào bán sơ cấp bình quân tại thị trường Hà Nội trong quý III/2026 khoảng 86 triệu đồng/m², giảm 9% so với quý trước nhưng vẫn ở mức cao. Riêng khu vực nội đô, giá bình quân khoảng 102 triệu đồng/m². Các mức giá này chưa bao gồm thuế giá trị gia tăng, phí bảo trì và chiết khấu. Với mức giá bình quân 86 triệu đồng/m², một căn hộ rộng 60 m² có giá khoảng 5,16 tỷ đồng, chưa tính các khoản thuế, phí. Ngay cả khi đã tích lũy được 30% giá trị căn hộ, người mua vẫn cần thu xếp thêm khoảng 3,61 tỷ đồng. Đây là khoản vay không nhỏ đối với nhiều gia đình, nhất là khi nghĩa vụ trả nợ kéo dài và còn phụ thuộc vào sự ổn định của thu nhập trong tương lai.
Những con số này cho thấy, để người dân có thể tiếp cận nhà ở, giảm lãi suất là điều kiện cần nhưng chưa đủ. Vấn đề quan trọng hơn là phải đưa giá nhà về mức phù hợp với khả năng chi trả, đồng thời cải thiện cơ cấu nguồn cung trên thị trường.
Ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP. Hồ Chí Minh cho rằng, mấu chốt lớn nhất đó là giá nhà đang cao, vì vậy giải pháp là cần kéo giảm giá nhà ở về mức hợp lý, phù hợp với quy luật giá trị, quy luật cạnh tranh, quy luật cung - cầu. Đồng thời cấu trúc lại thị trường bất động sản để tăng nguồn cung sản phẩm nhà ở đáp ứng nhu cầu thực của người có thu nhập thấp, thu nhập trung bình và cả người có thu nhập cao trong xã hội. Đồng quan điểm, TS. Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam cho rằng, tình trạng thiếu hụt sản phẩm phù hợp với khả năng chi trả của người dân vẫn là bài toán cần giải quyết. Nếu nguồn cung mới tiếp tục tập trung chủ yếu ở phân khúc trung và cao cấp, người có nhu cầu ở thực nhưng ngân sách hạn chế sẽ vẫn khó tìm được nhà phù hợp, ngay cả khi thị trường xuất hiện những đợt điều chỉnh giá cục bộ.
Từ thực tế đó, việc gia tăng nguồn cung nhà ở xã hội, nhà ở thương mại có giá hợp lý và nhà cho thuê dài hạn cần được xem là giải pháp quan trọng để cải thiện khả năng tiếp cận nhà ở. Thứ trưởng Bộ Xây dựng Lê Hồng Vinh cho biết, cả nước đang xây dựng 293 dự án nhà ở xã hội với quy mô 363.065 căn. Tuy nhiên, để số lượng nhà ở đang triển khai sớm trở thành nguồn cung thực tế, các địa phương cần đẩy nhanh việc bố trí quỹ đất, tháo gỡ thủ tục và tiến độ thực hiện dự án. Đối với người lao động chưa tích lũy đủ tiền mua nhà, phát triển nhà cho thuê dài hạn gần nơi làm việc cũng là hướng đi cần thiết, giúp giảm áp lực phải vay một khoản lớn để có chỗ ở ổn định.
Cùng với việc phát triển nguồn cung, chính sách giá cũng cần được hoàn thiện theo hướng giảm chi phí hình thành nhà ở. Dự thảo Luật Nhà ở sửa đổi đề xuất xác định giá bán, giá thuê và giá thuê mua nhà ở xã hội trên cơ sở các chi phí hợp lý, hợp lệ và lợi nhuận định mức, đồng thời loại các khoản ưu đãi của Nhà nước khỏi giá nhà. Đối với nhà ở thương mại giá phù hợp, Bộ Xây dựng đang nghiên cứu giảm chi phí đầu vào thông qua cơ chế về đất đai và kiểm soát lợi nhuận định mức. Cùng với đó, chủ đầu tư phải công khai giá, pháp lý, tiến độ bàn giao nhà và điều kiện vay sẽ giúp người dân tính được tổng chi phí trước khi quyết định.
Theo các chuyên gia, khi có thêm căn hộ phù hợp với thu nhập cùng với mặt bằng lãi suất thấp hơn mới có thể giúp nhiều gia đình chuyển từ nhu cầu có nhà sang khả năng mua nhà để hiện thực hoá giấc mơ “an cư lạc nghiệp”.
Tin liên quan
Tin khác

Dư địa giảm lãi suất còn đến đâu?

Ngân hàng Nhà nước chủ động điều tiết nguồn vốn, tạo dư địa giảm lãi suất

Sáng 6/11: Tỷ giá trung tâm giảm 8 đồng

[Infographic] Tỷ giá tính chéo để xác định trị giá tính thuế từ 5-11/11

TP. Hồ Chí Minh: Tổng dư nợ tín dụng tăng 12,4% trong 10 tháng đầu năm 2026

Hoàn thiện cơ chế xác minh khách hàng

Sáng 5/11: Tỷ giá trung tâm tiếp tục giảm 4 đồng

Hoán đổi ngoại tệ kỳ hạn 6 tháng: Hỗ trợ thanh khoản, giảm áp lực lãi suất

Đa dạng sản phẩm tài trợ vốn xuất nhập khẩu

NHNN lần đầu hoán đổi ngoại tệ kỳ hạn 6 tháng, hỗ trợ giảm mặt bằng lãi suất