Tìm điểm cân bằng trong điều hành chính sách tiền tệ

Dư địa tiền tệ thu hẹp khi lãi suất toàn cầu đảo chiều
Sau một thời gian dài chính sách tiền tệ toàn cầu đi theo hướng nới lỏng, những quyết định trong tháng 9 cho thấy các ngân hàng trung ương lớn đang trở lại với trạng thái thận trọng hơn trước áp lực lạm phát.
Ngày 10/9, Ngân hàng Trung ương châu Âu (ECB) tăng cả ba mức lãi suất chủ chốt thêm 25 điểm cơ bản. ECB cho biết xung đột tại Trung Đông tiếp tục tạo áp lực lên giá cả, trong khi lạm phát được dự báo duy trì cao hơn mục tiêu trong một thời gian kéo dài. Dự báo mới của ECB cho thấy lạm phát toàn phần khu vực đồng euro bình quân năm 2026 ở mức 3%, so với mục tiêu trung hạn 2%.
 |
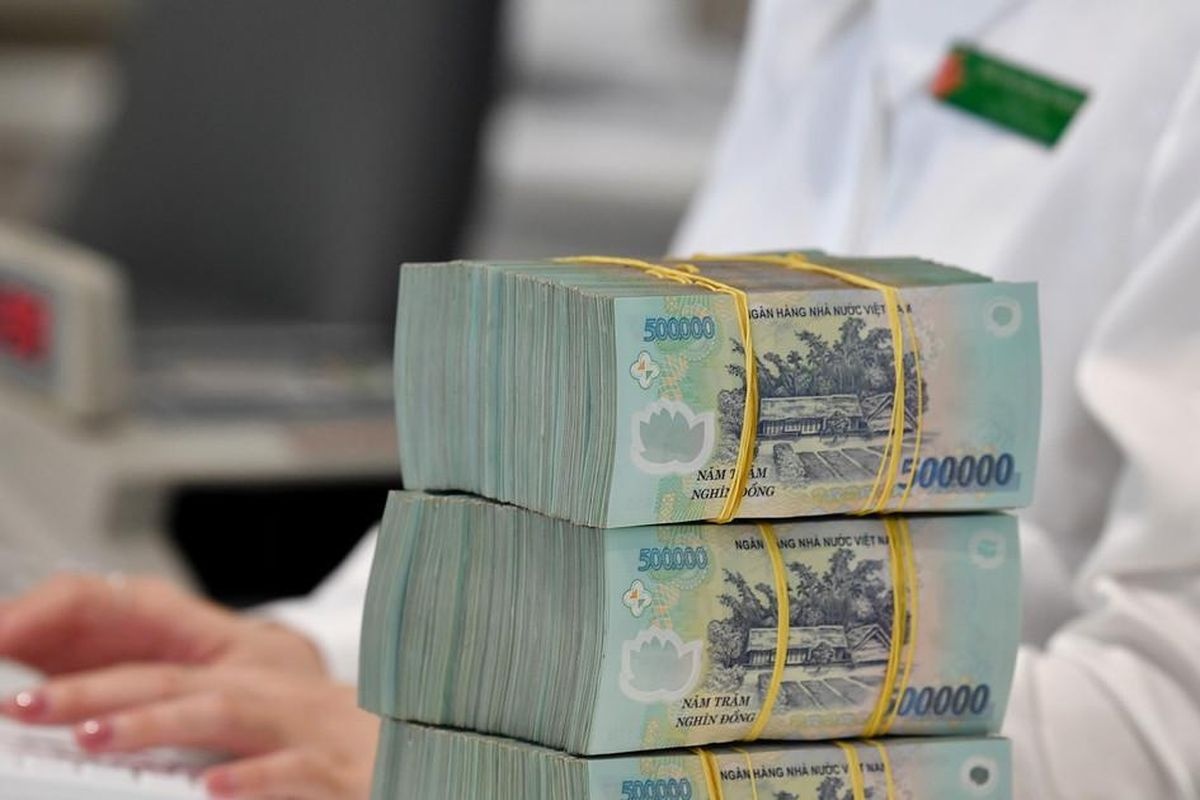
| Tìm điểm cân bằng trong điều hành chính sách tiền tệ - ảnh: ST |
Tiếp đó, ngày 16/9, Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất quỹ liên bang thêm 0,25 điểm phần trăm, đưa phạm vi mục tiêu lên 3,75-4%. Fed nhận định lạm phát vẫn ở mức cao và động thái tăng lãi suất nhằm hỗ trợ đưa lạm phát trở lại mục tiêu 2%. Đây cũng là lần đầu Fed tăng lãi suất kể từ năm 2023. Ngày 18/9, Ngân hàng Trung ương Nhật Bản (BoJ) tiếp tục thay đổi định hướng điều hành, đưa lãi suất chính sách lên khoảng 1,25%, mức cao nhất trong nhiều năm. BoJ hiện định hướng lãi suất qua đêm không có bảo đảm ở quanh mức 1,25%.
Sự thay đổi của các ngân hàng trung ương lớn diễn ra trong lúc áp lực lạm phát tại Việt Nam cũng cần được theo dõi sát. CPI tháng 8/2026 tăng 0,47% so với tháng trước và tăng 4,89% so với cùng kỳ. Bình quân tám tháng, CPI tăng 4,45%, trong khi lạm phát cơ bản tăng 4,24%. Như vậy, lạm phát bình quân đã tiến khá gần ngưỡng mục tiêu khoảng 4,5%, khiến không gian nới lỏng chính sách tiền tệ trở nên hạn chế hơn.
Dù vậy, theo các chuyên gia, diễn biến bên ngoài chưa đồng nghĩa Việt Nam phải lập tức bước vào một chu kỳ thắt chặt tiền tệ. Công ty Chứng khoán ACB (ACBS) cho rằng tác động từ việc Fed tăng lãi suất sẽ không tạo ra cú sốc quá lớn do động thái này về cơ bản đã nằm trong dự báo và kỳ vọng của thị trường. Vấn đề chính là quyết định của Fed làm thu hẹp dư địa điều hành của NHNN, hơn là tạo ra nhu cầu phải thắt chặt chính sách trong nước ngay lập tức.
Cơ sở cho nhận định này là động lực tăng trưởng trong nước vẫn khá tích cực. PMI sản xuất tháng 8 đạt 53,3 điểm; vốn FDI thực hiện tăng 12% so với cùng kỳ và giải ngân đầu tư công tiếp tục cải thiện. ACBS đánh giá tăng trưởng vẫn được dẫn dắt khá rõ bởi sản xuất và đầu tư.
Tuy nhiên, điều đáng quan tâm hơn mức tăng 25 điểm cơ bản của Fed chính là lộ trình chính sách tiếp theo. Theo ông Suan Teck Kin, Giám đốc Khối Nghiên cứu thị trường và Kinh tế toàn cầu, Ngân hàng UOB Singapore, mức tăng lần này nhìn chung đã nằm trong kỳ vọng. Nhưng thông điệp quan trọng hơn là môi trường lãi suất cao có thể kéo dài. UOB dự báo Fed có thể tiếp tục tăng lãi suất vào tháng 12/2026 và đầu năm 2027. Đối với Việt Nam, theo ông Suan Teck Kin, tác động không chỉ nằm ở việc Fed tăng 25 hay 50 điểm cơ bản, mà chủ yếu truyền dẫn qua diễn biến của USD, lợi suất trái phiếu Kho bạc Mỹ dài hạn và khẩu vị rủi ro của nhà đầu tư toàn cầu. Những yếu tố này có thể tạo sức ép lên VND, làm tăng chi phí huy động vốn bằng USD và ảnh hưởng đến dòng vốn đầu tư gián tiếp.
TS. Cấn Văn Lực và Nhóm tác giả Viện Nghiên cứu Kinh tế BIDV cũng cho rằng tác động của đợt tăng lãi suất này không nằm nhiều ở mức tăng 0,25 điểm phần trăm, vốn đã được thị trường dự báo, mà ở tín hiệu về lộ trình tiếp theo và khả năng lãi suất USD neo cao lâu hơn.
“Chênh lệch lãi suất VND - USD vẫn ở mức dương, bình quân khoảng 0,5 điểm phần trăm. Tuy nhiên, nếu Fed tiếp tục tăng lãi suất vào tháng 12, chênh lệch này có thể thu hẹp, trong khi USD mạnh lên sẽ tạo thêm sức ép lên tỷ giá. Diễn biến tỷ giá thời gian tới vì thế phụ thuộc đáng kể vào lộ trình chính sách của Fed, cán cân thương mại và dòng vốn quốc tế”, nhóm nghiên cứu phân tích.
Điểm cân bằng không chỉ nằm ở lãi suất
Theo các chuyên gia, điều này đặt NHNN trước bài toán đa mục tiêu rõ nét hơn, vừa duy trì điều kiện tiền tệ phù hợp để hỗ trợ tăng trưởng, vừa kiểm soát lạm phát, ổn định tỷ giá và duy trì an toàn hệ thống tài chính.
Theo UOB, sự mất cân đối giữa tín dụng và tiền gửi khiến thanh khoản có những thời điểm tương đối căng thẳng, thể hiện qua biến động của lãi suất liên ngân hàng. Trong bối cảnh đó, các chuyên gia UOB nhận định: “Thắt chặt chính sách tiền tệ sẽ không mang lại nhiều hiệu quả trong việc kiềm chế lạm phát do các yếu tố từ phía cung gây ra, trong khi dư địa nới lỏng cũng rất hạn chế”.
UOB dự báo NHNN có thể tiếp tục duy trì lãi suất tái cấp vốn ở mức 4,5% trong phần còn lại của năm 2026 và kéo dài sang năm 2027. Quan điểm này cũng được ông Suan Teck Kin nhấn mạnh khi cho rằng dù áp lực từ bên ngoài gia tăng, NHNN vẫn có khả năng giữ mặt bằng lãi suất điều hành hiện tại và sử dụng linh hoạt hơn các công cụ thanh khoản và ngoại hối.
Nhìn từ kênh tỷ giá, TS. Lê Duy Bình, Giám đốc Economica Việt Nam cho rằng chu kỳ thắt chặt tiền tệ của Fed có thể tạo ra một số áp lực đối với Việt Nam. Lãi suất USD tăng có thể khiến đồng USD mạnh lên, qua đó gây sức ép lên VND. Tuy nhiên, mức độ ảnh hưởng cụ thể còn phụ thuộc vào diễn biến thị trường quốc tế cũng như các yếu tố nội tại của nền kinh tế.
Theo TS. Lê Duy Bình, nếu Fed tăng lãi suất mà Việt Nam tiếp tục duy trì định hướng chính sách tiền tệ hiện nay, bài toán đặt ra sẽ là cân bằng giữa mục tiêu hỗ trợ tăng trưởng, kiểm soát lạm phát và ổn định tỷ giá. Trong bối cảnh đó, điều hành chính sách tiền tệ cần tiếp tục linh hoạt, phối hợp nhiều công cụ nhằm hạn chế các tác động bất lợi từ bên ngoài.
Một yếu tố hỗ trợ đáng kể là nguồn cung ngoại tệ. Dòng vốn FDI tiếp tục duy trì tích cực, kiều hối và nguồn thu từ du lịch góp phần bổ sung ngoại tệ cho nền kinh tế. Theo TS. Lê Duy Bình, cùng với nền tảng kinh tế vĩ mô và các cân đối lớn vẫn tương đối vững chắc, những yếu tố này tạo điều kiện để cơ quan điều hành sử dụng linh hoạt các công cụ nhằm tăng sức chống chịu của thị trường ngoại hối.
Chuyên gia kinh tế tài chính TS. Nguyễn Đức Độ cũng cho rằng nếu việc Fed tăng lãi suất chỉ mang tính điều chỉnh trong ngắn hạn, tác động với Việt Nam sẽ không quá lớn. Với mặt bằng lãi suất trong nước hiện nay cùng các công cụ điều hành của NHNN, vẫn còn dư địa để kiểm soát biến động tỷ giá. Tuy nhiên, về tổng thể, ông cho rằng chính sách tiền tệ nên ưu tiên ổn định kinh tế vĩ mô, kiểm soát lạm phát, lãi suất, tỷ giá, nợ xấu và bảo đảm an toàn hệ thống tài chính, trong khi chính sách tài khóa cần chia sẻ nhiều hơn nhiệm vụ hỗ trợ tăng trưởng.
Các chuyên gia cho rằng, khi dư địa tiền tệ bị giới hạn bởi lạm phát, tỷ giá và thanh khoản, tăng trưởng không thể tiếp tục phụ thuộc quá nhiều vào việc giảm lãi suất hay mở rộng tín dụng ngân hàng.
Theo UOB, công cụ phù hợp hơn trong giai đoạn hiện nay là chính sách tài khóa, đặc biệt thông qua đẩy nhanh giải ngân đầu tư công, cải cách thủ tục hành chính và nâng hiệu quả sử dụng vốn đầu tư. Cách tiếp cận này giúp tạo thêm cầu cho nền kinh tế mà không dồn toàn bộ áp lực hỗ trợ tăng trưởng sang hệ thống ngân hàng.
Cùng với đó, cấu trúc nguồn vốn cũng cần được mở rộng. Bà Thiều Thị Nhật Lệ, Tổng Giám đốc UOBAM Việt Nam, cho rằng việc khuyến khích nhà đầu tư tổ chức trong nước có ý nghĩa quan trọng, bởi đây là nguồn vốn ổn định và dài hạn, có thể bổ sung cho cả thị trường trái phiếu và cổ phiếu. Thị trường trái phiếu doanh nghiệp hiện đã trở thành một kênh huy động vốn trung và dài hạn đáng kể ngoài hệ thống ngân hàng, qua đó góp phần giảm sự phụ thuộc vào tín dụng.
Trong ngắn hạn, trọng tâm của NHNN nhiều khả năng vẫn là bảo đảm ổn định vĩ mô, tỷ giá và thanh khoản hệ thống. Nhưng về dài hạn, việc duy trì tăng trưởng cao sẽ phụ thuộc ngày càng nhiều vào khả năng giảm sự phụ thuộc vào tín dụng ngân hàng, phát triển thị trường vốn và huy động các nguồn vốn dài hạn.
Tin liên quan


Tin khác

Duy trì dư địa giảm lãi suất trong dài hạn
[Emagazine] Đồng lòng hạ lãi suất, tiếp sức mục tiêu tăng trưởng

Đã giải ngân 54,3 nghìn tỷ đồng hỗ trợ doanh nghiệp và các động lực tăng trưởng

Sáng 9/11: Tỷ giá trung tâm giảm 5 đồng

Tín dụng xanh mở thêm nguồn lực cho đầu tư năng lượng sạch

Vốn rẻ tiếp tục 'thẩm thấu' vào nền kinh tế

Lãi suất giảm, bài toán mua nhà vẫn chờ lời giải

Dư địa giảm lãi suất còn đến đâu?

Ngân hàng Nhà nước chủ động điều tiết nguồn vốn, tạo dư địa giảm lãi suất

Sáng 6/11: Tỷ giá trung tâm giảm 8 đồng