Tín dụng bất động sản lĩnh vực du lịch tại TP. Hồ Chí Minh đạt 30 nghìn tỷ đồng

Mặc dù chiếm tỷ trọng nhỏ trong tổng dư nợ tín dụng bất động sản trên địa bàn, song việc không tính phần dư nợ tín dụng cho vay lĩnh vực này trong tổng dư nợ tín dụng bất động sản theo Văn bản 8509/NHNN-CSTT của Ngân hàng Nhà nươc, có tác động tích cực, hỗ trợ và thúc đẩy hoạt động du lịch phát triển - lĩnh vực đã và đang trở thành động lực tăng trưởng kinh tế và là ngành kinh tế mũi nhọn theo Nghị quyết 26-NQ/TW của Bộ Chính trị. Ý nghĩa này, phản ánh trên 3 phương diện.
Thứ nhất, khi không tính dư nợ cho vay nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng (cho vay để xây dựng, cải tạo, mua, thuê mua nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng) vào dư nợ tín dụng bất động sản, các TCTD sẽ chủ động khai thác và sử dụng vốn có hiệu quả để đáp ứng nhu cầu vốn cho lĩnh vực này, qua đó tạo điều kiện để doanh nghiệp, hộ kinh doanh mở rộng và tăng trưởng hoạt động kinh doanh du lịch, thúc đẩy du lịch phát triển.
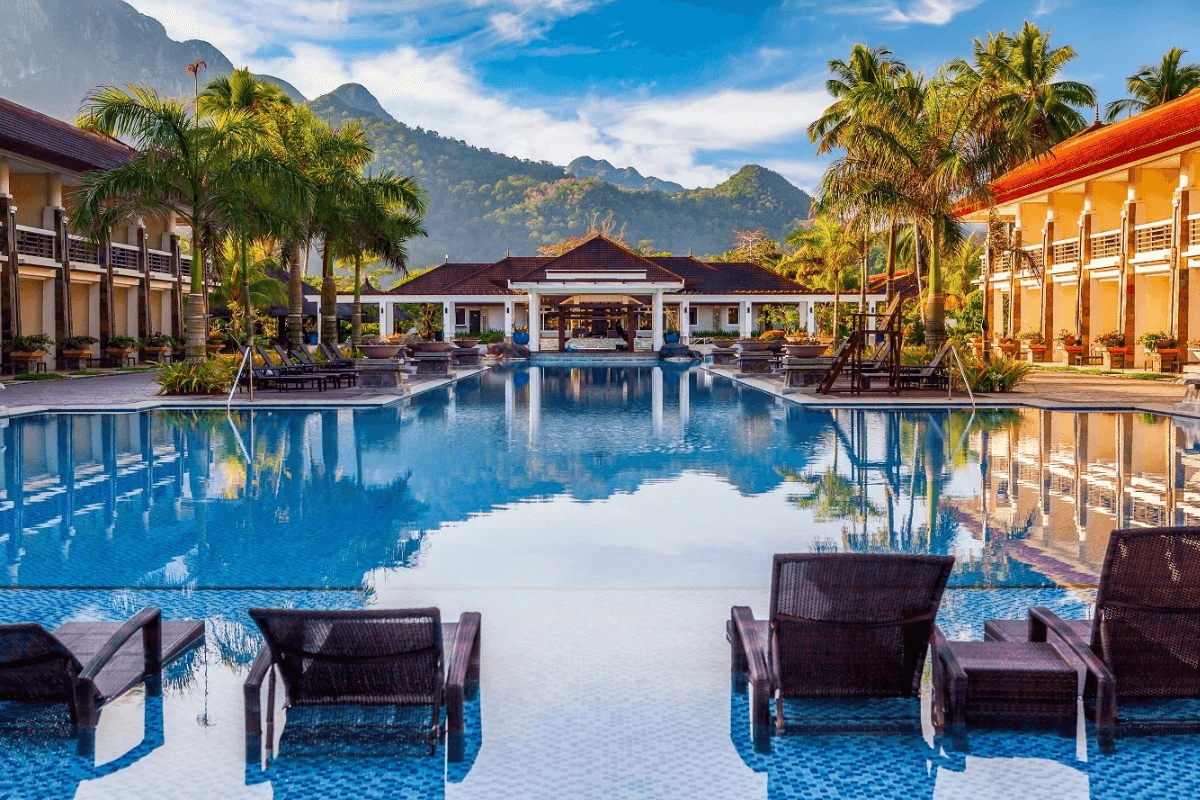 |
| Ảnh minh họa |
Thứ hai, khi ngành du lịch tăng trưởng và phát triển, nhu cầu đầu tư, xây dựng nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng tăng. Vì vậy, việc điều chỉnh này có tác động tích cực để các TCTD mở rộng và tăng trưởng tín dụng vào lĩnh vực nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng. Riêng tín dụng cho vay xây dựng, cải tạo, mua, thuê, thuê mua nhà hàng, khách sạn trên địa bàn đạt 18,4 nghìn tỷ đồng, chiếm 61,3% tổng dư nợ cho vay lĩnh vực này và tăng 10,7% so với cuối năm và tăng 17,7% so với cùng kỳ.
Thứ ba, ngành du lịch là ngành “công nghiệp không khói” và mang lại lợi ích kinh tế toàn diện. Vì vậy, sự phát triển của ngành này, không chỉ thúc đẩy mở rộng tăng trưởng tín dụng để phát triển nhà hàng, khách sạn và khu du lịch sinh thái, nghỉ dưỡng mà còn kích thích tiêu dùng, mua sắm cũng như phát triển dịch vụ ngân hàng và mở rộng thanh toán không dùng tiền mặt trong nền kinh tế. Thực tế tất cả các điểm đến, các khu vực vui chơi giải trí, nhà hàng, khách sạn…đều chấp nhận thanh toán thẻ, cũng như sử dụng mã QR và các phương tiện thanh toán không dùng tiền mặt khác - điều kiện thuận lợi tác động tích cực, hiệu quả đến tín dụng tiêu dùng phục vụ cho nhu cầu chi tiêu mua sắm và du lịch của người dân, thúc đẩy hoạt động bán lẻ và thương mại dịch vụ; sản xuất hàng hóa tiêu dùng phát triển.
Tin liên quan


Tin khác

BAC A BANK tiếp tục chào bán trái phiếu ra công chúng, đa dạng lựa chọn đầu tư
HDBank tiếp tục vào top 50 Forbes Việt Nam trong bước chuyển lớn của thị trường vốn

Phòng giao dịch TPBank Hà Đông chính thức hoạt động tại địa điểm mới

TPBank hoàn tất nền tảng IRB, tự tin bước vào giai đoạn chuyển đổi theo Thông tư 14

Hòa cùng khát vọng phát triển Thủ đô
SACOMBANK khai trương chi nhánh Bắc Giang, mở rộng hiện diện tại khu vực phía Bắc


Tài chính vi mô đồng hành giúp phụ nữ thoát nghèo

Techcom Wealth – Kiến tạo và trao truyền giá trị thế hệ kế tiếp

CIC và CCRC trao đổi kinh nghiệm, hướng tới hợp tác lâu dài