Chỉ số kinh tế:
Ngày 23/10/2026, tỷ giá trung tâm của VND với USD là 25.627 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.396/26.858 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

8 kinh nghiệm từ quốc tế để ngân hàng Việt tiến tới Basel III

Quỳnh Trang
Quỳnh Trang  - 
Sáng 10/10, Viện Chiến lược ngân hàng phối hợp cùng nhóm nghiên cứu Đề tài khoa học và công nghệ cấp Bộ “Nghiên cứu triển khai Basel III tại các ngân hàng thương mại Việt Nam” tổ chức Hội thảo phổ biến kết quả nghiên cứu của đề tài. Đề tài do TS. Nguyễn Khương, Chuyên viên chính Vụ Ổn định tiền tệ - tài chính, NHNN làm chủ nhiệm.
aa
KienlongBank triển khai Basel III, nâng cao năng lực hệ thống quản trị rủi ro Nâng cao năng lực quản trị rủi ro, nhiều nhà băng tích cực triển khai Basel III MB triển khai Basel III trong quản lý rủi ro thanh khoản

Phát biểu khai mạc Hội thảo, PGS.TS. Chu Khánh Lân, Phó Viện trưởng Viện Chiến lược ngân hàng nêu nhận định, trước tác động tiêu cực có tính hệ thống, mất an toàn vi mô, vĩ mô do khủng hoảng tài chính ngân hàng năm 2008, Ủy ban Basel về giám sát ngân hàng đã ban hành chuẩn mực Basel III vào năm 2010 và Basel III cải tiến 7 năm sau đó nhằm mục đích khắc phục lỗ hổng, hạn chế của Basel II và thúc đẩy một ngành ngân hàng có khả năng phục hồi tốt hơn, ổn định tài chính bền vững hơn cả về vi mô và vĩ mô.

Về chủ trương thực hiện Basel III tại Việt Nam, Thủ tướng Chính phủ đã ban hành Quyết định số 689/QĐ-TTg ngày 8/6/2022 phê duyệt Đề án “Tái cơ cấu lại hệ thống các tổ chức tín dụng gắn với xử lý nợ xấu giai đoạn 2021-2025”, trong đó có nội dung “Nghiên cứu, có giải pháp phù hợp để khuyến khích các ngân hàng thực hiện Basel II theo phương pháp nâng cao, hướng đến triển khai Basel III khi tổ chức tín dụng có đủ điều kiện về tài chính, nhân lực”.

Hiện nay, nhiều ngân hàng thương mại tại Việt Nam cũng đang tích cực triển khai Basel III.

8 kinh nghiệm từ quốc tế để ngân hàng Việt tiến tới Basel III
PGS.TS. Chu Khánh Lân, Phó Viện trưởng Viện Chiến lược ngân hàng phát biểu khai mạc Hội thảo

Thay mặt nhóm nghiên cứu, TS. Nguyễn Khương, Chuyên viên chính Vụ Ổn định tiền tệ - tài chính, NHNN chỉ ra 3 cách tiếp cận khi lựa chọn triển khai một phần khuôn khổ Basel III. Đầu tiên đó là cách tiếp cận phân loại theo đối tượng quản lý, trong đó các ngân hàng được chia thành các nhóm dựa trên những tiêu chí nhất định như quy mô, mô hình kinh doanh,… và với mỗi nhóm ngân hàng sẽ có một cơ chế quy định riêng.

Tiếp theo là cách tiếp cận theo hướng đơn giản hóa với từng tiêu chuẩn. Cụ thể, trong đó một số tiêu chuẩn sẽ có các điều kiện miễn trừ mà các ngân hàng thỏa mãn điều kiện đó sẽ không phải tuân thủ tiêu chuẩn này hoặc tuân thủ theo một quy định thay thế theo hướng đơn giản hóa.

Cuối cùng là cách tiếp cận cho toàn hệ thống, trong đó việc triển khai một phần khuôn khổ Basel III được áp dụng thống nhất trên toàn hệ thống mà không tính đến sự khác biệt về quy mô, mô hình kinh doanh của các ngân hàng riêng lẻ.

8 kinh nghiệm từ quốc tế để ngân hàng Việt tiến tới Basel III
TS. Nguyễn Khương, Chuyên viên chính Vụ Ổn định tiền tệ - tài chính, NHNN thay mặt nhóm nghiên cứu trình bày đề tài

Từ thực tế nghiên cứu tình hình triển khai Basel III trên thế giới, nhóm nghiên cứu rút ra 8 bài học cho việc thực hiện Basel III tại Việt Nam.

Thứ nhất, hầu hết các quốc gia, khu vực quốc tế đã nhận ra lợi ích, xu hướng toàn cầu của Basel III và lên phương hướng, kế hoạch triển khai thực hiện.

IMF cho rằng không nhất thiết phải triển khai đầy đủ Basel I/II mới thực hiện một số đổi mới Basel III nhưng trình tự thực hiện là một cân nhắc quan trọng.

Thứ hai, về mức độ ưu tiên thực hiện, hầu hết các NHTM lựa chọn triển khai các mô đun theo cấu trúc từ đơn giản, ít tác động đến phức tạp, nhiều tác động. Đối với các công cụ phức tạp nên áp dụng khi đáp ứng đủ điều kiện cần thiết.

Thứ ba, NHTW và cơ quan quản lý giám sát cần tăng cường và củng cố khuôn khổ pháp lý cho việc triển khai Basel III. Việc xây dựng một chiến lược chuyển đổi sang khung Basel III một cách thận trọng là cần thiết đối với các khu vực tài phán. Các văn bản dưới luật như quy định tín vốn, quy định quản lý rủi ro, lãi suất trên sổ ngân hàng… đảm bảo cho các ngân hàng triển khai đúng quy định, tiến độ thực hiện và giảm thiểu cạnh tranh không lành mạnh và bất bình đẳng giữa các khu vực tài chính.

8 kinh nghiệm từ quốc tế để ngân hàng Việt tiến tới Basel III
Các ý kiến đóng góp tại Hội thảo

Thứ tư, một số thách thức trong triển khai Basel III cho các NHTM như: Thách thức trong việc tăng vốn; khó khăn trong rà soát chiến lược quản lý tài sản và nợ phải trả; làm giảm năng lực đầu tư/cho vay của ngân hàng; khó khăn về cơ sở hạ tầng, quản lý dữ liệu, công nghệ thông tin; hạn chế nguồn nhân lực và năng lực giám sát xuyên biên giới; khó khăn về kỹ thuật triển khai các quy định… cần được nhận diện, cân nhắc, khắc phục trong quá trình triển khai thực hiện Basel III tại ngân hàng.

Thứ năm, về điều kiện để triển khai Basel III hiệu quả, cần có sự phối hợp chính sách kịp thời, đồng bộ giữa các cơ quan quản lý ngân hàng và NHTM trong triển khai thực hiện Basel III như: Tăng cường, phối hợp giữa NHTW và Bộ Tài chính nhằm phát triển thị trường vốn, công cụ vốn và hạ tầng tài chính hỗ trợ cho việc triển khai Basel III. Đơn cử như Indonesia tăng cường phối hợp với các cơ quan quản lý khác hỗ trợ các doanh nghiệp có xếp hạng tín dụng cao phát hành chứng khoán trên thị trường vốn do yêu cầu thanh khoản của Basel III sẽ làm tăng nhu cầu của các ngân hàng đối với các trái phiếu chất lượng cao…

8 kinh nghiệm từ quốc tế để ngân hàng Việt tiến tới Basel III
Toàn cảnh Hội thảo

Thứ sáu, chìa khóa để đảm bảo rằng Basel III là cơ hội cho các ngân hàng là việc lựa chọn kiến trúc công nghệ được sử dụng để thực hiện. Kiến trúc công nghệ này cần phải phù hợp với quy mô và cấu trúc, các quy trình cũng như phạm vi địa lý của ngân hàng. Đồng thời kết hợp tất cả những điều này một cách liền mạch với quy mô và phạm vi của các quy định. Bên cạnh đó, giải pháp cần phải linh hoạt, phù hợp với nhu cầu của ngân hàng và đủ cởi mở để thích ứng với những thay đổi trong hoạt động kinh doanh và các quy định.

Thứ bảy, quản lý rủi ro ngân hàng có tác động đáng kể đến sự ổn định của thị trường tài chính và tăng trưởng kinh tế trong bối cảnh nguồn tài trợ từ ngân hàng vẫn chiếm ưu thế.

Thứ tám, do mô hình giám sát phân tán nên việc triển khai Basel III cần có sự phối hợp chặt chẽ giữa các cơ quan.

Từ 8 kinh nghiệm trên, theo nhóm nghiên cứu, hiện nay, hầu hết các ngân hàng đã thực hiện tốt việc triển khai Basel II theo định hướng của NHNN. Đây chính là kết quả rất tích cực ghi nhận công sức, vai trò của NHNN đối với sự an toàn, lành mạnh của các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài tại Việt Nam trong việc triển khai Basel II.

Thực hiện chủ trương của Chính phủ, trong giai đoạn tới đây, NHNN có thể tiếp tục nghiên cứu, hướng đến việc xây dựng, ban hành các văn bản hướng dẫn triển khai Basel III trong giai đoạn phù hợp.

Quỳnh Trang

Tin liên quan

Tin khác

Quy định về thanh khoản sẽ phân hóa khả năng thích ứng của ngân hàng
Quy định về thanh khoản sẽ phân hóa khả năng thích ứng của ngân hàng

Trao đổi với Thời báo Ngân hàng về Thông tư số 50/2026/TT-NHNN quy định về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của NHTM, chi nhánh ngân hàng nước ngoài, ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng Đầu tư, Công ty cổ phần Chứng khoán An Bình (ABS) cho rằng, các quy định mới về LCR, NSFR và tài sản có tính thanh khoản cao sẽ đặt ra yêu cầu cao hơn đối với quản trị thanh khoản, cấu trúc nguồn vốn và chất lượng tài sản của các ngân hàng.
Minh bạch dòng vốn để phát triển trái phiếu chính phủ xanh

Minh bạch dòng vốn để phát triển trái phiếu chính phủ xanh

Trái phiếu chính phủ xanh được kỳ vọng mở ra hướng phát triển mới cho thị trường vốn Việt Nam, tạo thêm nguồn lực dài hạn cho các dự án bảo vệ môi trường và thúc đẩy mục tiêu tăng trưởng xanh.
Hội nghị

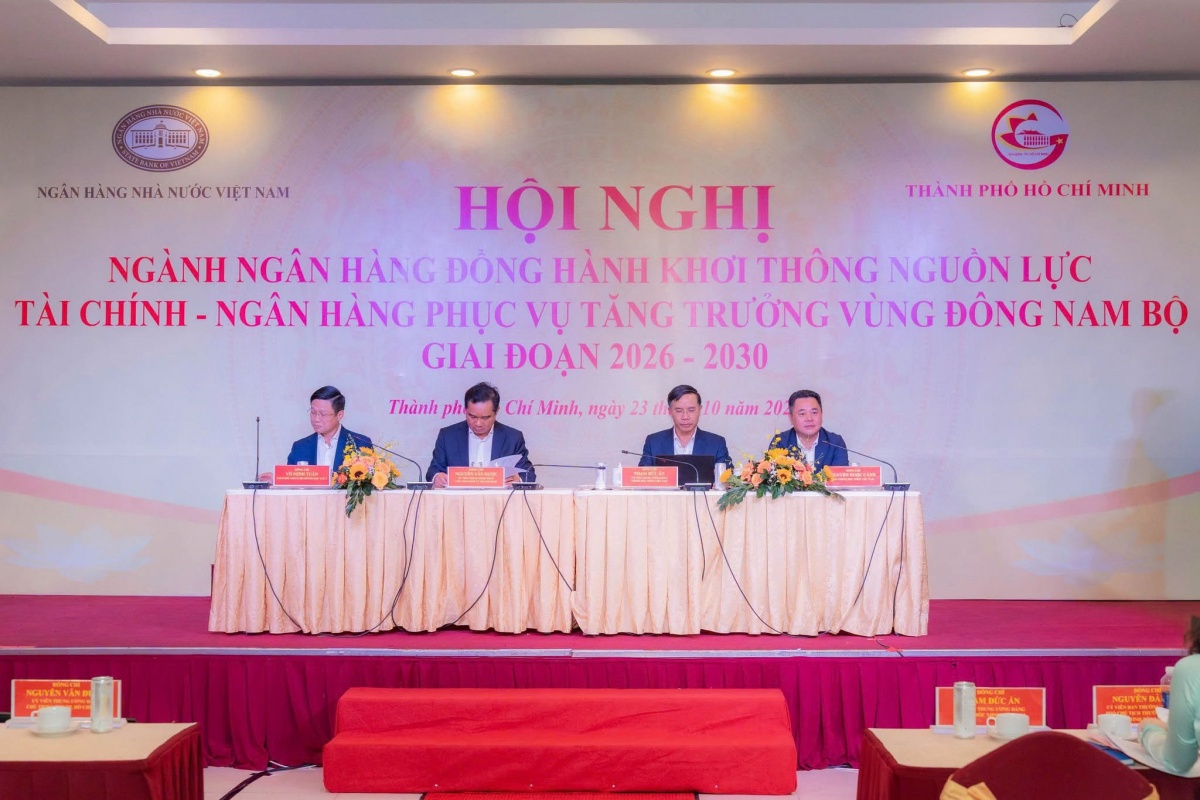
Hội nghị 'Ngành ngân hàng đồng hành khơi thông nguồn lực Tài chính - Ngân hàng phục vụ tăng trưởng vùng Đông Nam Bộ'

Chiều ngày 23/10/2026 tại TP. Hồ Chí Minh sẽ diễn ra hội nghị: “Ngành ngân hàng đồng hành khơi thông nguồn lực Tài chính- Ngân hàng phục vụ tăng trưởng vùng Đông Nam Bộ”, do Ngân hàng Nhà nước phối hợp cùng UBND TP. Hồ Chí Minh, TP. Đồng Nai và tỉnh Tây Ninh tổ chức nhằm nắm bắt, tháo gỡ khó khăn cho doanh nghiệp và bàn giải pháp khơi thông nguồn lực tài chính - ngân hàng để đáp ứng nhu cầu vốn cho tăng trưởng kinh tế 2 con số vùng Đông Nam Bộ. Hội nghị có ý nghĩa rất quan trọng và có tác động hiệu ứng toàn diện không chỉ trong ngắn hạn mà xuyên suốt giai đoạn 2026-2030.
Sáng 23/10: Tỷ giá trung tâm giảm 5 đồng

Sáng 23/10: Tỷ giá trung tâm giảm 5 đồng

Ngày 23/10, NHNN niêm yết tỷ giá trung tâm ở mức 25.627 đồng, giảm 5 đồng so với phiên trước. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 5-30 đồng so với phiên trước.
Techcombank nhập cuộc giảm lãi suất

Techcombank nhập cuộc giảm lãi suất

Sau chỉ đạo của Chính phủ và Ngân hàng Nhà nước, Techcombank triển khai giảm lãi suất cho vay, với mức giảm tới 2%/năm. Các chương trình ưu đãi lãi suất tập trung vào lĩnh vực sản xuất, kinh doanh, góp phần giảm chi phí vốn cho doanh nghiệp và người dân, với quy mô 40.000 tỷ đồng, đồng thời ngân hàng cũng giảm lãi suất tiền gửi 0.5% cho các kỳ hạn từ 6 tháng trở lên, áp dụng với toàn bộ khách hàng cá nhân và doanh nghiệp.
Sau khách hàng doanh nghiệp, SACOMBANK tiếp tục hạ lãi suất cho vay khách hàng cá nhân thấp nhất từ 1,5% đến 2%
Sau khách hàng doanh nghiệp, SACOMBANK tiếp tục hạ lãi suất cho vay khách hàng cá nhân thấp nhất từ 1,5% đến 2%

Tiếp tục thực hiện chủ trương của Chính phủ và Ngân hàng Nhà nước (NHNN) về giảm mặt bằng lãi suất, SACOMBANK triển khai thêm gói tín dụng ưu đãi với tổng quy mô 20.000 tỷ đồng, tập trung hỗ trợ nhóm khách hàng cá nhân với mức giảm lãi suất từ 1,5% đến 2%/năm.
ĐBQH Trần Hoàng Ngân: Nâng cao khả năng hấp thụ vốn không thể chỉ dựa vào giảm lãi suất
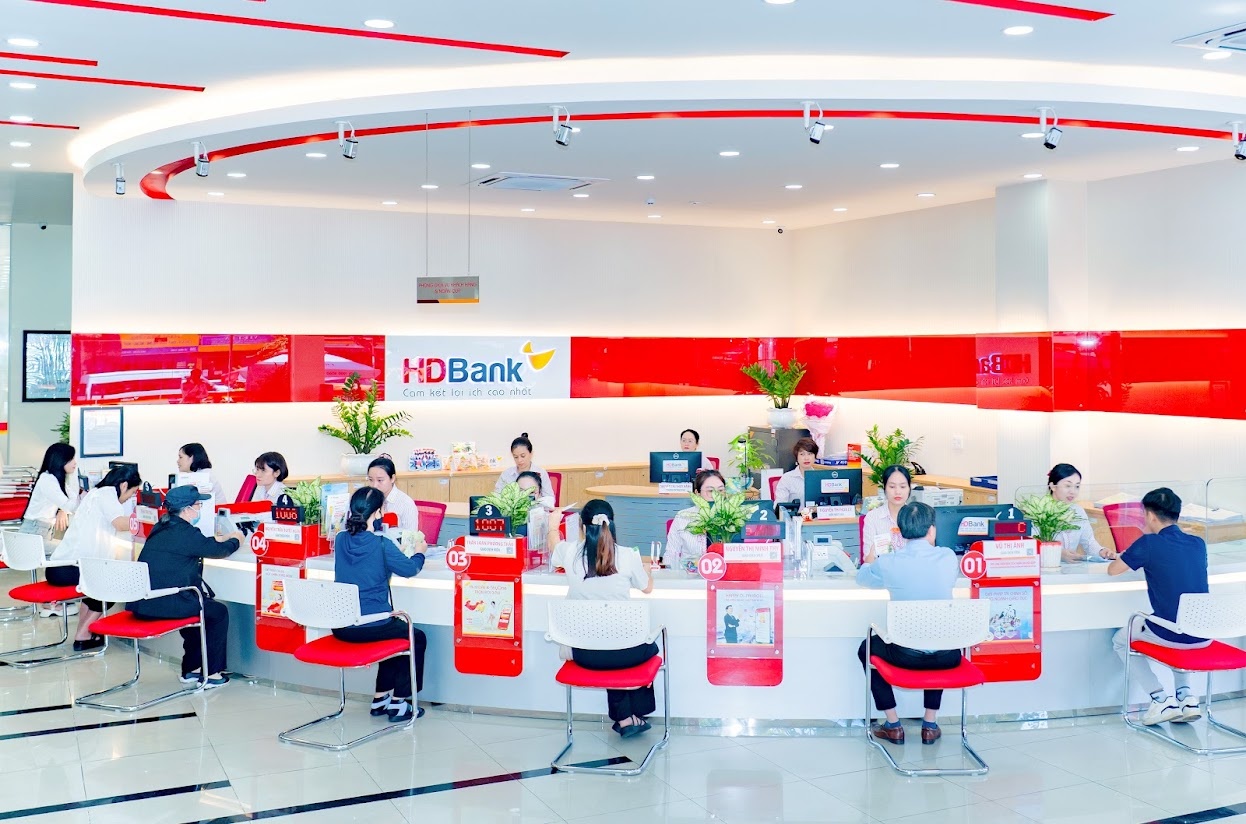
ĐBQH Trần Hoàng Ngân: Nâng cao khả năng hấp thụ vốn không thể chỉ dựa vào giảm lãi suất

Trong nỗ lực hỗ trợ nền kinh tế thực hiện mục tiêu tăng trưởng hai con số, Chính phủ và Ngân hàng Nhà nước vừa chỉ đạo các ngân hàng thương mại triển khai các giải pháp giảm lãi suất, với mức giảm lãi suất cho vay 1,5-2%, chấp nhận chia sẻ lợi nhuận để hỗ trợ doanh nghiệp. Trao đổi với phóng viên Thời báo Ngân hàng, đại biểu Quốc hội (ĐBQH) Trần Hoàng Ngân (Đoàn TP. Hồ Chí Minh) đã đánh giá rất cao chỉ đạo này, đồng thời nhấn mạnh yêu cầu phát huy dư địa chính sách tài khóa, nâng cao khả năng hấp thụ vốn và phát triển thị trường vốn để chia sẻ áp lực với hệ thống ngân hàng…
HDBank tiếp tục dành 5.000 tỷ đồng, giảm lãi suất 1,5%/năm cho khách hàng cá nhân và doanh nghiệp siêu nhỏ
HDBank tiếp tục dành 5.000 tỷ đồng, giảm lãi suất 1,5%/năm cho khách hàng cá nhân và doanh nghiệp siêu nhỏ

Tiếp nối gói tín dụng 10.000 tỷ đồng dành cho doanh nghiệp vừa triển khai ngày 20/10/2026, HDBank dành thêm 5.000 tỷ đồng cho khách hàng cá nhân và doanh nghiệp siêu nhỏ vay sản xuất kinh doanh và phát triển nông nghiệp, với mức giảm lãi suất 1,5%/năm, góp phần giảm chi phí vốn và tiếp sức cho người dân mở rộng sản xuất.
Ngân hàng tăng thu ngoài lãi, giảm dần phụ thuộc vào tín dụng

Ngân hàng tăng thu ngoài lãi, giảm dần phụ thuộc vào tín dụng

Thu nhập từ dịch vụ, thanh toán, bảo hiểm và ngoại hối tăng trưởng tích cực, trở thành điểm sáng trong cơ cấu thu nhập của nhiều ngân hàng trong 9 tháng đầu năm 2026. Khi biên lãi ròng tiếp tục chịu sức ép, đa dạng hóa nguồn thu giúp các nhà băng củng cố lợi nhuận, song yêu cầu đặt ra là xây dựng được những nguồn thu ổn định, gắn với nhu cầu thực của khách hàng.
NHNN tiếp tục chỉ đạo về việc giảm mặt bằng lãi suất

NHNN tiếp tục chỉ đạo về việc giảm mặt bằng lãi suất

Để tiếp tục thực hiện quyết liệt các giải pháp giảm mặt bằng lãi suất, góp phần hỗ trợ phát triển sản xuất, kinh doanh theo chỉ đạo của của Chính phủ, Thủ tướng Chính phủ, trên cơ sở kết luận của Thống đốc Ngân hàng Nhà nước Việt Nam (NHNN) tại cuộc họp ngày 19/10/2026, NHNN vừa ban hành công văn số 9736/NHNN-CSTT ngày 21/10/2026 quán triệt các NHTM thực hiện quyết liệt nhiệm vụ được giao và chịu trách nhiệm trước pháp luật, trước Thống đốc NHNN và các cấp có thẩm quyền về việc giảm mặt bằng lãi suất.