Bài 1: Hiểu đúng để làm đúng

“Củ cà rốt và con lừa”
Năm 2024, dư luận xã hội không khỏi bất ngờ trước khối tài sản, tiền vàng khủng trong đường dây lừa đảo xuyên quốc gia của TikToker Mr Pips Phó Đức Nam và đồng bọn. Hàng nghìn nạn nhân “sập bẫy” thông qua 21 sàn chứng khoán quốc tế chỉ vì tin vào những hình ảnh bóng bẩy, giàu có của đối tượng Nam.
Mới đây nhất, gần 400 cá nhân và khoảng 100 doanh nghiệp lại ngỡ ngàng phát hiện mình bị lừa khi mua đồng tiền năng lượng của Hồ Quốc Thân, Tổng Giám đốc kiêm người sáng lập Công ty Triệu Nụ Cười. Đối tượng này đã bịa đặt thông tin về “nguồn tiền di sản 48 nước” và “Kho vàng Bác Hồ” nhằm bán đồng “QFS” với giá từ 3,4 triệu đến 5,2 triệu/đồng, khiến gần 30 tỷ đồng của hàng trăm nạn nhân “bốc hơi”.
Theo cơ quan chức năng, thủ đoạn chính mà các đối tượng trong đường dây lừa đảo trên mạng sử dụng là “củ cà rốt và con lừa”. Ban đầu, nhà đầu tư sẽ được mời gọi tham gia các gói giao dịch giá trị thấp, dễ dàng rút tiền và có lãi. Sau đó, các gói giao dịch này sẽ được nâng cấp dần dần. Đến một ngưỡng nhất định, tài khoản sẽ bị “cháy”. Khi nhà đầu tư thua lỗ, thậm chí hết sạch tiền, các đối tượng tiếp tục tạo ra những kịch bản hứa hẹn để họ nạp thêm tiền với hy vọng gỡ gạc. Đến khi nhà đầu tư không còn khả năng tài chính, mọi kênh liên lạc sẽ bị chặn.
 |
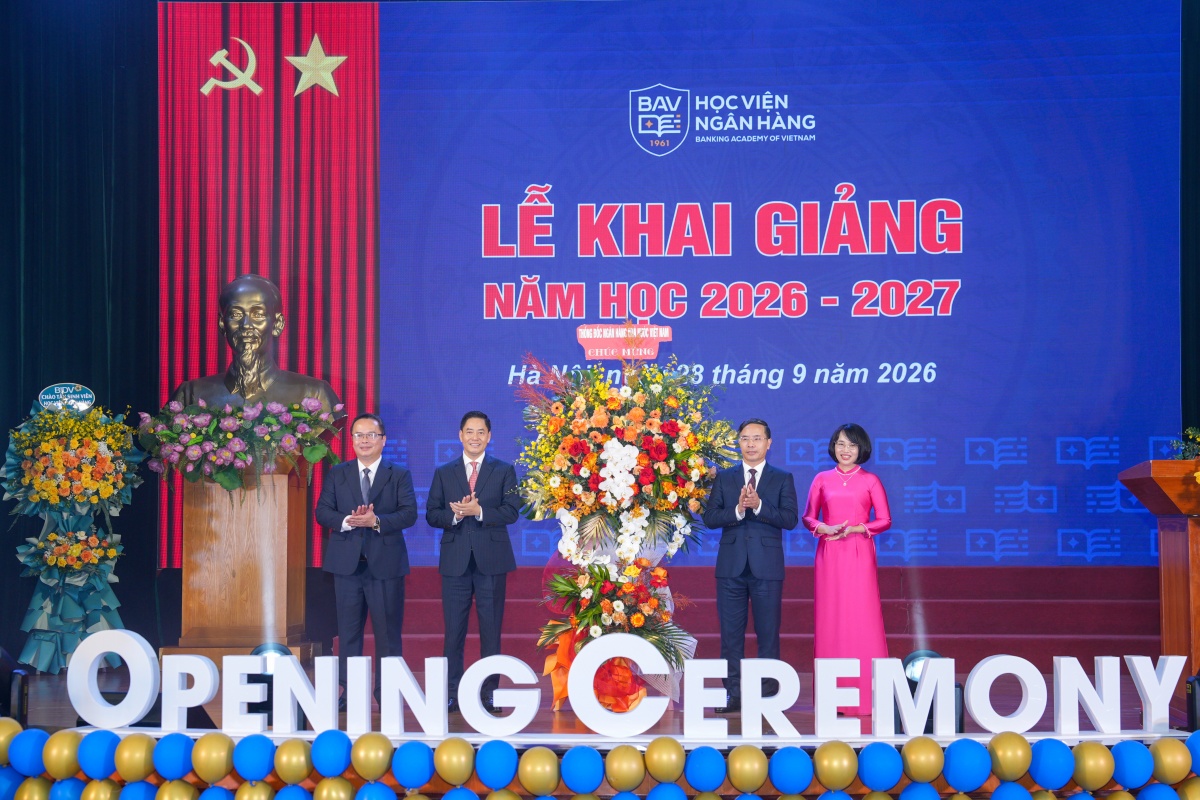
| Giáo dục tài chính cho sinh viên vô cùng quan trọng trong bối cảnh các dịch vụ tài chính số, đầu tư ngày càng phát triển mạnh mẽ |
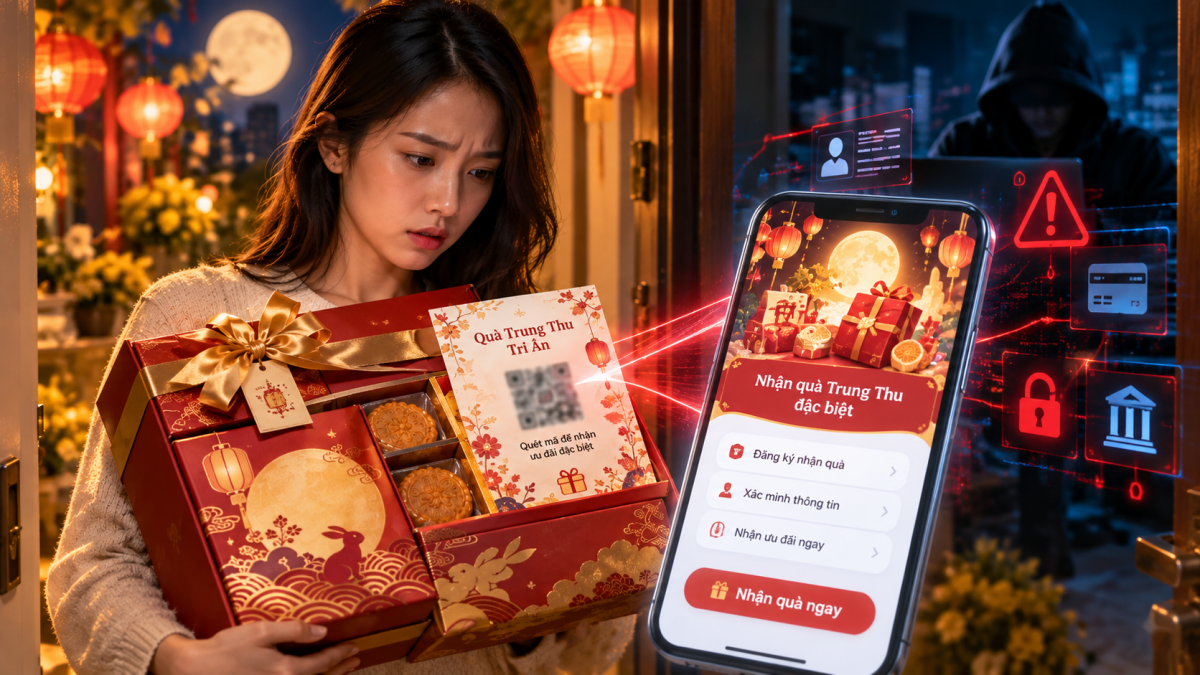
Không chỉ lừa đảo qua các hình thức đầu tư, tội phạm mạng còn dùng nhiều thủ đoạn để chiếm đoạt tiền của người dùng thông qua nhiều phương thức khác. Báo cáo mới nhất về tình hình an toàn thông tin tại Việt Nam do Viettel Cyber Security (VCS) thực hiện cho thấy mức độ gia tăng đáng báo động của các cuộc tấn công mạng trong năm 2024 vừa qua. Theo báo cáo, hơn 14,5 triệu tài khoản tại Việt Nam đã bị rò rỉ trên không gian mạng, chiếm 12% tổng số tài khoản lộ lọt toàn cầu. Các cuộc tấn công DDoS đã lên tới hơn 924 nghìn cuộc, tăng 34% so với năm 2024, đạt đến quy mô hơn 1 Tbps, gây ra gián đoạn nghiêm trọng đối với hệ thống tài chính, công nghệ và các dịch vụ quan trọng.
Bên cạnh đó, trong năm 2024, cũng chứng kiến sự bùng nổ của việc rao bán thông tin người dùng, dữ liệu hệ thống cùng nhiều dữ liệu nhạy cảm của các doanh nghiệp lớn tại Việt Nam. Cụ thể, ghi nhận 134 vụ lộ lọt dữ liệu với khoảng 294 triệu bản ghi dữ liệu khách hàng, 184.3 GB dữ liệu.
Bước sang năm 2025, dự báo tình hình an ninh mạng sẽ tiếp tục diễn biến phức tạp với sự xuất hiện của nhiều mối đe dọa mới. Các chuyên gia nhận định rằng tội phạm mạng sẽ tăng cường sử dụng trí tuệ nhân tạo (AI) để thực hiện các cuộc tấn công tinh vi hơn, đặc biệt là thông qua việc tạo ra các nội dung giả mạo như giọng nói và video (deepfake) nhằm lừa đảo hay thậm chí là xâm nhập hệ thống. Đáng chú ý, theo chuyên gia, ngành tài chính - ngân hàng vẫn là nhóm đứng đầu về các cuộc tấn công lừa đảo, giả mạo, khi liên quan trực tiếp đến túi tiền của người dân.
 |
| Việc giáo dục tài chính tốt sẽ giúp hướng tới mục tiêu “không ai bị bỏ lại phía sau trong việc tiếp cận các dịch vụ tài chính” |
Trang bị “áo giáp” cho mỗi người dân
Để tránh bị sập bẫy lừa đảo trên không gian mạng trong thời gian tới, Thượng tá Nguyễn Thăng Long Phó Trưởng phòng Tham mưu Công an TP. Hồ Chí Minh cho rằng, người dân cần nâng cao cảnh giác, thường xuyên theo dõi, cập nhật thông tin tuyên truyền từ các trang chính thống về phương thức và thủ đoạn của tội phạm lừa đảo; chú ý bảo vệ thông tin, dữ liệu cá nhân trong quá trình tham gia các hoạt động trên môi trường mạng. Ngoài ra, không chia sẻ thông tin cá nhân, hình thẻ căn cước, bảo hiểm y tế, giấy đăng ký xe hoặc các loại giấy tờ có chứa thông tin cá nhân của mình và người khác lên mạng xã hội.
Thực tế, dù đã được các cơ quan chức năng liên tục phát đi nhiều cảnh báo, nhưng nhiều người vẫn mắc bẫy lừa đảo. Một trong những giải pháp căn cơ và lâu dài đó là trang bị kiến thức tài chính cho mỗi người dân. Đó cũng là một trong năm mục tiêu lớn được đặt ra tại chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng đến năm 2030. Ngoài ra, nhiệm vụ truyền thông giáo dục tài chính còn được đề cập tới tại các Đề án của Chính phủ như: Đề án nâng cao khả năng tiếp cận dịch vụ ngân hàng cho nền kinh tế, Đề án phát triển thanh toán không dùng tiền mặt tại Việt Nam giai đoạn 2021 – 2025, Đề án đẩy mạnh thanh toán qua ngân hàng đối với các dịch vụ công: thuế, điện, nước, học phí, viện phí và chi trả các chương trình an sinh xã hội,…
Việc giáo dục tài chính tốt sẽ giúp hướng tới mục tiêu “không ai bị bỏ lại phía sau trong việc tiếp cận các dịch vụ tài chính”, nâng cao nhận thức của công chúng về các sản phẩm, dịch vụ ngân hàng, hạn chế rủi ro cho người tiêu dùng sử dụng các sản phẩm, dịch vụ tài chính, đẩy lùi tín dụng đen…
Bên cạnh đó, TTKDTM đang phát triển mạnh mẽ. Theo thống kê đến tháng 11/2024 của NHNN, giá trị giao dịch TTKDTM tăng 34,54%; qua kênh Internet tăng 33%, qua kênh điện thoại di động tăng 34,34%; giao dịch qua QR Code tăng 84,77% so với cùng kỳ tháng 11 năm 2023. Chính vì vậy, việc giáo dục tài chính lại càng trở nên quan trọng khi người dân đang dịch chuyển dần các giao dịch lên môi trường số.
| Thủ tướng Chính phủ Phạm Minh Chính: Người dân được thụ hưởng thành quả và bảo vệ an toàn khi tiếp cận các dịch vụ tài chính Trong phiên họp thứ 2 của Ban Chỉ đạo quốc gia về tài chính toàn diện, Thủ tướng Chính phủ Phạm Minh Chính nhấn mạnh, mục tiêu đảm bảo tiếp cận tài chính rộng khắp, bao trùm, toàn diện, bình đẳng, mọi người dân ở mọi nơi được thụ hưởng thành quả và bảo vệ an toàn khi tiếp cận các dịch vụ tài chính. Trong đó, người đứng đầu Chính phủ nhấn mạnh, công tác truyền thông, giáo dục, nâng cao kiến thức, hiểu biết về tài chính và kỹ năng sử dụng dịch vụ tài chính cho người dân, thúc đẩy hoạch định tài chính cá nhân cần tiếp tục được chú trọng, đẩy mạnh hơn nhằm giúp cho người dân thấy được sự tiện ích, an toàn và tự tin khi tham gia sử dụng các sản phẩm, dịch vụ tài chính chính thức. |
Bài 2: Giáo dục tài chính và “4 khó”, “4 dễ”
Tin liên quan


Tin khác

Người dân hay dùng WiFi khi đi cà phê cần chú ý thông báo mới nhất từ công an

Vay tiền online bị lừa đảo, làm gì để bảo vệ quyền lợi?

Đưa kiến thức tài chính đến gần với người vay tiêu dùng

Người dưới 18 tuổi cần giấy tờ gì khi gửi tiết kiệm?

Thẻ tín dụng còn hạn mức nhưng vì sao vẫn không thanh toán được?

Mua nhà trả góp, cần tránh những ‘bẫy’ tài chính nào?
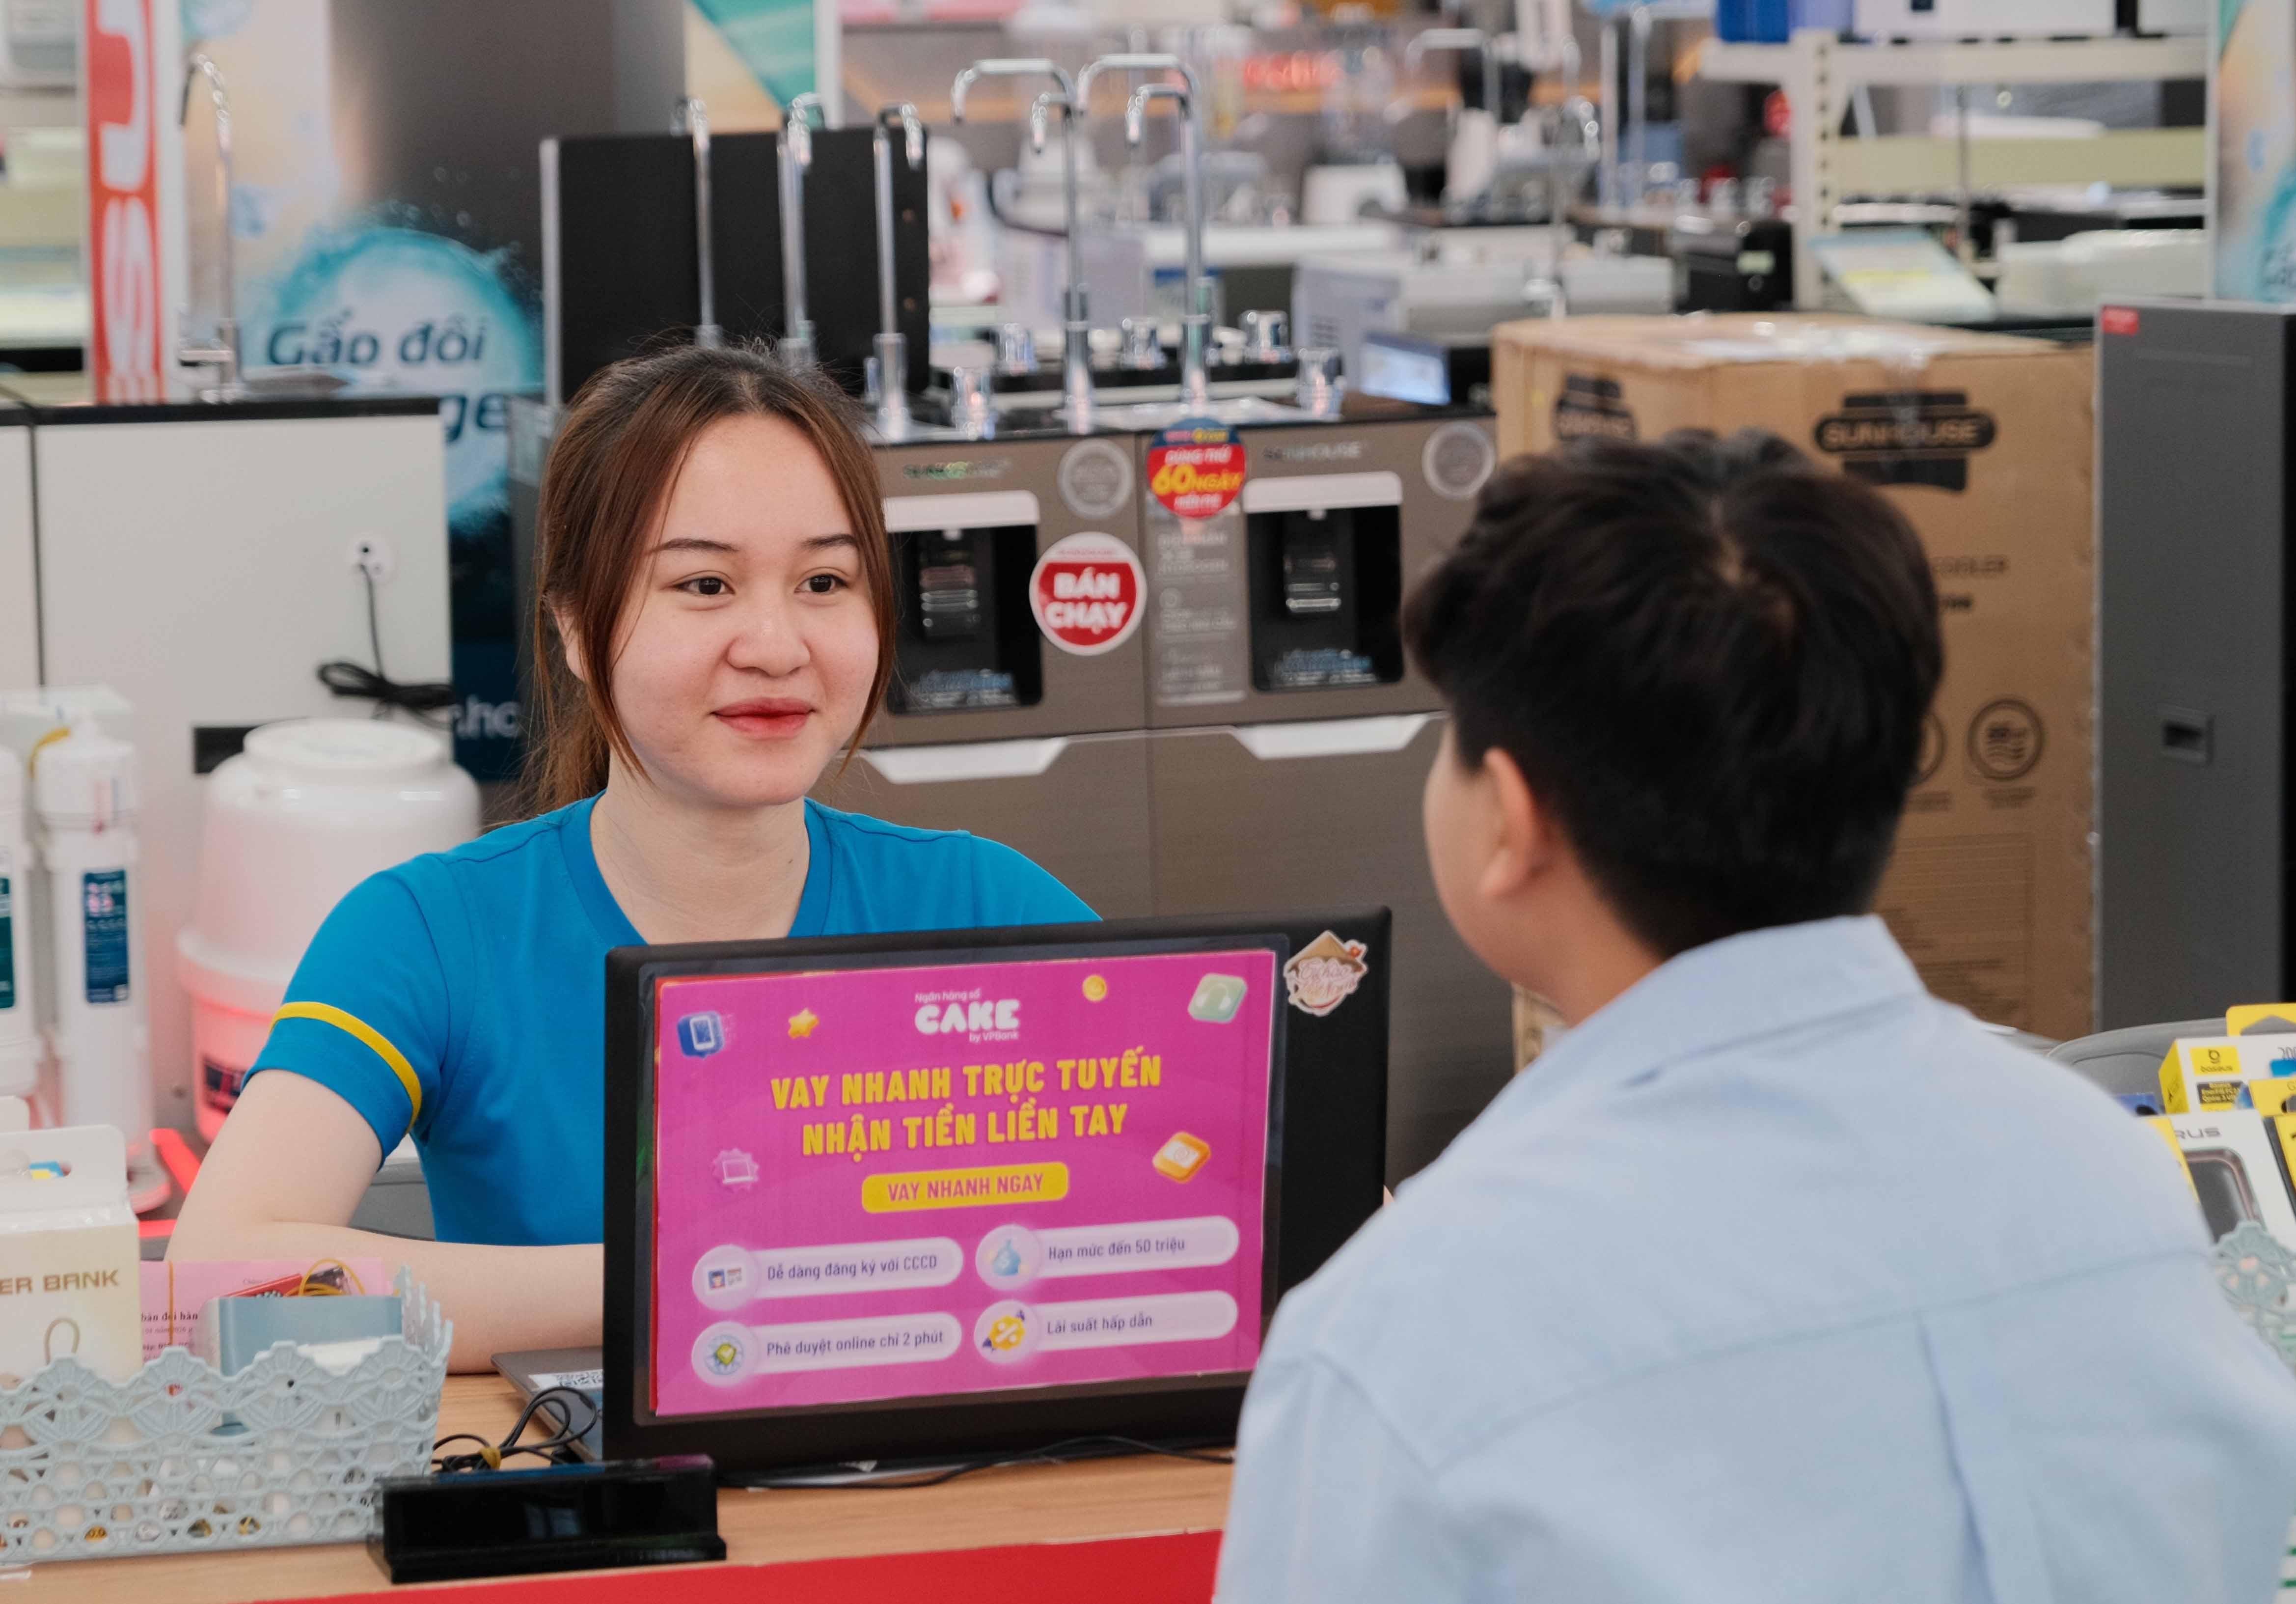
Dịch vụ tài chính mở rộng theo hệ sinh thái bán lẻ

Ngân hàng thu phí thẻ: đâu là căn cứ tính?

Lộ mã OTP, mất tiền tài khoản: Nên làm gì?

Nợ thẻ tín dụng, nên làm gì để kiểm soát và trả dần?