Chuyển hóa vốn tín dụng thành năng lực sản xuất mới

Công nghiệp hỗ trợ đang được xác định là một trong những mắt xích quan trọng để nâng cao năng lực cạnh tranh của nền công nghiệp. Từ thực tế hoạt động của doanh nghiệp, ông đánh giá như thế nào về vai trò của nguồn vốn ngân hàng đối với sự phát triển của công nghiệp hỗ trợ nói chung và công nghiệp hỗ trợ Hà Nội nói riêng?
Đối với doanh nghiệp công nghiệp hỗ trợ, vốn là yếu tố quyết định khả năng đầu tư chiều sâu, đổi mới công nghệ và nâng cao chất lượng sản phẩm. Đây là ngành có đặc thù rất khác so với một số lĩnh vực kinh doanh thông thường. Muốn trở thành nhà cung ứng cho các tập đoàn lớn, đặc biệt là các doanh nghiệp FDI, doanh nghiệp phải liên tục đầu tư vào máy móc, dây chuyền, khuôn mẫu, thiết bị kiểm tra, phòng thử nghiệm, hệ thống quản trị chất lượng và nguồn nhân lực.
Trong khi đó, thời gian thu hồi vốn của nhiều dự án đầu tư trong công nghiệp hỗ trợ tương đối dài. Doanh nghiệp phải bỏ vốn trước để đầu tư năng lực sản xuất, nhưng để có được đơn hàng ổn định và thu hồi vốn lại cần một quá trình xây dựng uy tín, đáp ứng tiêu chuẩn và tham gia từng bước vào chuỗi cung ứng. Vì vậy, nếu chỉ dựa vào nguồn vốn tự có, nhiều doanh nghiệp rất khó thực hiện các dự án nâng cấp quy mô và công nghệ.
Đặc biệt với các DNNVV - lực lượng chiếm tỷ trọng lớn trong hệ sinh thái công nghiệp hỗ trợ, khả năng tích lũy vốn còn hạn chế. Một doanh nghiệp nếu thiếu vốn để đầu tư thêm máy móc, mở rộng nhà xưởng hoặc đáp ứng một tiêu chuẩn kỹ thuật mới thì vẫn khó có thể trở thành nhà cung ứng cấp bậc cao.
Ở góc độ đó, nguồn vốn ngân hàng có ý nghĩa rất quan trọng. Tín dụng giúp doanh nghiệp biến những kế hoạch đầu tư thành năng lực sản xuất thực tế. Khi tiếp cận được nguồn vốn phù hợp, doanh nghiệp có điều kiện đầu tư công nghệ, nâng công suất, cải thiện chất lượng, rút ngắn thời gian giao hàng và đáp ứng những yêu cầu ngày càng cao của khách hàng.
Với Hà Nội, vai trò này càng rõ nét khi thành phố đang định hướng phát triển công nghiệp hỗ trợ theo hướng hình thành mạng lưới sản xuất hiện đại, đa tầng cung ứng và tăng cường liên kết với các doanh nghiệp trong nước cũng như các tập đoàn đa quốc gia. Chương trình phát triển công nghiệp hỗ trợ Hà Nội giai đoạn 2026 -2030, định hướng đến năm 2035 đặt mục tiêu đến năm 2030 có khoảng 1.200 doanh nghiệp hoạt động trong lĩnh vực này, trong đó trên 40% doanh nghiệp có hệ thống sản xuất và sản phẩm đạt tiêu chuẩn quốc tế, đủ năng lực cung ứng cho mạng lưới sản xuất toàn cầu của các tập đoàn đa quốc gia tại Việt Nam.
Để đạt mục tiêu đó, tôi cho rằng vốn tín dụng cần được nhìn nhận không đơn thuần là một nguồn vốn lưu động mà phải trở thành một trong những động lực thúc đẩy đầu tư dài hạn, đầu tư chiều sâu của doanh nghiệp.
Thời gian qua, ngành Ngân hàng đã triển khai nhiều giải pháp hỗ trợ doanh nghiệp như giảm mặt bằng lãi suất, đơn giản hóa thủ tục, tăng khả năng tiếp cận tín dụng và triển khai các chương trình tín dụng ưu đãi đối với những lĩnh vực ưu tiên. Từ góc nhìn của cộng đồng doanh nghiệp công nghiệp hỗ trợ Hà Nội, ông đánh giá như thế nào về sự đồng hành này?
Có thể nói, việc ngành Ngân hàng chủ động giảm lãi suất và triển khai các giải pháp tăng khả năng tiếp cận vốn đã tạo thêm dư địa tài chính cho doanh nghiệp. Với doanh nghiệp công nghiệp hỗ trợ, đây là vấn đề rất thiết thực.
Chúng tôi cũng đánh giá cao việc NHNN đã chỉ đạo các TCTD tiếp tục tiết giảm chi phí, tạo điều kiện giảm mặt bằng lãi suất cho vay, với định hướng mức giảm khoảng 1-2 điểm phần trăm đối với các khoản vay phù hợp. Nhiều NHTM đã nhanh chóng triển khai các chương trình tín dụng với quy mô lớn, trong đó có những gói tín dụng lên tới hàng trăm nghìn tỷ đồng, nhằm hỗ trợ doanh nghiệp và các lĩnh vực ưu tiên.
Từ thực tế làm việc với các doanh nghiệp hội viên, tôi cho rằng điều doanh nghiệp quan tâm không chỉ là lãi suất bao nhiêu, mà còn là khả năng tiếp cận nguồn vốn, thời hạn vay, điều kiện tín dụng và mức độ phù hợp giữa dòng tiền của doanh nghiệp với phương án vay vốn.
Tôi cũng đánh giá cao xu hướng các ngân hàng ngày càng quan tâm hơn đến việc thiết kế sản phẩm tín dụng phù hợp với từng nhóm doanh nghiệp, thay vì áp dụng một cách tiếp cận đồng nhất. Bởi đặc thù của doanh nghiệp sản xuất là nhu cầu vốn thường không chỉ phát sinh trong một thời điểm. Doanh nghiệp có thể cần vốn để mua nguyên vật liệu, vốn cho đơn hàng, vốn đầu tư máy móc, vốn mở rộng nhà xưởng và vốn để thực hiện chuyển đổi công nghệ.
Về phía doanh nghiệp, chúng tôi cũng xác định trách nhiệm của mình là phải minh bạch tài chính, nâng cao năng lực quản trị, xây dựng phương án kinh doanh khả thi và sử dụng vốn đúng mục đích. Doanh nghiệp muốn ngân hàng đồng hành thì trước hết phải chứng minh được năng lực và uy tín của mình.
Từ thực tế ở các doanh nghiệp, ngoài việc giảm lãi suất, thì đâu là những hỗ trợ cần ưu tiên để doanh nghiệp công nghiệp hỗ trợ tiến sâu hơn vào chuỗi cung ứng, thưa ông?
Theo tôi, ngoài lãi suất, có ít nhất 4 nhóm hỗ trợ mà doanh nghiệp công nghiệp hỗ trợ rất cần.
Trước hết là hỗ trợ tiếp cận vốn theo đúng nhu cầu đầu tư của doanh nghiệp sản xuất. Doanh nghiệp cần những khoản vay có kỳ hạn phù hợp với vòng đời dự án, đặc biệt đối với đầu tư máy móc, thiết bị, công nghệ và nhà xưởng. Nếu thời hạn vay quá ngắn, doanh nghiệp sẽ chịu áp lực dòng tiền rất lớn trong giai đoạn đầu tư.
Thứ hai là tăng cường kết nối ngân hàng với doanh nghiệp và các doanh nghiệp đầu chuỗi. Đây là điểm tôi cho rằng có thể tạo ra hiệu quả rất lớn. Khi doanh nghiệp công nghiệp hỗ trợ có đơn hàng từ doanh nghiệp lớn hoặc doanh nghiệp FDI, ngân hàng có thêm cơ sở để đánh giá khả năng tạo dòng tiền. Ngược lại, doanh nghiệp cũng có thể chủ động hơn trong việc xây dựng phương án vay vốn.
Thứ ba là hỗ trợ doanh nghiệp nâng cao năng lực quản trị và tiêu chuẩn hóa sản xuất. Vốn tín dụng rất quan trọng nhưng không thể thay thế năng lực nội tại của doanh nghiệp. Doanh nghiệp cần được hỗ trợ về tiêu chuẩn quốc tế, kiểm định, chứng nhận, quản trị chất lượng, chuyển đổi số, tự động hóa và đào tạo nhân lực kỹ thuật.
Đây cũng là những nội dung đang được Hà Nội xác định trong chương trình phát triển công nghiệp hỗ trợ. Thành phố đặt mục tiêu mỗi năm có từ 200 - 500 lượt doanh nghiệp công nghiệp hỗ trợ và các doanh nghiệp công nghiệp ưu tiên được hỗ trợ; đồng thời thúc đẩy kết nối để doanh nghiệp trong nước trở thành nhà cung ứng cho các tập đoàn đa quốc gia và các nhà sản xuất khác trong chuỗi.
Thứ tư là hỗ trợ thị trường và kết nối đơn hàng. Đây là vấn đề rất quan trọng. Doanh nghiệp có vốn, có máy móc nhưng nếu không có thị trường thì rất khó phát triển bền vững. Ngược lại, khi có đơn hàng ổn định, doanh nghiệp sẽ mạnh dạn đầu tư hơn và ngân hàng cũng có thêm cơ sở để đánh giá dòng tiền.
Tôi cũng muốn nhấn mạnh rằng, doanh nghiệp công nghiệp hỗ trợ Hà Nội đang đứng trước một cơ hội rất lớn nhưng đồng thời cũng phải đối mặt với yêu cầu ngày càng cao. Chương trình phát triển công nghiệp hỗ trợ của thành phố không chỉ đặt mục tiêu tăng số lượng doanh nghiệp mà quan trọng hơn là nâng chất lượng, hướng tới việc trên 40% doanh nghiệp vào năm 2030 có hệ thống sản xuất và sản phẩm đạt tiêu chuẩn quốc tế, đủ năng lực tham gia mạng lưới sản xuất toàn cầu.
Để đạt được mục tiêu ấy, chúng ta cần nhìn nguồn vốn ngân hàng theo một cách rộng hơn. Vốn không chỉ giúp doanh nghiệp “có tiền để sản xuất”, mà phải trở thành nguồn lực giúp doanh nghiệp tạo ra năng lực sản xuất mới.
Những tháng cuối năm thường là thời điểm doanh nghiệp bước vào giai đoạn cao điểm sản xuất, kinh doanh, nhu cầu vốn để nhập nguyên vật liệu, hoàn tất đơn hàng và mở rộng sản xuất cũng tăng lên. Với các doanh nghiệp công nghiệp hỗ trợ thường phải ứng trước để thực hiện đơn hàng cho các doanh nghiệp đầu chuỗi, ông có những đề xuất gì đối với ngành Ngân hàng để doanh nghiệp tiếp cận vốn thuận lợi, kịp thời hơn trong giai đoạn này?
Cuối năm thường là giai đoạn rất quan trọng đối với doanh nghiệp công nghiệp hỗ trợ. Khi các doanh nghiệp đầu chuỗi đẩy mạnh sản xuất, nhu cầu đơn hàng tăng lên, doanh nghiệp cung ứng cũng phải chủ động nguyên vật liệu, nhân công, máy móc và tổ chức sản xuất để bảo đảm tiến độ giao hàng. Vì vậy, nhu cầu vốn lưu động trong những tháng cuối năm thường tăng khá rõ.
Từ thực tế của doanh nghiệp, chúng tôi mong muốn ngành Ngân hàng tiếp tục chủ động chuẩn bị nguồn vốn, đẩy nhanh quy trình thẩm định và giải ngân, đặc biệt đối với những doanh nghiệp có lịch sử tín dụng tốt, hoạt động minh bạch và có đơn hàng, hợp đồng đầu ra tương đối ổn định.
Bên cạnh đó, ngân hàng có thể nghiên cứu các phương thức cấp tín dụng linh hoạt hơn theo chuỗi cung ứng. Khi doanh nghiệp có đơn hàng từ những doanh nghiệp lớn hoặc doanh nghiệp FDI, đây là cơ sở quan trọng để ngân hàng đánh giá dòng tiền và nhu cầu vốn thực tế. Nếu khai thác tốt dữ liệu về đơn hàng, dòng tiền và lịch sử giao dịch, doanh nghiệp có thể giảm bớt sự phụ thuộc vào tài sản bảo đảm.
Chúng tôi cũng mong muốn các ngân hàng tiếp tục đơn giản hóa thủ tục, tăng cường số hóa quy trình và công khai rõ điều kiện, tiêu chí của từng chương trình tín dụng để doanh nghiệp chủ động chuẩn bị hồ sơ.
Đối với doanh nghiệp công nghiệp hỗ trợ, sự kịp thời của nguồn vốn đôi khi quan trọng không kém chi phí vốn. Có đơn hàng nhưng không có vốn đúng thời điểm thì doanh nghiệp có thể bỏ lỡ cơ hội. Vì vậy, nếu ngân hàng và doanh nghiệp tăng cường kết nối, chia sẻ thông tin và xây dựng cơ chế tín dụng phù hợp với chu kỳ sản xuất, tôi tin rằng dòng vốn ngân hàng sẽ hỗ trợ tốt hơn cho doanh nghiệp hoàn thành đơn hàng cuối năm, đồng thời tạo đà cho kế hoạch đầu tư, mở rộng sản xuất trong năm tới.
Xin cảm ơn ông!
Tin liên quan


Tin khác
SACOMBANK từ nội lực công nghệ đến bứt phá thanh toán số

Kỳ 2: Đọc đúng những con số kiểm tra, giám sát
Tổ chức tín dụng cần chủ động quản trị trạng thái ngoại tệ

BIC giảm 30% phí bảo hiểm du lịch dịp cuối năm

Đề xuất cơ chế tài khoản ngoại tệ tạm thời tại Trung tâm tài chính quốc tế

Thông báo về việc gia hạn thời hạn hoạt động của Văn phòng Đại diện Ngân hàng ODDO BHF SE tại TP. Hồ Chí Minh

Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực


Ngân hàng Khu vực 11: Đưa dòng vốn vào các động lực tăng trưởng
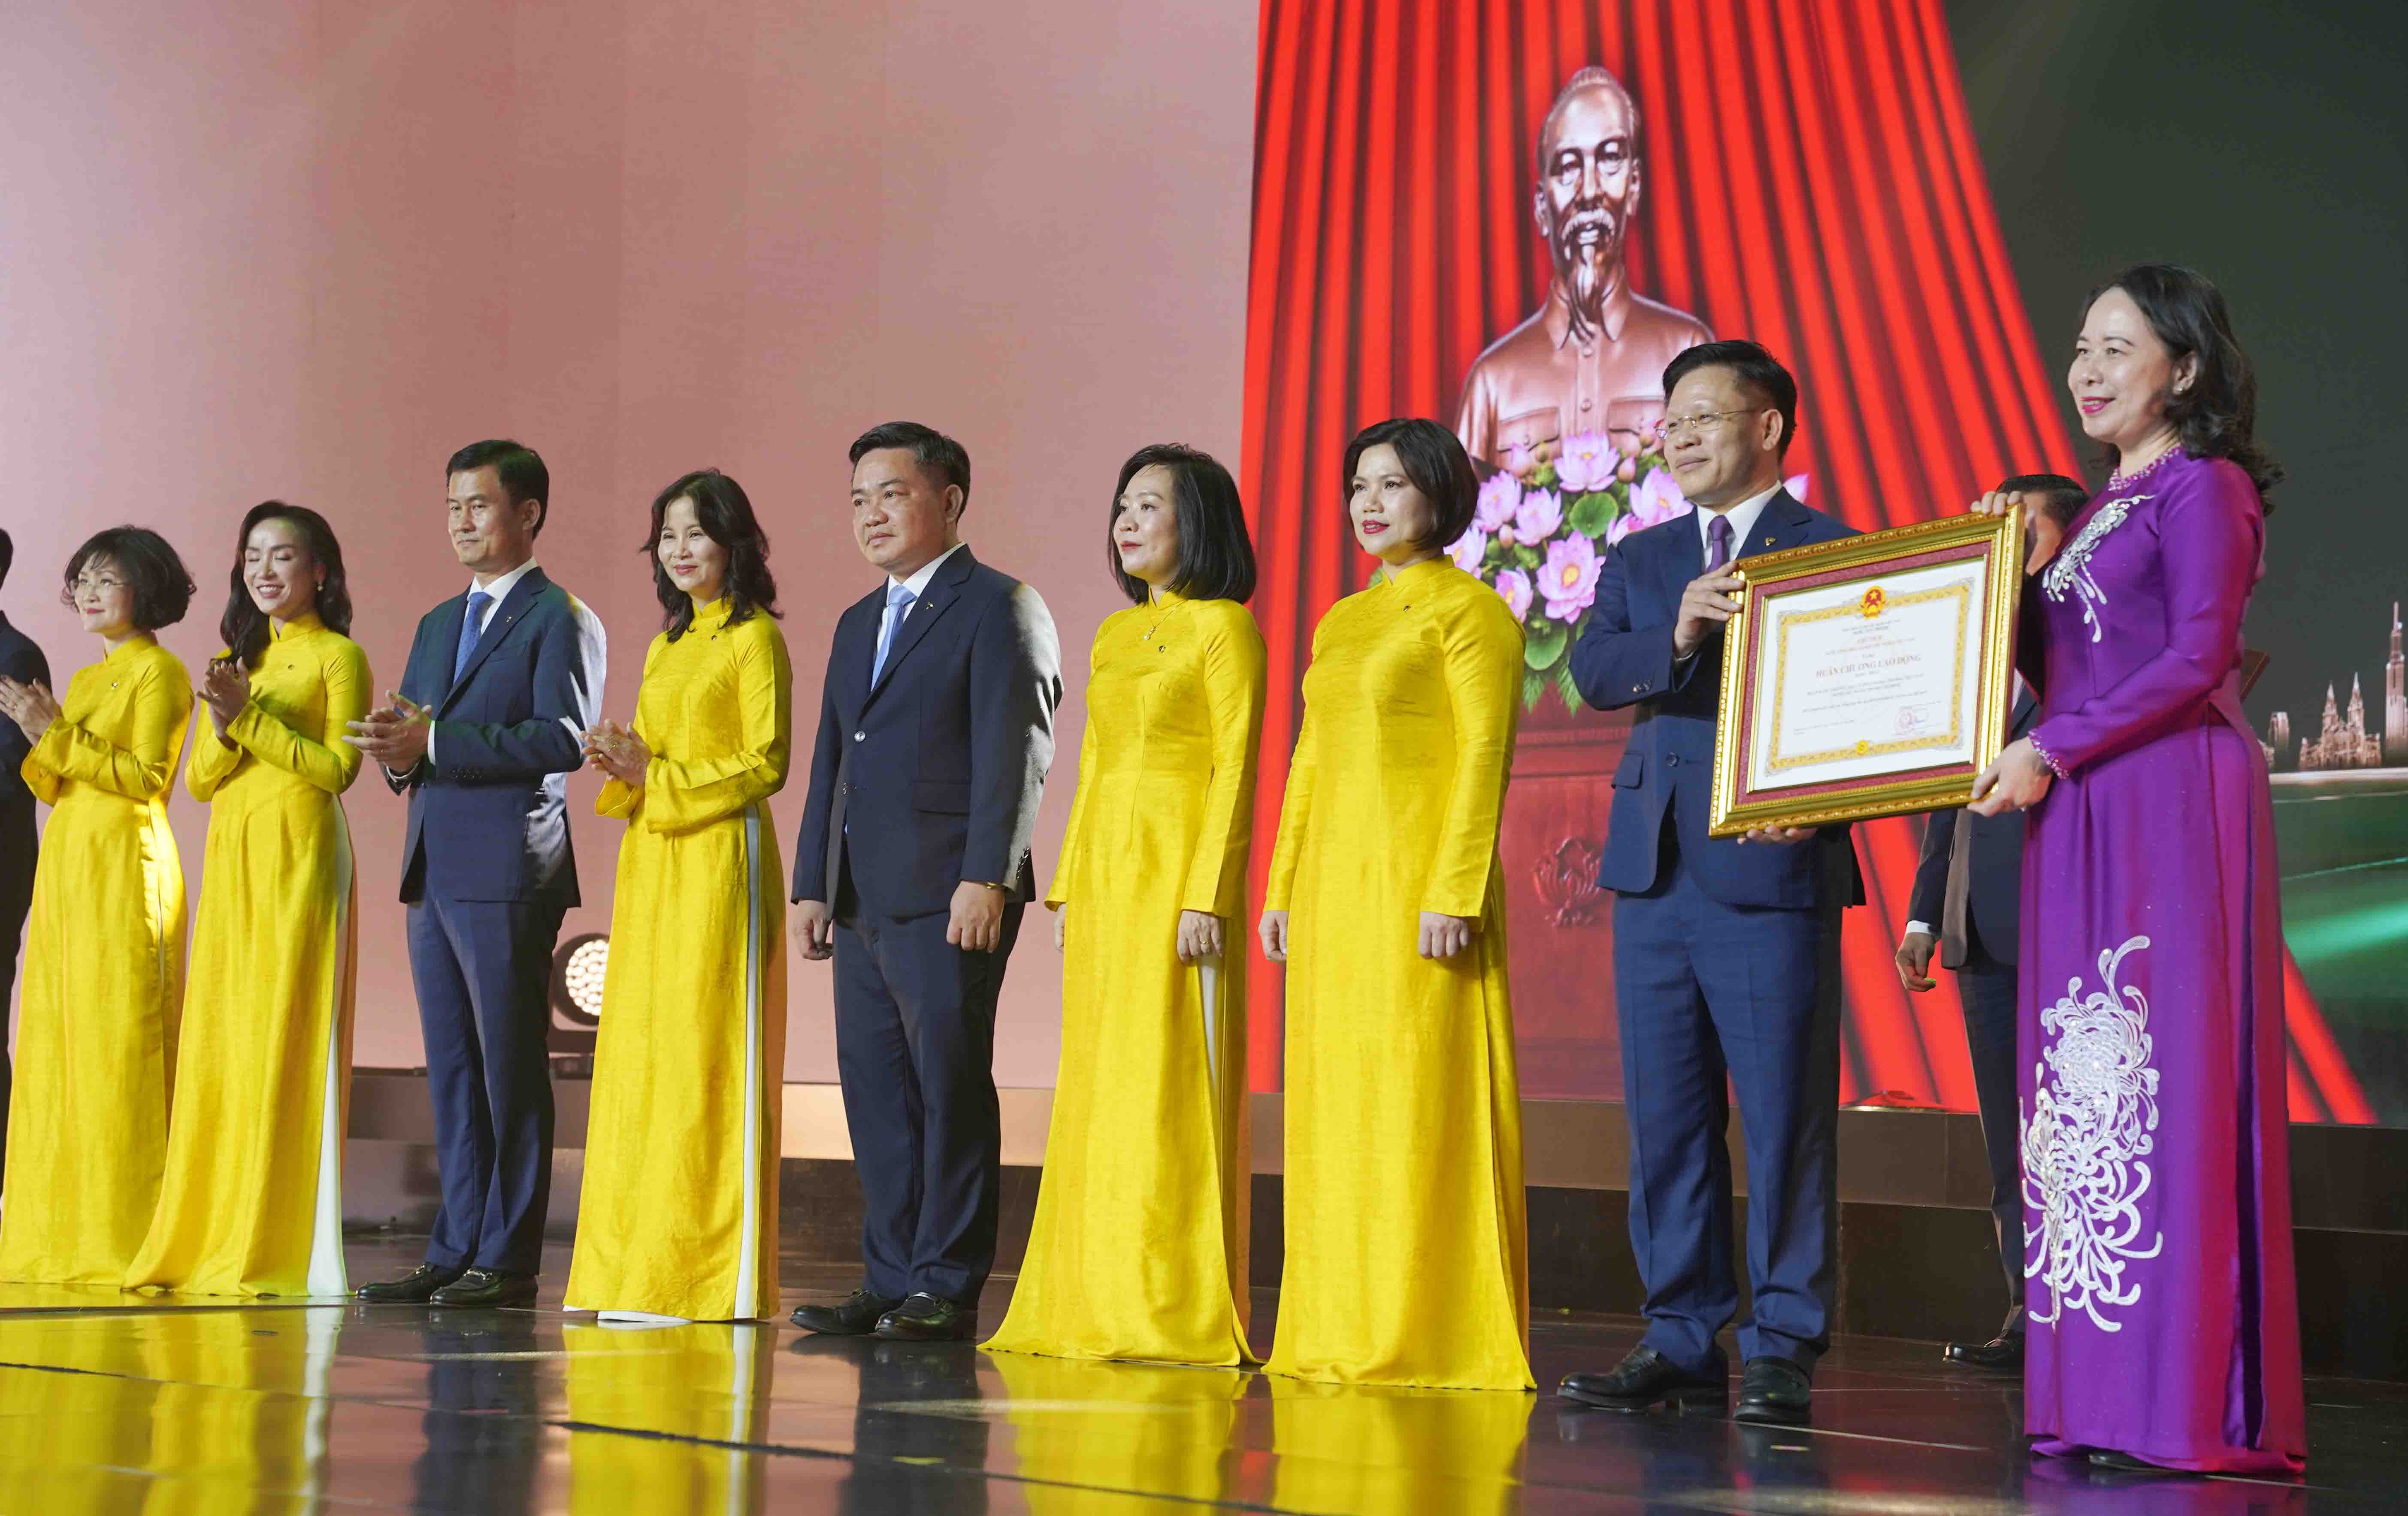
Vietcombank TP. Hồ Chí Minh đón nhận Huân chương Lao động hạng Nhất: Tiên phong thực thi chính sách tiền tệ, tín dụng