Chỉ số kinh tế:
Ngày 6/11/2026, tỷ giá trung tâm của VND với USD là 25.615 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.385/26.845 đồng/USD. Hoạt động sản xuất, thương mại và dịch vụ tiếp tục tăng trưởng trong tháng 10/2026. So với tháng trước, chỉ số sản xuất công nghiệp tăng 2,3%, tổng kim ngạch xuất nhập khẩu hàng hóa tăng 3,7%, đạt 122,03 tỷ USD; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 1,0%, đạt 695,5 nghìn tỷ đồng. Khách quốc tế đến Việt Nam tăng 4,9%, đạt 1,85 triệu lượt; số doanh nghiệp thành lập mới tăng 8,7%, đạt gần 12,6 nghìn doanh nghiệp. Trong khi đó, CPI tăng 0,20% so với tháng trước. Tính đến ngày 31/10/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74,0% so với cùng kỳ năm trước; vốn FDI thực hiện trong 10 tháng ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ năm trước.

Chủ động quản trị rủi ro, nợ xấu VPBank xuống thấp nhất trong 4 năm

Mai Hạ
Mai Hạ  - 
Trong quý III/2025, VPBank tiếp tục củng cố vị thế trong nhóm ngân hàng tư nhân hàng đầu khi vừa duy trì tốc độ tăng trưởng cao, vừa kiểm soát rủi ro hiệu quả. Tỷ lệ nợ xấu duy trì xu hướng giảm, các chỉ số an toàn vốn vững chắc và triển vọng tích cực trên nhiều mảng hoạt động đang khẳng định sức bật bền vững của VPBank trong giai đoạn mới.
aa
VPBank đạt 20.400 tỷ đồng lợi nhuận trước thuế sau 9 tháng Tái đầu tư thông minh, hiệu quả cùng VPBank CommCredit

Thành quả của chiến lược quản trị rủi ro chủ động

Trong bối cảnh kinh tế vĩ mô Việt Nam ghi nhận nhiều tín hiệu tích cực, Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank; HoSE: VPB) đang thể hiện khả năng duy trì tốc độ tăng trưởng mạnh mẽ, song hành cùng nền tảng quản trị rủi ro vững vàng.
Chủ động quản trị rủi ro, nợ xấu VPBank xuống thấp nhất trong 4 năm

Báo cáo tài chính quý III/2025 của ngân hàng cho thấy, bên cạnh quy mô tài sản tăng trưởng 27,5%, lên 1,18 triệu tỷ đồng, vượt kế hoạch đã đặt ra tại Đại hội đồng cổ đông, chất lượng tài sản VPBank cũng không ngừng cải thiện. Cụ thể, tỷ lệ nợ xấu (NPL) theo Thông tư 31 tiếp tục xu hướng cải thiện, tại ngân hàng riêng lẻ ở mức 2,23% và ngân hàng hợp nhất là 2,98%, lần lượt giảm 8 và 34 điểm cơ bản (bps) so với quý trước. Đây là những con số tích cực nhất kể từ quý IV/2022 đối với ngân hàng riêng lẻ và quý II/2021 với ngân hàng hợp nhất.

Tại sự kiện Công bố kết quả kinh doanh quý III và 9 tháng 2025, ông Andre DeBakhapouve, Giám đốc Khối Quản trị rủi ro VPBank đánh giá kết quả trên phù hợp với kỳ vọng và “phản ánh hiệu quả của chiến lược quản trị rủi ro chủ động” mà ngân hàng theo đuổi.

Theo ông, phần lớn nợ xấu hiện nay đến từ các khoản vay bán lẻ được giải ngân trong giai đoạn trước năm 2023 và nợ xấu ở nhóm này đang cho thấy xu hướng giảm khoảng 5% theo quý. Trong khi đó, các khoản vay mới phát sinh trong năm 2024–2025 có chất lượng tín dụng tốt hơn rõ rệt. “Đó chính là tăng trưởng bền vững mà chúng tôi hướng đến,” ông Andre nhấn mạnh.

Bên cạnh nền tảng nội tại vững chắc, VPBank cũng đang hưởng lợi từ xu hướng tích cực của nền kinh tế vĩ mô, bao gồm tăng trưởng GDP mạnh mẽ, doanh số bán lẻ cải thiện và niềm tin tiêu dùng gia tăng, Giám đốc Khối Quản trị rủi ro VPBank cho biết thêm.

Đồng thời, nhờ tích cực triển khai các giải pháp thu hồi và xử lý nợ, sau 9 tháng, thu từ nợ đã xử lý rủi ro hợp nhất đạt gần 2.900 tỷ đồng, riêng trong quý III/2025, thu nợ tăng 29,7% so với quý liền trước. Việc Nghị quyết 42 chính thức được luật hóa là cú hích quan trọng, tạo hành lang pháp lý vững chắc để VPBank đẩy mạnh hoạt động thu hồi nợ xấu, củng cố nền tảng tài chính.

Ngoài ra, tỷ lệ an toàn vốn (CAR) của VPBank được duy trì ở mức 13,6%, thuộc nhóm cao nhất ngành ngân hàng. Các tỷ lệ an toàn như cho vay trên tổng tiền gửi (LDR) và vốn ngắn hạn cho vay trung dài hạn lần lượt được kiểm soát ở mức 82,8% và 26,5%, luôn duy trì theo quy định của Ngân hàng Nhà nước. Tỷ lệ tài sản thanh khoản cao (high-quality liquid assets) đạt 16,54%, tăng 3,6 điểm % so với quý trước và cao hơn nhiều so với yêu cầu tối thiểu 10% của Ngân hàng Nhà nước.
Chủ động quản trị rủi ro, nợ xấu VPBank xuống thấp nhất trong 4 năm

Những xu hướng tích cực về chất lượng tài sản đã giúp VPBank kiểm soát chi phí tín dụng dưới 2%, thấp hơn kết quả 2,59% trong năm 2024. Qua đó, “ngân hàng duy trì được chi phí dự phòng ở mức hợp lý, hỗ trợ các mục tiêu về lợi nhuận đã đề ra”, bà Lê Hoàng Khánh An, Giám đốc Khối Tài chính VPBank, nhận định.

Kết thúc 9 tháng, VPBank đạt lợi nhuận trước thuế hợp nhất gần 20.400 tỷ đồng, tăng trưởng 47,1% so với cùng kỳ và hoàn thành 81% kế hoạch năm 2025.

Tiếp tục duy trì triển vọng tích cực

Một trong những lĩnh vực được chú trọng trong chiến lược quản trị rủi ro của VPBank là bất động sản. Ông Andre nhấn mạnh rằng VPBank “hoàn toàn ủng hộ các biện pháp của Chính phủ nhằm ổn định thị trường nhà ở. Ngân hàng chủ động trao đổi với cơ quan quản lý, liên tục điều chỉnh chiến lược cho vay, chiến lược rủi ro theo định hướng chung”.

Hiểu được tầm quan trọng của bất động sản đối với nền kinh tế vĩ mô cũng như an sinh xã hội, ngân hàng tích cực cho vay trong lĩnh vực này, nhưng tập trung vào phân khúc nhà ở, đặc biệt dự án hướng tới người mua nhà có nhu cầu thực, thay vì các sản phẩm mang tính đầu cơ. Đồng thời, “VPBank chủ động áp dụng tiêu chí thẩm định riêng, đánh giá rủi ro kỹ càng nhằm hướng đến tăng trưởng bền vững trong lĩnh vực bất động sản”, ông nhấn mạnh.
Chủ động quản trị rủi ro, nợ xấu VPBank xuống thấp nhất trong 4 năm

Ở góc độ vĩ mô, vị lãnh đạo này nhận định triển vọng các quý tới vẫn tích cực, dù còn tiềm ẩn rủi ro bên ngoài. Ngân hàng kỳ vọng một số yếu tố bên ngoài ảnh hưởng tạm thời đến nợ nhóm 2 như thiên tai, bão lũ tại khu vực miền Bắc và miền Trung trong tháng 8 – 9 vừa qua, hay yếu tố mùa vụ khi người dân giảm tốc độ trả nợ vào giai đoạn cận Tết Âm lịch. Tuy nhiên, các yếu tố này chỉ mang tính ngắn hạn, ảnh hưởng hạn chế và do đó, tỷ lệ nợ xấu, nợ nhóm 2 trong quý cuối năm sẽ hoàn toàn nằm trong kế hoạch và khẩu vị rủi ro của ngân hàng.

“Dù có thể xuất hiện một số biến động nhỏ do chính sách thương mại toàn cầu, lãi suất của Cục Dự trữ Liên bang Mỹ (Fed), biến động tỷ giá hay triển vọng xuất khẩu tới thị trường Mỹ, nhưng các tỷ lệ của VPBank sẽ tiếp tục ổn định, tương đương kết quả trong 3 quý gần nhất”, ông nói.

Mai Hạ

Tin liên quan

Tin khác

Ngân hàng TMCP Quân Đội thông báo thay đổi địa điểm Chi nhánh Nam Gia Lâm và thay đổi tên, địa điểm Phòng giao dịch Nam Trung Yên

Ngân hàng TMCP Quân Đội thông báo thay đổi địa điểm Chi nhánh Nam Gia Lâm và thay đổi tên, địa điểm Phòng giao dịch Nam Trung Yên

Căn cứ Thông tư số 61/2025/TT-NHNN ngày 31/12/2025 của Thống đốc Ngân hàng Nhà nước Việt Nam quy định về mạng lưới hoạt động của ngân hàng thương mại và Thông tư số 11/2026/TT-NHNN ngày 19/5/2026 của Ngân hàng Nhà nước Việt Nam. Căn cứ văn bản số 5364/KV1-QLGS1 ngày 03/11/2026 của Ngân hàng Nhà nước Việt Nam Chi nhánh Khu vực 1 về việc chấp thuận thay đổi địa điểm Chi nhánh Nam Gia Lâm và Văn bản số 5363/KV1-QLGS1 ngày 03/11/2026 về việc chấp thuận thay đổi địa điểm Phòng giao dịch Nam Trung Yên trực thuộc Chi nhánh Hà Nội. Căn cứ Quyết định số 1501/QĐ-MB-HĐQT ngày 06/11/2026 của Ngân hàng TMCP Quân Đội về việc thay đổi địa điểm Chi nhánh Nam Gia Lâm, thay đổi địa điểm và tên gọi Phòng giao dịch Nam Trung Yên.
ABBank triển khai gói tín dụng 1.000 tỷ đồng, giảm lãi suất 2%

ABBank triển khai gói tín dụng 1.000 tỷ đồng, giảm lãi suất 2%

Bám sát định hướng của Ngân hàng Nhà nước, ABBank triển khai gói tín dụng 1.000 tỷ đồng “Đồng hành doanh nghiệp – Vững bước tăng trưởng”, giảm lãi suất tới 2%/năm. Động thái này không chỉ tháo gỡ rào cản chi phí vốn cho các doanh nghiệp mà còn khẳng định triết lý đồng hành lâu dài cùng cộng đồng kinh doanh.
Gỡ điểm nghẽn vốn vay nhà ở xã hội từ địa phương

Gỡ điểm nghẽn vốn vay nhà ở xã hội từ địa phương

Chính quyền địa phương cần quan tâm bổ sung nguồn vốn ngân sách ủy thác để đáp ứng nhu cầu vay nhà ở xã hội cũng như các chương trình tín dụng chính sách khác…
Từ chính sách đến công nghệ, Agribank từng bước hoàn thiện

Từ chính sách đến công nghệ, Agribank từng bước hoàn thiện 'lá chắn' ngăn chặn lừa đảo số

Bối cảnh bùng nổ khoa học công nghệ và chuyển đổi số toàn diện trên mọi lĩnh vực kinh tế - chính trị - xã hội mang lại tiện ích vượt trội, nhưng đồng thời cũng làm gia tăng các rủi ro an ninh mạng và gian lận tài chính tinh vi. Trong làn sóng đó, việc hoàn thiện “lá chắn” bảo vệ tài sản của khách hàng từ hành lang chính sách đến giải pháp công nghệ hiện đại đã trở thành nhiệm vụ cấp thiết của các ngân hàng.
Agribank chuyển đổi số, hiện đại hóa hệ thống, tăng khả năng tiếp cận vốn và phụng sự khách hàng

Agribank chuyển đổi số, hiện đại hóa hệ thống, tăng khả năng tiếp cận vốn và phụng sự khách hàng

Chuyển đổi số, hiện đại hóa hệ thống không còn là sự lựa chọn mà chính là con đường phải đi của các doanh nghiệp nói chung, các tổ chức tín dụng nói riêng. Nếu không nhanh chóng thay đổi, các ngân hàng sẽ bị tụt lại phía sau trong Kỷ nguyên số. Chính vì vậy, xác định sứ mệnh của mình trong việc phục vụ khách hàng, phát triển hệ thống nông nghiệp, nông dân, nông thôn, Agribank đã và đang hiện đại hóa hệ thống, thích ứng với xu thế ngân hàng số, nâng cao chất lượng phụng sự người dân.
Dòng vốn cổ đông mở thêm dư địa tăng trưởng

Dòng vốn cổ đông mở thêm dư địa tăng trưởng

Cuộc đua tăng vốn đang diễn ra tại nhóm ngân hàng quy mô nhỏ và trung bình. Từ thu hút nhà đầu tư mới đến huy động cổ đông hiện hữu, mỗi ngân hàng đang lựa chọn phương thức riêng để củng cố năng lực tài chính, mở rộng tín dụng và tìm kiếm dư địa tăng trưởng.
Tín dụng chính sách tạo động lực phát triển sinh kế ở Hà Tĩnh

Tín dụng chính sách tạo động lực phát triển sinh kế ở Hà Tĩnh

Việc tăng cường nguồn lực ngân sách địa phương, kết hợp nâng cao chất lượng quản lý và hiệu quả sử dụng vốn, là yếu tố quan trọng để tín dụng chính sách phát huy vai trò tại Hà Tĩnh cũng như các địa phương khác trong cả nước…
VietinBank đóng góp tích cực vào dòng chảy kinh tế 9 tháng đầu năm
VietinBank đóng góp tích cực vào dòng chảy kinh tế 9 tháng đầu năm

Tối ưu hiệu quả cân đối vốn và các mảng kinh doanh cốt lõi, Ngân hàng TMCP Công Thương Việt Nam (VietinBank) tiếp tục ghi nhận sự bứt phá mạnh mẽ trong 9 tháng đầu năm 2026. Ngân hàng chủ động kiểm soát chi phí vốn, cơ cấu tối ưu danh mục tín dụng đi đôi với kiểm soát rủi ro, tập trung tăng trưởng các ngành/lĩnh vực ưu tiên theo định hướng của Chính phủ và Ngân hàng Nhà nước Việt Nam, khẳng định vai trò cung ứng vốn cho nền kinh tế.
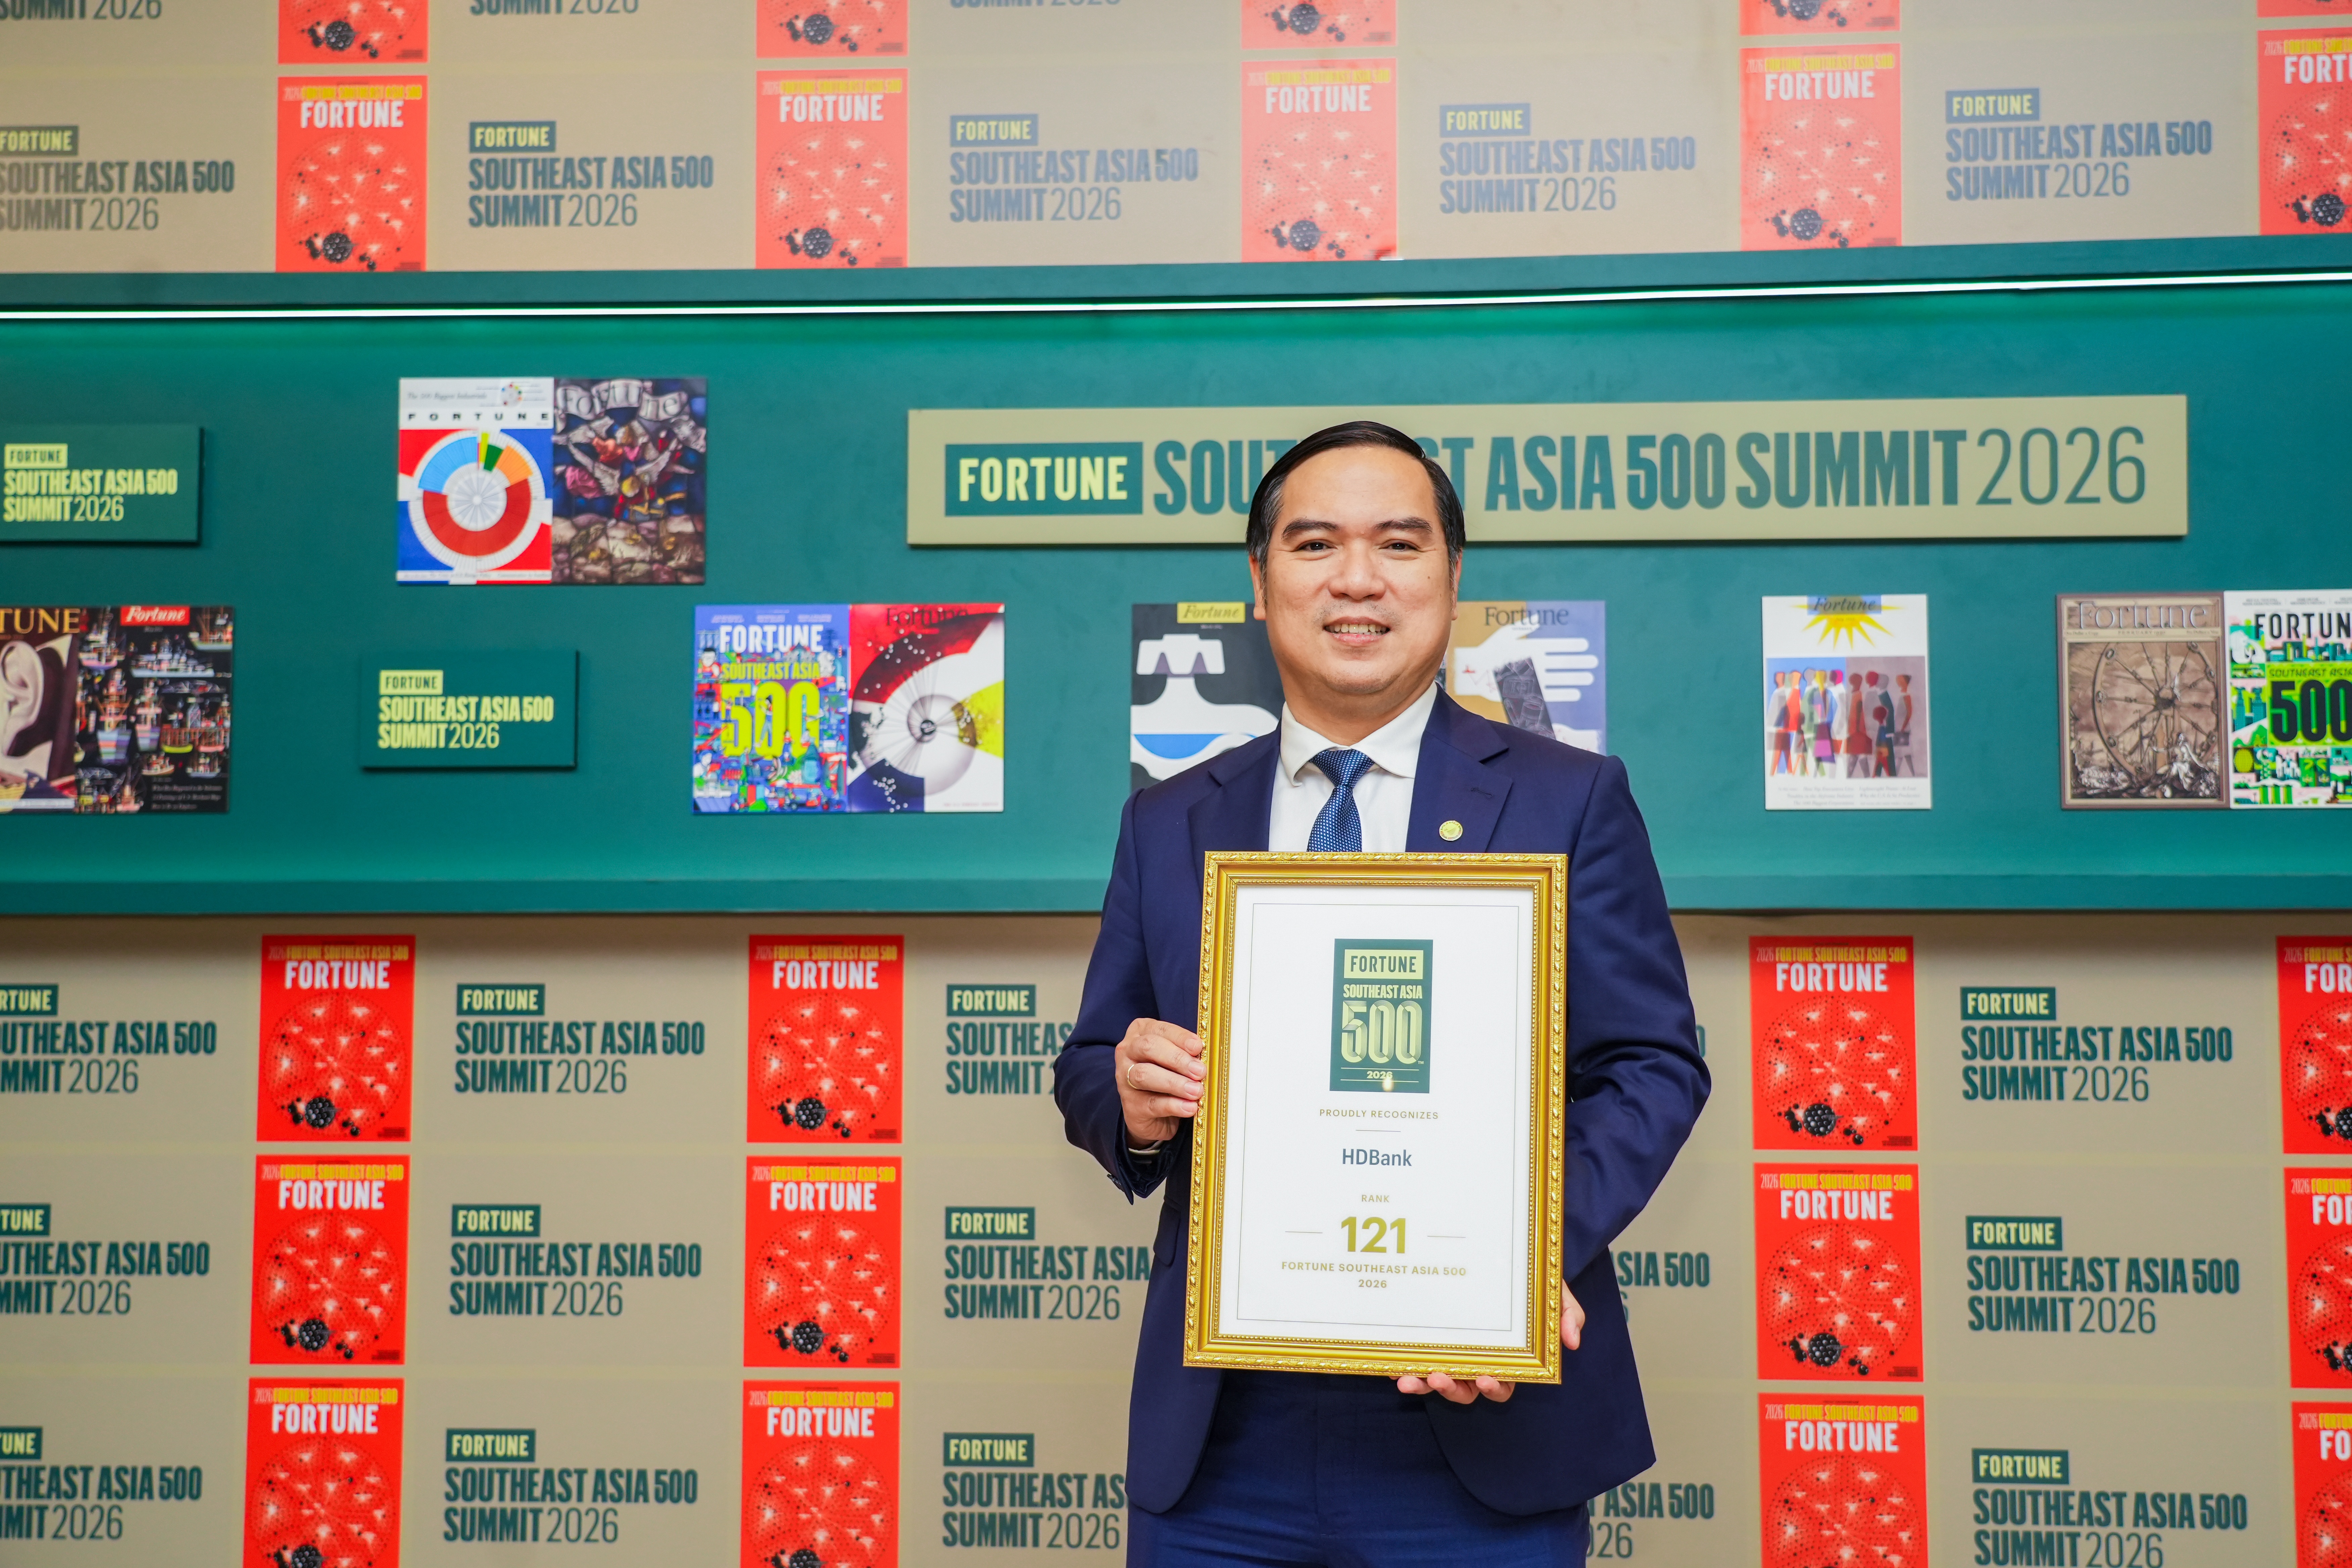
HDBank tăng 140 bậc qua ba kỳ xếp hạng Fortune Southeast Asia 500

HDBank tăng 140 bậc qua ba kỳ xếp hạng Fortune Southeast Asia 500

Tại lễ vinh danh Fortune Southeast Asia 500 ở TP.HCM, HDBank ghi dấu năm thứ ba liên tiếp góp mặt cùng bước nhảy vọt trên bảng xếp hạng 500 doanh nghiệp lớn nhất Đông Nam Á.
SeABank: Đến hết quý III/2026, tổng tài sản đạt 429.376 tỷ đồng, tăng 8,31% so với đầu năm

SeABank: Đến hết quý III/2026, tổng tài sản đạt 429.376 tỷ đồng, tăng 8,31% so với đầu năm

Lợi nhuận trước thuế của Ngân hàng TMCP Đông Nam Á (SeABank, HOSE: SSB) đạt gần 1.315 tỷ đồng trong quý III/2026, tăng 37,5% so với cùng kỳ năm trước. Lũy kế 9 tháng, Ngân hàng ghi nhận 3.940 tỷ đồng lợi nhuận trước thuế. Tổng tài sản đạt 429.376 tỷ đồng, tăng 8,31% so với đầu năm; Dư nợ cấp tín dụng tăng 11,3%, tỷ lệ nợ xấu được kiểm soát ở mức 2,28%.