Chỉ số kinh tế:
Ngày 12/11/2026, tỷ giá trung tâm của VND với USD là 25.623 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 25.500/26.854 đồng/USD. Hoạt động sản xuất, thương mại và dịch vụ tiếp tục tăng trưởng trong tháng 10/2026. So với tháng trước, chỉ số sản xuất công nghiệp tăng 2,3%, tổng kim ngạch xuất nhập khẩu hàng hóa tăng 3,7%, đạt 122,03 tỷ USD; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 1,0%, đạt 695,5 nghìn tỷ đồng. Khách quốc tế đến Việt Nam tăng 4,9%, đạt 1,85 triệu lượt; số doanh nghiệp thành lập mới tăng 8,7%, đạt gần 12,6 nghìn doanh nghiệp. Trong khi đó, CPI tăng 0,20% so với tháng trước. Tính đến ngày 31/10/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74,0% so với cùng kỳ năm trước; vốn FDI thực hiện trong 10 tháng ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ năm trước.

Những điều cần lưu ý khi mua chứng chỉ tiền gửi

Dùng tiền thông thái
Dùng tiền thông thái  - 
Bạn đọc Thu Trang (Gia Lai) hỏi: "Tôi thấy một số ngân hàng phát hành chứng chỉ tiền gửi với lãi suất cao hơn gửi tiết kiệm thông thường. Tôi có nên mua để hưởng lãi suất cao hơn không?"
aa
Những điều cần lưu ý khi mua chứng chỉ tiền gửi
Trả lời:

Thời báo Ngân hàng xin cảm ơn bạn đã gửi câu hỏi. Sau đây là phần tư vấn:

Lãi suất hấp dẫn nhưng cần cân nhắc thời hạn nắm giữ

Chứng chỉ tiền gửi là giấy tờ có giá do ngân hàng phát hành để huy động vốn. Người mua được hưởng mức lãi suất theo thỏa thuận và được hoàn trả gốc khi đến hạn.

So với tiền gửi tiết kiệm thông thường, chứng chỉ tiền gửi tại một số ngân hàng có thể được áp dụng mức lãi suất hấp dẫn hơn, đặc biệt ở các kỳ hạn dài. Tuy nhiên, đây không phải là quy luật chung, bởi lãi suất còn phụ thuộc vào chính sách của từng ngân hàng và từng thời kỳ.

Đổi lại, chứng chỉ tiền gửi thường có thời hạn cố định và điều kiện tất toán trước hạn kém linh hoạt hơn gửi tiết kiệm. Một số sản phẩm không cho phép tất toán trước hạn hoặc chỉ được chuyển nhượng theo quy định của ngân hàng phát hành.

Chỉ nên mua khi phù hợp với kế hoạch tài chính

Việc có nên mua chứng chỉ tiền gửi hay không phụ thuộc vào mục tiêu sử dụng vốn của mỗi người.

Nếu có khoản tiền nhàn rỗi trong thời gian dài, chưa có nhu cầu sử dụng và muốn nhận mức sinh lời ổn định, chứng chỉ tiền gửi có thể là một lựa chọn đáng cân nhắc.

Ngược lại, nếu cần sự linh hoạt để có thể rút tiền khi phát sinh nhu cầu đột xuất, gửi tiết kiệm thông thường có thể phù hợp hơn, bởi nhiều sản phẩm hiện nay cho phép tất toán trước hạn hoặc rút một phần tiền gửi theo quy định của từng ngân hàng.

Trước khi quyết định, người gửi tiền nên tìm hiểu kỹ các điều khoản về kỳ hạn, lãi suất, phương thức trả lãi, điều kiện tất toán trước hạn, khả năng chuyển nhượng cũng như các quyền và nghĩa vụ đi kèm. Đồng thời, nên lựa chọn mua chứng chỉ tiền gửi tại các tổ chức tín dụng được phép phát hành theo quy định của Ngân hàng Nhà nước để bảo đảm quyền lợi của mình.

Dùng tiền thông thái

Tin liên quan

Tin khác

Quản lý tài sản trong giai đoạn hiện nay: Chuyên gia tính toán thế nào?

Quản lý tài sản trong giai đoạn hiện nay: Chuyên gia tính toán thế nào?

Tiền gửi, vàng, bất động sản hay chứng khoán, mỗi kênh đầu tư đều có sức hấp dẫn riêng. Nhưng, lựa chọn nơi giữ tiền còn phụ thuộc vào nhu cầu thanh khoản, khả năng chấp nhận rủi ro và mục tiêu tích lũy của mỗi cá nhân. Bài toán đặt ra là phân bổ tài sản thế nào để vừa đáp ứng nhu cầu trước mắt, vừa tạo nền tảng tăng trưởng lâu dài.
Sổ tiết kiệm bị rách, hư hỏng hoặc mất thông tin có rút được tiền?

Sổ tiết kiệm bị rách, hư hỏng hoặc mất thông tin có rút được tiền?

Bạn đọc Minh Hà (Đà Nẵng) hỏi: Tôi có một sổ tiết kiệm gửi tại ngân hàng nhưng do bảo quản không cẩn thận nên sổ bị rách, một số thông tin bị mờ, không còn đọc rõ. Xin hỏi, trong trường hợp này, tôi có thể rút tiền tiết kiệm khi đến hạn không? Nếu sổ bị hư hỏng, tôi cần thực hiện những thủ tục gì để được ngân hàng giải quyết?
Tài khoản ngân hàng lâu không sử dụng có bị trừ phí?

Tài khoản ngân hàng lâu không sử dụng có bị trừ phí?

Bạn đọc Minh Phương (Lai Châu) hỏi: Tôi có một tài khoản ngân hàng đã lâu không sử dụng nhưng chưa làm thủ tục đóng tài khoản. Xin hỏi tài khoản này có tiếp tục bị trừ phí không? Nếu không còn nhu cầu sử dụng, tôi cần làm gì để tránh phát sinh chi phí?
Ngân hàng giảm lãi suất, người vay nào được lợi?

Ngân hàng giảm lãi suất, người vay nào được lợi?

Bạn đọc Hoàng Hà (Hưng Yên) hỏi: Tôi đang vay ngân hàng để mua nhà và vẫn trả nợ gốc, lãi hằng tháng. Gần đây, ngân hàng thông báo giảm lãi suất cho vay. Xin hỏi, khoản vay của tôi có được áp dụng mức lãi suất mới hay vẫn phải tiếp tục trả lãi theo hợp đồng đã ký?
Trả góp 0% qua thẻ tín dụng, còn khoản phí nào khách hàng cần lưu ý?

Trả góp 0% qua thẻ tín dụng, còn khoản phí nào khách hàng cần lưu ý?

Bạn đọc Minh Tuấn (Tuyên Quang) hỏi: Tôi đang có nhu cầu mua một chiếc điện thoại và được cửa hàng giới thiệu chương trình trả góp lãi suất 0% qua thẻ tín dụng ngân hàng. Xin hỏi, khi tham gia chương trình này, tôi có thực sự không phải trả thêm bất kỳ khoản phí nào ngoài giá trị sản phẩm hay không?
Có 500 triệu đồng nhàn rỗi, làm gì để tiền sinh lời?
Có 500 triệu đồng nhàn rỗi, làm gì để tiền sinh lời?

Bạn đọc Thu Hương (TP. Huế) hỏi: Tôi hiện có khoảng 500 triệu đồng tiền nhàn rỗi, chưa có nhu cầu sử dụng trong thời gian tới. Tôi muốn số tiền này có thể sinh lời thay vì chỉ để trong tài khoản ngân hàng, nhưng cũng lo ngại rủi ro khi đầu tư. Xin hỏi, tôi nên phân bổ khoản tiền này như thế nào để vừa bảo đảm an toàn, vừa hạn chế mất giá do lạm phát?
SACOMBANK và Trung ương Hội Sinh viên Việt Nam  mở rộng hành trình làm chủ tài chính số đến sinh viên toàn quốc

SACOMBANK và Trung ương Hội Sinh viên Việt Nam mở rộng hành trình làm chủ tài chính số đến sinh viên toàn quốc

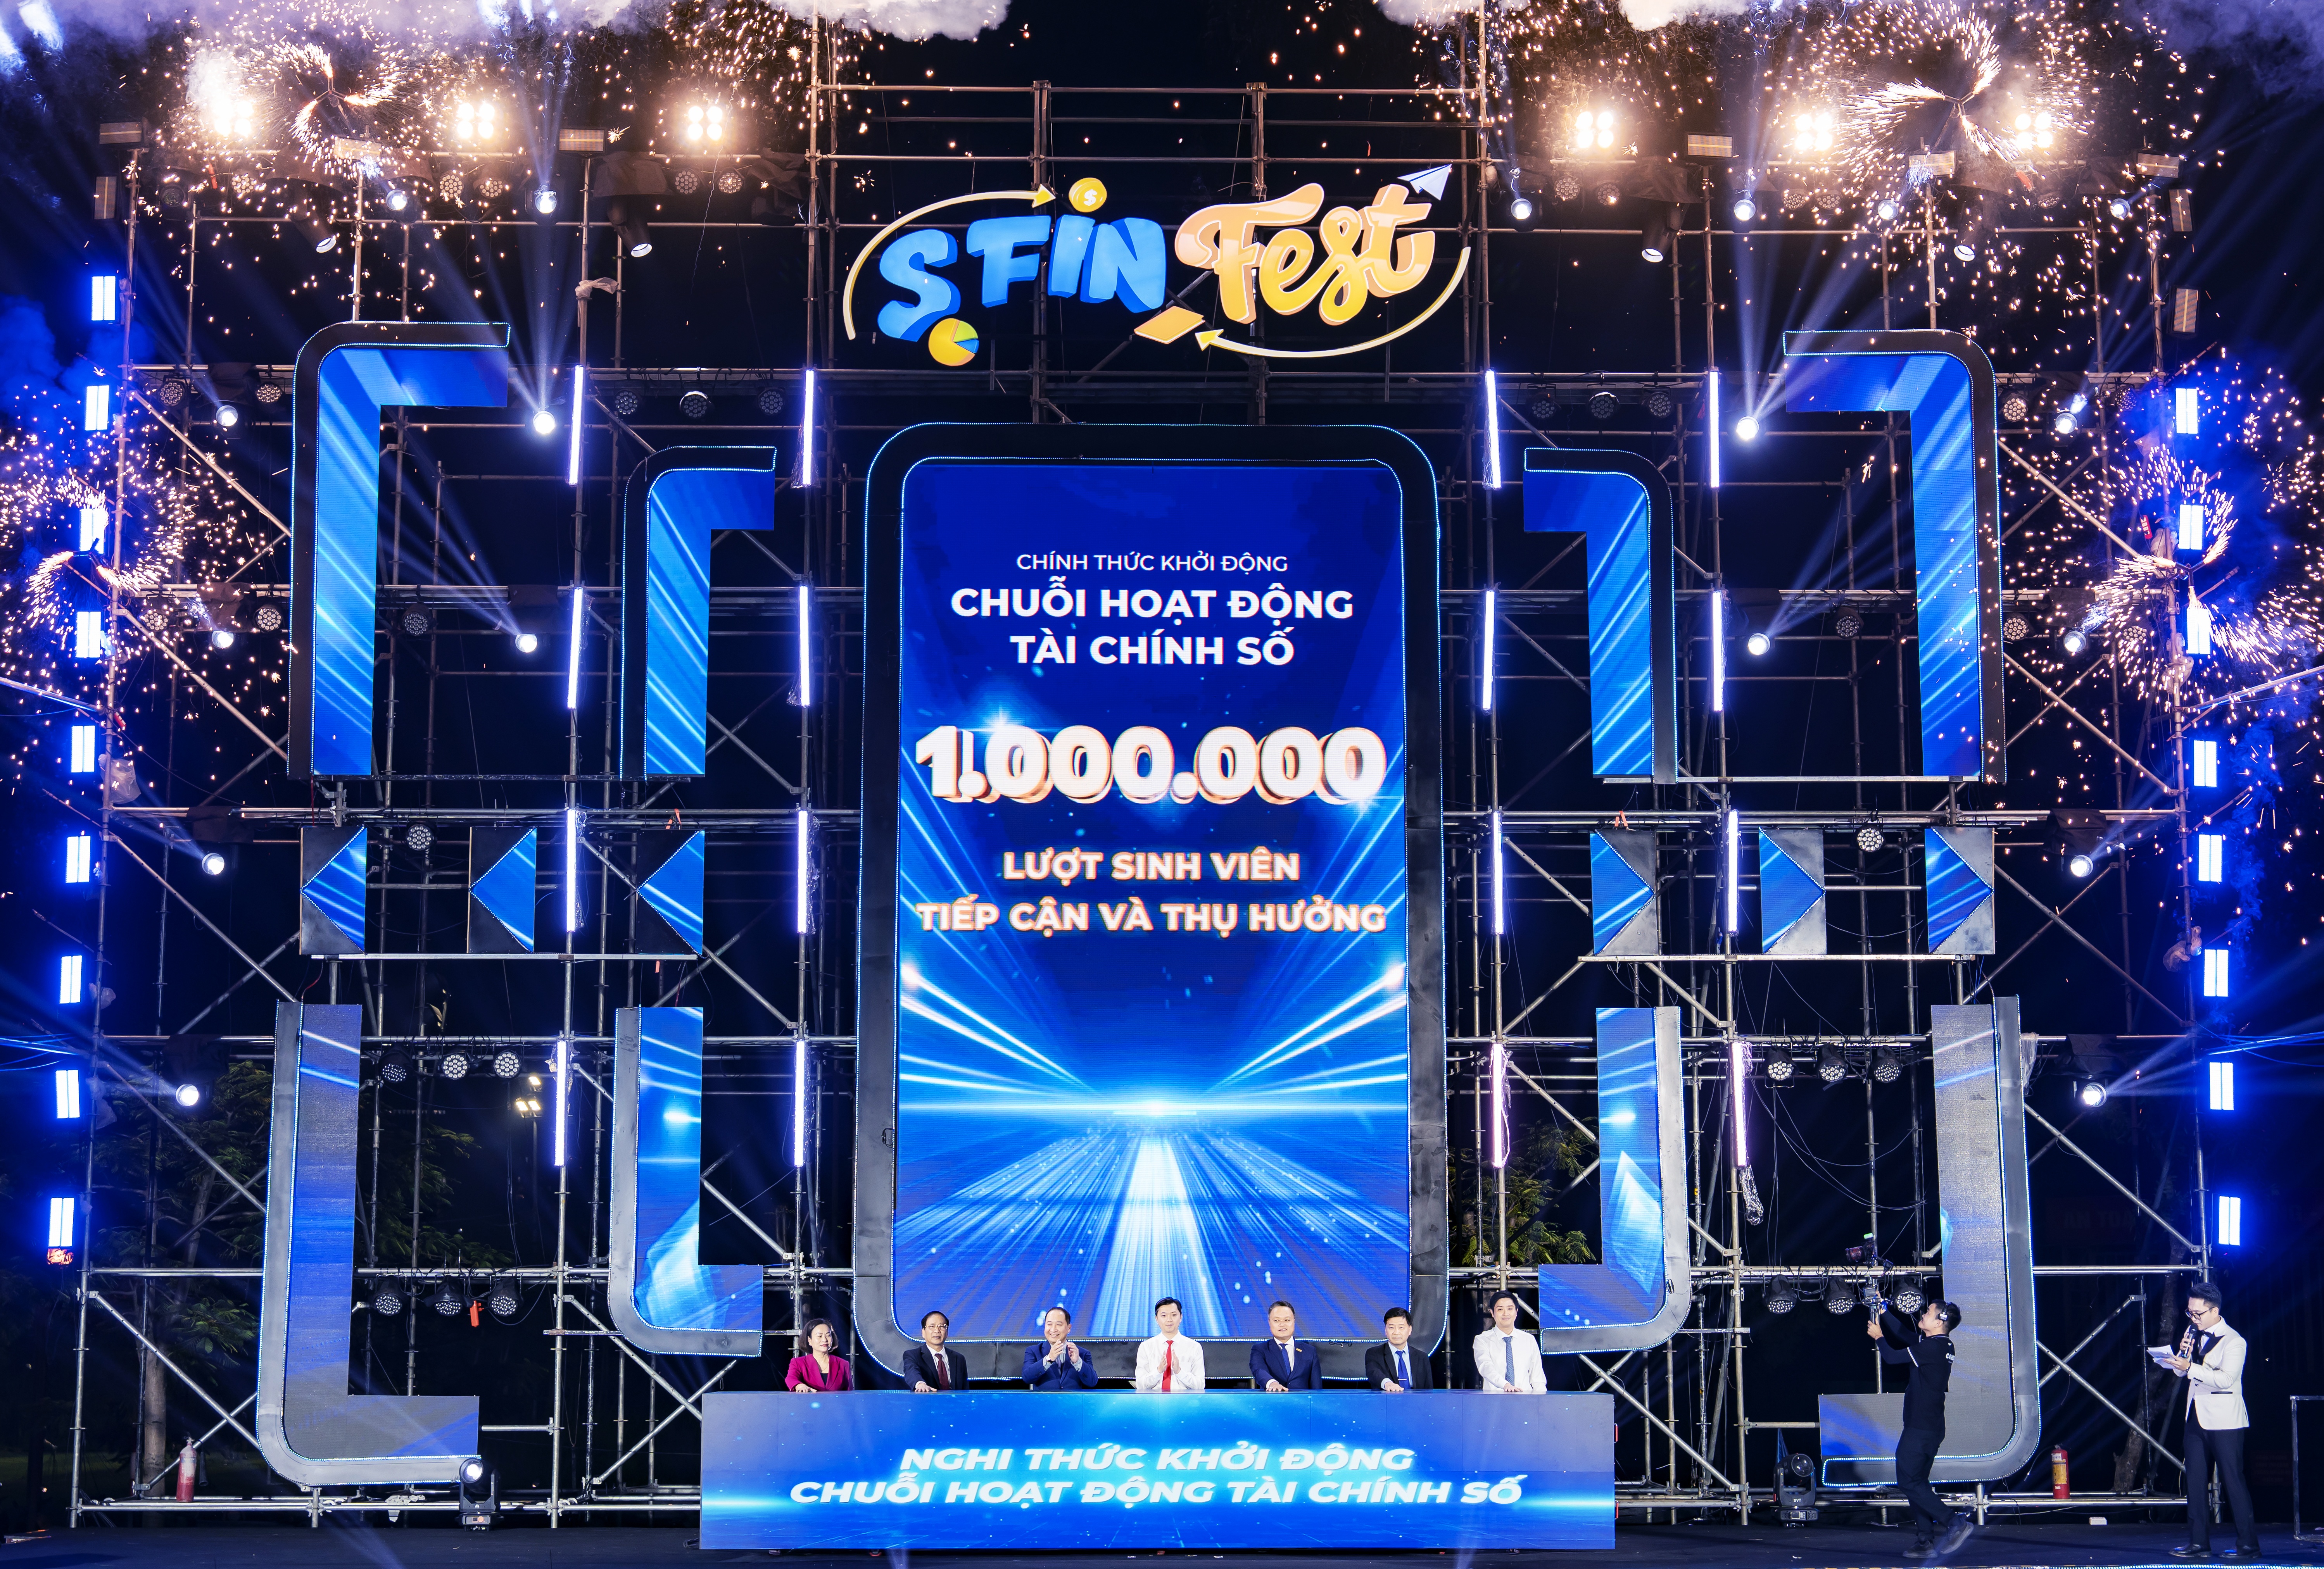
Tiếp nối thành công S-FinFest 2025, SACOMBANK tiếp tục phối hợp cùng Trung ương Hội Sinh viên Việt Nam triển khai Chuỗi hoạt động Tài chính số S-FinFest 2026. Chương trình hướng tới đưa kiến thức tài chính đến gần hơn với sinh viên thông qua sự kết hợp giữa giáo dục tài chính, trải nghiệm công nghệ số và các hoạt động giao lưu, giải trí.
Mất khả năng lao động vĩnh viễn có được miễn trả nợ ngân hàng?

Mất khả năng lao động vĩnh viễn có được miễn trả nợ ngân hàng?

Bạn đọc Đình Luyện (Sơn La) hỏi: Tôi đang có khoản vay thế chấp tại ngân hàng nhưng không may gặp tai nạn, dẫn đến mất khả năng lao động vĩnh viễn, không còn thu nhập để trả nợ như trước. Xin hỏi, trong trường hợp này, tôi có được ngân hàng miễn khoản nợ còn lại hay không?
Đi nước ngoài, nên mang tiền mặt hay sử dụng thẻ ngân hàng?
Đi nước ngoài, nên mang tiền mặt hay sử dụng thẻ ngân hàng?

Bạn đọc Minh Phương (Quảng Ninh) hỏi: Tôi chuẩn bị đi du lịch nước ngoài và đang phân vân nên đổi ngoại tệ mang theo hay sử dụng thẻ ngân hàng để thanh toán. Xin hỏi, phương thức nào thuận tiện, an toàn và tiết kiệm chi phí hơn?
Thúc đẩy phát triển các công cụ bảo hiểm và chia sẻ rủi ro tín dụng

Thúc đẩy phát triển các công cụ bảo hiểm và chia sẻ rủi ro tín dụng

Tổ chức Tài chính Quốc tế (IFC) đang thúc đẩy các cơ chế hợp tác với doanh nghiệp bảo hiểm quốc tế nhằm đa dạng hóa nguồn lực và mở rộng hoạt động tài trợ bằng nội tệ tại châu Á, qua đó mang đến cho Việt Nam nhiều cơ hội phát triển các công cụ bảo hiểm và chia sẻ rủi ro tín dụng.