Dữ liệu và công nghệ kết nối niềm tin ngân hàng - doanh nghiệp

Phóng viên (PV): Thưa bà, tính đến thời điểm hiện tại, bà có thể chia sẻ khái quát về tình hình tăng trưởng tín dụng trên địa bàn Khu vực 4, đặc biệt là cơ cấu tín dụng dành cho DNNVV?
Bà Trương Thu Hòa: Tính đến thời điểm hiện tại, tình hình tăng trưởng tín dụng trên địa bàn Khu vực 4 đang ghi nhận những tín hiệu rất tích cực, phù hợp với tình hình phát triển kinh tế - xã hội của các địa phương. Đến cuối tháng 8/2026, tổng dư nợ tín dụng trên toàn địa bàn Khu vực 4 đạt trên 615 nghìn tỷ đồng, tăng 6,6% so với cuối năm trước. Dòng vốn tín dụng tiếp tục tập trung mạnh mẽ vào các lĩnh vực sản xuất kinh doanh, các động lực tăng trưởng kinh tế theo đúng định hướng chỉ đạo của Chính phủ, NHNN Việt Nam và mục tiêu phát triển của các địa phương.
Trong đó, tín dụng dành cho DNNVV luôn được NHNN Khu vực 4 chỉ đạo sát sao các tổ chức tín dụng (TCTD) tập trung đầu tư nguồn vốn cho khối này. Hiện tại, dư nợ cho vay khối DNNVV đạt trên 105 nghìn tỷ đồng, chiếm trên 17% tổng dư nợ toàn địa bàn, với trên 8 nghìn doanh nghiệp đang còn dư nợ.
PV: NHNN Khu vực 4 đã triển khai những cơ chế, chính sách cụ thể nào để khuyến khích các tổ chức tín dụng trên địa bàn ưu tiên vốn cho DNNVV?
Bà Trương Thu Hòa: Để đẩy mạnh đầu tư tín dụng vào hỗ trợ DNNVV, NHNN Khu vực thường xuyên bám sát chỉ đạo của NHNN Việt Nam để quyết liệt triển khai đồng bộ các cơ chế, chính sách đến các TCTD. Trong đó:
Định hướng đẩy mạnh đầu tư tín dụng đối với DNNVV; giám sát thường xuyên việc áp dụng mức trần lãi suất cho vay ngắn hạn bằng VND (hiện thấp hơn mặt bằng cho vay thông thường), giúp các doanh nghiệp giảm chi phí vay vốn.
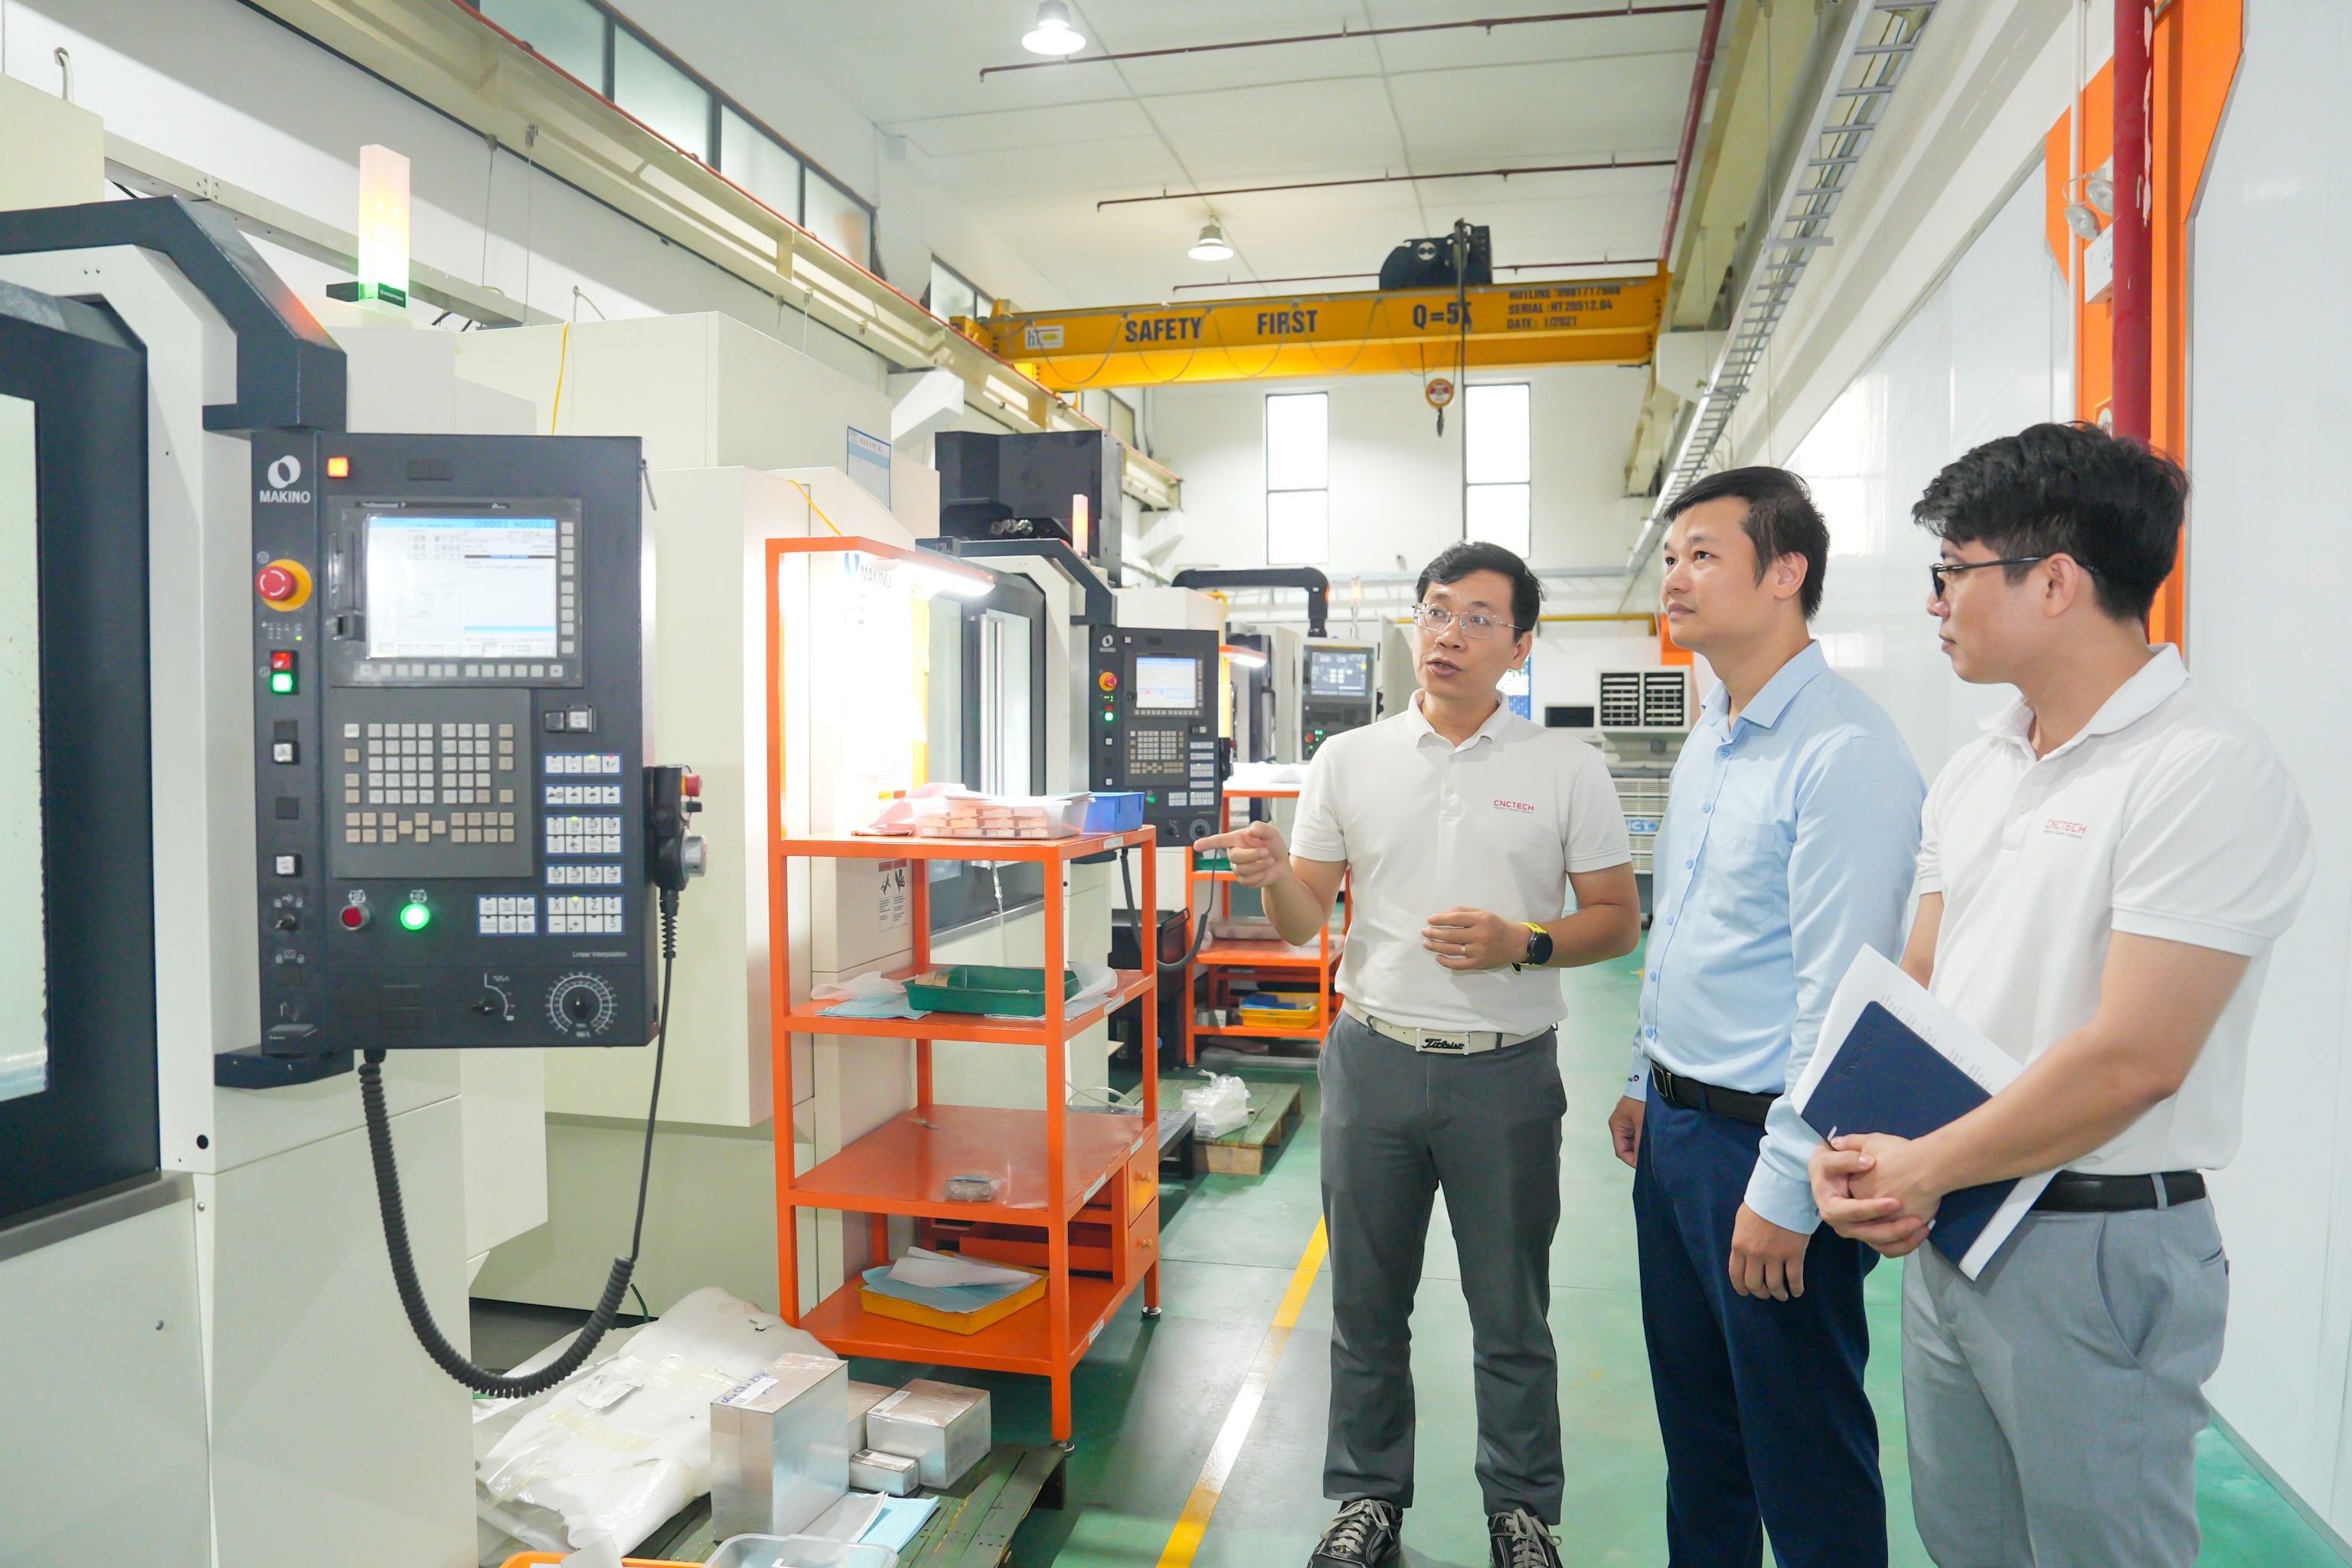
Khuyến khích các TCTD trên địa bàn ứng dụng các thành tựu chuyển đổi số vào quy trình cấp tín dụng. Thúc đẩy việc chấm điểm tín dụng bằng dữ liệu lớn (Big Data), xét duyệt hồ sơ trực tuyến, giảm thiểu thủ tục giấy tờ; đẩy mạnh thực hiện thẩm định theo tính khả thi của dự án, phương án sản xuất kinh doanh của doanh nghiệp; xem xét cho vay dựa trên phương án kinh doanh, dòng tiền tương lai hoặc giá trị tài sản trí tuệ của doanh nghiệp.
Tăng cường công tác kết nối, đối thoại để tháo gỡ khó khăn, vướng mắc trong tiếp cận vốn tín dụng của doanh nghiệp. Tổ chức các Chương trình kết nối Ngân hàng – Doanh nghiệp; thiết lập cơ chế tiếp nhận và xử lý trực tiếp các kiến nghị của DNNVV trên địa bàn qua đường dây nóng. Khi doanh nghiệp phản ánh gặp khó khăn về thủ tục tiếp cận vốn, NHNN Khu vực 4 sẽ làm việc ngay với TCTD liên quan để tìm giải pháp tháo gỡ trên tinh thần đồng hành cùng doanh nghiệp.
Với hệ thống giải pháp đồng bộ từ pháp lý, công nghệ cho đến cơ chế vận hành, NHNN Khu vực 4 kỳ vọng sẽ tạo ra một hệ sinh thái tài chính linh hoạt, bảo đảm dòng vốn được khơi thông, tạo động lực mạnh mẽ cho sự phát triển bền vững của các địa phương trong giai đoạn thời gian tới.
PV: Hiện nay trên địa bàn đang triển khai những gói tín dụng ưu đãi nào dành riêng cho DNNVV? Điều kiện tiếp cận và lãi suất ưu đãi cụ thể ra sao?
Bà Trương Thu Hòa: Để hỗ trợ thực chất cho cộng đồng doanh nghiệp, hiện nay trên địa bàn Khu vực 4 đang đồng loạt triển khai các chương trình nguồn vốn ưu đãi rất lớn từ cả góc độ điều hành vĩ mô của NHNN Việt Nam và sự chủ động cung ứng các sản phẩm của các ngân hàng thương mại. Nổi bật là:
Chương trình tín dụng hướng đến các động lực tăng trưởng kinh tế và DNNVV. Đây là chương trình quy mô lớn vừa được NHNN Việt Nam phát động rộng rãi toàn quốc, giao quyền chủ động cho các ngân hàng thương mại thiết kế sản phẩm.
Về lãi suất ưu đãi: Các khoản vay bằng VND sẽ hưởng mức lãi suất thấp hơn tối thiểu 1%/năm so với mức lãi suất cho vay bình quân cùng kỳ hạn của chính ngân hàng đó trong từng thời kỳ; đồng thời, các doanh nghiệp còn được miễn hoặc giảm tối đa các loại phí dịch vụ đi kèm.
Điều kiện tiếp cận: Khách hàng là DNNVV; hoặc các doanh nghiệp có dự án thuộc lĩnh vực ưu tiên như: Kinh tế số, trí tuệ nhân tạo (AI), ứng dụng công nghệ cao, chuyển đổi số và công nghiệp hỗ trợ. Doanh nghiệp cần chứng minh phương án kinh doanh khả thi và có năng lực tài chính minh bạch để TCTD thẩm định và quyết định cho vay, quyết định áp dụng chính sách ưu đãi phù hợp, hiệu quả.
Chương trình hỗ trợ lãi suất từ Quỹ Đổi mới công nghệ quốc gia (NATIF): Theo quy định tại Nghị định số 77/2026/NĐ-CP ngày 17/3/2026 của Chính phủ, doanh nghiệp có thể được Quỹ hỗ trợ bù lãi suất lên tới 50% lãi suất vay thực tế, với mức hỗ trợ tối đa lên đến 6%/năm. Thời gian hỗ trợ kéo dài tối đa 5 năm.
Điều kiện tiếp cận là: Doanh nghiệp phải đang thực hiện dự án hoặc phương án đầu tư có nội dung chuyển giao công nghệ, ứng dụng công nghệ mới hoặc đổi mới sáng tạo; dự án phải được một TCTD ký hợp đồng cấp tín dụng và có cam kết sử dụng vốn đúng mục đích. Các doanh nghiệp có thể tìm hiểu thêm về chương trình ưu đãi này thông qua Ban điều hành Quỹ (trực thuộc Bộ Khoa học và Công nghệ).
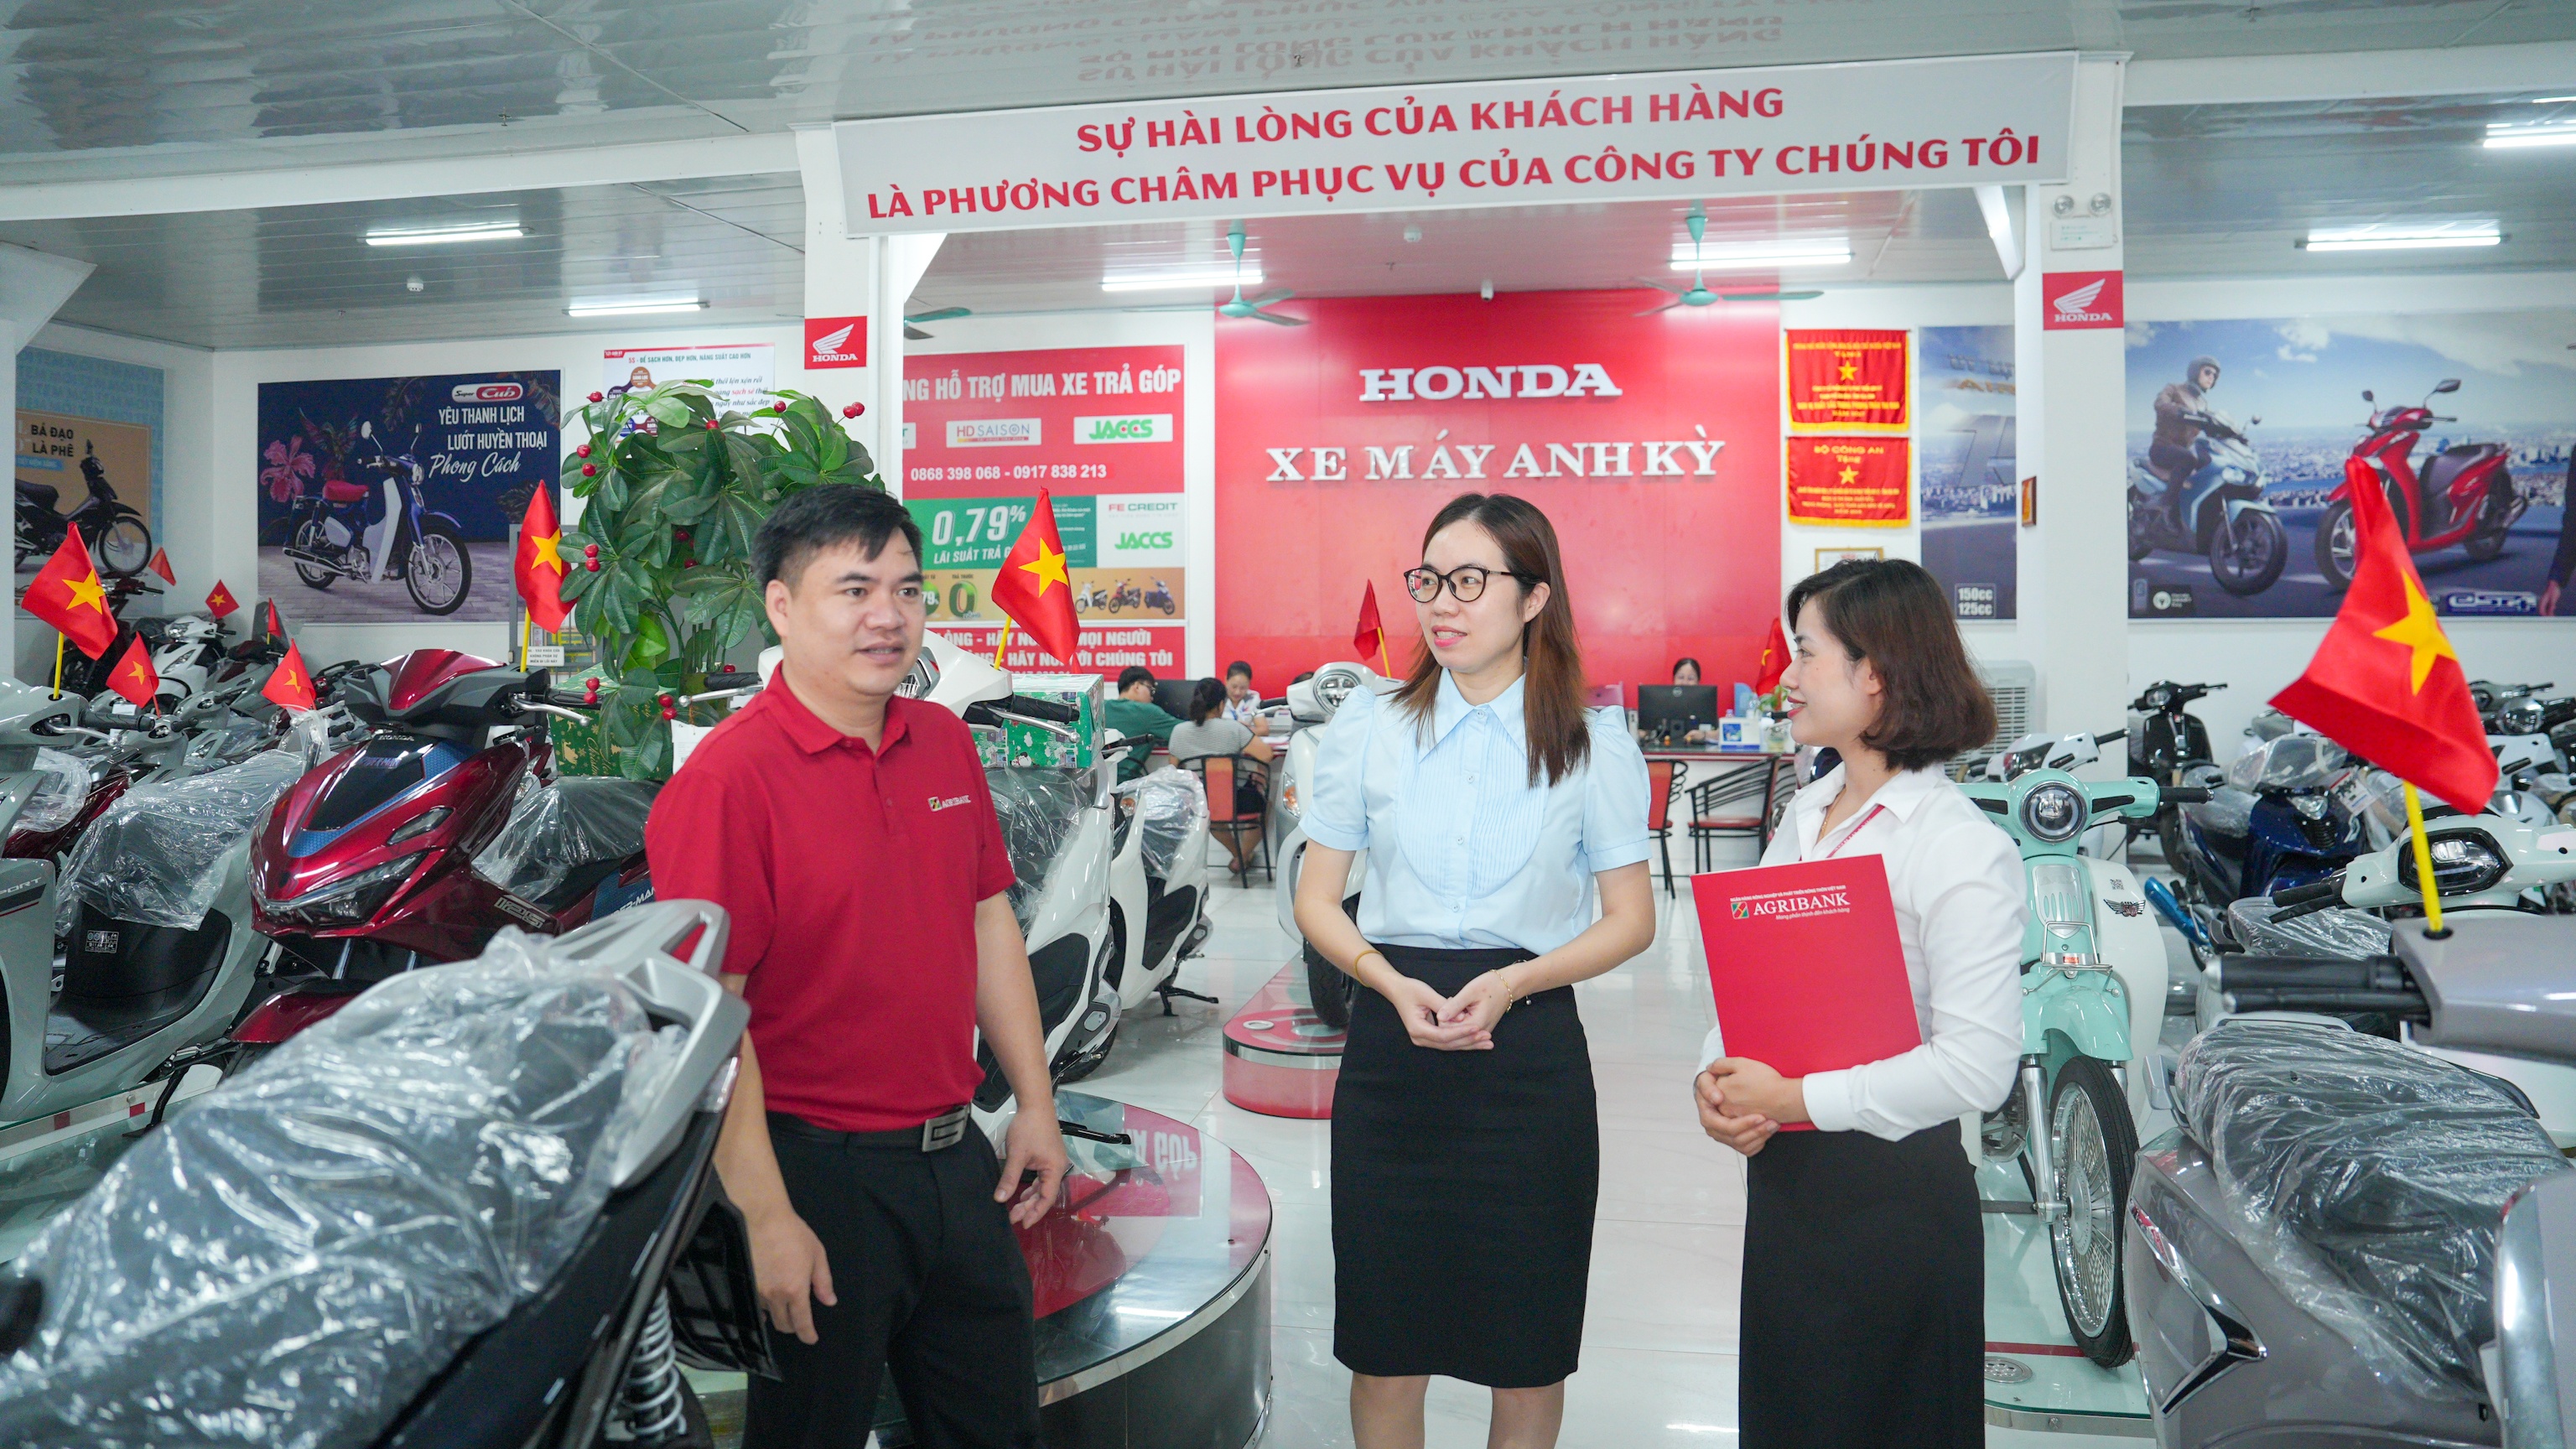
Bên cạnh nguồn lực nhà nước, các ngân hàng thương mại cũng chủ động cung ứng các gói tín dụng quy mô lớn để hỗ trợ DNNVV; áp dụng các mức lãi suất ưu đãi, linh hoạt tùy kỳ hạn ngắn hay trung - dài hạn, lãi suất có thể giảm từ 0,5% - 1,5% so với biểu lãi suất thông thường; ưu tiên cho doanh nghiệp giao dịch trên kênh số (Mobile Banking/Internet Banking), doanh nghiệp chuyển đổi xanh (áp dụng tiêu chuẩn ESG)… Nhiều ngân hàng đã áp dụng quy trình SME Fast Track – xét duyệt hồ sơ online nhanh chóng dựa trên dòng tiền của doanh nghiệp thay vì phụ thuộc hoàn toàn vào tài sản thế chấp truyền thống.
NHNN Khu vực 4 khuyến khích các doanh nghiệp chủ động chuẩn bị hồ sơ phương án kinh doanh thật rõ ràng, minh bạch hóa dòng tiền và liên hệ trực tiếp với các Chi nhánh TCTD trên địa bàn để được hướng dẫn chính xác nhất, tránh các thủ tục trung gian không đáng có.
PV: Đâu là những vướng mắc khiến ngân hàng - doanh nghiệp chưa tìm được điểm chung trong quá trình tiếp cận vốn trong các lĩnh vực đặc thù?
Bà Trương Thu Hòa: Qua công tác quản lý trên địa bàn, của NHNN Khu vực 4 nhận thấy việc ngân hàng và doanh nghiệp chưa hoàn toàn tìm được "tiếng nói chung" trong lĩnh vực đặc thù bởi rào cản lớn nhất là tài sản đảm bảo. Quy định hiện hành của các ngân hàng đang yêu cầu về tài sản đảm bảo có tính thanh khoản cao như bất động sản hay máy móc, nhà xưởng vật chất.
Thứ hai, độ trễ và rủi ro của mô hình kinh doanh mới như doanh nghiệp công nghệ, khởi nghiệp thường có tỷ lệ rủi ro cao ở giai đoạn đầu, dòng tiền chưa ổn định và khó dự báo chính xác; ngược lại, bản chất hoạt động của ngân hàng thương mại là kinh doanh dòng vốn huy động từ người dân, bắt buộc phải đặt yếu tố an toàn hệ thống và kiểm soát tỷ lệ nợ xấu lên hàng đầu.
Thứ ba, khoảng cách về năng lực thẩm định: Cán bộ tín dụng ngân hàng thường có chuyên môn sâu về tài chính, kế toán nhưng lại thiếu công cụ và kiến thức chuyên ngành để định giá chính xác giá trị thương mại của một giải pháp công nghệ hay một dự án chuyển đổi số.
PV: Trong thời gian tới, NHNN Khu vực 4 sẽ tập trung vào những nhiệm vụ trọng tâm nào để thúc đẩy dòng vốn tín dụng hỗ trợ DNNVV phát triển bền vững? Bà có thông điệp hay khuyến nghị gì gửi đến cộng đồng doanh nghiệp trên địa bàn để họ tiếp cận vốn ngân hàng hiệu quả hơn?
Bà Trương Thu Hòa: Việc đồng hành cùng DNNVV, không phải là nhiệm vụ ngắn hạn, mà là chiến lược xuyên suốt của hệ thống TCTD Khu vực 4 nhằm hướng tới mục tiêu phát triển kinh tế - xã hội bền vững cho toàn vùng. Trong giai đoạn tiếp theo, NHNN Khu vực 4 sẽ giám sát chặt chẽ tiến độ giải ngân của TCTD trên địa bàn; đảm bảo nguồn vốn ưu đãi đi đúng, đi sâu vào các lĩnh vực kinh tế số, chuyển đổi số, chuyển đổi xanh và công nghệ cao; kiên quyết xử lý các rào cản hành chính gây khó dễ cho doanh nghiệp.
Khuyến khích các ngân hàng thương mại cung ứng các gói vay đặc thù phù hợp với đặc điểm địa bàn Trung du và Miền núi phía Bắc, như các gói tín dụng xanh cho nông nghiệp ứng dụng công nghệ cao, hay các gói vay tín chấp dựa trên dòng tiền giao dịch số của DNNVV. NHNN Khu vực 4 sẽ chủ động kết nối chặt chẽ hơn nữa với các hiệp hội doanh nghiệp, các sở, ngành liên quan để tháo gỡ khó khăn, giải quyết các vướng mắc từ cơ sở; tiếp tục triển khai có hiệu quả Chiến lược tài chính toàn diện trên địa bàn theo Kế hoạch số 495/KH-KV4 ngày 12/8/2026 đã ban hành.
Để dòng vốn ngân hàng và nhu cầu của doanh nghiệp tìm được tiếng nói chung; NHNN Khu vực 4 khuyến nghị các doanh nghiệp trên địa bàn cần minh bạch để tạo dựng niềm tin; doanh nghiệp muốn tiếp cận vốn thuận lợi thì bắt buộc phải chuẩn bị một nền tảng quản trị tài chính minh bạch, sổ sách kế toán rõ ràng và phương án kinh doanh có tính khả thi cao; niềm tin của ngân hàng được xây dựng trên những con số thực chất, chứ không phải trên tài sản thế chấp.
Hiện nay, các ngân hàng đang tích cực chuyển dịch chấm điểm tín dụng tự động dựa trên hành vi giao dịch trực tuyến của doanh nghiệp; việc doanh nghiệp tích cực số hóa quy trình quản lý, thực hiện các dòng tiền thu - chi qua hệ thống ngân hàng chính là cách tự nâng cao "hồ sơ năng lực" để hưởng các gói vay được phê duyệt nhanh với lãi suất tốt nhất. Cùng với đó, xu hướng chuyển đổi xanh đang được lan tỏa mạnh mẽ, tiêu chuẩn ESG (Môi trường - Xã hội - Quản trị) dần trở thành quy chuẩn quen thuộc để cấp tín dụng xanh; doanh nghiệp nào có tư duy chuyển đổi xanh, tiết kiệm năng lượng hoặc ứng dụng công nghệ thân thiện với môi trường ngay từ đầu sẽ có lợi thế cạnh tranh khi tiếp cận các nguồn vốn ưu đãi dài hạn.
NHNN Khu vực 4 và các tổ chức tín dụng trên địa bàn luôn coi sự phát triển của doanh nghiệp là sự phát triển của chính mình; các giải pháp của ngành Ngân hàng luôn sẵn sàng đồng hành cùng doanh nghiệp, ngành ngân hàng rất mong chờ sự chủ động, sự bứt phá từ phía các doanh nghiệp để cùng nhau tạo nên những động lực tăng trưởng mới cho Khu vực 4.
PV: Xin trân trọng cảm ơn bà!
Tin liên quan


Tin khác

Đổi mới tư duy, mở vốn đón cơ hội cho doanh nghiệp nhỏ và vừa

Dòng vốn nghĩa tình cùng bản lĩnh doanh nhân vượt thử thách, vươn ra thế giới


NHNN Khu vực 4 triển khai nhiệm vụ hoạt động QTDND 6 tháng cuối năm 2026

Ngân hàng Nhà nước Khu vực 4 tổ chức các hoạt động tri ân nhân dịp kỷ niệm 79 năm ngày Thương binh Liệt sĩ


Hội nghị sơ kết hoạt động ngân hàng 6 tháng đầu năm 2026 trên địa bàn tỉnh Lào Cai


Hội nghị Kết nối Ngân hàng - Doanh nghiệp trên địa bàn tỉnh Phú Thọ năm 2026

Phú Thọ: Thi hành án dân sự tỉnh ký hợp tác với ngành Ngân hàng trên địa bàn