Fed đồng thuận tăng lãi suất nhưng bất đồng về lý do: Điều gì tiếp theo?

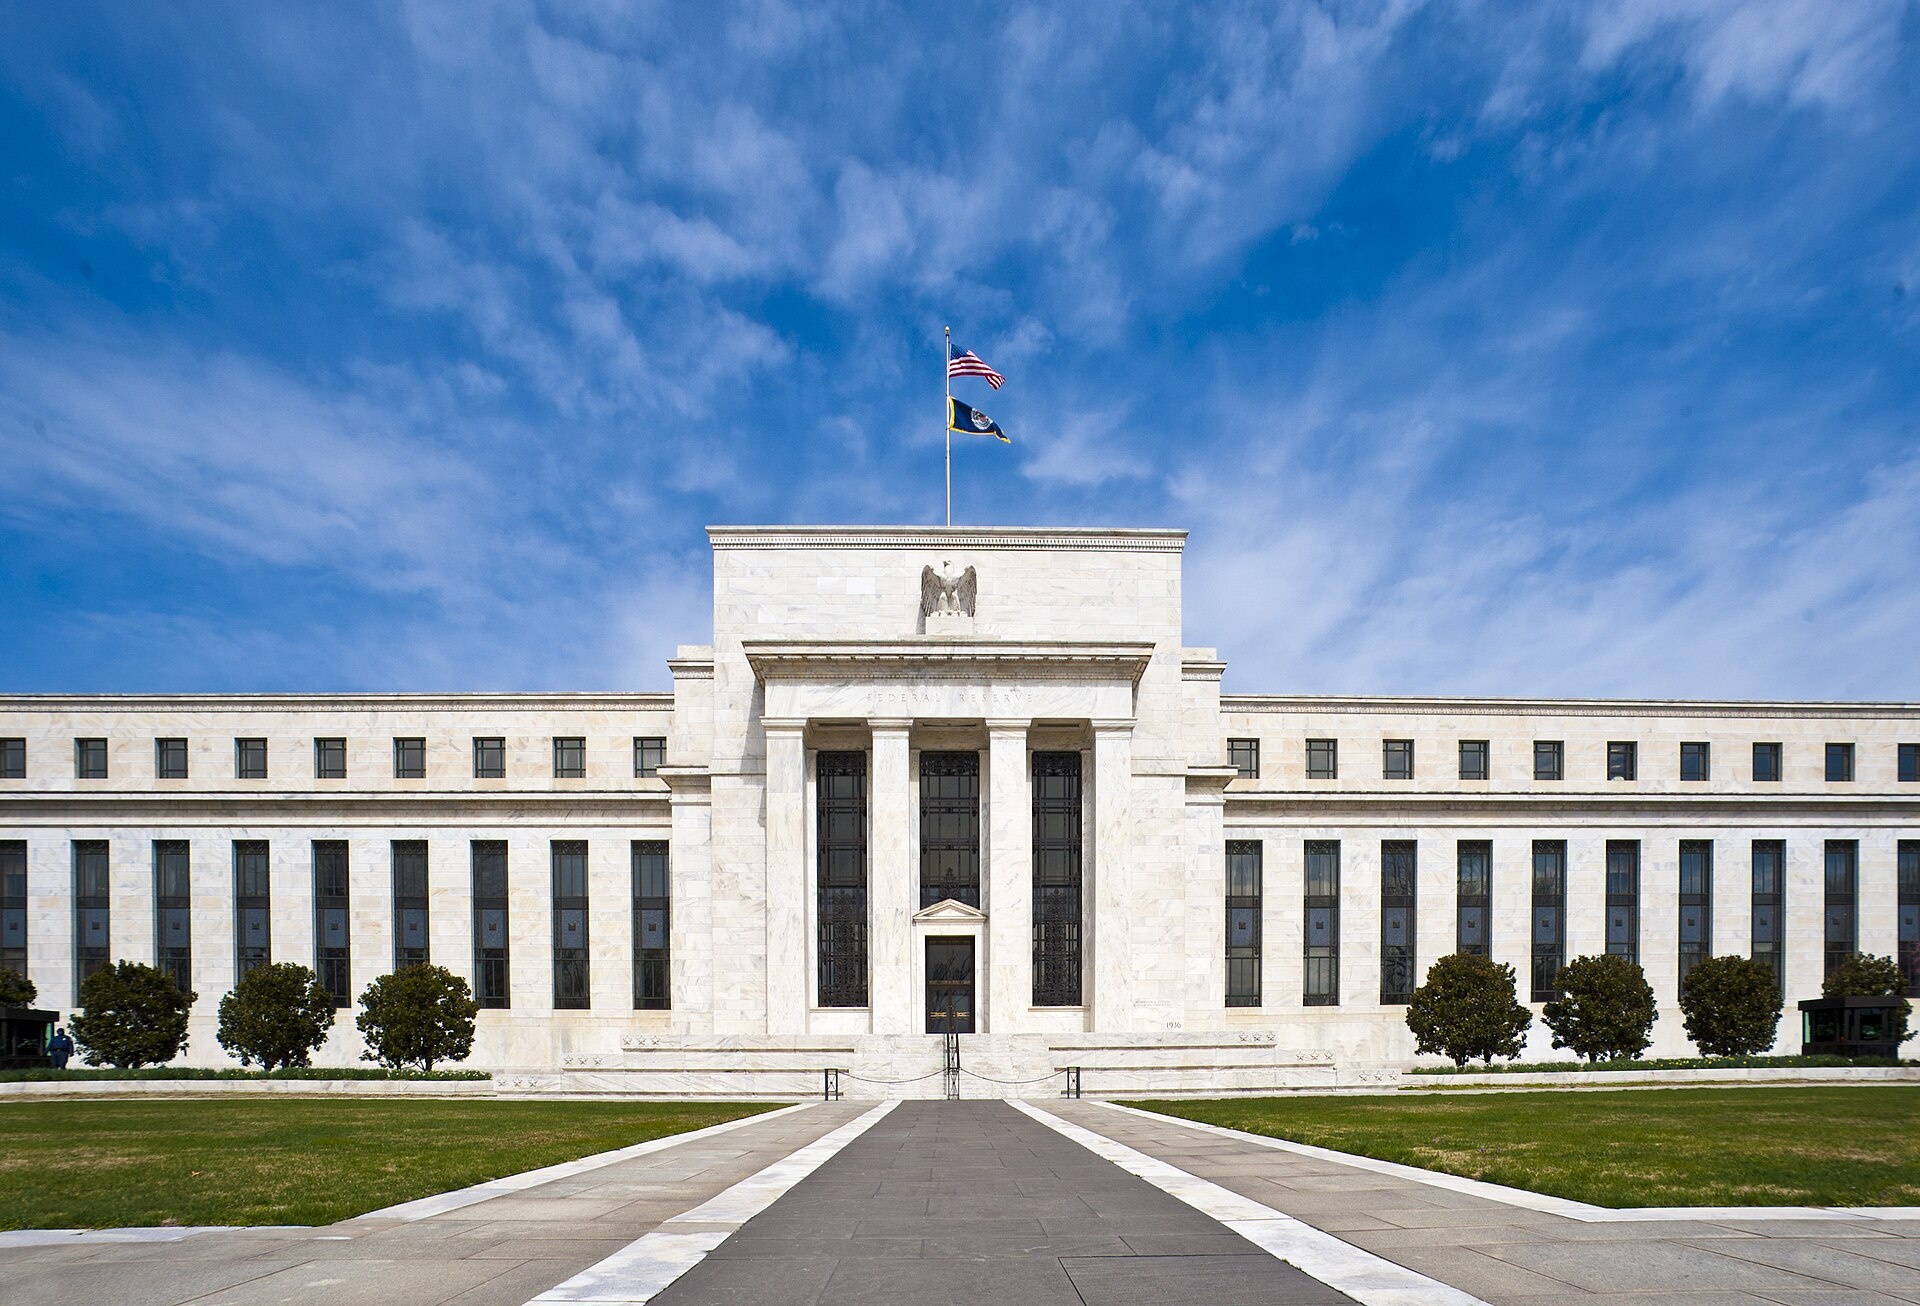 |
| Trụ sở Cục Dự trữ Liên bang Mỹ (Fed) tại Washington, D.C. Ảnh: Federal Reserve/Wikimedia Commons. |
Đồng thuận trong lá phiếu, khác biệt trong “chẩn đoán”
Cuộc họp ngày 15-16/9 kết thúc với quyết định nhất trí nâng lãi suất thêm 25 điểm cơ bản, đưa biên độ mục tiêu lên 3,75-4,00%. Cả 12 thành viên có quyền bỏ phiếu đều ủng hộ quyết định này, trong bối cảnh Fed đánh giá kinh tế tiếp tục tăng trưởng vững, thị trường lao động gần trạng thái toàn dụng và lạm phát vẫn cao hơn mục tiêu 2%.
Nhìn bề ngoài, đây là một quyết định có mức đồng thuận tuyệt đối. Nhưng biên bản được công bố ngày 7/10 cho thấy sự thống nhất đó hàm chứa một khác biệt quan trọng: Các thành viên không hoàn toàn đồng nhất về lý do vì sao lãi suất cần đi lên.
“Nhiều” thành viên cho rằng một quỹ đạo lãi suất cao hơn là thận trọng về mặt quản trị rủi ro, tức tạo thêm lớp “bảo hiểm” trước khả năng lạm phát duy trì quá cao do nhu cầu mạnh hơn dự kiến hoặc xuất hiện thêm các cú sốc nguồn cung bất lợi. Ngược lại, “một số” thành viên cho rằng lãi suất cao hơn là cần thiết ngay trong kịch bản kinh tế cơ sở, chứ không chỉ là biện pháp dự phòng vì mục đích quản trị rủi ro. Sự khác biệt này không chỉ mang tính câu chữ, nó quyết định mức độ nhạy cảm của từng thành viên Fed trước các báo cáo kinh tế mới.
Bên cạnh đó, biên bản cho thấy một vài thành viên đã nâng ước tính về lãi suất trung lập - mức lãi suất về lý thuyết không kích thích cũng không kìm hãm nền kinh tế. Một số khác đánh giá mức lãi suất chính sách hiện tại “không mang tính hạn chế hoặc chỉ hạn chế ở mức nhẹ”.
Đây là chi tiết quan trọng. Nếu lãi suất trung lập thực tế cao hơn suy nghĩ trước đây, mức 3,75-4,00% có thể không tạo sức ép hãm tăng trưởng mạnh như từng được giả định. Nói cách khác, cùng nhìn một mức lãi suất, các thành viên Fed có thể nhìn thấy hai trạng thái chính sách khác nhau: một bên cho rằng chính sách đã khá chặt và chỉ cần tăng thêm để phòng rủi ro; bên kia cho rằng chính sách vẫn chưa đủ chặt để bảo đảm lạm phát quay về 2%.
Dữ liệu sau cuộc họp làm bài toán tháng 10 khác đi
Một điểm cần lưu ý là biên bản phản ánh nhận định của Fed tại ngày 15-16/9, chứ không phải một sự đồng thuận mới hình thành khi tài liệu được công bố ngày 7/10. Trong hơn hai tuần sau cuộc họp, một số dữ liệu mới đã được công bố và cho thấy chiều hướng trái ngược nhau.
Báo cáo việc làm tháng 9 cho thấy kinh tế Mỹ chỉ tạo thêm 29.000 việc làm ngoài nông nghiệp, thấp xa mức tăng 90.000 mà các nhà kinh tế trong khảo sát Reuters dự báo. Tỷ lệ thất nghiệp tăng lên 4,2% từ 4,1%, còn tăng trưởng tiền lương theo năm giảm còn 3,0%.
Trước đó, chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) - thước đo lạm phát Fed ưu tiên - tăng 0,3% trong tháng 8, thấp hơn mức 0,4% dự báo. Lạm phát lõi tăng 0,2% theo tháng và 3,0% so với cùng kỳ; số liệu tháng 7 trước đó cũng được điều chỉnh giảm sau thay đổi phương pháp tính.
Các nhóm dữ liệu này củng cố lập luận của những người muốn Fed kiên nhẫn: lạm phát vẫn cao, nhưng có dấu hiệu bớt nóng trong khi động lực tuyển dụng đã suy yếu đáng kể.
Tuy nhiên, phần còn lại của bức tranh chưa hoàn toàn thuận lợi cho quan điểm chờ đợi. Khảo sát kỳ vọng người tiêu dùng tháng 9 của Fed New York công bố hôm thứ Tư cho thấy, kỳ vọng lạm phát một năm tới tăng lên 3,9% (tăng từ mức 3,6% trong tháng 8), mức cao nhất kể từ tháng 5/2023. Kỳ vọng lạm phát trong ba năm tới tăng lên 3,3%, từ mức 3,2% trong tháng 8, trong khi kỳ vọng lạm phát năm năm tới giữ nguyên ở mức 3%.
Cùng với đó, hoạt động của khu vực dịch vụ vẫn mở rộng nhưng đã chậm lại trong tháng 9. Cụ thể, chỉ số nhà quản trị mua hàng (PMI) lĩnh vực dịch vụ của ISM đã giảm xuống 54,9 trong tháng 9, từ mức 55,4 trong tháng 8. Trong khi đó, chỉ số ISM đo lường mức giá mà doanh nghiệp phải trả cho nguyên vật liệu và dịch vụ đầu vào tăng mạnh lên 74,0, mức cao nhất kể từ tháng 7/2022, so với 72,6 trong tháng 8, cho thấy áp lực lạm phát có thể còn kéo dài sang năm 2027.
Chính sự đan xen này lý giải vì sao một báo cáo việc làm yếu chưa thể tự động khép lại khả năng tăng lãi suất. Với nhóm coi đợt tăng tháng 9 là “bảo hiểm”, dữ liệu mới có thể là lý do để chờ. Với nhóm cho rằng nhu cầu vẫn quá mạnh và chính sách chưa đủ hạn chế, áp lực giá từ năng lượng, dịch vụ hoặc kỳ vọng lạm phát vẫn là lý do để giữ lựa chọn tăng tiếp.
Tháng 10 có thể là “chờ”, tháng 12 khả năng là “đủ chặt hay chưa”?
Cuối phiên 7/10, theo CME FedWatch, thị trường chỉ còn định giá khoảng 19,4% khả năng Fed tăng ít nhất 25 điểm cơ bản tại cuộc họp tháng 10 này, giảm từ khoảng 38% một tuần trước. Nhưng xác suất tăng lãi suất tại cuộc họp tháng 12 vẫn ở khoảng 83%.
Khoảng cách lớn giữa hai xác suất cho thấy thị trường chưa loại bỏ khả năng Fed còn phải tăng lãi suất; điều bị nghi ngờ chủ yếu là tính cấp thiết của việc hành động ngay trong tháng 10.
Định giá này cũng không mâu thuẫn với biên bản cuộc họp tháng 9. Phần lớn thành viên tại cuộc họp tháng 9 cho rằng thêm một lần tăng lãi suất trước cuối năm nhiều khả năng sẽ là phù hợp, nhưng đồng thời nhấn mạnh các quyết định tiếp theo sẽ phụ thuộc vào dữ liệu mới, triển vọng kinh tế và cán cân rủi ro.
Câu hỏi quan trọng hơn là các dữ liệu tiếp theo có giúp trả lời ba vấn đề: áp lực giá chủ yếu đến từ những cú sốc tạm thời hay từ nhu cầu quá mạnh; lãi suất hiện tại đã thực sự hạn chế nền kinh tế hay chưa; và Fed có cần thêm một đợt tăng để ngăn lạm phát dai dẳng làm kỳ vọng giá cả mất neo.
Nếu dữ liệu tiếp tục dịu đi, nhóm thiên về quản trị rủi ro có thêm lý do để chờ. Nhưng nếu tăng trưởng, chi tiêu và áp lực giá vẫn bền bỉ, những thành viên cho rằng chính sách chưa đủ chặt sẽ có thêm cơ sở thúc đẩy một lần tăng nữa, dù là tháng 10 hay tháng 12.
Cuộc họp chính sách tháng 10 của FOMC sẽ diễn ra vào ngày 27-28/10.
Tin liên quan


Tin khác

IMF nghiêng về lãi suất cao lâu hơn khi AI, giá dầu và nợ công tạo bài toán lạm phát mới

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 7/10

Bài toán mới của Ngân hàng Trung ương Nhật Bản: Làm sao neo lạm phát quanh mục tiêu 2%

Đông Á - Thái Bình Dương giữ đà tăng trưởng, Việt Nam được nâng dự báo lên 7,4%

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 6/10

Lợi suất trái phiếu Mỹ cao, euro xuống đáy 17 tháng tiếp sức cho USD

Lợi suất trái phiếu Nhật lập kỷ lục, dư địa của BoJ và chính phủ hẹp lại

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 5/10

ECB trước lựa chọn khó: Tăng lãi suất hay chờ thị trường tự thắt chặt?

Chuyên gia: Fed sẽ tạm dừng tăng lãi suất trong tháng 10