Chỉ số kinh tế:
Ngày 6/11/2026, tỷ giá trung tâm của VND với USD là 25.615 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.385/26.845 đồng/USD. Hoạt động sản xuất, thương mại và dịch vụ tiếp tục tăng trưởng trong tháng 10/2026. So với tháng trước, chỉ số sản xuất công nghiệp tăng 2,3%, tổng kim ngạch xuất nhập khẩu hàng hóa tăng 3,7%, đạt 122,03 tỷ USD; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 1,0%, đạt 695,5 nghìn tỷ đồng. Khách quốc tế đến Việt Nam tăng 4,9%, đạt 1,85 triệu lượt; số doanh nghiệp thành lập mới tăng 8,7%, đạt gần 12,6 nghìn doanh nghiệp. Trong khi đó, CPI tăng 0,20% so với tháng trước. Tính đến ngày 31/10/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74,0% so với cùng kỳ năm trước; vốn FDI thực hiện trong 10 tháng ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ năm trước.

Fintech tối ưu hóa các giải pháp thanh toán

Luyên Bùi
Luyên Bùi  - 
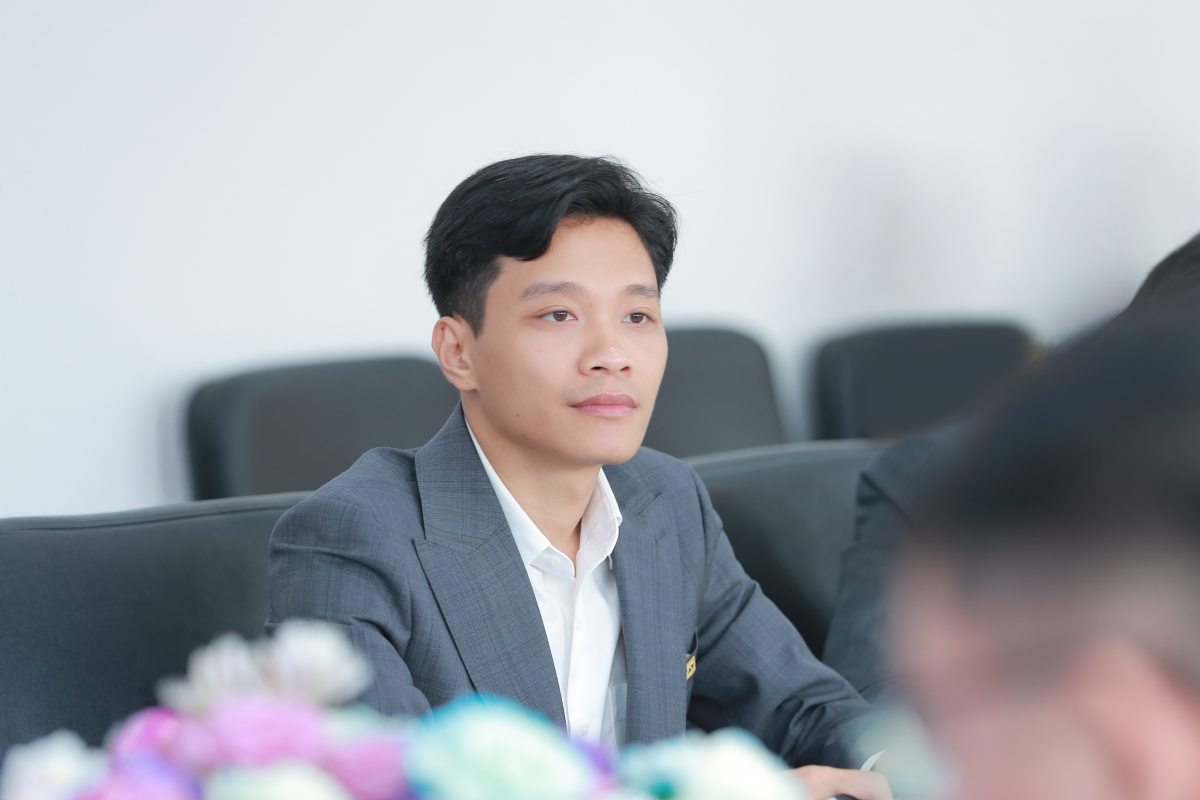
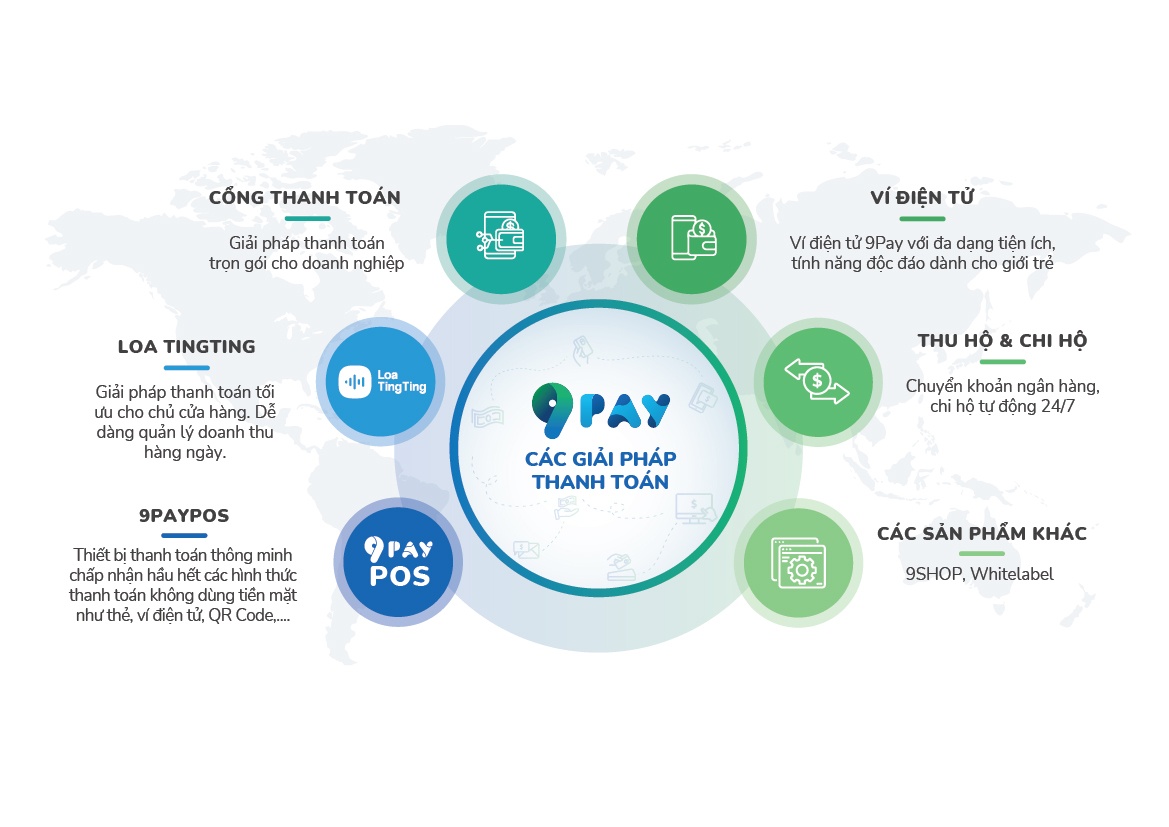
Định hướng phát triển kinh tế số của Việt Nam được xác lập trong các chương trình chuyển đổi số quốc gia và chiến lược phát triển thanh toán không dùng tiền mặt đã đặt nền móng cho một hệ sinh thái tài chính hiện đại, toàn diện và kết nối. Trong đó, thanh toán số không chỉ là hạ tầng hỗ trợ mà còn là động lực thúc đẩy tăng trưởng, mở rộng khả năng tiếp cận dịch vụ tài chính tới mọi tầng lớp trong xã hội. Thời báo Ngân hàng đã có cuộc trò chuyện về xu hướng của ngành thanh toán với một Trung gian thanh toán tiên phong thử nghiệm các phương thức thanh toán mới trong khuôn khổ IFC tại Đà Nẵng: Ông Vũ Ngọc - Giám đốc Vận hành Công ty Cổ phần 9Pay.
aa

Chúng ta đang chứng kiến sự hội tụ mang tính bước ngoặt của hạ tầng công nghệ với Blockchain, AI, Cloud, sự dịch chuyển trong hành vi người dùng và sự cởi mở của hành lang pháp lý. Theo ông những yếu tố này tác động thế nào đến hệ sinh thái thanh toán số?

Ông Vũ Ngọc: Theo báo cáo của EDC về các xu hướng công nghệ tài chính năm 2026, ngành thanh toán đang chuyển dịch từ “số hóa” sang “vô hình hóa”. Có ba xu hướng trọng tâm mà tôi tin rằng sẽ là động lực tăng trưởng chính:

Thứ nhất là thanh toán không ma sát (Frictionless Payments): Đây là xu hướng được 76% chuyên gia kỳ vọng sẽ có tác động lớn nhất đến thương mại điện tử. Thanh toán sẽ trở thành một phần “vô hình” trong trải nghiệm người dùng thông qua xác thực sinh trắc học và thanh toán một chạm.

Thứ hai là QR Global: Xu hướng tương lai là sự liên thông các mạng lưới thanh toán theo thời gian thực giữa các quốc gia. Việc kết nối QR nội địa với các hành lang quốc tế sẽ mở ra cơ hội khổng lồ cho kinh tế du lịch và thương mại xuyên biên giới, giúp giao dịch diễn ra trong vài giây với chi phí tối ưu.

Thứ ba là Stablecoin: Stablecoin đang trở thành một phương thức thanh toán hiệu quả cho các giao dịch B2B và giải pháp chuyển tiền quốc tế. Trong khuôn khổ thử nghiệm tại IFC Đà Nẵng, chúng tôi đang nghiên cứu ứng dụng Stablecoin để giải bài toán chuyển tiền xuyên biên giới. Đây là chìa khóa để tối ưu hóa chi phí và tốc độ, phù hợp cho các doanh nghiệp xuất nhập khẩu, thương mại điện tử và du lịch quốc tế.

Những thay đổi này sẽ tạo ra giá trị kép. Đối với nền kinh tế: Các phương thức thanh toán mới giúp tăng cường tính minh bạch, tuân thủ và giúp doanh nghiệp quản lý dòng tiền tối ưu. Khi chi phí giao dịch trung gian được kéo giảm, biên lợi nhuận của doanh nghiệp sẽ tăng lên, đóng góp trực tiếp vào tăng trưởng GDP.

Đối với người dân: Đây là bước tiến quan trọng trong lộ trình tài chính toàn diện, không có sự thiên vị hay khác biệt trong hành vi thanh toán từ thành thị tới nông thôn hoặc sự chênh lệch giữa các phương thức thanh toán trong nước và nước ngoài.
Thưa ông, từ những xu hướng trên, “soi chiếu” vào thị trường Việt Nam chúng ta thấy gì?

Ông Vũ Ngọc: Tại Việt Nam, với định hướng rõ nét về kinh tế số, chúng ta không chỉ theo đuổi các xu hướng toàn cầu. Hệ sinh thái thanh toán Việt Nam đang xây dựng một bản sắc riêng, đổi mới nhưng luôn dựa trên sự thấu hiểu năng lực thị trường nội địa.

Ngân hàng Nhà nước Việt Nam giữ vai trò là điểm tựa định hướng – nơi thiết lập chuẩn mực, kiến tạo hành lang pháp lý và đảm bảo sự vận hành an toàn, thông suốt cho toàn bộ hệ thống tài chính. Từ việc thúc đẩy thanh toán không tiền mặt, chuẩn hóa hạ tầng QR, đến mở ra các cơ chế thử nghiệm cho fintech, những định hướng đó không chỉ định hình “luật chơi” mà còn mở ra không gian đổi mới cho các doanh nghiệp công nghệ tài chính.

Có ý kiến cho rằng sự phát triển vượt trội của các công ty Fintech đang tạo ra áp lực cạnh tranh gay gắt, thậm chí là “thách thức” vị thế của hệ thống ngân hàng truyền thống. Ông nhìn nhận thế nào về vấn đề này?

Ông Vũ Ngọc: Tôi cho rằng, nếu xem Fintech là “đối trọng” của ngân hàng thì cách nhìn này chưa phản ánh đúng bản chất của dòng chảy tài chính hiện đại. Tại 9Pay, chúng tôi không nhìn nhận đây là một cuộc đua thay thế, mà là một mối quan hệ cộng sinh tất yếu.

Trong bức tranh tổng thể, nếu ngân hàng là “trụ cột” vững chắc về thanh khoản, quản trị rủi ro và nền tảng pháp lý, thì Fintech chính là cánh tay nối dài giúp các giá trị đó chạm đến khách hàng một cách nhanh chóng và hiệu quả. Đơn cử, tại 9Pay, chúng tôi đang tối ưu hóa các giải pháp thanh toán một chạm, thanh toán sinh trắc học để loại bỏ “điểm nghẽn” trong hành trình giao dịch. Hay với dịch vụ thanh toán qua QR, du khách quốc tế khi đến Việt Nam, hay người Việt đi ra nước ngoài, đều có thể thanh toán bằng ứng dụng ngân hàng hoặc ví điện tử nội địa thông qua hạ tầng kết nối mà 9Pay đang triển khai.

Thực tế cho thấy chúng tôi đứng giữa để gắn kết các định chế tài chính quốc tế như Visa, Mastercard với hệ thống ngân hàng nội địa và nhu cầu thực tế của doanh nghiệp. Bên cạnh đó, Fintech đảm nhiệm việc xử lý các lớp công nghệ phức tạp, đơn giản hóa các quy trình giao dịch để mang lại trải nghiệm mượt mà nhất cho người dùng. Điều này giúp các ngân hàng giảm bớt áp lực về hạ tầng để tập trung vào các nghiệp vụ tài chính cốt lõi.

Sự kết hợp này đảm bảo hai yếu tố then chốt: Tính liền mạch trong trải nghiệm khách hàng và Tính tuân thủ tuyệt đối của hệ thống thanh toán. Thay vì triệt tiêu lẫn nhau, chúng tôi đang cùng nhau mở rộng thị trường, đưa các dịch vụ tài chính số len lỏi sâu hơn vào đời sống kinh tế - xã hội.

Xin trân trọng cảm ơn ông!

Luyên Bùi

Tin liên quan

Tin khác

Cần phân loại tín dụng phát triển nhà ở với tín dụng phục vụ hoạt động đầu cơ.

Cần phân loại tín dụng phát triển nhà ở với tín dụng phục vụ hoạt động đầu cơ.

Đối với hệ thống ngân hàng, chúng tôi kỳ vọng có sự phân loại rõ hơn giữa tín dụng phục vụ hoàn thiện dự án, phát triển nhà ở đáp ứng nhu cầu thực với tín dụng phục vụ hoạt động đầu cơ. Đồng thời, cần phát triển các gói tài trợ dự án có kỳ hạn dài hơn, thời gian ân hạn gốc phù hợp với chu kỳ xây dựng và các gói vay mua nhà có lãi suất cố định trong trung hạn để người dân chủ động kế hoạch tài chính. Với những dự án có pháp lý đầy đủ, đang triển khai và có khả năng tạo dòng tiền trả nợ, ngân hàng cũng cần có cơ chế linh hoạt hơn trong cơ cấu kỳ hạn..
Thị trường vốn vào giai đoạn mới: Cần gì để dòng tiền ở lại?

Thị trường vốn vào giai đoạn mới: Cần gì để dòng tiền ở lại?

Sau ba thập kỷ phát triển, thị trường chứng khoán Việt Nam đã mở rộng về quy mô, thanh khoản và số lượng nhà đầu tư. Nhưng theo ông Nguyễn Duy Linh, Tổng Giám đốc Công ty CP Chứng khoán Sài Gòn - Hà Nội (SHS), chặng đường tiếp theo không thể chỉ dựa vào những con số tăng trưởng. Thị trường cần doanh nghiệp chất lượng cao, nguồn vốn dài hạn, định chế trung gian chuyên nghiệp và những giải pháp giúp người dân quản lý tài sản bền vững.
Việt Nam trước cơ hội tiến sâu vào chuỗi cung ứng AI
Việt Nam trước cơ hội tiến sâu vào chuỗi cung ứng AI

Sự bùng nổ đầu tư vào trí tuệ nhân tạo (AI) đang mở ra cơ hội mới cho Việt Nam trong chuỗi cung ứng điện tử và bán dẫn toàn cầu. Tuy nhiên, để tận dụng cơ hội này, Việt Nam cần từng bước nâng cao năng lực công nghệ, phát triển mạng lưới nhà cung ứng trong nước và gia tăng giá trị tạo ra từ hoạt động sản xuất.
Trung tâm Tài chính Quốc tế cần những định chế có năng lực và hoạt động thực chất

Trung tâm Tài chính Quốc tế cần những định chế có năng lực và hoạt động thực chất

Ông Marc Knapper, Tổng Giám đốc Knapper Global Advisors, Cố vấn Trung tâm Tài chính Quốc tế Việt Nam tại TP. Hồ Chí Minh (VIFC-HCMC) cho rằng: Việt Nam đã lựa chọn đúng hướng khi đặt ra những tiêu chuẩn cao đối với các tổ chức tham gia Trung tâm Tài chính Quốc tế.
Vận hành xanh: Chìa khóa giữ chân khách thuê văn phòng
Vận hành xanh: Chìa khóa giữ chân khách thuê văn phòng

Trong bối cảnh nguồn cung văn phòng tại Hà Nội tiếp tục gia tăng, chứng nhận xanh không chỉ là tiêu chí phát triển bền vững mà còn cần được chuyển hóa thành hiệu quả khai thác thực tế, bà Vũ Kiều Hạnh, Giám đốc Bộ phận Quản lý Bất động sản, Savills Hà Nội, chia sẻ với báo chí.
Giá bất động sản sẽ đi về đâu?

Giá bất động sản sẽ đi về đâu?

Giá nhà cao trong khi thu nhập cải thiện chậm đang khiến nhiều gia đình trẻ khó tiếp cận nhà ở, đồng thời đặt ra câu hỏi về xu hướng giá bất động sản giai đoạn 2027-2028. Xung quanh vấn đề này, phóng viên Thời báo Ngân hàng có cuộc trao đổi với TS. Đinh Thế Hiển, Chủ tịch Hội đồng chuyên gia Hội Doanh nghiệp Tài chính và Bất động sản TP. Hồ Chí Minh (FREA HCM).
Làm sao biến 13,7 triệu tài khoản thành dòng vốn dài hạn?

Làm sao biến 13,7 triệu tài khoản thành dòng vốn dài hạn?

Thị trường chứng khoán Việt Nam đã có khoảng 13,7 triệu tài khoản, nhưng số lượng quỹ đầu tư vẫn còn khiêm tốn. Theo ông Hyun Dong-sik, Chủ tịch HĐTV Công ty TNHH Quản lý Quỹ KIM Việt Nam, nâng hạng mới chỉ mở thêm cơ hội thu hút vốn ngoại. Để phát triển bền vững, thị trường cần những sản phẩm phù hợp và kênh phân phối đủ rộng, giúp nguồn tiết kiệm của người dân chuyển thành dòng vốn đầu tư chuyên nghiệp.
Chuyên gia Việt tìm kiếm điều gì khi quyết định ra nước ngoài làm việc?

Chuyên gia Việt tìm kiếm điều gì khi quyết định ra nước ngoài làm việc?

Việt Nam đang nổi lên như một thị trường cung ứng nhân lực quốc tế tiềm năng cho các ngành công nghệ cao và kỹ thuật của thế giới nói chung và Phần Lan nói riêng. Dựa trên Bản Ghi nhớ hợp tác (MoU) giữa Bộ Nội vụ ( MOHA) và Bộ Kinh tế và Việc làm Phần Lan, sự hợp tác về nguồn nhân lực trình độ cao giữa hai quốc gia ngày càng trở nên chặt chẽ, bà Laura Lindeman, Giám đốc cấp cao đơn vị Work in Finland thuộc Business Finland đã chia sẻ về cơ hội nghề nghiệp tại Phần Lan và những vấn đề chuyên gia Việt cần quan tâm trước khi quyết định làm việc ở nước ngoài.
Từ ngân hàng số đến ngân hàng tự vận hành: Vai trò và giới hạn của AI

Từ ngân hàng số đến ngân hàng tự vận hành: Vai trò và giới hạn của AI

Tác nhân AI (AI Agent) đang mở ra hướng chuyển đổi mới cho ngành ngân hàng, đồng thời đặt ra yêu cầu về hiệu quả đầu tư, quản trị dữ liệu và kiểm soát rủi ro. Trao đổi với Thời báo Ngân hàng, ông Bùi Trí Hùng, Giám đốc BUSINESSNEXT Việt Nam, chia sẻ về lộ trình tiến tới ngân hàng tự vận hành và vai trò giám sát của con người.
Quy định về thanh khoản sẽ phân hóa khả năng thích ứng của ngân hàng

Quy định về thanh khoản sẽ phân hóa khả năng thích ứng của ngân hàng

Trao đổi với Thời báo Ngân hàng về Thông tư số 50/2026/TT-NHNN quy định về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của NHTM, chi nhánh ngân hàng nước ngoài, ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng Đầu tư, Công ty cổ phần Chứng khoán An Bình (ABS) cho rằng, các quy định mới về LCR, NSFR và tài sản có tính thanh khoản cao sẽ đặt ra yêu cầu cao hơn đối với quản trị thanh khoản, cấu trúc nguồn vốn và chất lượng tài sản của các ngân hàng.