Từ ngân hàng số đến ngân hàng tự vận hành: Vai trò và giới hạn của AI

 |
| Ông Bùi Trí Hùng, Giám đốc BUSINESSNEXT Việt Nam |
AI nên được tích hợp vào quy trình, không chỉ bổ sung vào hệ thống
Ngành ngân hàng đang bước vào giai đoạn chuyển đổi mới, hướng tới mô hình ngân hàng tự vận hành. Ông có thể nói rõ hơn về xu hướng này?
Chúng tôi nhìn nhận quá trình phát triển công nghệ ngân hàng qua ba giai đoạn: ngân hàng số (digital banking), ngân hàng thông minh dựa trên khả năng kết nối và phân tích dữ liệu (cognitive banking), tiến tới ngân hàng tự vận hành (autonomous banking).
Phần lớn ngân hàng hiện nay đã đạt được những bước tiến quan trọng trong phát triển ngân hàng số, làm thay đổi đáng kể cách thức vận hành và phục vụ khách hàng. Chẳng hạn, việc mở tài khoản trước đây có thể mất nhiều ngày, nay chỉ cần vài phút; biểu mẫu giấy được thay bằng biểu mẫu điện tử và nhiều giao dịch được thực hiện trực tuyến. Tuy nhiên, số hóa quy trình chưa đồng nghĩa với việc toàn bộ hệ thống đã được kết nối và vận hành thông minh.
Trong một ngân hàng, thông tin khách hàng nằm trong hệ thống quản trị quan hệ khách hàng (CRM), dữ liệu đánh giá rủi ro nằm trong hệ thống ra quyết định tín dụng, thông tin giao dịch nằm ở những hệ thống khác, còn dữ liệu phục vụ quản lý khoản vay và thu hồi nợ lại được xử lý riêng. Mỗi hệ thống có thể hoạt động tốt, nhưng nếu thiếu kết nối, ngân hàng khó hình thành được bức tranh toàn diện về khách hàng.
Giai đoạn ngân hàng thông minh hướng tới giải quyết sự phân tán đó. Khi các nguồn dữ liệu và năng lực phân tích được kết nối, ngân hàng có thể hiểu rõ hơn nhu cầu, hành vi, lịch sử giao dịch, tình trạng tín dụng và mức độ rủi ro của từng khách hàng. AI hỗ trợ phân tích và đưa ra khuyến nghị, giúp nhân viên ra quyết định nhanh chóng, chính xác hơn.
Ở giai đoạn tiếp theo, ngân hàng tự vận hành ứng dụng AI để chủ động phân tích, ra quyết định và thực hiện nghiệp vụ trong những giới hạn được thiết lập, thay vì chỉ tự động hóa các quy trình có sẵn. Các tác nhân AI có thể chủ động thực hiện một số nhiệm vụ trong quy trình nghiệp vụ, thay vì chỉ cung cấp thông tin theo yêu cầu. Con người vì thế có thể chuyển dần từ trực tiếp xử lý từng công đoạn sang giám sát, kiểm soát và can thiệp khi cần thiết.
Tuy nhiên, ngành ngân hàng hiện chưa thực sự đạt tới trạng thái tự động hoàn toàn. Theo chúng tôi, không nên chuyển thẳng từ số hóa sang tự vận hành chỉ bằng cách bổ sung tác nhân AI vào các hệ thống còn phân tán. Ngân hàng cần xây dựng nền tảng dữ liệu và quy trình liên thông trước khi mở rộng quyền tự chủ của AI.
Vậy đâu là sự khác biệt trong cách tiếp cận của BUSINESSNEXT? Các giải pháp này có thể mang lại lợi ích cụ thể gì cho hoạt động của ngân hàng, đặc biệt trong quản lý khách hàng và cho vay?
Điểm chúng tôi chú trọng là cung cấp một nền tảng thống nhất thay vì những ứng dụng hoạt động độc lập. Trên nền tảng đó, ngân hàng có thể xây dựng các quy trình từ tìm kiếm khách hàng tiềm năng, tiếp nhận hồ sơ, thẩm định, phê duyệt tín dụng đến giải ngân, đồng thời kết nối hoạt động bán hàng, tiếp thị và chăm sóc khách hàng.
Chẳng hạn, khách hàng có thể bắt đầu đăng ký sản phẩm trên điện thoại, tiếp tục hoàn thiện hồ sơ với nhân viên tại chi nhánh và nhận hỗ trợ qua tổng đài mà không phải thực hiện lại toàn bộ quy trình. Thông tin được kết nối giữa các kênh giúp ngân hàng phục vụ khách hàng nhất quán hơn, đồng thời hạn chế thao tác thủ công.
Một lợi thế khác là khả năng tùy biến. Khi quy định pháp lý hoặc yêu cầu kinh doanh thay đổi, ngân hàng có thể điều chỉnh giao diện, trường dữ liệu, luồng xử lý và quy tắc nghiệp vụ bằng công cụ cấu hình. Trong nhiều trường hợp, cách làm này giúp ngân hàng điều chỉnh hệ thống mà không phải viết lại chương trình hoặc phải sửa đổi mã nguồn.
Chúng tôi cũng hướng tới chuyển giao tri thức và hỗ trợ ngân hàng xây dựng đội ngũ có khả năng tự quản trị, tiếp tục phát triển hệ thống. Điều này đặc biệt quan trọng trong môi trường ngân hàng, nơi sản phẩm, quy trình và yêu cầu quản lý liên tục thay đổi.
Tất nhiên, lợi ích công nghệ cuối cùng phải được thể hiện bằng kết quả kinh doanh, như rút ngắn thời gian xử lý hồ sơ, cải thiện tỷ lệ chuyển đổi khách hàng, tăng cơ hội bán chéo sản phẩm, nâng cao chất lượng dịch vụ và giảm chi phí vận hành.
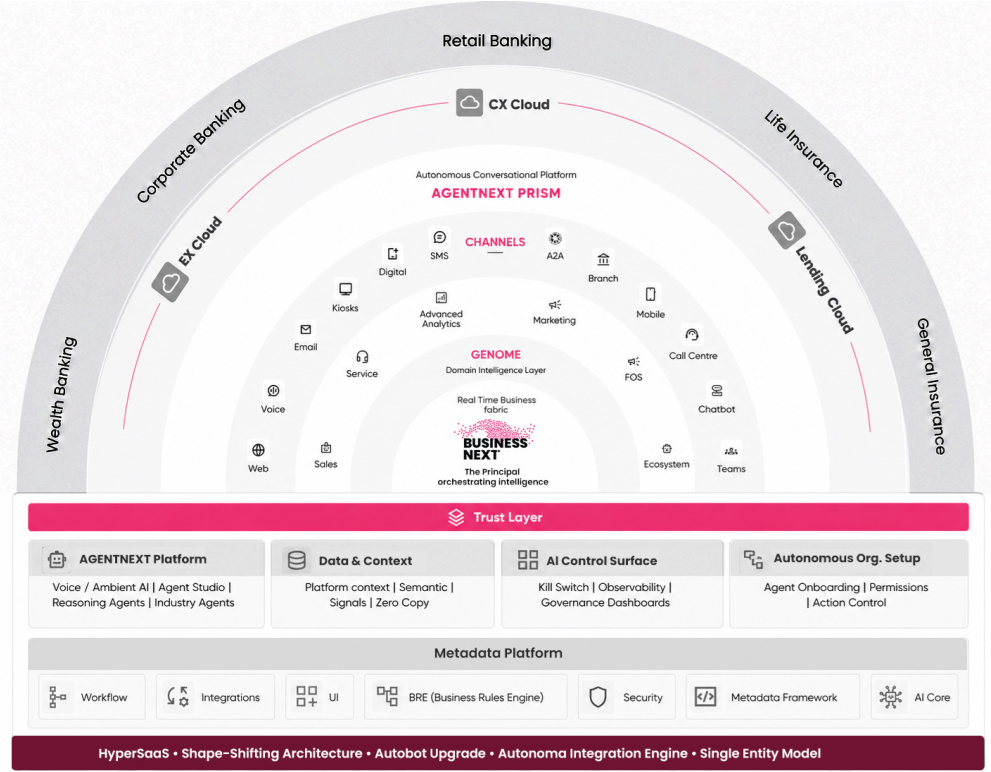 |
| Mô hình nền tảng công nghệ tích hợp AI và các giải pháp quản trị, vận hành dành cho ngân hàng của BUSINESSNEXT. |
Hiệu quả đầu tư phải đi cùng khả năng kiểm soát rủi ro
Chi phí đầu tư công nghệ, hiệu quả tài chính và khả năng tích hợp với hệ thống hiện hữu là những vấn đề được các ngân hàng quan tâm. Theo ông, các ngân hàng nên đánh giá hiệu quả đầu tư như thế nào?
Chúng tôi cho rằng đầu tư công nghệ cần xuất phát từ bài toán kinh doanh cụ thể, chứ không đơn thuần là lựa chọn một giải pháp hiện đại. Điều ngân hàng quan tâm cuối cùng là hệ thống mới giúp tăng doanh thu, nâng cao năng suất hay giảm chi phí được bao nhiêu.
Chẳng hạn, tỷ lệ chi phí trên thu nhập (CIR) là một chỉ tiêu quan trọng phản ánh hiệu quả hoạt động ngân hàng. Việc hợp nhất các ứng dụng, giảm thao tác thủ công và sử dụng chung nền tảng có thể giúp tiết kiệm chi phí duy trì nhiều hệ thống riêng biệt.
Đồng thời, công nghệ cũng có thể tạo ra giá trị ở phía doanh thu. Một khách hàng có thể vay mua nhà tại ngân hàng này nhưng sử dụng tài khoản nhận lương, thẻ tín dụng hoặc sản phẩm tiết kiệm tại ngân hàng khác. Nếu hiểu rõ hơn nhu cầu và hành vi khách hàng, ngân hàng có thể đưa ra những đề xuất phù hợp, mở rộng quan hệ và tăng doanh thu từ mỗi khách hàng.
Vì vậy, thay vì chỉ xem xét khoản đầu tư ban đầu, chúng tôi cùng ngân hàng đánh giá hiệu quả đầu tư (ROI), xây dựng phương án kinh doanh và xác định các chỉ tiêu cần cải thiện. Chi phí triển khai phụ thuộc vào số lượng người dùng, các mô-đun được lựa chọn và phạm vi áp dụng; do đó, không có một mức đầu tư chung cho mọi ngân hàng.
Một vấn đề khác cần làm rõ là giải pháp của chúng tôi không thay thế hệ thống ngân hàng lõi (core banking). Core banking thực hiện các chức năng ghi nhận giao dịch, hạch toán và quản lý số dư tài khoản. Đây là hệ thống nền tảng mà ngân hàng thường sử dụng trong thời gian dài và việc thay thế có thể rất phức tạp.
Giải pháp của chúng tôi tập trung vào lớp nghiệp vụ phía trên phần tiếp cận người dùng, bao gồm tiếp nhận khách hàng, bán hàng, tiếp thị, dịch vụ khách hàng và xử lý hồ sơ vay. Ngân hàng có thể lựa chọn từng cấu phần hoặc triển khai giải pháp rộng hơn tùy nhu cầu, đồng thời tiếp tục sử dụng hệ thống lõi hiện hữu.
Ông có nói về khả năng AI Agent tham gia xử lý các nghiệp vụ ngân hàng. Tuy nhiên, nếu AI đưa ra khuyến nghị không chính xác hoặc xảy ra sai sót trong quá trình xử lý tín dụng, trách nhiệm sẽ thuộc về ai? Vai trò của con người được xác định như thế nào?
Theo chúng tôi, AI cần được xem là công cụ hỗ trợ con người thực hiện công việc hiệu quả hơn, chứ không đơn giản là thay thế con người trong mọi quyết định.
Ví dụ, trong hoạt động tín dụng, AI có thể hỗ trợ kiểm tra thành phần hồ sơ, đọc và tổng hợp tài liệu khách hàng cung cấp, phân tích dữ liệu và chuẩn bị các thông tin phục vụ thẩm định. Tuy nhiên, quyết định cấp tín dụng vẫn cần được thực hiện hoặc phê duyệt bởi những người có thẩm quyền theo quy trình của ngân hàng.
Tương tự, AI có thể phân tích hành vi khách hàng, nhận diện khả năng một khách hàng quan tâm đến sản phẩm mới hoặc có nguy cơ rời bỏ ngân hàng. Nhân viên sẽ dựa trên thông tin đó để cân nhắc hành động phù hợp.
Trong tương lai, AI có thể tự động hóa các nhiệm vụ vận hành và cung cấp thông tin phân tích, nhưng sự giám sát của con người, trách nhiệm giải trình và khả năng truy vết vẫn là những yêu cầu thiết yếu. Hệ thống cần xác định được tác nhân AI nào đã thực hiện hành động gì, vào thời điểm nào và dựa trên thông tin nào. Vì vậy, chúng tôi nhấn mạnh vai trò của lớp điều phối và kiểm soát tập trung đối với các tác nhân AI.
Có thể hình dung AI như một “bộ não thứ hai”, giúp nhân viên xử lý công việc thường xuyên, tổng hợp thông tin và tập trung hơn vào những quyết định quan trọng. Mức độ tự chủ cụ thể phụ thuộc vào từng nghiệp vụ, chính sách quản trị rủi ro và quy định áp dụng tại ngân hàng.
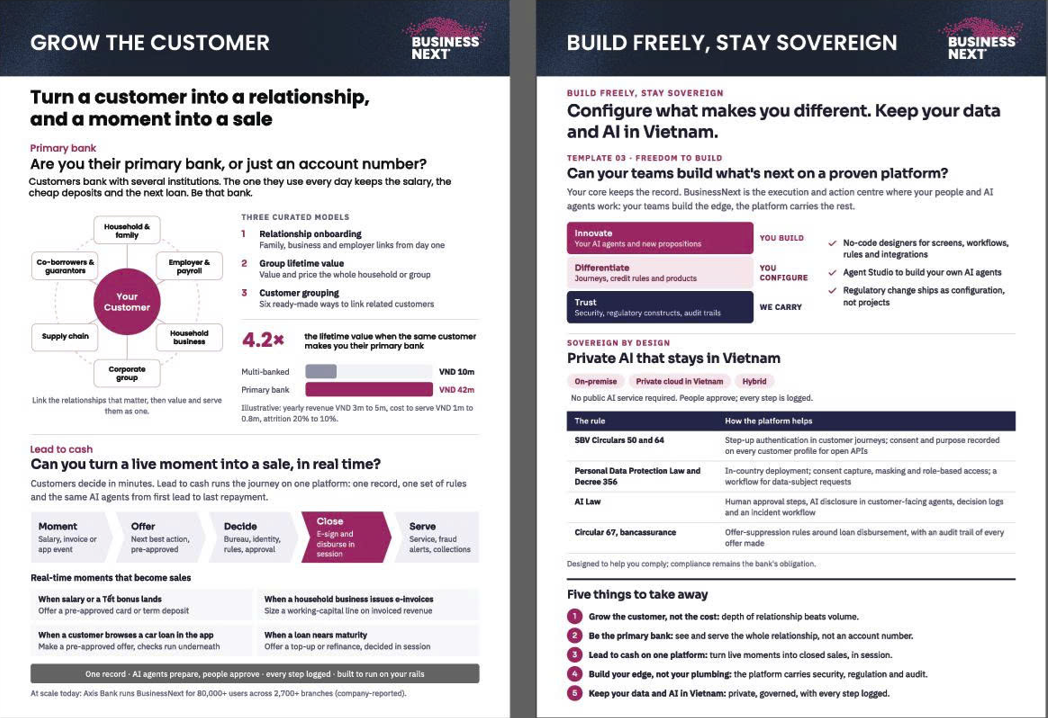 |
| Các giải pháp quản lý quan hệ khách hàng và triển khai AI trên hạ tầng do ngân hàng kiểm soát. |
Ông đánh giá thế nào về tiềm năng hợp tác với các ngân hàng Việt Nam, đặc biệt khi những yêu cầu về bảo mật, chủ quyền dữ liệu và tuân thủ pháp luật ngày càng được chú trọng?
Việt Nam là thị trường có nhiều tiềm năng với nền kinh tế tăng trưởng, lĩnh vực tài chính phát triển và các ngân hàng tích cực chuyển đổi số. Trong chiến lược khu vực, chúng tôi xác định Việt Nam cùng Philippines, Indonesia và Malaysia là những thị trường trọng tâm.
Chúng tôi đã có khách hàng tại Malaysia, Philippines và Indonesia. Tại Việt Nam, công ty đang trao đổi với một số tổ chức tài chính, ngân hàng tiềm năng; một số cuộc thảo luận đã tiến triển khá sâu. Tuy nhiên, chưa thể công bố chi tiết do các nghĩa vụ bảo mật. Chúng tôi mong muốn đầu tư lâu dài tại Việt Nam thông qua phát triển nhân sự, hợp tác với đối tác địa phương và hỗ trợ triển khai giải pháp.
Về công nghệ, chúng tôi nhận thấy một trong những vấn đề được các ngân hàng Việt Nam đặc biệt quan tâm là dữ liệu được lưu trữ và xử lý ở đâu. Điều này càng quan trọng khi triển khai AI, bởi ngay cả khi dữ liệu được lưu trong nước, quá trình xử lý thông qua một mô hình AI đặt ở nước ngoài vẫn có thể phát sinh những yêu cầu tuân thủ.
Giải pháp của BUSINESSNEXT cho phép ngân hàng lựa chọn phương án triển khai phù hợp với yêu cầu của mình, thay vì bắt buộc phải sử dụng đám mây công cộng (public cloud). Quyền chủ động lựa chọn mô hình triển khai là một trong những điểm chúng tôi chú trọng nhằm đáp ứng các yêu cầu khác nhau của thị trường Việt Nam.
Ngoài lựa chọn “cloud native” trên các nền tảng đám mây công cộng (Public clouds), nền tảng của chúng tôi có thể triển khai ngay tại trung tâm dữ liệu của ngân hàng, trên đám mây riêng của ngân hàng hoặc hạ tầng đám mây của các nhà cung cấp đám mây nội địa tại Việt Nam. Sự linh hoạt này giúp ngân hàng chủ động hơn trong việc quản lý hạ tầng, kiểm soát dữ liệu và lựa chọn phương án phù hợp với yêu cầu về an toàn, bảo mật.
Đối với AI, chúng tôi cũng hướng tới kiến trúc cho phép sử dụng những mô hình ngôn ngữ nhỏ để xử lý các nhiệm vụ cụ thể ngay trong môi trường của ngân hàng. Cách tiếp cận này có thể giúp tăng quyền kiểm soát dữ liệu và tối ưu chi phí sử dụng AI, tùy theo phương án triển khai thực tế.
Chúng tôi hiện có hơn 100 ứng dụng cụ thể sử dụng AI có thể điều chỉnh theo các yêu cầu nghiệp vụ khác nhau. Đồng thời, chúng tôi hướng tới cung cấp công cụ giúp ngân hàng kiểm soát việc sử dụng mô hình, các tác vụ được kích hoạt và mức tiêu thụ tài nguyên.
Tuy nhiên, việc lựa chọn kiến trúc công nghệ phải dựa trên yêu cầu thực tế của từng ngân hàng. Mục tiêu của chúng tôi là mang đến những phương án triển khai linh hoạt, để ngân hàng chủ động lựa chọn cách thức sử dụng AI phù hợp với nhu cầu kinh doanh, điều kiện hạ tầng và các yêu cầu về an toàn, bảo mật, pháp lý tại Việt Nam.
Xin cảm ơn ông!

Tin khác
Ổn định giá nhà, thúc đẩy nền kinh tế phát triển bền vững
Linh hoạt hoán đổi ngoại tệ để chủ động điều tiết thanh khoản

Cuộc chuyển giao tài sản nghìn tỷ USD: Thế hệ trẻ đang thay đổi cuộc chơi như thế nào?

Cần phân loại tín dụng phát triển nhà ở với tín dụng phục vụ hoạt động đầu cơ.

Thị trường vốn vào giai đoạn mới: Cần gì để dòng tiền ở lại?

Việt Nam trước cơ hội tiến sâu vào chuỗi cung ứng AI
Trung tâm Tài chính Quốc tế cần những định chế có năng lực và hoạt động thực chất

Vận hành xanh: Chìa khóa giữ chân khách thuê văn phòng
Giá bất động sản sẽ đi về đâu?

Làm sao biến 13,7 triệu tài khoản thành dòng vốn dài hạn?