Hướng tới chuẩn mực kế toán toàn cầu cho doanh nghiệp Việt

| Phát huy “chất riêng” của doanh nghiệp trong thực hiện ESG Hợp tác thương mại điện tử xuyên biên giới đưa doanh nghiệp Việt vươn xa Báo động hàng giả "đội lốt" tinh vi trên không gian mạng |
Tham gia tọa đàm có các diễn giả: Ông Trịnh Đức Vinh - Phó Cục trưởng Cục Quản lý giám sát Kế toán, Kiểm toán Bộ Tài chính, Chủ nhiệm Câu lạc bộ Kế toán trưởng toàn quốc; Ông Trần Hồng Kiên, Phó Tổng Giám đốc Công ty Price waterhouse cooper Việt Nam (PwC); Bà Nguyễn Thị Thuỷ - Giám đốc đào tạo Công ty tư vấn kế toán - kiểm toán Auditcare & Partners Việt Nam (ACV).
Phát biểu khai mạc tọa đàm, bà Vũ Thị Ánh Hồng - Phó Tổng Biên tập Tạp chí Kinh tế - Tài chính nhấn mạnh, việc áp dụng Chuẩn mực báo cáo tài chính quốc tế (IFRS) tại Việt Nam được đánh giá là một bước đi quan trọng và mang lại nhiều lợi ích thiết thực cho nền kinh tế và doanh nghiệp.
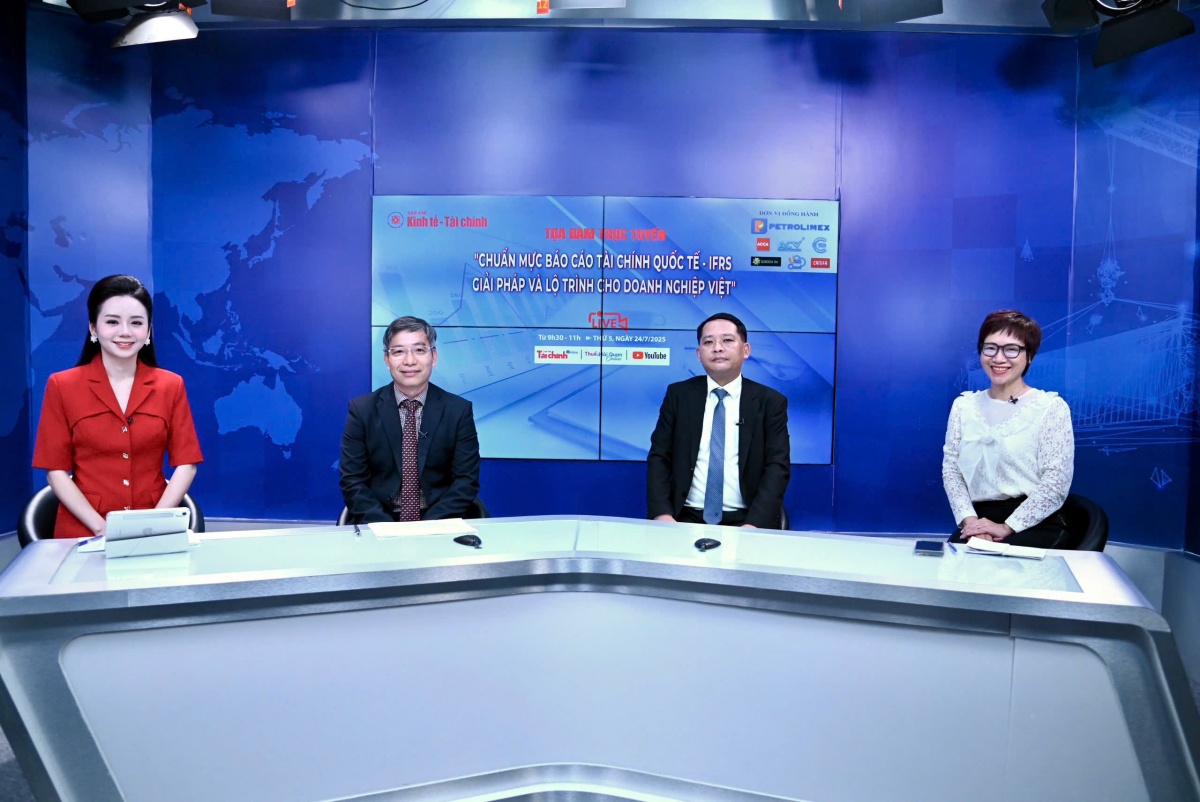 |
| Các diễn giả nhận định việc áp dụng Chuẩn mực báo cáo tài chính quốc tế (IFRS) tại Việt Nam được đánh giá là một bước đi quan trọng và mang lại nhiều lợi ích thiết thực cho nền kinh tế và doanh nghiệp |
Ngay từ năm 2020, Bộ Tài chính đã ban hành Quyết định số 345/2020/QĐ-BTC phê duyệt phương án lộ trình áp dụng Chuẩn mực báo cáo tài chính quốc tế (IFRS) tại Việt Nam. Đến năm 2024, tại Luật số 56/2024/QH15 ngày 29/11/2024, sửa đổi, bổ sung 9 luật trong đó có Luật Kế toán, đã quy định Bộ Tài chính hướng dẫn chuẩn mực kế toán của Việt Nam trên cơ sở chuẩn mực quốc tế; hướng dẫn phạm vi, lộ trình và các nội dung khác liên quan đến việc áp dụng chuẩn mực quốc tế về kế toán.
Như vậy, lộ trình từng bước áp dụng IFRS được đặt ra nhằm giúp các doanh nghiệp nâng cao năng lực, chủ động chuẩn bị thực hiện, phù hợp với thông lệ quốc tế trong lĩnh vực tài chính, kế toán. Đồng thời đây cũng là tiền đề quan trọng thúc đẩy sự minh bạch, hiệu quả trong quản lý tài chính, góp phần để nền kinh tế Việt Nam phát triển bền vững và hội nhập.
Trên thực tế, triển khai IFRS tại Việt Nam vẫn còn không ít rào cản: từ năng lực nhân sự, hệ thống dữ liệu, đến tư duy quản trị tài chính theo chuẩn mực quốc tế.
Trên thế giới hiện có hơn 160 quốc gia và vùng lãnh thổ đã áp dụng Chuẩn mực báo cáo tài chính quốc tế (IFRS), cho thấy đây là xu hướng tất yếu cần thiết đối với các quốc gia có mục tiêu hội nhập sâu rộng và hiệu quả vào chuỗi giá trị toàn cầu.
Chính vì vậy, tại tọa đàm nhiều nội dung xoay quanh các chủ đề trọng tâm được đưa ra như: lý do IFRS được xem là “ngôn ngữ chung” trong tài chính quốc tế; tác động của IFRS đến hệ thống quản trị doanh nghiệp; lợi ích của việc “hội nhập” IFRS; những “rào cản”, “cơ hội”, các nhóm doanh nghiệp cần áp dụng sớm IFRS; vai trò của công nghệ (AI, RPA, ERP) trong lập báo cáo tài chính theo chuẩn mực quốc tế; những rào cản lớn nhất trong chuyển đổi từ VAS sang IFRS; và các đề xuất về chính sách hỗ trợ từ Nhà nước đối với doanh nghiệp;...
Từ góc độ chuyên gia IFRS, ông Trần Hồng Kiên, Phó Tổng Giám đốc PwC Việt Nam đã chia sẻ những hiểu biết sâu sắc về IFRS, việc áp dụng IFRS trên thế giới và những kiến nghị cho Việt Nam. Ông nhấn mạnh: “IFRS là hệ thống chuẩn mực dựa trên nguyên tắc, yêu cầu doanh nghiệp phải phản ánh đúng bản chất kinh tế của giao dịch. Để làm được điều đó, Ban Giám đốc cần chủ động xây dựng hệ thống kiểm soát nội bộ và quy trình tài chính minh bạch ngay từ đầu. Việc áp dụng IFRS thành công không bắt đầu từ bộ phận kế toán, mà từ cam kết thực chất của lãnh đạo.”
Với vai trò doanh nghiệp cung cấp dịch vụ đào tạo kế toán - kiểm toán cho doanh nghiệp, bà Nguyễn Thị Thủy - Giám đốc Đào tạo Công ty Auditcare & Partners Việt Nam (ACV) đã có những đánh giá sinh động về thực trạng áp dụng IFRS tại các doanh nghiệp trong nước. “Khó khăn lớn nhất không phải là chi phí hay công nghệ, mà là tư duy lãnh đạo. Nếu lãnh đạo không nhìn IFRS là một chiến lược nâng cao năng lực cạnh tranh thì sẽ không có hành động cụ thể. Đây là thời điểm rất thuận lợi để chuyển đổi vì Bộ Tài chính và các hiệp hội nghề nghiệp đã tạo hành lang pháp lý và hỗ trợ đào tạo khá đầy đủ", bà nhấn mạnh.
Qua các ý kiến chuyên gia tại tọa đàm cho thấy, IFRS không chỉ đơn thuần là thay đổi kỹ thuật kế toán mà là sự chuyển dịch toàn diện về tư duy quản trị tài chính, đòi hỏi doanh nghiệp phải chuẩn hóa hệ thống dữ liệu, nâng cấp công nghệ, tái cấu trúc quy trình và đặc biệt là đào tạo đội ngũ nhân sự có năng lực chuyên môn và hiểu biết về chuẩn mực quốc tế.
Từ góc độ quản lý, ông Trịnh Đức Vinh cho biết, GDP của Việt Nam năm qua đạt khoảng 470 tỷ USD, trong khi kim ngạch xuất nhập khẩu lên tới 786 tỷ USD , tương đương 165% GDP. Đây là con số phản ánh mức độ hội nhập sâu rộng của nền kinh tế Việt Nam vào chuỗi thương mại toàn cầu. Từ thực tiễn đó, có thể khẳng định rằng việc tham gia “cuộc chơi” IFRS không còn là vấn đề mang tính mong muốn, mà đã trở thành yêu cầu tất yếu. Việc áp dụng Chuẩn mực Báo cáo tài chính quốc tế (IFRS) đang là xu hướng không thể đảo ngược trên toàn cầu.
Ông Trịnh Đức Vinh cũng cho rằng, IFRS không phải là “rào cản” mà là “cơ hội” giúp doanh nghiệp tăng tính minh bạch, chuẩn hóa thông tin tài chính, nâng cao khả năng tiếp cận vốn và khẳng định vị thế trên thị trường quốc tế. Việc áp dụng IFRS không chỉ giúp cải thiện chất lượng báo cáo tài chính, mà còn đóng vai trò quan trọng trong việc nâng hạng thị trường chứng khoán và khẳng định Việt Nam là nền kinh tế thị trường đầy đủ. Theo Ông Trịnh Đức Vinh, về phía nhà nước điều kiện hỗ trợ tốt nhất cho doanh nghiệp bước vào lộ trình áp dụng IFRS chính là khung khổ pháp lý. Hiện Bộ Tài chính đang xây dựng Thông tư để tạo khung khổ pháp lý cho việc áp dụng IFRS tại Việt Nam, tuy nhiên hiện Thông tư đang trong giai đoạn dự thảo, hy vọng trong thời gian tới khi Dự thảo thông tư hoàn chỉnh và được đưa ra xin ý kiến thì sẽ thấy rõ cách thức mà nhà nước hướng dẫn áp dụng IFRS như thế nào... Ông Trịnh Đức Vinh cho biết thêm, Thông tư xây dựng trên nguyên tắc tạo điều kiện thuận lợi nhất cho doanh nghiệp áp dụng IFRS, đồng thời tính đến từng đối tượng áp dụng tự chủ và tự nguyện áp dụng IFRS. Đồng thời, để hỗ trợ doanh nghiệp về mặt nhân lực, kỹ thuật, trong thời gian tới, Bộ Tài chính sẽ tiếp tục phối hợp với các hiệp hội nghề nghiệp và tổ chức quốc tế như ACCA, ICAEW để tổ chức các chương trình đào tạo miễn phí, nâng cao năng lực cho đội ngũ kế toán, kiểm toán viên và lãnh đạo doanh nghiệp.
Tin liên quan


Tin khác

SME thường bỏ qua những rủi ro nào cho đến khi quá muộn?

Công nghệ lõi: Thước đo năng lực cạnh tranh của doanh nghiệp Việt
Vì sao tốc độ tích lũy tài sản và năng lực quản lý vẫn còn khoảng cách?
Chủ tịch Tập đoàn Hoa Sen Lê Phước Vũ được vinh danh Doanh nhân Việt Nam tiêu biểu, Cúp Thánh Gióng 2026

Ngành tôm tìm vốn xanh để chuyển sang kinh tế tuần hoàn

Học một ngành, làm một nghề: Vì sao nhiều người trẻ phải bắt đầu lại?

Tăng tốc trở lại làm việc nhờ bảo hiểm thất nghiệp


Lãnh đạo Nestlé Việt Nam được vinh danh Cúp Thánh Gióng 2026

Siêu thị mini bùng nổ, các ông lớn bán lẻ đổ về nông thôn