Vinhomes tung chính sách cố định lãi suất chỉ 3-9%/năm tới 5 năm, xóa rủi ro tài chính cho người mua nhà

Triệt tiêu rủi ro lãi suất thả nổi, bảo vệ an toàn ngân sách gia đình
Chị Trần Thu Hà (35 tuổi, Trưởng phòng Kinh doanh tại Hà Nội) mất nhiều tháng nâng lên đặt xuống kế hoạch đổi nhà. Căn liền kề chị nhắm tại Vinhomes Ocean Park 2 có giá hơn 14 tỷ đồng. Gia đình đã tích lũy gần 10 tỷ đồng, tương đương 70% giá trị căn nhà, và chỉ cần vay hơn 4 tỷ đồng còn lại. Vậy mà chị vẫn chưa dám ký.
Điều chị ngại nhất là biến động lãi suất giai đoạn sau ưu đãi. Theo các bảng chào vay chị tham khảo, lãi suất 1-3 năm đầu khoảng 11-12%/năm, sau đó thả nổi theo thị trường và có thể lên 15-16%/năm.
“Một khoản vay hơn 4 tỷ đồng mà thả nổi theo biên độ khó lường thì tiền lãi sẽ ‘nhảy múa’ theo từng kỳ điều chỉnh. Vợ chồng tôi rất sợ rơi vào thế bị động, thu nhập hàng tháng bị bào mòn và kế hoạch tài chính của cả nhà bị phá vỡ”, chị Hà chia sẻ.
 |
| Chính sách “khóa trần” lãi suất kéo dài tới 5 năm giúp các gia đình giải tỏa nỗi lo lãi suất thả nổi, tự tin nâng cấp không gian sống tại Vinhomes. |
Nỗi lo ấy chính là điều từng được TS. Lê Xuân Nghĩa, nguyên Phó Chủ tịch Ủy ban Giám sát Tài chính Quốc gia, xem là biến số mới của thị trường. Theo ông, trước đây tài sản an toàn thường được nhìn qua ba lăng kính là vị trí, pháp lý và uy tín chủ đầu tư. Trong bối cảnh biến động hiện nay, chi phí vốn trở thành yếu tố quyết định.
“Một tài sản dù tốt đến đâu, nếu chi phí vốn biến động mạnh, vẫn có thể trở thành rủi ro. Ngược lại, khi chi phí vốn được kiểm soát, tài sản đó lập tức có thêm một lớp bảo hiểm”, ông Nghĩa nhận định.
Chính sách Vinhomes áp dụng từ ngày 21/9 được nhiều chuyên gia tài chính đánh giá là đang bổ sung chính lớp bảo hiểm đó. Khách hàng được chọn 1 trong 6 kỳ hạn hỗ trợ là 18, 24, 30, 36, 48 hoặc 60 tháng, với lãi suất cố định từ 3% đến 9%/năm, cho khoản vay tới 70% giá trị nhà ở. Trong suốt kỳ hạn đã chọn, nếu lãi suất thị trường vượt mức này, phần chênh lệch do chủ đầu tư chi trả. Người vay vì thế biết chắc mức lãi mình phải trả ngay từ ngày ký hợp đồng.
Căn cứ vào kế hoạch dòng tiền của gia đình, chị Hà chọn gói hỗ trợ 36 tháng với lãi suất cố định 7,5%/năm. Tiền lãi cho khoản vay 4,2 tỷ đồng khi đó là 315 triệu đồng mỗi năm, tức 26,25 triệu đồng mỗi tháng.
Nếu vay theo mức ưu đãi 11-12%/năm ngoài thị trường, con số là 462-504 triệu đồng/năm. Còn nếu lãi suất thả nổi lên 15%/năm như chị từng lo, tiền lãi sẽ là 630 triệu đồng/năm, gấp đôi mức chị thực trả.
Đặc biệt, trong thời gian được hỗ trợ lãi suất, khách hàng được miễn toàn bộ phí trả nợ trước hạn. Mỗi khi có thưởng kinh doanh hay khoản tích lũy mới, chị Hà có thể trả bớt nợ gốc mà không mất thêm đồng phí nào.
“Chúng tôi tính trả dần để khi kỳ hỗ trợ khép lại, dư nợ chỉ còn một phần nhỏ. Lãi suất lúc đó có thả nổi thì cũng không còn là chuyện lớn”, chị Hà tính toán.
Sử dụng đòn bẩy thông minh trước lộ trình tăng giá
Với những gia đình sống bằng lương và phải vay phần lớn giá trị căn nhà, con số đáng quan tâm nhất là tiền trả mỗi tháng. Vợ chồng anh Phạm Quốc Bảo (36 tuổi, kỹ sư phần mềm tại TP.HCM) chọn một căn liền kề 8 tỷ đồng tại Vinhomes Sài Gòn Park. Sau hơn mười năm đi làm, họ có 2,4 tỷ đồng tiết kiệm, vừa đủ 30% giá trị căn nhà. Phần tài sản còn lại nằm trong căn hộ gia đình đang ở, trị giá khoảng 3,5 tỷ đồng và chưa thể bán ngay.
Muốn mua, anh phải vay 5,6 tỷ đồng. Ở mức lãi suất 11-12%/năm của các khoản vay thông thường, riêng tiền lãi đã là 51-56 triệu đồng mỗi tháng, chưa kể nợ gốc.
“Hai vợ chồng đều làm công ăn lương, thu nhập khá tốt nhưng không có nguồn nào khác. Mỗi tháng trả ngần ấy tiền lãi thì gần như cả hai suất lương chỉ để nuôi khoản vay. Tôi từng nghĩ phải bán xong căn hộ cũ mới dám tính tiếp, mà chờ thì giá nhà lại lên”, anh Bảo nói.
 |
| Nhờ chênh lệch giữa lãi suất vay ưu đãi và lãi suất gửi ngân hàng, khách hàng vừa sở hữu bất động sản vừa đảm bảo dòng tiền hàng tháng. |
Chính sách mới của Vinhomes đã thay đổi phép tính đó. Anh thanh toán 30% giá trị căn nhà bằng vốn tự có và vay 70% còn lại theo gói 24 tháng với lãi suất cố định 4,5%/năm. Tiền lãi cho khoản vay 5,6 tỷ đồng khi ấy là 252 triệu đồng/năm, tức 21 triệu đồng/tháng, chưa bằng một nửa so với mức vay thông thường. Khoản chênh 30-35 triệu đồng mỗi tháng ở lại trong ngân sách gia đình, đủ để lo sinh hoạt và trả dần nợ gốc.
Hai năm cố định lãi suất cũng là khoảng thời gian anh cần để thu xếp tài sản. Khi thị trường phục hồi, giá bán được như kỳ vọng, anh sẽ tất toán khoản nợ gốc.
“Hai năm tới mỗi tháng phải chi bao nhiêu, vợ chồng tôi đã ghi sẵn vào sổ. Sau đó khoản nợ đã nhỏ đi nhiều, lãi suất có lên cũng không còn đáng sợ”, anh nói.
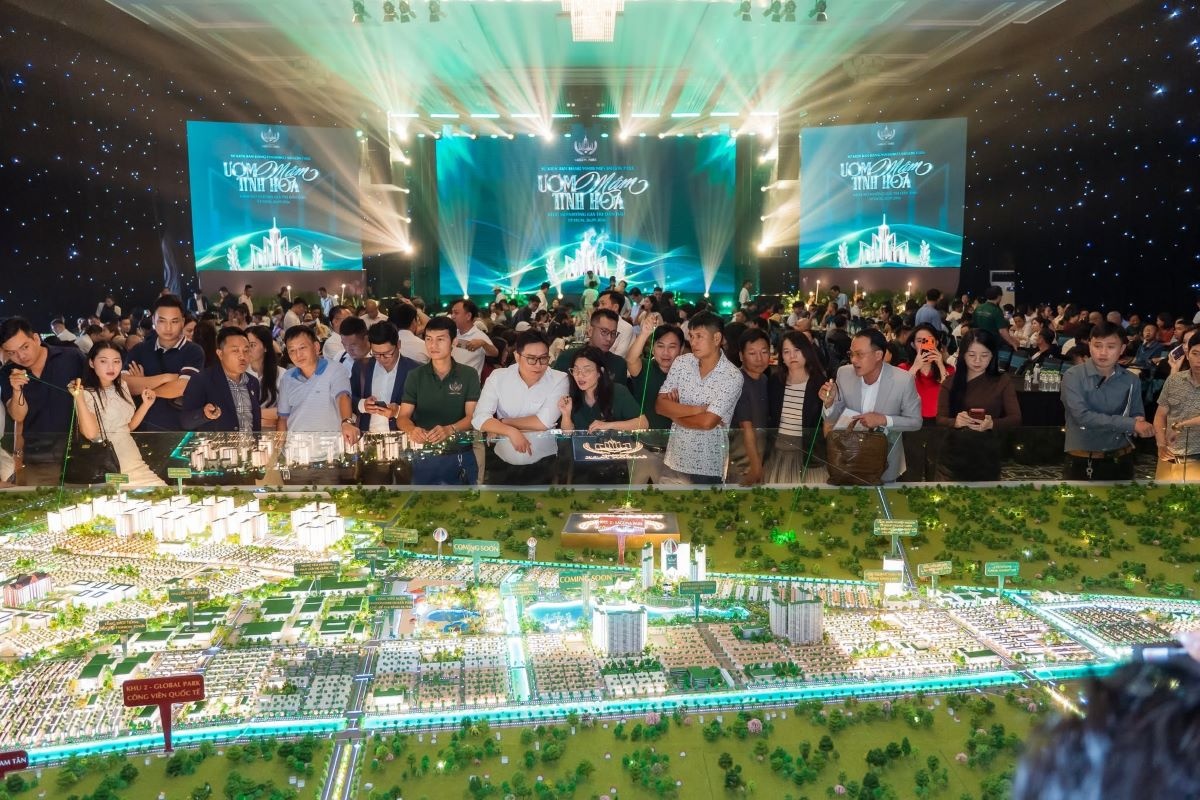 |
| Xuống tiền sớm giúp người mua chốt được mức giá sơ cấp tốt nhất trước các đợt thị trường tái định giá, đồng thời hưởng trọn vẹn ưu đãi lãi suất suốt nửa thập kỷ. |
Chính sách “chặn trần lãi suất” với những người mua ở thực như anh Bảo được ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi, ví với hình ảnh “tấm khiên”. Theo vị chuyên gia, chính sách của Vinhomes sẽ che chắn rủi ro biến động lãi suất cho khách hàng trong thời gian tới 5 năm, giải tỏa áp lực chờ đợi của người mua ở thực, đồng thời khiến quyết định an cư trở nên dễ dàng và an toàn hơn.
Tin liên quan


Tin khác

Điều chỉnh, bổ sung cơ chế, chính sách đặc thù để gỡ vướng cho các dự án tồn đọng

Nhà ở xã hội: Không thiếu người cần, chỉ thiếu nhà để mua

CBAM đổi luật chơi: Khu công nghiệp xanh thành điều kiện giữ khách

Nguồn cung nhà ở tăng mạnh, phép thử chuyển sang sức cầu

TP. Hồ Chí Minh giao hơn 700 ha đất làm KCN cơ khí, vốn đầu tư dự kiến 75.000 tỷ đồng

Dòng tiền rời bất động sản đầu cơ, người mua nhà cần thận trọng với đòn bẩy tài chính

Gia Lai trao Giấy chứng nhận đăng ký đầu tư dự án GO! Pleiku

Làn sóng AI đặt ra bài toán mới cho bất động sản công nghiệp

TP. Hồ Chí Minh: Căn hộ tăng 40% giao dịch, thị trường vẫn phân hóa rõ nét
DatNgop.com - Web App định giá bất động sản tự động