Ngân hàng - Fintech: Xây dựng tuyến 'cao tốc vốn' cho đổi mới sáng tạo

| Ngân hàng - Fintech: Hợp tác để gia tăng giá trị Ngân hàng - Fintech: Mối quan hệ cộng sinh Ngân hàng - Fintech: Hợp lực bứt phá kinh tế số |
 |
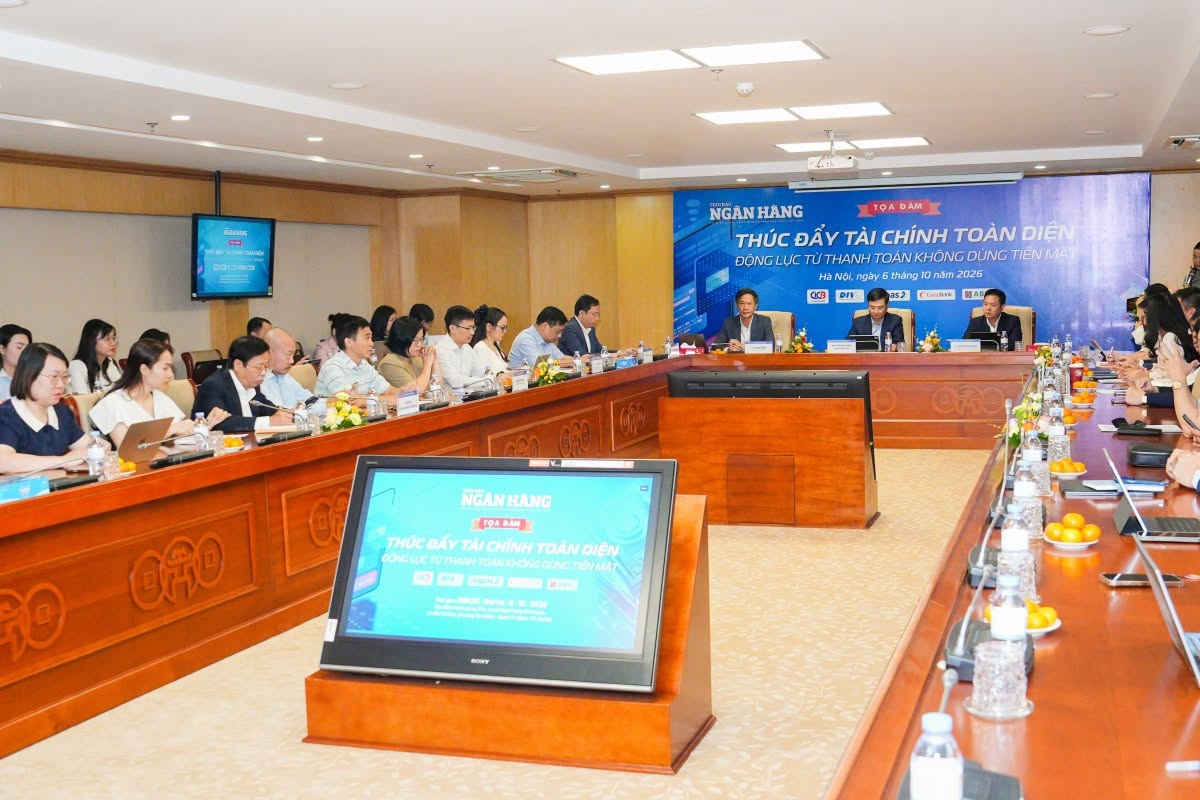
| Sự hợp tác chặt chẽ giữa ngân hàng và Fintech đang trở thành cầu nối mở đường cho dòng vốn vào đổi mới sáng tạo. Ảnh Hoàng Giáp |
Kết nối những khoảng lệch nhịp
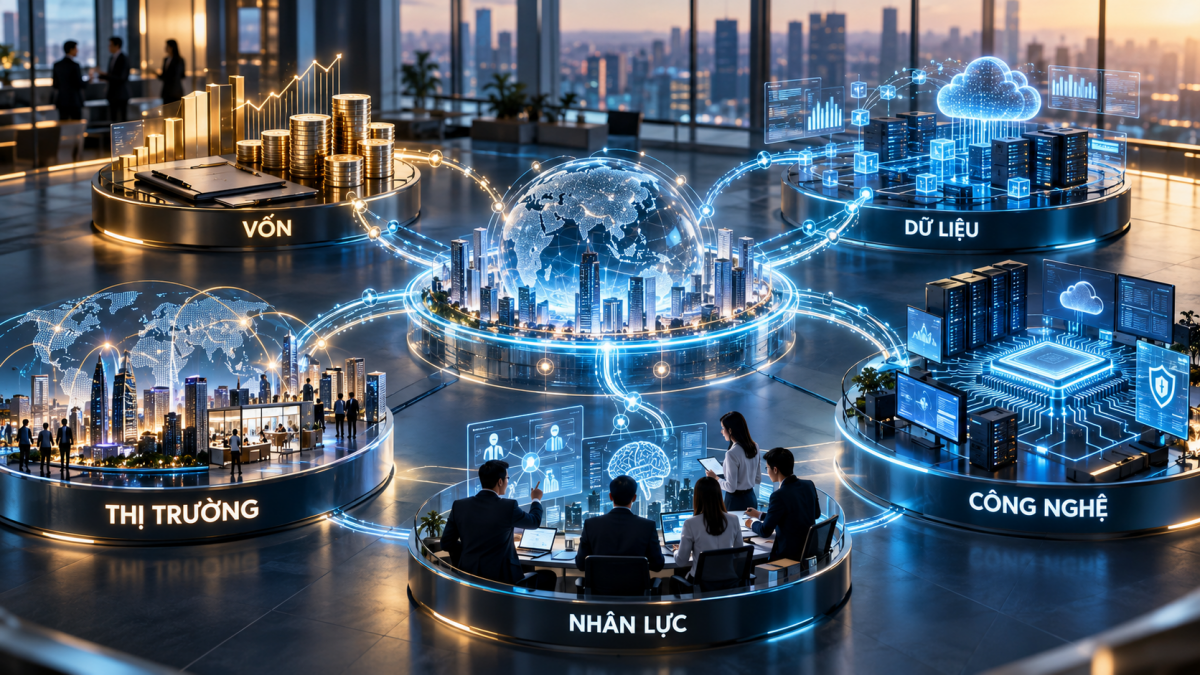
Phân tích về rào cản này, ông Nguyễn Đức Tài, Phó Tổng Giám đốc Tài chính Meey Group chỉ rõ, các chu kỳ nghiên cứu, phát triển (R&D) và thương mại hóa công nghệ đòi hỏi nguồn vốn kiên nhẫn, dài hạn trong khi các sản phẩm tài chính hiện hành lại chịu áp lực thu hồi vốn nhanh. Doanh nghiệp công nghệ nắm giữ khối lượng tài sản vô hình rất lớn nhưng lại thiếu tài sản thế chấp truyền thống. Trong khi đó, hoạt động R&D luôn đi kèm xác suất thất bại cao, trong khi nguyên tắc hoạt động của tín dụng truyền thống là phải tuân thủ nghiêm ngặt các chuẩn mực kiểm soát rủi ro. Từ giai đoạn khởi tạo, tăng trưởng đến niêm yết.., doanh nghiệp cần những tầng vốn với khẩu vị rủi ro hoàn toàn khác nhau, song thị trường hiện vẫn chưa hình thành cơ chế dẫn vốn đồng bộ theo từng chặng.
Không chỉ vậy, nhìn từ kinh nghiệm thực tiễn khi đưa doanh nghiệp chuẩn bị niêm yết lên sàn, ông Nguyễn Đức Tài cũng nhận ra một rào cản lớn từ thị trường vốn trong nước. Luật Chứng khoán hiện hành yêu cầu doanh nghiệp muốn chào bán cổ phần lần đầu ra công chúng (IPO) phải có 2 năm liên tiếp có lãi và không có lỗ lũy kế. Đây là một “nút thắt” pháp lý đối với các doanh nghiệp công nghệ, bởi thua lỗ kế toán trong những năm đầu đầu tư mở rộng quy mô vốn là đặc tính tự nhiên của chu kỳ công nghệ. Trong khi đó, các sàn giao dịch quốc tế như Nasdaq lại sẵn sàng chấp nhận các doanh nghiệp đang trong chu kỳ đầu tư chưa có lãi, miễn là đáp ứng đầy đủ tính minh bạch thông tin, năng lực quản trị và tiềm năng tăng trưởng.
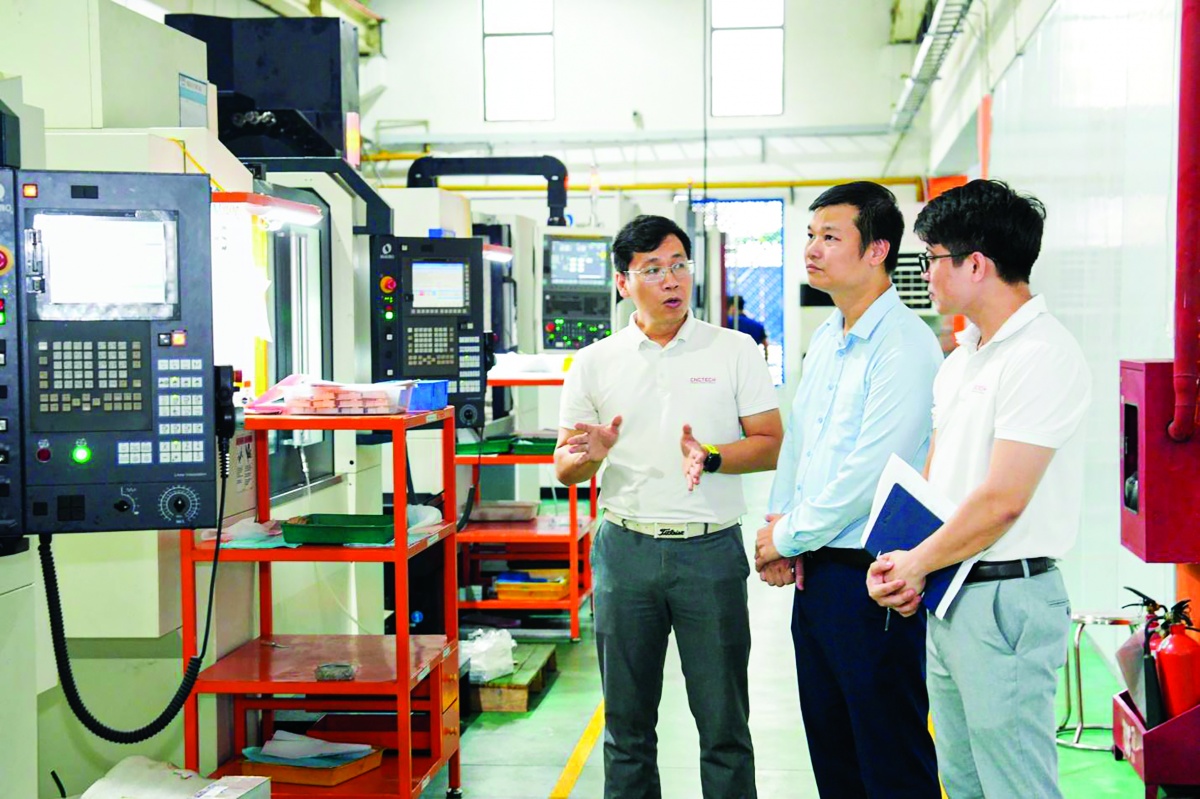
Để giải quyết bài toán tiếp cận vốn, ngân hàng và Fintech mỗi bên đều có thế mạnh riêng biệt và điều cốt lõi là cách thức kết nối những thế mạnh đó. Ông Nguyễn Văn Dũng, Giám đốc kinh doanh Công ty Cổ phần Dịch vụ Công nghệ BIM (đơn vị phát triển nền tảng tài chính linh hoạt Flexpay) ví von, ngân hàng giống như động mạch và Fintech giống như mao mạch. Nếu hệ thống tài chính là một hệ tuần hoàn, không có động mạch thì không có dòng chảy; nhưng nếu không có các mao mạch, dòng chảy cũng rất khó len lỏi đến từng ngóc ngách của nền kinh tế, chạm đến từng doanh nghiệp và từng người lao động.
Hiệu quả của mạng lưới “mao mạch” này được ông Nguyễn Văn Dũng chứng minh bằng câu chuyện thực tế về tiền lương của người lao động. Hiện nay, các trải nghiệm tài chính như chuyển khoản, mua sắm, thanh toán đều đã được số hóa 24/7 chỉ với một chiếc điện thoại thông minh. Tuy nhiên, tiền lương - mối quan tâm chủ yếu của hàng chục triệu người lao động lại đang vận hành theo một lịch chi trả cố định. Khoảng cách từ thời điểm nhu cầu chi tiêu đột xuất phát sinh (học phí, tiền sửa xe, việc gia đình...) đến ngày nhận lương định kỳ đã tạo ra một khoảng trống tài chính lớn.
Khảo sát từ Tổng Liên đoàn Lao động Việt Nam trên hơn 3.000 công nhân cũng khẳng định nhu cầu vốn ngắn hạn, quy mô nhỏ của người lao động là vô cùng bức thiết.
Trước thực tế đó, các nền tảng công nghệ như Flexpay hợp tác cùng ngân hàng không làm thay đổi bản chất của tiền lương hay quan hệ lao động mà tổ chức lại phương thức tiếp cận dòng tiền. Một dữ liệu thực tế đáng chú ý là 1/5 lượng giao dịch ứng lương qua hệ thống diễn ra trong khung giờ từ 22h đêm đến 3h sáng – thời điểm mọi phòng giao dịch ngân hàng đều đóng cửa và phòng nhân sự doanh nghiệp không sáng đèn. Đây chính là giá trị thực chất của chuyển đổi số và hiệu quả hợp tác giữa ngân hàng – Fintech khi xuất phát từ một nhu cầu có thật để đưa ra giải pháp giải quyết hiệu quả, trả lại cho người lao động quyền tiếp cận thu nhập do chính mình làm ra một cách an toàn.
 |
Tái định hình hạ tầng giao dịch
Để mối liên kết giữa ngân hàng và Fintech vận hành hiệu quả hơn nữa, tầng giao tiếp và trải nghiệm của khách hàng cũng đang đứng trước một bước ngoặt công nghệ. Phân tích về xu hướng này, ông Phạm Quang Đệ, Chủ tịch HĐQT Công ty Cổ phần Công nghệ Proton nhận định, dù dịch vụ ngân hàng số tại Việt Nam đã phổ cập rộng rãi, nhưng người dùng hiện nay đang đối mặt với tình trạng “quá tải tính năng”. Các ứng dụng ngân hàng tích hợp hàng trăm dịch vụ khiến người dùng bối rối, khó thao tác. Trong khi đó, nhóm khách hàng thế hệ mới (Gen Z, Gen Alpha) đã quá quen thuộc với việc tương tác qua trí tuệ nhân tạo (AI) và ngôn ngữ hội thoại tự nhiên, trong khi các chatbot ngân hàng hiện tại mới chỉ giải quyết được các câu hỏi cơ bản, rời rạc. Do đó, bước tiến tiếp theo của ngành Ngân hàng sẽ là Ngân hàng hội thoại (Conversational Banking) và tiến xa hơn là Ngân hàng phong cách sống (Lifestyle Banking).
Dẫn kinh nghiệm từ các định chế tài chính hàng đầu thế giới như DBS hay JP Morgan Chase, ông Phạm Quang Đệ cho biết, Proton đã xây dựng giải pháp trợ lý ảo AI thông minh. Thay vì phải thực hiện hàng loạt thao tác bấm nút phức tạp trên ứng dụng, người dùng chỉ cần ra lệnh bằng ngôn ngữ tự nhiên (nói hoặc nhắn tin) để thực hiện các giao dịch như chuyển tiền, đặt vé máy bay hay thanh toán dịch vụ. Toàn bộ hạ tầng bên dưới, tiêu chuẩn bảo mật và xác thực sinh trắc học của ngân hàng vẫn được giữ nguyên vẹn; AI chỉ đóng vai trò tái cấu trúc lớp trải nghiệm người dùng.
Đáng chú ý, hệ thống này còn áp dụng cơ chế cộng tác thông minh Human-in-the-loop. Khi trợ lý AI gặp tình huống phức tạp vượt thẩm quyền xử lý, cán bộ ngân hàng phụ trách tại chi nhánh có thể lập tức tiếp quản luồng trò chuyện với đầy đủ lịch sử thông tin ngữ cảnh có sẵn, giúp nâng cao chất lượng chăm sóc khách hàng và giảm tải trực tiếp cho các trung tâm tổng đài (Contact Center) truyền thống. Hơn thế nữa, thông qua khái niệm “Agent Station” – trạm kết nối đóng vai trò nhà ga trung chuyển giữa thế giới số và thế giới thực, các tương tác hội thoại bằng AI sẽ không chỉ giới hạn ở giao dịch tài chính mà mở rộng ra toàn bộ các tiện ích phục vụ đời sống hàng ngày.
Để liên minh Ngân hàng – Fintech thực sự trở thành bệ phóng cho đổi mới sáng tạo quốc gia, ông Nguyễn Đức Tài đề xuất cần vận hành cơ chế vốn song song, Nhà nước đóng vai trò kiến tạo, dẫn dắt thông qua các Quỹ đổi mới sáng tạo, Quỹ phát triển khoa học công nghệ, áp dụng cơ chế đồng tài trợ và chia sẻ rủi ro để kích hoạt dòng vốn đầu tư mạo hiểm trong và ngoài nước. Xây dựng cấu trúc vốn liên thông theo vòng đời doanh nghiệp (vốn R&D từ ngân sách/quỹ, vốn hạt giống/mạo hiểm, vốn tăng trưởng, vốn tín dụng đổi mới sáng tạo dựa trên dòng tiền và hợp đồng, tiến tới vốn chiến lược quốc tế). Đổi mới cơ chế IPO cho doanh nghiệp công nghệ bằng cách xây dựng cơ chế niêm yết chuyên biệt với bộ tiêu chuẩn phù hợp cho chu kỳ công nghệ, tương tự các thông lệ quốc tế. Nâng chuẩn năng lực tiếp nhận vốn cho doanh nghiệp đổi mới sáng tạo theo 7 trụ cột và ứng dụng AI phân tích để chuyển dịch trạng thái từ “doanh nghiệp đi tìm vốn” sang “vốn tìm đúng doanh nghiệp”. Đồng thời, sớm ban hành khung pháp lý định giá tài sản vô hình và thí điểm cơ chế Sandbox liên thông giữa Nhà nước – Ngân hàng – Quỹ đầu tư – Doanh nghiệp công nghệ.
Ngoài ra, ông Nguyễn Văn Dũng cho rằng, cần chuẩn hóa mô hình hợp tác giữa Ngân hàng và Fintech, trong đó cần làm rõ cơ chế chia sẻ rủi ro và lợi ích nhằm tạo điều kiện cho các giải pháp công nghệ tài chính chính thống phát triển.
Tin liên quan

Tin khác

Nở rộ dịch vụ ngân hàng giúp khách hàng tích sản

Tái cơ cấu quỹ tín dụng nhân dân: Không chỉ là sắp xếp lại mạng lưới


Chủ tịch HĐQT Bảo hiểm VietinBank được vinh danh Doanh nhân Việt Nam tiêu biểu 2026

NHNN Khu vực 10 nâng cao hiệu quả cơ cấu lại hệ thống Quỹ tín dụng nhân dân

VietinBank thông báo chào bán trái phiếu ra công chúng (Đợt 1)

Chuẩn thanh khoản mới thúc đẩy ngân hàng thay đổi cách quản trị rủi ro

Thông báo thay đổi địa điểm hoạt động – Ngân hàng TMCP Sài Gòn – Hà Nội (SHB), Chi nhánh Hưng Yên

Tín dụng chính sách xã hội góp phần thực hiện hiệu quả mục tiêu phát triển kinh tế xã hội TP Hồ Chí Minh