Ngân hàng - Fintech: Hợp lực bứt phá kinh tế số

| Ra mắt Hội đồng chuyên gia Giải quyết tranh chấp Fintech và kinh tế số VIAC Phát triển Fintech và tài chính số - "mảnh ghép" mới trong quan hệ hợp tác Việt Nam - Vương quốc Anh |
Động lực từ công cuộc số hóa
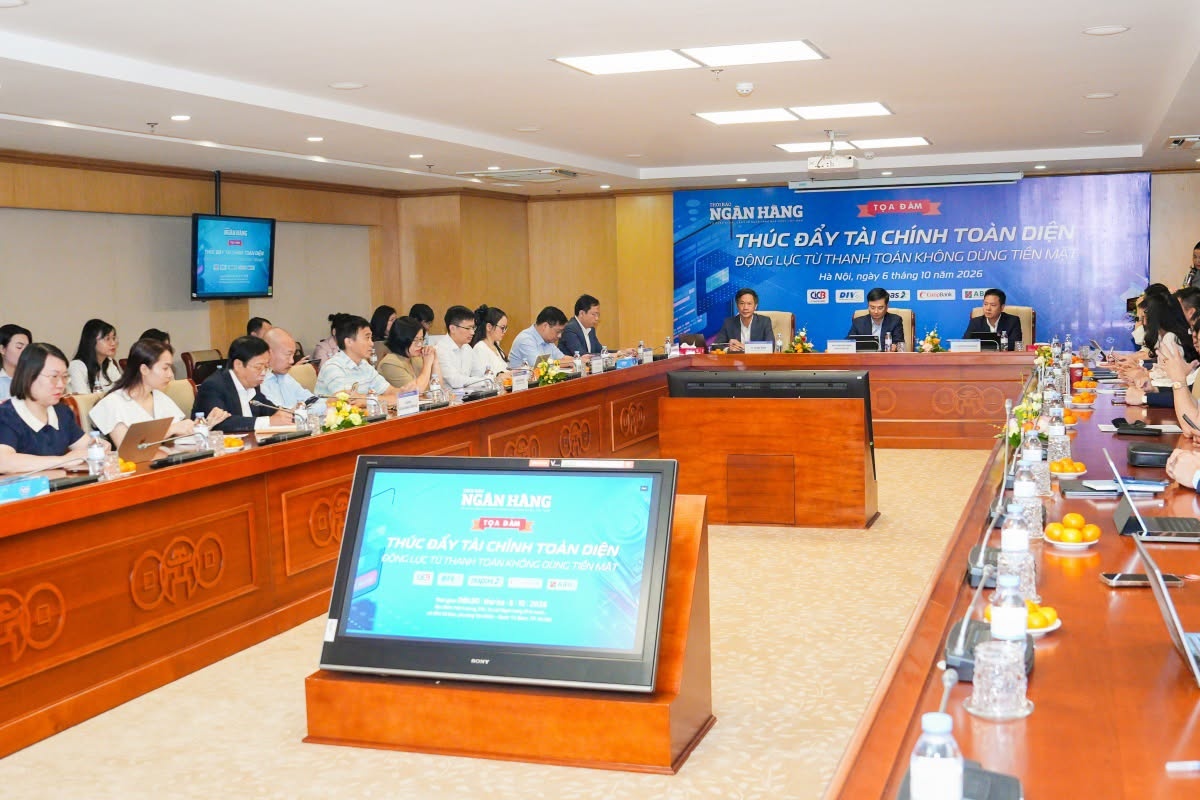
Trong 6 tháng đầu năm 2026, hoạt động thanh toán không dùng tiền mặt (TTKDTM) tiếp tục duy trì mức tăng trưởng tích cực so với cùng kỳ năm 2025. Theo đó, tổng khối lượng giao dịch TTKDTM đạt hơn 15 tỷ giao dịch với tổng giá trị đạt trên 190 triệu tỷ đồng, tăng 34,28% về số lượng và 12,24% về giá trị. Giá trị giao dịch bình quân này lên tới 1,05 triệu tỷ đồng, tương đương với 40 tỷ USD/ngày. Bên cạnh đó, hệ sinh thái sản phẩm, dịch vụ số của ngành Ngân hàng không ngừng được đa dạng hóa với nhiều phương thức thanh toán hiện đại, tiện lợi được kết nối liên thông, tích hợp liền mạch, xuyên suốt với các ngành, lĩnh vực khác. Nhiều TCTD có tỷ lệ giao dịch thực hiện qua kênh số chiếm hơn 95%. Đến nay, có hơn 89% người dân Việt Nam từ 15 tuổi trở lên sở hữu tài khoản thanh toán.
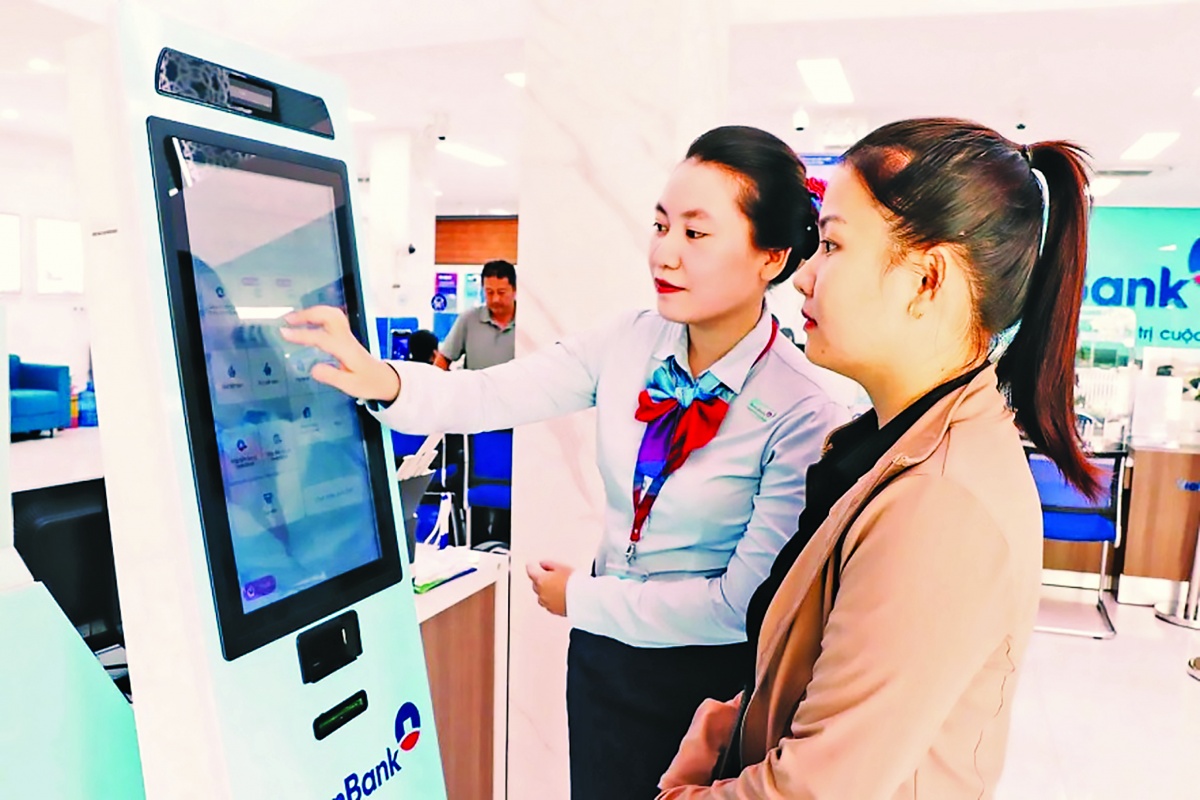
Sự thay đổi này là kết quả của quá trình chuyển đổi số sâu rộng đang diễn ra trong ngành Ngân hàng, khi mô hình kinh doanh truyền thống dần nhường chỗ cho một hệ sinh thái tài chính mở, công nghệ trở thành nền tảng kết nối giữa các TCTD, doanh nghiệp và người sử dụng dịch vụ. Sự kết hợp giữa nền tảng tài chính, uy tín và năng lực quản trị của ngân hàng với sức sáng tạo và công nghệ của Fintech sẽ tạo ra nhiều sản phẩm, dịch vụ tài chính số an toàn, thuận tiện và hiệu quả hơn, đồng thời góp phần mở rộng khả năng tiếp cận dịch vụ tài chính cho người dân và doanh nghiệp.
Sự hợp tác này cũng là tiền đề để ngành Ngân hàng hướng tới "Ngân hàng mà không thấy ngân hàng ở đâu cả", như Phó Thống đốc NHNN Phạm Tiến Dũng chia sẻ. Các tiện ích tài chính được tích hợp sâu vào các nền tảng thương mại, giao thông, tiêu dùng, mà không cần người dùng phải nhận ra sự hiện diện của ngân hàng. Môi trường pháp lý đang khuyến khích sự phát triển này. NHNN đã ban hành Thông tư 64/2024/TT-NHNN quy định về triển khai giao diện lập trình ứng dụng mở (Open API) trong ngành Ngân hàng, tạo khung pháp lý cho các ngân hàng và doanh nghiệp công nghệ kết nối với nhau thông qua hệ thống chuẩn mở. Các ngân hàng và Fintech đã chủ động ứng dụng Open API, ngân hàng mở (Open Banking) và tài chính nhúng, giúp dịch vụ ngân hàng len vào từng ngóc ngách của đời sống. Dù chưa đạt đến mức độ quy định như PSD2 của châu Âu, nhưng đây là bước khởi đầu quan trọng, đánh dấu nỗ lực của NHNN trong thúc đẩy đổi mới sáng tạo và hợp tác đa ngành. Cơ chế này giúp các bên liên kết với nhau như "hệ thống đường ống tiêu chuẩn", dễ dàng kết nối, chia sẻ dữ liệu và mở rộng hệ sinh thái thanh toán thông minh.
Ông Nguyễn Đăng Thắng, Phó Chủ nhiệm CLB VietFintech (trực thuộc Hiệp hội Ngân hàng Việt Nam) cho biết, thị trường Việt Nam đang sở hữu những lợi thế lớn như cơ cấu dân số trẻ với tỷ lệ số hóa cao, xây dựng Trung tâm Tài chính Quốc tế tại TP. Hồ Chí Minh và Đà Nẵng cùng một hành lang pháp lý ngày càng định hình rõ nét. Chính phủ đã ban hành Nghị định 94/2025/NĐ-CP cho phép Cơ chế thử nghiệm có kiểm soát (sandbox) đầu tiên cho Fintech trong lĩnh vực ngân hàng. Đây là nền tảng để Fintech lớn mạnh, nâng mức độ tiếp cận dịch vụ ngân hàng, đồng thời hỗ trợ minh bạch hóa dòng tiền, giảm chi phí giao dịch và nâng hiệu quả phân bổ vốn trong nền kinh tế.
Hiện cả nước có khoảng 400 doanh nghiệp Fintech, hoạt động sôi nổi trong 5 lĩnh vực chính: Thanh toán số, cho vay số, WealthTech, Blockchain/Crypto và InsurTech. Ước tính quy mô thị trường này đạt khoảng 19,8 tỷ USD vào năm 2025 và dự báo bứt phá lên mốc 60,4 tỷ USD vào năm 2032. Quan trọng hơn, một chuyên gia nhấn mạnh, sự hợp tác giữa ngân hàng và Fintech đã tạo ra áp lực cạnh tranh tích cực trong toàn ngành. Các ngân hàng buộc phải đổi mới nhanh hơn, linh hoạt hơn, trong khi các công ty Fintech phải nâng cao năng lực quản trị rủi ro và tuân thủ pháp lý. Kết quả là một hệ sinh thái tài chính số năng động, đa dạng, mang lại lợi ích cho người tiêu dùng.
Sở hữu hơn 30 triệu người dùng cùng khoảng 500.000 tiểu thương và doanh nghiệp trên hệ sinh thái, ông Nguyễn Bá Diệp, đồng sáng lập MoMo cho biết, các Fintech như MoMo có những mô hình tiếp cận khách hàng hàng ngày và thấu hiểu nhu cầu của khách hàng giúp các ngân hàng, tổ chức tài chính tiếp cận khách hàng một cách đơn giản, hiệu quả với chi phí thấp nhất. Khi chi phí tiếp cận khách hàng giảm xuống, thời gian xử lý giao dịch được rút ngắn và quy trình vận hành được tự động hóa, nguồn lực xã hội cũng được sử dụng hiệu quả hơn. Đây chính là bản chất của việc nâng cao hiệu quả phân bổ vốn trong nền kinh tế số.
Để phối hợp chặt chẽ với các cơ quan quản lý, ngân hàng phát triển các dịch vụ tài chính an toàn, minh bạch và dễ tiếp cận trên toàn hệ sinh thái, MoMo sử dụng đội ngũ hơn 1.000 kỹ sư, trong đó có 200 chuyên gia AI và dữ liệu; phối hợp với các ngân hàng triển khai công nghệ eKYC, giúp khách hàng hoàn tất quy trình mở tài khoản trực tuyến chỉ trong khoảng 2 phút. Thời gian phê duyệt hồ sơ cũng được rút xuống còn 35 giây, với tỷ lệ phê duyệt thành công lên tới 90%. MoMo còn trở thành nền tảng kết nối khách hàng với nhiều sản phẩm tài chính của các ngân hàng và TCTD, từ tiết kiệm, đầu tư đến thanh toán và tín dụng tiêu dùng. Đồng thời, doanh nghiệp cũng đang là nền tảng thu hộ các khoản vay và thẻ tín dụng cho khoảng 20 ngân hàng và công ty tài chính lớn.
Các Fintech cũng trở thành một đối tác quan trọng giúp các TCTD giải quyết những bài toán lớn trong cung ứng dịch vụ. Trước thực tế doanh nghiệp nhỏ và siêu nhỏ - lực lượng quan trọng của nền kinh tế tư nhân theo tinh thần Nghị quyết số 68-NQ/TW mong muốn nhanh chóng tiếp cận vốn vay tín chấp của ngân hàng, bà Nguyễn Thị Ngoan, Phó Tổng giám đốc Tập đoàn MISA kiêm Giám đốc Điều hành Công ty cổ phần JETPAY cho biết, đơn vị đã phát triển giải pháp MISA Lending. Với giải pháp này, khách hàng chỉ cần 5 phút nộp hồ sơ, 1 ngày phê duyệt và không cần tài sản bảo đảm với tỷ lệ vay thành công lên đến 30%, gấp 10 lần so với các mô hình vay truyền thống. Hiện nền tảng MISA Lending đã hỗ trợ giải ngân thành công 40.000 tỷ đồng. Qua đó, đồng hành cùng ngành Ngân hàng chuyển đổi số, hỗ trợ doanh nghiệp vay vốn dựa trên cơ sở dữ liệu thực tế, không cần tài sản bảo đảm mà vẫn đảm bảo được tỷ lệ thành công cao, góp phần thúc đẩy sự phát triển của kinh tế đất nước.
Hay như Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) hợp tác cùng Alipay+ ra mắt dịch vụ thanh toán QR xuyên biên giới dành cho khách hàng cá nhân Việt Nam tại hơn 50 quốc gia trên toàn thế giới, góp phần minh bạch hóa thị trường ngoại hối cũng như thúc đẩy TTKDTM, từ đó phát triển công dân số, hiện thực hóa Nghị quyết số 57-NQ/TW và Đề án 06 của Chính phủ, phát triển nền kinh tế số, công dân số, xã hội số. Đồng thời hòa nhịp với xu hướng các quốc gia từ châu Á đến châu Âu, châu Mỹ bắt đầu chấp nhận thanh toán QR như một phương thức thanh toán mới ngoài thẻ ngân hàng.
Hoàn thiện để kiến tạo "niềm tin số"
Tuy nhiên, đi kèm với đó là những thách thức không nhỏ. Trong giai đoạn phát triển chiều sâu của kinh tế số, sự hợp tác giữa ngân hàng và Fintech không chỉ nằm ở công nghệ, mà ở năng lực kiến tạo niềm tin số.
Phó Thống đốc Phạm Tiến Dũng chỉ ra rằng, ngành Ngân hàng đang đứng trước những thách thức mới mẻ của kỷ nguyên số, như sự xuất hiện của tài sản số (token), tiền mã hóa ổn định (stablecoin), trí tuệ nhân tạo (AI) và xu hướng mô-đun hóa dịch vụ ngân hàng. Mỗi thay đổi đều mở ra cơ hội, nhưng cũng đặt ra yêu cầu cao về quản trị rủi ro, bảo mật và an toàn hệ thống. Do đó, các ngân hàng, trung gian thanh toán và doanh nghiệp Fintech cùng tiếp tục hợp tác, chia sẻ và hành động, để người dân có thể sử dụng dịch vụ ngân hàng tiện lợi, chi phí hợp lý, an toàn và liên tục. Đồng thời, duy trì hoạt động liên tục của hệ thống ngân hàng, song song với đảm bảo an toàn, bảo mật - hai yếu tố được coi là nền tảng niềm tin của khách hàng trong môi trường số hóa.
Để quan hệ hợp tác giữa ngân hàng và Fintech thêm bền chặt, góp phần xây dựng môi trường số an toàn và bền vững, ông Nguyễn Bá Diệp cho rằng, cần có sự phối hợp chặt chẽ và xác lập rõ ưu tiên chiến lược giữa ba nhóm chủ thể là cơ quan quản lý, ngân hàng và doanh nghiệp công nghệ. Đối với cơ quan quản lý, vai trò định hướng và kiến tạo không gian hợp tác liên ngành là quan trọng nhất. Các cơ quan quản lý cần tiếp tục hoàn thiện hành lang pháp lý, chuẩn hóa các quy định về chia sẻ dữ liệu rủi ro và giao dịch điện tử. Việc tạo điều kiện cho các cơ chế thử nghiệm (Sandbox) về công nghệ mới cũng sẽ giúp doanh nghiệp nhanh chóng đưa các giải pháp bảo vệ người dân vào thực tế vận hành.
Bên cạnh đó, TS. Châu Đình Linh (Trường Đại học Ngân hàng TP. Hồ Chí Minh) cho rằng, trong xu thế Open Banking, để dịch vụ ngân hàng và các bên thứ 3 có thể cung ứng cho khách hàng một cách liền mạch, xuyên suốt trên các phần mềm và ứng dụng, điều kiện tiên quyết là sự đồng ý chia sẻ dữ liệu từ phía khách hàng. Tuy nhiên, để sẵn sàng kết nối với nhiều bên, các ngân hàng cũng cần chú trọng tăng cường công tác bảo đảm an ninh, an toàn và bảo mật dữ liệu khách hàng theo đúng quy định. Mặt khác, với mô hình hiện tại, hoạt động của một số Fintech như ví điện tử mới chỉ được giới hạn trong lĩnh vực thanh toán. Trong khi đó, các tổ chức này sở hữu tiềm năng rất lớn khi phối hợp với ngân hàng để cung cấp những dịch vụ tài chính số vi mô, đặc biệt là phát triển mô hình ngân hàng số phục vụ các đối tượng yếu thế theo xu hướng chung của thế giới. Do đó, cơ quan quản lý có thể cân nhắc các quy định nhằm mở rộng thêm cơ hội hợp tác giữa ngân hàng và Fintech sang các lĩnh vực khác ngoài thanh toán.
Dưới góc độ doanh nghiệp Fintech, ông Nguyễn Bá Diệp mong muốn, các ngân hàng và tổ chức tài chính thúc đẩy xu hướng Open Banking theo hướng an toàn hơn. Đầu tư cho hạ tầng an ninh mạng và bảo mật sinh trắc học tầng sâu cần được xem là nhiệm vụ chiến lược để bảo vệ tài sản của khách hàng. Đồng thời, các tổ chức tài chính cũng cần chủ động phối hợp với các Fintech để đồng bộ hóa các bộ lọc rủi ro trên toàn thị trường. Điều này đòi hỏi tiếp tục nâng cấp các lớp bảo vệ bằng AI như chấm điểm rủi ro thời gian thực hay Graph Network nhằm chủ động bảo vệ dòng tiền của người dân. Bên cạnh đó, doanh nghiệp cũng cần có trách nhiệm đơn giản hóa các kiến thức an toàn số, giúp người dân nâng cao nhận thức và kỹ năng tự bảo vệ khi tham gia môi trường số.
“Mục tiêu cao nhất của mọi chính sách, công nghệ hay sáng kiến của ngành Ngân hàng vẫn là phục vụ người dân và doanh nghiệp. Mọi nỗ lực chuyển đổi số, đổi mới công nghệ hay kết nối liên ngành nếu không mang lại lợi ích trực tiếp cho người sử dụng thì đều không có ý nghĩa”, Phó Thống đốc Phạm Tiến Dũng khẳng định.
Tin liên quan


Tin khác

Chuyển đổi số bắt đầu từ những giao dịch nhỏ

Chuyển đổi số và hành trình chạm tới cảm xúc

Từ phòng vệ đến phòng ngừa lừa đảo số

Xây dựng nguồn nhân lực tinh thông nghiệp vụ, làm chủ công nghệ

Khi doanh nghiệp trở thành trung tâm của chuyển đổi số ngân hàng

Ngân hàng có mặt ở mọi “điểm chạm” của nền kinh tế

Làm chủ dữ liệu - lợi thế cạnh tranh mang tính quyết định

Ngành Ngân hàng với cơ hội mới từ kỷ nguyên AI

Bình dân học vụ số và hành trình thắp sáng tri thức số

Gieo mầm kinh tế số giữa đại ngàn