Quản trị tài chính cá nhân kỷ nguyên số: Từ bảo vệ đến tăng trưởng tài sản

 |
| Quản trị tài chính toàn diện: Lộ trình từ bảo vệ đến tăng trưởng bền vững |
Không chỉ là kiếm tiền và chi tiêu
Một hệ tài chính cá nhân lành mạnh thường vận hành theo một chu kỳ gồm ba trụ cột chính: Bảo vệ - Tích lũy - Đầu tư. Đây không phải là các bước rời rạc, mà là một tiến trình logic, bổ trợ lẫn nhau.
Bảo vệ là lớp nền tảng, giúp giảm thiểu rủi ro trước những biến cố bất ngờ. Nếu không có lớp bảo vệ đủ vững, mọi kế hoạch tài chính phía sau đều có thể bị phá vỡ chỉ trong một sự kiện ngoài ý muốn.
Tích lũy là giai đoạn hình thành kỷ luật tài chính. Đây là lúc người dùng xây dựng thói quen giữ lại một phần thu nhập, tạo ra quỹ dự phòng cho các mục tiêu trung hạn.
Đầu tư là bước chuyển từ “giữ tiền” sang “tăng trưởng tài sản”. Khi đã có nền tảng ổn định, dòng tiền bắt đầu được phân bổ vào các kênh sinh lời nhằm tối ưu hóa giá trị theo thời gian.
Vấn đề của phần lớn người dùng hiện nay không nằm ở việc thiếu sản phẩm tài chính, mà ở việc các sản phẩm này tồn tại rời rạc, thiếu sự kết nối thành một hành trình thống nhất.
Khi sự phân mảnh trở thành rào cản tài chính
 |
| Trải nghiệm tài chính bị đứt gãy là rào cản lớn trong việc tối ưu hóa dòng tiền |
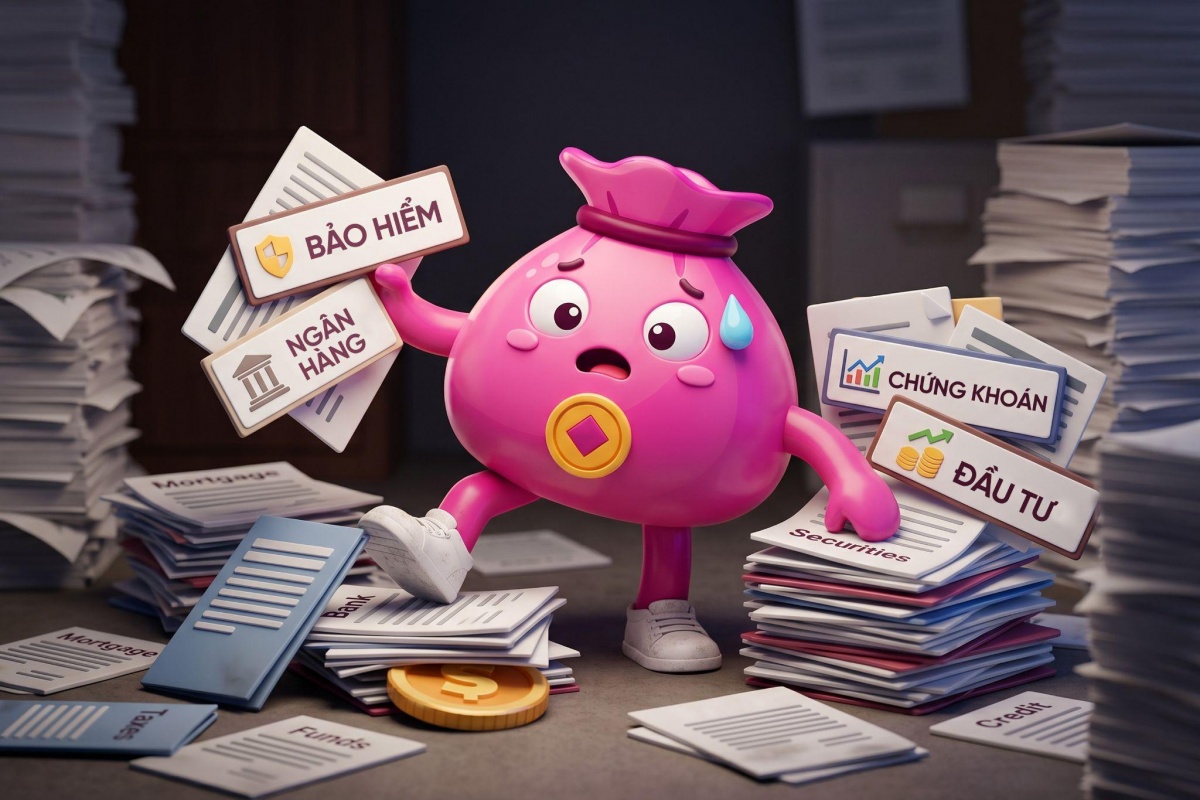
Thị trường đang tồn tại một “nghịch lý”: sản phẩm tài chính ngày càng dồi dào nhưng người dùng vẫn cảm thấy bất an do trải nghiệm bị đứt gãy. Việc mua bảo hiểm, tích lũy và đầu tư trên các nền tảng hoàn toàn riêng biệt tạo ra nhiều “điểm mù” đáng kể. Đầu tiên phải kể đến đó là việc thiếu góc nhìn tổng thể. Điều này khiến người dùng khó đánh giá tỷ trọng phân bổ tài sản đã thực sự an toàn hay chưa, khiến các quyết định dễ mang tính ngắn hạn.
Việc mua bảo hiểm, tích lũy và đầu tư trên các nền tảng hoàn toàn riêng biệt tạo ra khiến nhà đầu tư rơi vào việc quản trị rủi ro thụ động. Khi bảo hiểm và đầu tư không có sự liên thông, danh mục dễ rơi vào trạng thái mất cân đối: hoặc quá thận trọng gây lãng phí nguồn lực, hoặc quá mạo hiểm khi chưa có nền tảng bảo vệ đủ vững.
Hơn thế việc tự “ghép nối” thủ công các mảnh ghép khiến người dùng dễ bỏ lỡ thời điểm vàng của thị trường và tiêu tốn thời gian vào các thao tác rời rạc.
Các chuyên gia tài chính khuyến nghị việc phân tách các công cụ tài chính không chỉ làm suy giảm hiệu quả quản lý tài sản mà còn khiến người dùng thiếu hệ thống dẫn dắt để chuyển từ tư duy “tiết kiệm” sang “thịnh vượng” một cách an toàn.
3Gang: Giải pháp công nghệ kết nối hệ sinh thái tài chính số
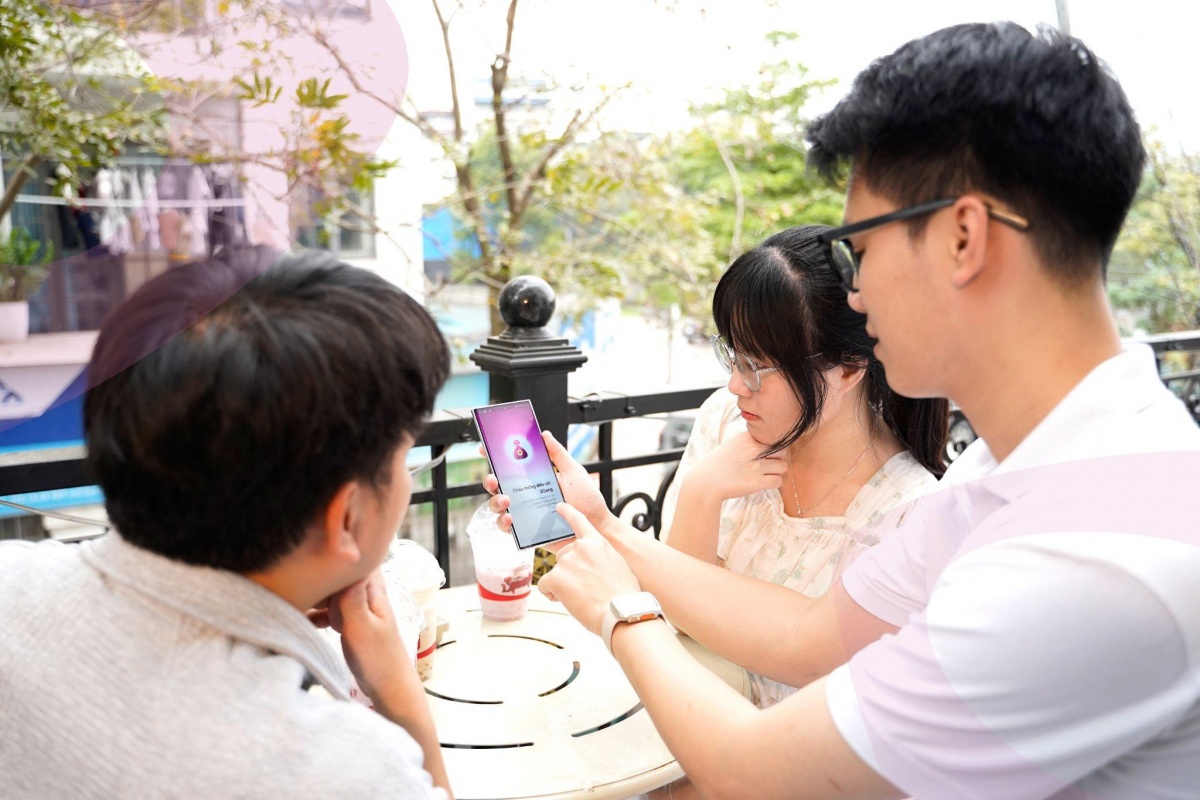
Xuất phát từ nhu cầu đó, 3Gang định vị là nền tảng đóng vai trò công cụ hỗ trợ và kết nối, giúp người dùng tiếp cận hệ sinh thái tài chính một cách liền mạch thông qua việc tích hợp giải pháp từ các đối tác chiến lược hàng đầu.
Như với Bảo Việt, thông qua giao diện công nghệ thông minh, 3Gang hỗ trợ người dùng tiếp cận trực tuyến các sản phẩm bảo hiểm. Nền tảng giúp tối ưu hóa quy trình thiết lập "tấm khiên" tài chính, đảm bảo các kế hoạch dài hạn không bị gián đoạn trước biến cố.
3Gang còn là một công cụ hỗ trợ kỷ luật tích lũy. Đóng vai trò là một "trạm điều hướng" kỹ thuật số, 3Gang cung cấp các tính năng cá nhân hóa lộ trình, giúp người dùng theo dõi và hình thành thói quen quản lý dòng tiền một cách khoa học trên nền tảng số.
Đặc biệt 3Gang còn là một hạ tầng kết nối đa tầng các kênh đầu tư. Khi nền tảng quản trị đã vững, 3Gang đóng vai trò là "cửa ngõ" công nghệ giúp người dùng kết nối trực tiếp đến các kênh đầu tư chuyên nghiệp. Thông qua việc tích hợp hệ thống với đối tác Fmarket, ứng dụng cho phép người dùng tiếp cận và quản lý các chứng chỉ quỹ hàng đầu Việt Nam ngay trên một giao diện duy nhất. Giải pháp này giúp đơn giản hóa quy trình đầu tư, đảm bảo tính minh bạch và giúp người dùng theo dõi biến động tài sản của mình một cách nhanh chóng theo thời gian thực.
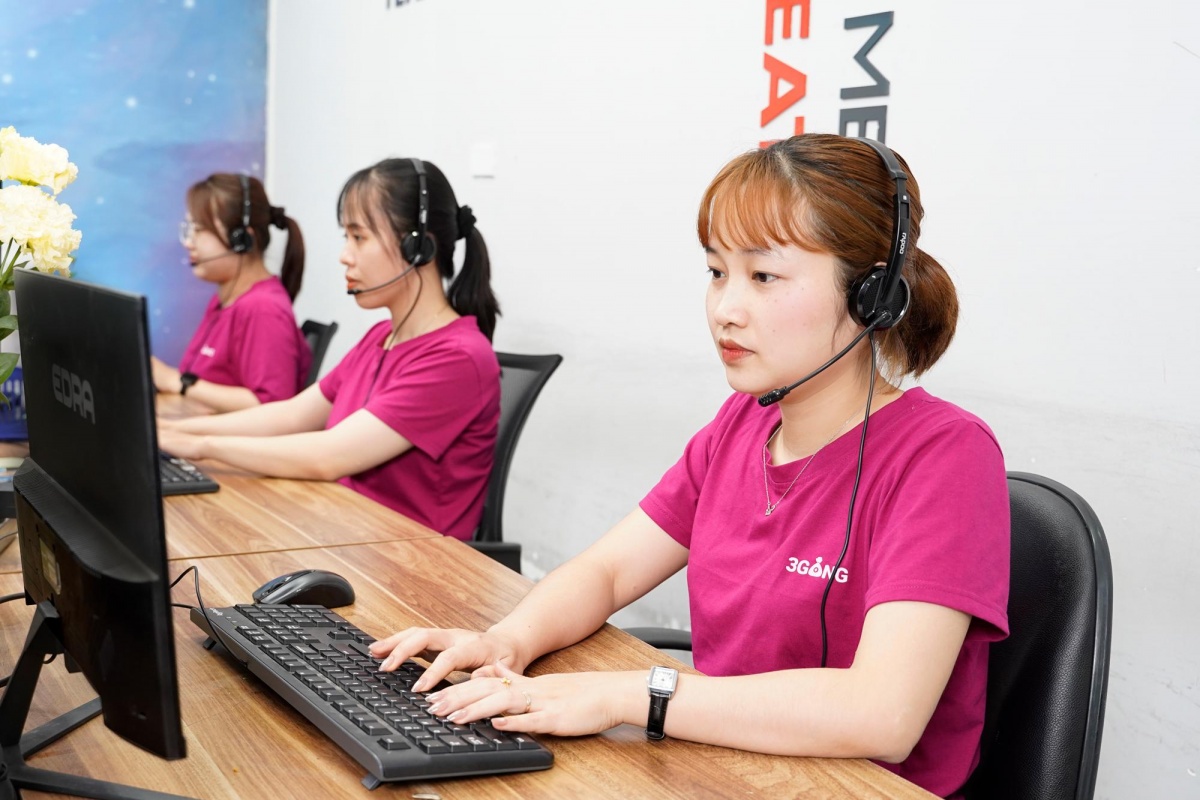 |
| 3Gang kết nối cùng các đối tác uy tín, mang đến hệ sinh thái tài chính trọn vẹn |
Điểm khác biệt nằm ở giải pháp tích hợp: Toàn bộ hành trình không diễn ra rời rạc mà được số hóa trên cùng một nền tảng. Công nghệ của 3Gang cho phép người dùng theo dõi, cập nhật dữ liệu và điều phối chiến lược tài chính cá nhân theo thời gian thực.
Sự phát triển của công nghệ đã đưa quản trị tài chính sang kỷ nguyên của các hệ sinh thái tích hợp. Giá trị cốt lõi của 3Gang nằm ở năng lực kết nối và hạ tầng kỹ thuật. Thay vì phải thao tác trên nhiều ứng dụng riêng biệt, công nghệ của 3Gang mang đến một hành trình trải nghiệm liền mạch, nơi các giải pháp bảo vệ và đầu tư từ các đối tác được phối hợp nhịp nhàng trên cùng một giao diện quản lý.
| Một chiến lược tài chính hiệu quả bắt đầu từ việc hiểu rõ vị thế cá nhân và một lộ trình đủ vững chắc. Từ bảo vệ đến tích lũy, rồi đến đầu tư - đó là hành trình cần sự định hướng rõ ràng và một công cụ đủ năng lực đồng hành dài hạn. Trong vai trò đó, 3Gang không chỉ là một ứng dụng, mà là hệ sinh thái giúp người dùng xây dựng tương lai tài chính một cách bài bản và bền vững. |
Tin liên quan


Tin khác

Mất thẻ tín dụng, ai chịu trách nhiệm với giao dịch phát sinh sau đó?

Thẻ phụ phát sinh nợ xấu, ai chịu trách nhiệm với ngân hàng?

Vì sao lương vừa về đã vơi? Mẹo gỡ điểm mù chi tiêu và giữ tài chính luôn bình ổn

Trả góp ảnh hưởng như thế nào đến kế hoạch tài chính cá nhân?

Vợ chồng có nên dùng chung một tài khoản ngân hàng?

Đi nước ngoài được mang tối đa bao nhiêu USD tiền mặt?

Người thân qua đời nhưng vẫn còn nợ ngân hàng, ai phải trả?

Thẻ tín dụng hết hạn nhưng còn dư nợ, phải làm sao?

Đang có nợ xấu, có mua ô tô trả góp được không?

Giải cứu dòng tiền từ ‘núi’ hàng tồn kho sau mùa sale