Kỷ nguyên tài chính số: Khi Gen Z chủ động 'xây tài sản' thay vì chỉ tiết kiệm

Từ thanh toán tiền mặt đến chuyển khoản, QR và các ứng dụng tài chính trên điện thoại, hành vi sử dụng tiền của người Việt đang bước vào một giai đoạn mới. Theo Ngân hàng Nhà nước, hơn 87% người trưởng thành Việt Nam đã có tài khoản ngân hàng, trong khi tại nhiều tổ chức tín dụng, hơn 90% giao dịch đã được thực hiện trên kênh số.
 |
Sự thay đổi này đặc biệt rõ ở thế hệ trẻ, khi smartphone trở thành công cụ quen thuộc để thanh toán, theo dõi dòng tiền và tiếp cận các dịch vụ tài chính. Với Gen Z, câu hỏi không còn đơn thuần là “tháng này tiết kiệm được bao nhiêu?”, mà dần chuyển thành “tiền của mình đang được sử dụng như thế nào và làm sao để xây dựng nền tảng tài chính tốt hơn?”.
Từ tiết kiệm phần còn lại đến chủ động xây dựng tài sản
Một trong những thay đổi đáng chú ý của tài chính cá nhân là tư duy phân bổ dòng tiền. Thay vì chờ đến cuối tháng mới dành phần tiền còn lại, người trẻ ngày càng quan tâm đến việc xác định trước các mục tiêu: chi tiêu thiết yếu, quỹ dự phòng, kế hoạch ngắn hạn hay những mục tiêu dài hạn.
Dữ liệu từ nghiên cứu Tâm lý Người tiêu dùng ASEAN của UOB cho thấy 57% người tiêu dùng Việt Nam dành hơn 10% thu nhập hằng năm cho đầu tư. Tuy nhiên, với Gen Z, khả năng chuẩn bị cho các tình huống tài chính bất ngờ vẫn còn khoảng trống: chỉ 47% có khoản tiền đủ để trang trải hơn ba tháng, cho thấy việc xây dựng nền tảng tài chính cần được bắt đầu sớm hơn.
Điều này cho thấy quản lý tài chính cá nhân không chỉ là cắt giảm chi tiêu. Quan trọng hơn là mỗi khoản tiền cần có một “nhiệm vụ” rõ ràng và được phân bổ phù hợp với mục tiêu, thời gian sử dụng cũng như khả năng chấp nhận rủi ro.
Công nghệ đang biến quản lý tài chính thành một trải nghiệm mới
Nếu trước đây việc quản lý tiền thường phụ thuộc vào sổ sách, bảng tính hoặc ghi nhớ cá nhân, các nền tảng số đang giúp quá trình này trở nên trực quan và thuận tiện hơn.
Người dùng có thể theo dõi dòng tiền, thực hiện giao dịch và tiếp cận nhiều giải pháp tài chính ngay trên thiết bị cá nhân. Theo NHNN, quá trình số hóa ngành ngân hàng đã đưa nhiều nghiệp vụ như tiền gửi, tài khoản thanh toán, thẻ, chuyển tiền và cho vay lên môi trường số; đồng thời ngành ngân hàng đang hướng tới xây dựng các hệ sinh thái số có tính kết nối cao hơn.
Tuy nhiên, công nghệ chỉ là công cụ. Một nền tảng tốt không thay thế quyết định tài chính của người dùng, mà cần giúp họ có thêm thông tin, lựa chọn và khả năng kiểm soát dòng tiền một cách minh bạch.
WealthTech: Bước tiếp theo của tài chính số
Khi nhu cầu tài chính ngày càng đa dạng, người dùng không chỉ tìm kiếm một công cụ để quản lý tiền mà bắt đầu quan tâm đến một hệ sinh thái có thể đồng hành xuyên suốt quá trình xây dựng tài sản, từ phân bổ dòng tiền, đầu tư đến bảo vệ thành quả.
Đây cũng là hướng phát triển của HealthTech, nơi công nghệ được kết hợp với năng lực chuyên môn tài chính để tạo ra trải nghiệm quản lý tài sản thuận tiện, cá nhân hóa và minh bạch hơn.
 |
“Khi khách hàng bắt đầu có một khoản tài sản đáng kể, điều quan trọng không chỉ là số tiền đang có, mà là khoản tiền đó phục vụ mục tiêu nào, được phân bổ ra sao, khi nào cần tăng trưởng và khi nào cần ưu tiên bảo vệ. Chúng tôi hướng tới xây dựng một hệ sinh thái WealthTech toàn diện, trong đó công nghệ đi cùng sự an toàn và minh bạch để mỗi dòng vốn cá nhân được quản lý chủ động và có trách nhiệm hơn". Ông Nguyễn Việt Hưng, Nhà sáng lập và điều hành 3Gang chia sẻ.
3 Gang và định hướng xây dựng hệ sinh thái tài chính số
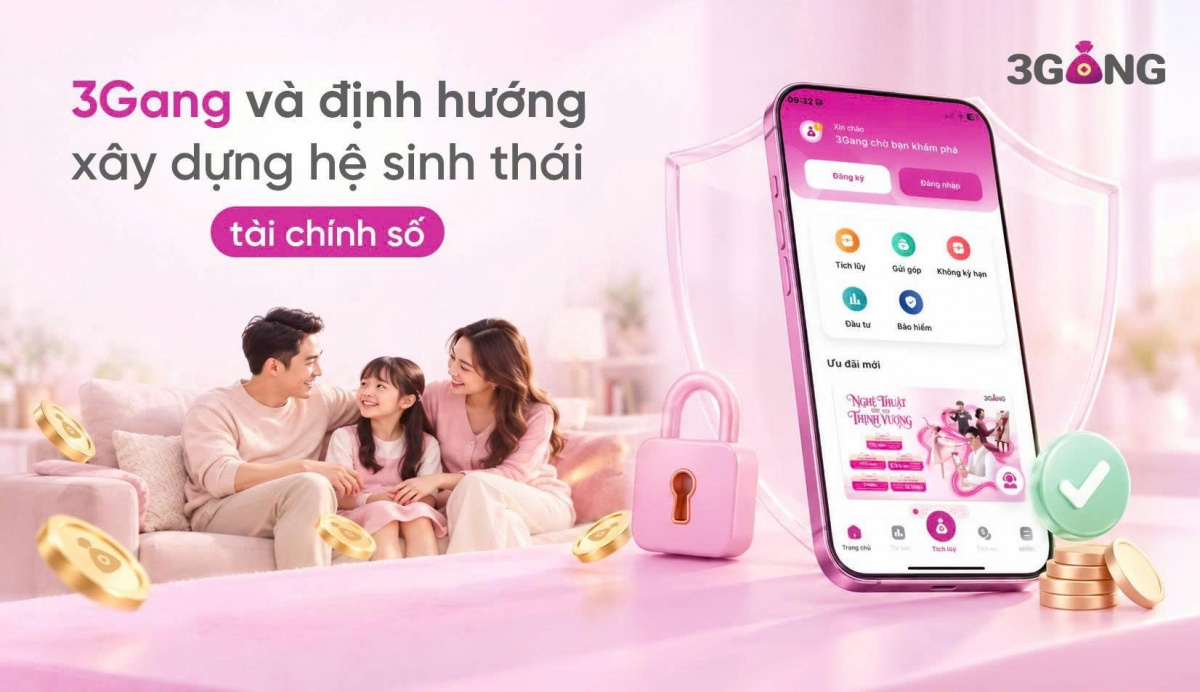 |
Trong xu hướng đó, 3Gang phát triển theo hướng nền tảng công nghệ tài chính, hỗ trợ người dùng tiếp cận nhiều giải pháp trong hành trình quản lý tài chính cá nhân, bao gồm xây dựng tài sản, Gửi góp, Đầu tư chứng chỉ quỹ và Bảo vệ.
Bên cạnh phát triển sản phẩm, 3Gang mở rộng hệ sinh thái thông qua hợp tác với các đối tác trong nhiều lĩnh vực như Bảo Việt, Fmarket, PSI, VPBank, VNPT và AASC, hướng tới kết nối các năng lực về tài chính, đầu tư, bảo hiểm, công nghệ và kiểm toán trên cùng một hành trình trải nghiệm.
Trong bối cảnh tài chính ngày càng được số hóa, giá trị của một nền tảng không chỉ nằm ở việc đưa các dịch vụ lên môi trường trực tuyến. Quan trọng hơn là khả năng giúp người dùng hiểu rõ dòng tiền, lựa chọn giải pháp phù hợp và chủ động xây dựng tài sản trong dài hạn.
Với thế hệ trẻ, đó có thể chính là bước chuyển quan trọng: không chỉ kiếm tiền và tiết kiệm, mà học cách quản lý, phân bổ và xây dựng tài sản một cách chủ động hơn trong kỷ nguyên số.
Tin liên quan


Tin khác

Vợ hoặc chồng tự ý vay tiền ngân hàng, người còn lại có phải trả nợ?

Tài khoản ngân hàng bị lợi dụng làm trung gian chuyển tiền, xử lý thế nào?

Người cao tuổi không thể đến ngân hàng, làm thế nào để thực hiện giao dịch?

Ngân hàng tự động tăng hạn mức thẻ tín dụng, khách hàng có quyền từ chối?

Việt Nam tiếp tục dẫn đầu ASEAN về mức độ lạc quan của người tiêu dùng

Chuyển tiền vào tài khoản đã đóng, bao lâu được hoàn lại?

Có thể ủy quyền cho người thân rút tiền tiết kiệm khi đang ở nước ngoài không?

Thẻ tín dụng bị trừ tiền hai lần cho một giao dịch, cần phải làm gì?

Mua hàng trả góp qua ngân hàng: Trả lại hàng bị lỗi, xử lý khoản nợ ngân hàng thế nào?

Gửi tiết kiệm đứng tên hai vợ chồng, một người có được tự rút tiền?