Thanh toán số: Hành trình một chạm kiến tạo hệ sinh thái tài chính thông minh

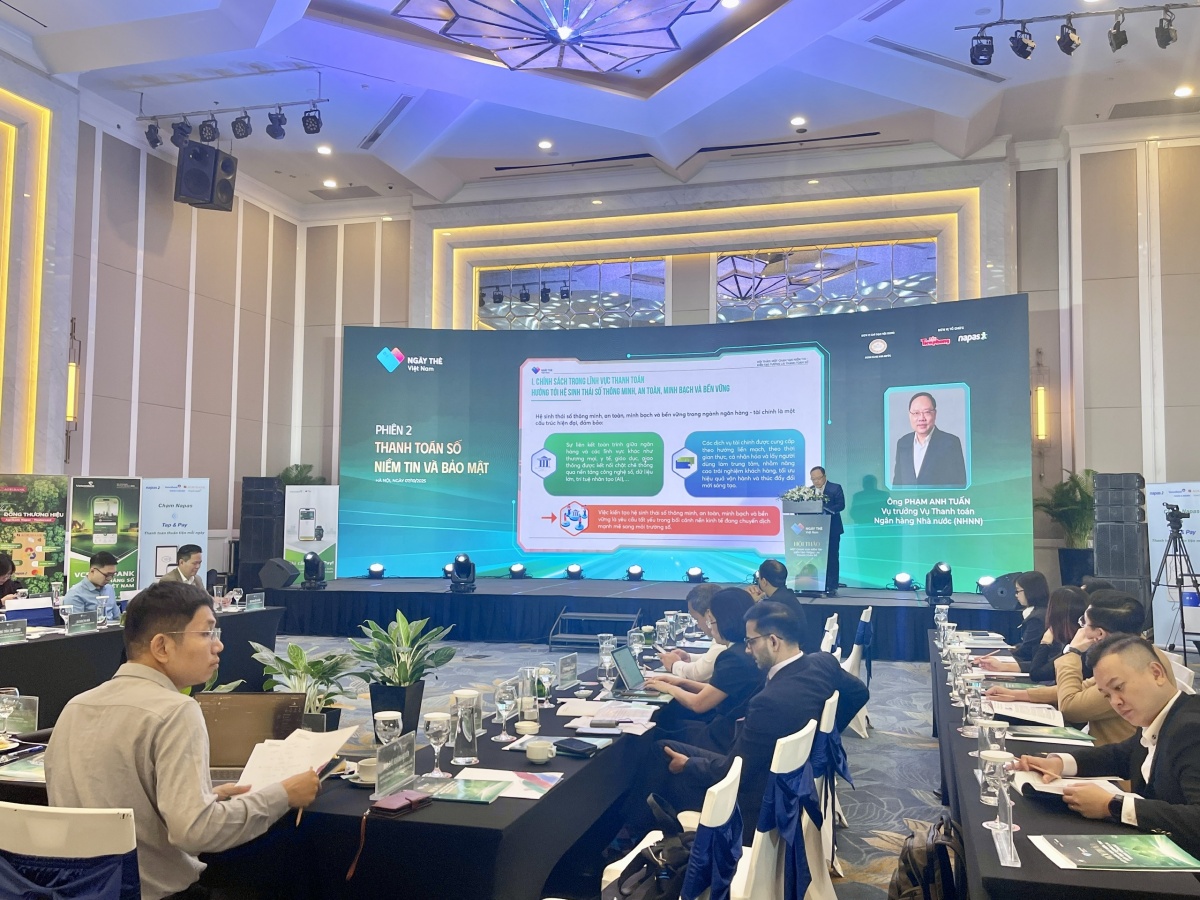 |
| Quang cảnh Hội thảo |
Hành trình “một chạm”, từ tiện ích đến hệ sinh thái số toàn diện
Phát biểu tại hội thảo, ông Trần Văn Thành, Phó Trưởng phòng Phát triển Kênh số và Đối tác, Vietcombank cho rằng khái niệm “một chạm” không đơn thuần mang nghĩa vật lý, mà là biểu tượng cho một hệ sinh thái thanh toán nhanh chóng, an toàn và liền mạch trong mọi lĩnh vực của đời sống. Vietcombank hiện đã mở rộng mạng lưới thanh toán không chỉ trong nước mà còn ra quốc tế, trở thành một trong những ngân hàng tiên phong triển khai các mô hình thanh toán QR xuyên biên giới.
Tại Việt Nam, Vietcombank đã xây dựng bộ giải pháp thanh toán toàn diện trải dài từ hành chính công, y tế, giáo dục đến bán lẻ và du lịch. Trong lĩnh vực công, ngân hàng là đơn vị duy nhất cung cấp nền tảng thanh toán cho Bộ Công an, với hệ thống hiện đã được triển khai tại 34 tỉnh, thành phố. Riêng nửa đầu năm 2025, nền tảng thanh toán của Bộ Công an qua Vietcombank ghi nhận hơn 8 triệu giao dịch, tổng giá trị hơn 4,2 tỷ đồng.
Trong mảng bán lẻ, Vietcombank phát triển các giải pháp chi phí thấp và dễ tiếp cận như Shop POS, QR Merchant, Mion App - cho phép doanh nghiệp nhỏ và tiểu thương đăng ký điểm chấp nhận thanh toán chỉ trong 10-15 phút. Cùng với đó, ngân hàng cũng đẩy mạnh thanh toán xuyên biên giới với ba quốc gia trong năm 2024, dự kiến mở rộng sang Trung Quốc và Hàn Quốc trong 2025.
Về xu hướng tương lai, Vietcombank xác định QR Code vẫn là giải pháp trọng tâm, nhưng công nghệ Tokenization và thanh toán chạm qua NFC sẽ mở ra “cuộc chơi mới” cho các ứng dụng ngân hàng và ví điện tử. Ngân hàng dự kiến triển khai thanh toán bằng chính ứng dụng Vietcombank tại nước ngoài vào cuối năm 2025, đồng thời hợp tác cùng các ví điện tử trong nước để mở rộng tính năng chạm thanh toán. Với hơn 130.000 điểm chấp nhận thanh toán và tỷ trọng giao dịch QR đạt 99%, Vietcombank khẳng định vị thế ngân hàng dẫn đầu trong lĩnh vực thanh toán số và cam kết tiếp tục đồng hành cùng Đề án 06 của Chính phủ nhằm phát triển hạ tầng thanh toán hiện đại cho Việt Nam.
Thẻ thanh toán, kết nối niềm tin trong kỷ nguyên số
Mang đến góc nhìn toàn diện về vai trò trung tâm của thẻ thanh toán trong tiến trình chuyển đổi số của hệ thống ngân hàng, bà Phan Thị Thanh Nhàn, Giám đốc Trung tâm Thẻ và Vận hành, BIDV cho biết, từ một chiếc thẻ nhựa đơn giản vào năm 1996, đến nay Việt Nam đã có khoảng 136 triệu thẻ lưu hành, phản ánh bước tiến mạnh mẽ của nền tài chính không tiền mặt.
Theo bà, thẻ ngân hàng ngày nay không chỉ là công cụ thanh toán, mà đã trở thành phương tiện định danh và kết nối trong hệ sinh thái tài chính số, nơi dòng tiền, dữ liệu và niềm tin cùng lưu thông. Hệ sinh thái ấy bao gồm năm nhóm trụ cột: chính phủ - ngân hàng - tổ chức thẻ và fintech - doanh nghiệp bán lẻ - và người tiêu dùng. Trong đó, người dùng chính là trung tâm của mọi đổi mới, vừa là đối tượng thụ hưởng, vừa là động lực sáng tạo.
BIDV và các ngân hàng trong hệ thống đã không ngừng đa dạng hóa sản phẩm, tăng cường tiện ích và mở rộng trải nghiệm liền mạch, nhưng đồng thời đối diện với rủi ro ngày càng tinh vi trong bối cảnh tội phạm công nghệ cao bùng phát. Do đó, BIDV triển khai bốn nhóm giải pháp tổng thể: Phòng ngừa chủ động, đánh giá rủi ro từng sản phẩm, áp dụng mã hóa thẻ (tokenization), xác thực đa yếu tố (3D Secure), và thẻ phi vật lý qua Apple Pay, Google Pay; Tuân thủ nghiêm ngặt khung pháp lý, gồm Luật Bảo vệ Dữ liệu Cá nhân, Luật Giao dịch Điện tử, Thông tư 18 và Thông tư 50 của NHNN, cùng bộ tiêu chuẩn PCI DSS v3.2.1 và v4.0; Ứng dụng AI và Machine Learning để giám sát giao dịch theo thời gian thực, phát hiện gian lận bất thường dựa trên dữ liệu lớn (Big Data); Nâng cao nhận thức người tiêu dùng, khuyến khích tự giám sát giao dịch qua ứng dụng BIDV Smart Banking.
Theo bà Nhàn, “một chạm” không chỉ là công nghệ mà là cam kết về niềm tin, và chỉ khi người dùng yên tâm với mỗi giao dịch, công nghệ mới thực sự có ý nghĩa. Đó là mục tiêu mà BIDV cùng toàn ngành ngân hàng đang hướng tới: xây dựng hệ sinh thái thanh toán an toàn, hiện đại và đáng tin cậy.
Kết nối hạ tầng, mở rộng tương lai thanh toán công cộng
Chia sẻ về nỗ lực ứng dụng công nghệ thanh toán và định danh sinh trắc học trong hệ thống tàu điện đô thị ở góc độ hạ tầng giao thông, ông Khuất Việt Hùng, Chủ tịch HĐTV Hà Nội Metro cho biết, thực tế cho thấy, nhiều tuyến metro hiện nay vẫn vận hành theo thiết kế cũ, khiến hành khách phải mua vé giấy hoặc sử dụng thẻ riêng lẻ cho từng tuyến. Để khắc phục điều này, Hà Nội Metro đã triển khai Kế hoạch 428 của Bộ Công an, Bộ Xây dựng và UBND TP. Hà Nội, phối hợp cùng Visa và VietinBank, xây dựng hệ thống thanh toán tích hợp đa chức năng cho toàn bộ 12 nhà ga của tuyến Cát Linh - Hà Đông.
Hệ thống mới cho phép đọc căn cước công dân, thẻ ngân hàng và thẻ Visa trên cùng một đầu đọc, xử lý trong 200 mili giây sau lần quét đầu tiên, giúp hành khách qua cổng nhanh và an toàn. Song song với đó, Metro phát triển ứng dụng Hà Nội Metro App cho phép hành khách mua vé lượt, vé ngày, vé tuần và định danh bằng khuôn mặt để xác thực với dữ liệu căn cước công dân. Đến cuối năm 2025, toàn bộ 148 cổng kiểm soát vé của tuyến Cát Linh - Hà Đông sẽ được số hóa, sẵn sàng kết nối với xe buýt, đường sắt quốc gia và nền tảng VNeID.
Theo ông Hùng, mục tiêu cuối cùng là mang lại sự tiện lợi tối đa cho hành khách, đồng thời đảm bảo an toàn và an ninh dữ liệu, biến giao thông công cộng thành một phần của hệ sinh thái thanh toán số quốc gia.
Công nghệ tài chính và bảo mật, hai trụ cột củng cố niềm tin
Trong bức tranh chung ấy, ông Nguyễn Bá Diệp - Đồng sáng lập MoMo - khẳng định Fintech đang trở thành kênh tài chính phổ biến nhất, với hơn 30 triệu người dùng và 500.000 doanh nghiệp, tiểu thương tham gia. MoMo hiện tích hợp hàng trăm loại dịch vụ thiết yếu, từ thanh toán hóa đơn, học phí, viện phí đến mua sắm, du lịch, góp phần phổ cập thanh toán số đến từng người dân.
Ví điện tử này đang phối hợp với Ngân hàng Nhà nước và NAPAS để mở rộng thanh toán QR quốc tế, đáp ứng nhu cầu của hơn 20 triệu khách du lịch quốc tế đến Việt Nam và hàng triệu người Việt ra nước ngoài. Bên cạnh đó, MoMo cũng hợp tác với các cơ quan chức năng xây dựng hệ thống cảnh báo giao dịch giả mạo, phân loại theo ba cấp độ: xanh - vàng - đỏ, giúp người dùng chủ động nhận diện rủi ro khi chuyển tiền.
Đáng chú ý, MoMo triển khai dịch vụ “Ví trả sau” (Buy Now, Pay Later) - hợp tác cùng TPBank, MBBank - cung cấp tín dụng nhỏ từ 3-20 triệu đồng, giúp hàng triệu người thu nhập không ổn định tiếp cận tài chính, đồng thời mở rộng phạm vi thanh toán không tiền mặt. Đây là bước tiến quan trọng hướng tới tài chính toàn diện, khi người dân vừa có thể tiêu dùng, vừa xây dựng lịch sử tín dụng qua hệ sinh thái số.
Ở khía cạnh an toàn bảo mật, ông Nguyễn Phương Quân, Giám đốc Trung tâm An toàn Bảo mật Công nghệ SHB, nhấn mạnh tầm quan trọng của việc bảo vệ dữ liệu cá nhân và giao dịch thanh toán số. SHB là một trong những ngân hàng đầu tiên tại Việt Nam tuân thủ PCI DSS từ năm 2016, hiện đã đạt phiên bản 4.0 cấp độ 1 - chuẩn cao nhất quốc tế.
Ngân hàng áp dụng Tokenization để mã hóa dữ liệu thẻ, triển khai 3D Secure 2.0, và cho phép khách hàng tự quản lý thẻ, khóa/mở, điều chỉnh hạn mức ngay trên ứng dụng. Ngoài ra, SHB còn phát triển giải pháp bảo vệ ứng dụng di động, có khả năng phát hiện mã độc, jailbreak, overlay và các hành vi gian lận trên thiết bị người dùng. Hệ thống kiến trúc bảo mật được xây dựng theo mô hình Zero Trust và khung chuẩn NIST CSF 2.0, đảm bảo an toàn ở mọi tầng lớp từ giao dịch đến hạ tầng.
Từ các góc nhìn đa dạng, có thể thấy thanh toán số tại Việt Nam đang chuyển mình mạnh mẽ. Hành trình “một chạm” không chỉ là sự hội tụ của công nghệ, mà còn là sự hợp lực của ngân hàng, fintech, doanh nghiệp và hạ tầng công cộng.
Với nền tảng pháp lý vững vàng, cùng cam kết đổi mới từ các định chế tài chính lớn như Vietcombank, BIDV, SHB, sự bứt phá của các doanh nghiệp công nghệ như Momo, và sự vào cuộc của các đơn vị hạ tầng như Hà Nội Metro, hệ sinh thái thanh toán số Việt Nam đang từng bước tiến gần tới mục tiêu tiện ích - an toàn - liền mạch - đáng tin cậy, phục vụ trực tiếp cho người dân và doanh nghiệp.
Bức tranh thanh toán số năm 2025 vì thế không chỉ phản ánh thành quả của công nghệ, mà còn là minh chứng cho niềm tin - sự hợp tác - và khát vọng hiện đại hóa tài chính quốc gia.
Tin liên quan
Tin khác
Hơn 1,3 triệu khách hàng thẻ tín dụng: Dấu ấn vị thế và đổi mới của SACOMBANK
Tín dụng ngân hàng tiếp sức chuyển đổi số nông nghiệp
Tuổi trẻ ngành Ngân hàng chủ động cập nhật xu hướng công nghệ tài chính mới

Ngân hàng tăng cường kiểm soát nguy cơ lộ lọt dữ liệu

Thanh toán số tiếp sức cho thương mại điện tử

Ngân hàng số giúp doanh nghiệp Sơn La quản trị dòng tiền hiệu quả

Ngân hàng cần thay đổi cách phòng thủ trước các cuộc tấn công bằng AI

Đưa tài chính số đến gần hơn với khách hàng

Phát triển tín dụng xanh cần có chiến lược
Ngân hàng tăng cường kết nối nguồn lực toàn cầu, thúc đẩy ESG và công nghệ tại AEF 2026