Chỉ số kinh tế:
Ngày 27/10/2026, tỷ giá trung tâm của VND với USD là 25.633 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.396/26.858 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.

Phát triển tín dụng xanh cần có chiến lược

Hồng Sơn
Hồng Sơn  - 
Phát triển tín dụng xanh không chỉ đòi hỏi nguồn vốn mà còn cần sự chuẩn bị từ phía doanh nghiệp, đặc biệt về chiến lược, dữ liệu và năng lực quản trị. Trao đổi với Thời báo Ngân hàng, TS. Nguyễn Thị Thu Hà, Giám đốc Trường Đào tạo cán bộ kiêm Phó Trưởng ban Chỉ đạo ESG Agribank chia sẻ về việc triển khai các tiêu chí môi trường, xã hội và quản trị (ESG), những điểm nghẽn trong kết nối tín dụng xanh với thị trường các-bon và điều kiện để doanh nghiệp tiếp cận nguồn vốn ưu đãi.
aa
Nông nghiệp công nghệ cao: Cuộc đua không chỉ dành cho người nhiều vốn Phát triển thị trường các-bon, giảm áp lực lên tín dụng xanh

Thưa bà, việc triển khai ESG hiện đang được Agribank thực hiện như thế nào để góp phần thúc đẩy tăng trưởng xanh và phát triển bền vững?

Agribank đã triển khai ESG từ nhiều năm trước, xuất phát từ yêu cầu mở rộng thị trường, nâng cao hiệu quả đầu tư, năng lực quản trị điều hành, đồng thời góp phần thực hiện mục tiêu phát thải ròng bằng 0 vào năm 2050 của Chính phủ. Chúng tôi triển khai ESG trên ba trụ cột gồm: môi trường, xã hội và quản trị. Agribank đã xây dựng đề án phát triển ESG, bộ tiêu chí ESG và các yêu cầu thực hiện hằng năm đối với từng trụ cột.

Về môi trường, ngân hàng chú trọng thực hiện các hoạt động xanh trong nội bộ, đồng thời thúc đẩy phát triển các sản phẩm, dịch vụ dành cho khách hàng, đặc biệt là tín dụng xanh.

Về xã hội, Agribank quan tâm thúc đẩy tài chính toàn diện, đưa nguồn vốn đến người dân vùng sâu, vùng xa thông qua các tổ vay vốn, ngân hàng lưu động; phát triển tài chính số và các chính sách hỗ trợ phụ nữ, người dân ở khu vực khó khăn. Ngân hàng cũng chú trọng bảo đảm an toàn lao động, quyền lợi người lao động và bảo vệ dữ liệu khách hàng.

Đối với quản trị, Agribank tập trung nâng cao năng lực quản trị rủi ro, đáp ứng các tiêu chuẩn quốc tế, tăng cường tính minh bạch, phân định vai trò quản trị và điều hành, đồng thời phát triển văn hóa doanh nghiệp.
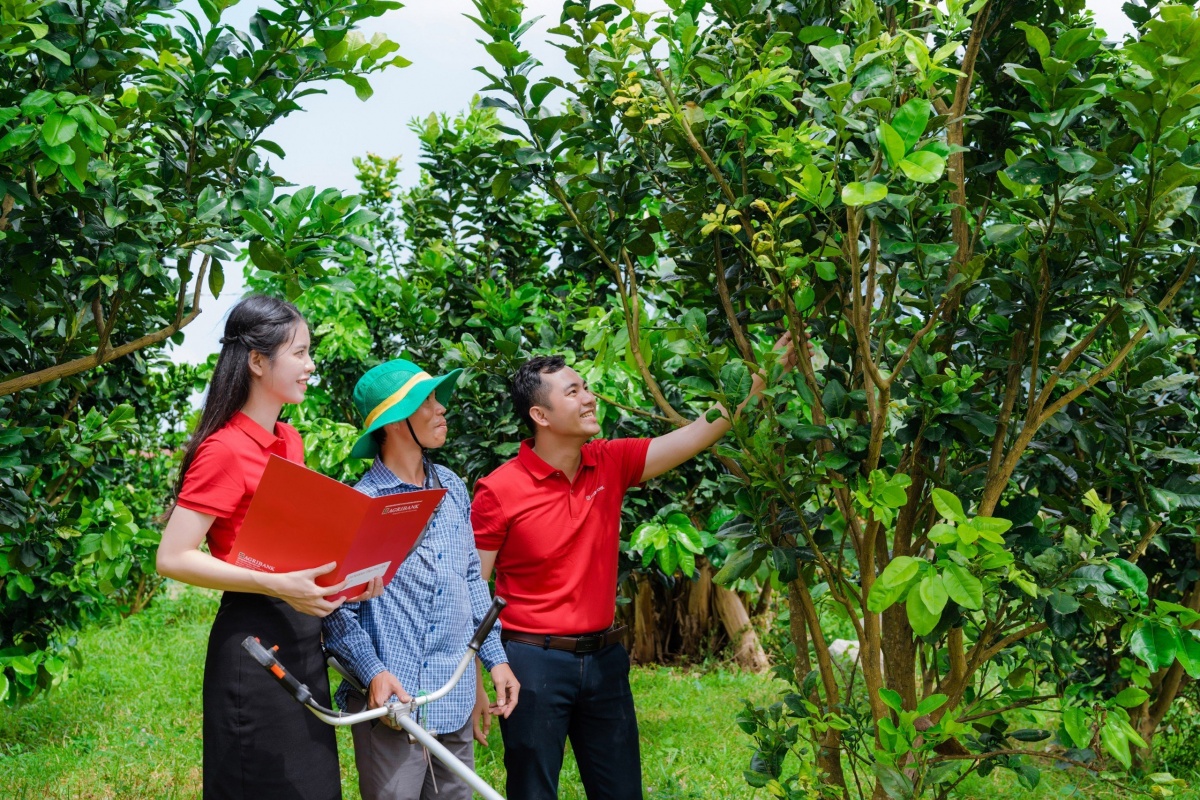
Theo bà, đâu là những điểm nghẽn trong kết nối tín dụng xanh với thị trường các-bon và cần làm gì để hai nguồn lực này hỗ trợ hiệu quả hơn cho các dự án giảm phát thải?

Tín dụng xanh và thị trường các-bon có mối liên hệ chặt chẽ. Tín dụng xanh cung cấp nguồn vốn để doanh nghiệp đầu tư, triển khai các dự án giảm phát thải. Khi kết quả giảm phát thải được đo lường, báo cáo, thẩm tra và ghi nhận theo cơ chế phù hợp, doanh nghiệp có thể tạo thêm giá trị kinh tế thông qua giao dịch tín chỉ các-bon. Tuy nhiên, cần phân biệt rõ, dự án xanh không đồng nghĩa với việc tạo ra tín chỉ các-bon; ngược lại, dự án có tín chỉ các-bon cũng không mặc nhiên đáp ứng các điều kiện cấp tín dụng của ngân hàng.

Một vấn đề đáng chú ý là nhu cầu vốn thường xuất hiện từ rất sớm, trong khi nguồn thu từ tín chỉ các-bon chỉ có thể hình thành sau một quá trình dài, từ chuẩn bị dự án, triển khai hoạt động giảm phát thải đến đo lường, thẩm tra và thương mại hóa.

Hiện nay, có bốn điểm nghẽn chủ yếu. Thứ nhất là năng lực chuẩn bị dự án, khi doanh nghiệp còn gặp khó khăn trong xây dựng phương án đầu tư, lựa chọn công nghệ và xác định đầu ra. Thứ hai là dữ liệu phục vụ đo lường, báo cáo và thẩm tra kết quả giảm phát thải còn phân tán, khó chuẩn hóa, trong khi chi phí thực hiện tương đối cao. Thứ ba là độ chắc chắn của nguồn thu, bởi tín chỉ có thể chưa được cấp, chưa có người mua hoặc chậm thanh toán. Cuối cùng là vấn đề quyền định đoạt tín chỉ và phân chia lợi ích giữa các bên tham gia, đặc biệt là người trực tiếp sản xuất.

Để tháo gỡ những khó khăn này, ngân hàng cần phát huy vai trò cung ứng vốn, kết nối chủ dự án với các chuyên gia kỹ thuật, tổ chức thẩm tra, quỹ khí hậu và bên mua tín chỉ. Đồng thời, tăng cường quản trị rủi ro, hỗ trợ khách hàng trong quá trình xây dựng và triển khai dự án, qua đó thúc đẩy kết nối giữa tín dụng xanh và thị trường các-bon.

Qua kinh nghiệm thực tế, theo bà, doanh nghiệp cần chuẩn bị những gì để có thể tiếp cận thuận lợi hơn với nguồn tín dụng xanh, nhất là các chương trình có lãi suất ưu đãi?

Trước hết, doanh nghiệp cần tích hợp chiến lược xanh hoặc ESG vào chiến lược kinh doanh với những mục tiêu cụ thể và có thể đo lường được. Chẳng hạn như mức giảm phát thải, cùng các giải pháp và lộ trình thực hiện rõ ràng qua từng giai đoạn.

Bên cạnh chiến lược, dữ liệu là yếu tố đặc biệt quan trọng. Việc xây dựng hệ thống dữ liệu cần có quá trình tích lũy, theo dõi và đo lường lâu dài, không chỉ trong phạm vi doanh nghiệp mà còn liên quan đến các đơn vị cung ứng nguyên liệu, hộ sản xuất và những thành phần tham gia chuỗi cung ứng.

Cùng với đó, doanh nghiệp cần nâng cao năng lực quản trị và nhận thức về phát triển bền vững từ hội đồng quản trị, người đứng đầu đến từng nhân sự đều phải hiểu rõ các yêu cầu về ESG để có bước đi phù hợp. Điều này không chỉ góp phần thực hiện mục tiêu phát triển xanh mà còn giúp doanh nghiệp mở rộng thị trường, nâng cao năng lực và xếp hạng tín nhiệm.

Ngoài ra, công tác truyền thông, nâng cao nhận thức trong cộng đồng doanh nghiệp cũng cần được chú trọng giúp các chủ thể hiểu rõ hơn về những yêu cầu của ESG - vốn đang dần trở thành những tiêu chuẩn quan trọng đối với hoạt động sản xuất, kinh doanh và phát triển bền vững.

Xin cảm ơn bà!

Hồng Sơn

Tin liên quan

Tin khác

Tín dụng mở rộng từ niềm tin vào doanh nghiệp

Tín dụng mở rộng từ niềm tin vào doanh nghiệp

Lịch sử trả nợ, dòng tiền và năng lực thực hiện hợp đồng đang trở thành căn cứ quan trọng để ngân hàng mở rộng cấp vốn cho doanh nghiệp. Cùng với các sản phẩm tín chấp, việc nghiên cứu những loại tài sản bảo đảm mới được kỳ vọng tạo thêm dư địa tiếp cận tín dụng.
Đề xuất điều chỉnh quy định về kiểm tra trong lĩnh vực tiền tệ, ngân hàng
Đề xuất điều chỉnh quy định về kiểm tra trong lĩnh vực tiền tệ, ngân hàng

Ngân hàng Nhà nước đang xây dựng dự thảo Thông tư thay thế Thông tư số 17/2023/TT-NHNN quy định về kiểm tra việc chấp hành chính sách, pháp luật về tiền tệ và ngân hàng. Dự thảo tập trung điều chỉnh thẩm quyền, đối tượng kiểm tra, việc xây dựng kế hoạch kiểm tra và quy trình thực hiện nhằm phù hợp với quy định pháp luật và cơ cấu tổ chức mới của Ngân hàng Nhà nước.
SACOMBANK giảm biên lợi nhuận cho vay, hỗ trợ doanh nghiệp tiếp cận vốn

SACOMBANK giảm biên lợi nhuận cho vay, hỗ trợ doanh nghiệp tiếp cận vốn

Trong 9 tháng năm 2026, SACOMBANK mở rộng hoạt động tín dụng, đồng thời triển khai các chương trình giảm lãi suất, chia sẻ một phần lợi nhuận để hỗ trợ khách hàng vay vốn. Tổng tài sản tăng 15,3% so với đầu năm, vượt 1 triệu tỷ đồng, các chỉ tiêu cốt lõi tăng trưởng ổn định.
Fitch nâng xếp hạng tín nhiệm Techcombank lên BB: bước tiến mới về năng lực tài chính và quản trị rủi ro
Fitch nâng xếp hạng tín nhiệm Techcombank lên BB: bước tiến mới về năng lực tài chính và quản trị rủi ro

Ngân hàng TMCP Kỹ Thương Việt Nam (Techcombank) vừa được Fitch Ratings, một trong ba tổ chức xếp hạng tín nhiệm hàng đầu thế giới, nâng hạng Nhà phát hành nợ dài hạn (Long-Term Issuer Default Rating - IDR) từ BB- lên BB với triển vọng Ổn định (Stable Outlook). Đồng thời, Fitch cũng nâng Xếp hạng sức mạnh tín dụng độc lập (Viability Rating - VR) của Techcombank từ bb- lên bb, phản ánh sức mạnh nội tại ngày càng được củng cố của ngân hàng.
BVBank vượt kế hoạch lợi nhuận sau 9 tháng, thu nhập cốt lõi tăng hơn 40%

BVBank vượt kế hoạch lợi nhuận sau 9 tháng, thu nhập cốt lõi tăng hơn 40%

Lợi nhuận 9 tháng tăng 90% so với cùng kỳ, các chỉ tiêu kinh doanh hiệu quả và an toàn hoạt động tiếp tục được nâng cao, BVBank củng cố nền tảng tăng trưởng sau dấu mốc niêm yết HoSE.
VietinBank triển khai chương trình “Khơi nguồn tăng trưởng”, lãi suất ưu đãi chỉ từ 6%/năm

VietinBank triển khai chương trình “Khơi nguồn tăng trưởng”, lãi suất ưu đãi chỉ từ 6%/năm

Từ 23/10/2026 đến hết tháng 12/2026, VietinBank triển khai chương trình tín dụng “Khơi nguồn tăng trưởng” với lãi suất ưu đãi chỉ từ 6%/năm, dành cho doanh nghiệp vay vốn phục vụ sản xuất kinh doanh với thời gian vay lên đến 6 tháng. Chương trình góp phần giảm chi phí vốn, hỗ trợ doanh nghiệp chủ động nguồn lực tài chính và nâng cao hiệu quả hoạt động kinh doanh.
Cú hích cho ngân hàng thương mại: Từ vai trò chủ lực đến thước đo 2030 (Kỳ 4)

Cú hích cho ngân hàng thương mại: Từ vai trò chủ lực đến thước đo 2030 (Kỳ 4)

Trong lý luận về nền kinh tế thị trường định hướng xã hội chủ nghĩa, Đảng ta nhất quán xác định: kinh tế nhà nước giữ vai trò chủ đạo còn kinh tế tư nhân là một động lực quan trọng nhất của nền kinh tế quốc gia. Hai khu vực này không loại trừ nhau. Như Tổng Bí thư Tô Lâm nhấn mạnh tại Hội nghị toàn quốc quán triệt Nghị quyết 79 và Nghị quyết 80: “Kinh tế nhà nước mạnh không phải để lấn át, mà trở thành “bệ đỡ”, “mở đường” và “tiếp sức” để doanh nghiệp tư nhân tham gia sâu hơn vào chuỗi giá trị…” Đặt Nghị quyết 79-NQ/TW cạnh Nghị quyết 68-NQ/TW, có thể thấy ngân hàng thương mại nhà nước hoạt động an toàn, hiệu quả có thể là một điểm tựa cho khu vực kinh tế tư nhân cùng phát triển.
Cú hích cho ngân hàng thương mại: Từ vai trò chủ lực đến thước đo 2030 (Kỳ 3)
Cú hích cho ngân hàng thương mại: Từ vai trò chủ lực đến thước đo 2030 (Kỳ 3)

Trong công tác xây dựng Đảng, phương châm “nói đi đôi với làm”, nghị quyết phải chuyển hóa thành của cải vật chất và năng lực thực tế chính là thước đo cao nhất của bản lĩnh chính trị. Nghị quyết số 79-NQ/TW của Bộ Chính trị đã vạch rõ đích đến năm 2030, song mục tiêu ấy sẽ mãi dừng lại trên giấy nếu thiếu đi những nguồn lực thực thi tương xứng. Để đưa các ngân hàng thương mại nhà nước vươn tầm Top 100 châu Á, Đảng ủy các ngân hàng chủ lực phải trực tiếp lãnh đạo, chỉ đạo ba mặt trận mang tính sống còn: củng cố nền tảng vốn tự có, làm chủ công nghệ lõi để tái cấu trúc mạng lưới và chăm lo xây dựng đội ngũ cán bộ vừa hồng vừa chuyên ngang tầm nhiệm vụ thời kỳ số hóa. Đây chính là ba đòn bẩy chiến lược kích hoạt trọn vẹn nội lực ngân hàng quốc gia trong kỷ nguyên vươn mình của dân tộc.
Tài chính số và xanh khẳng định dấu ấn tại Diễn đàn Kinh tế Mùa thu 2026

Tài chính số và xanh khẳng định dấu ấn tại Diễn đàn Kinh tế Mùa thu 2026

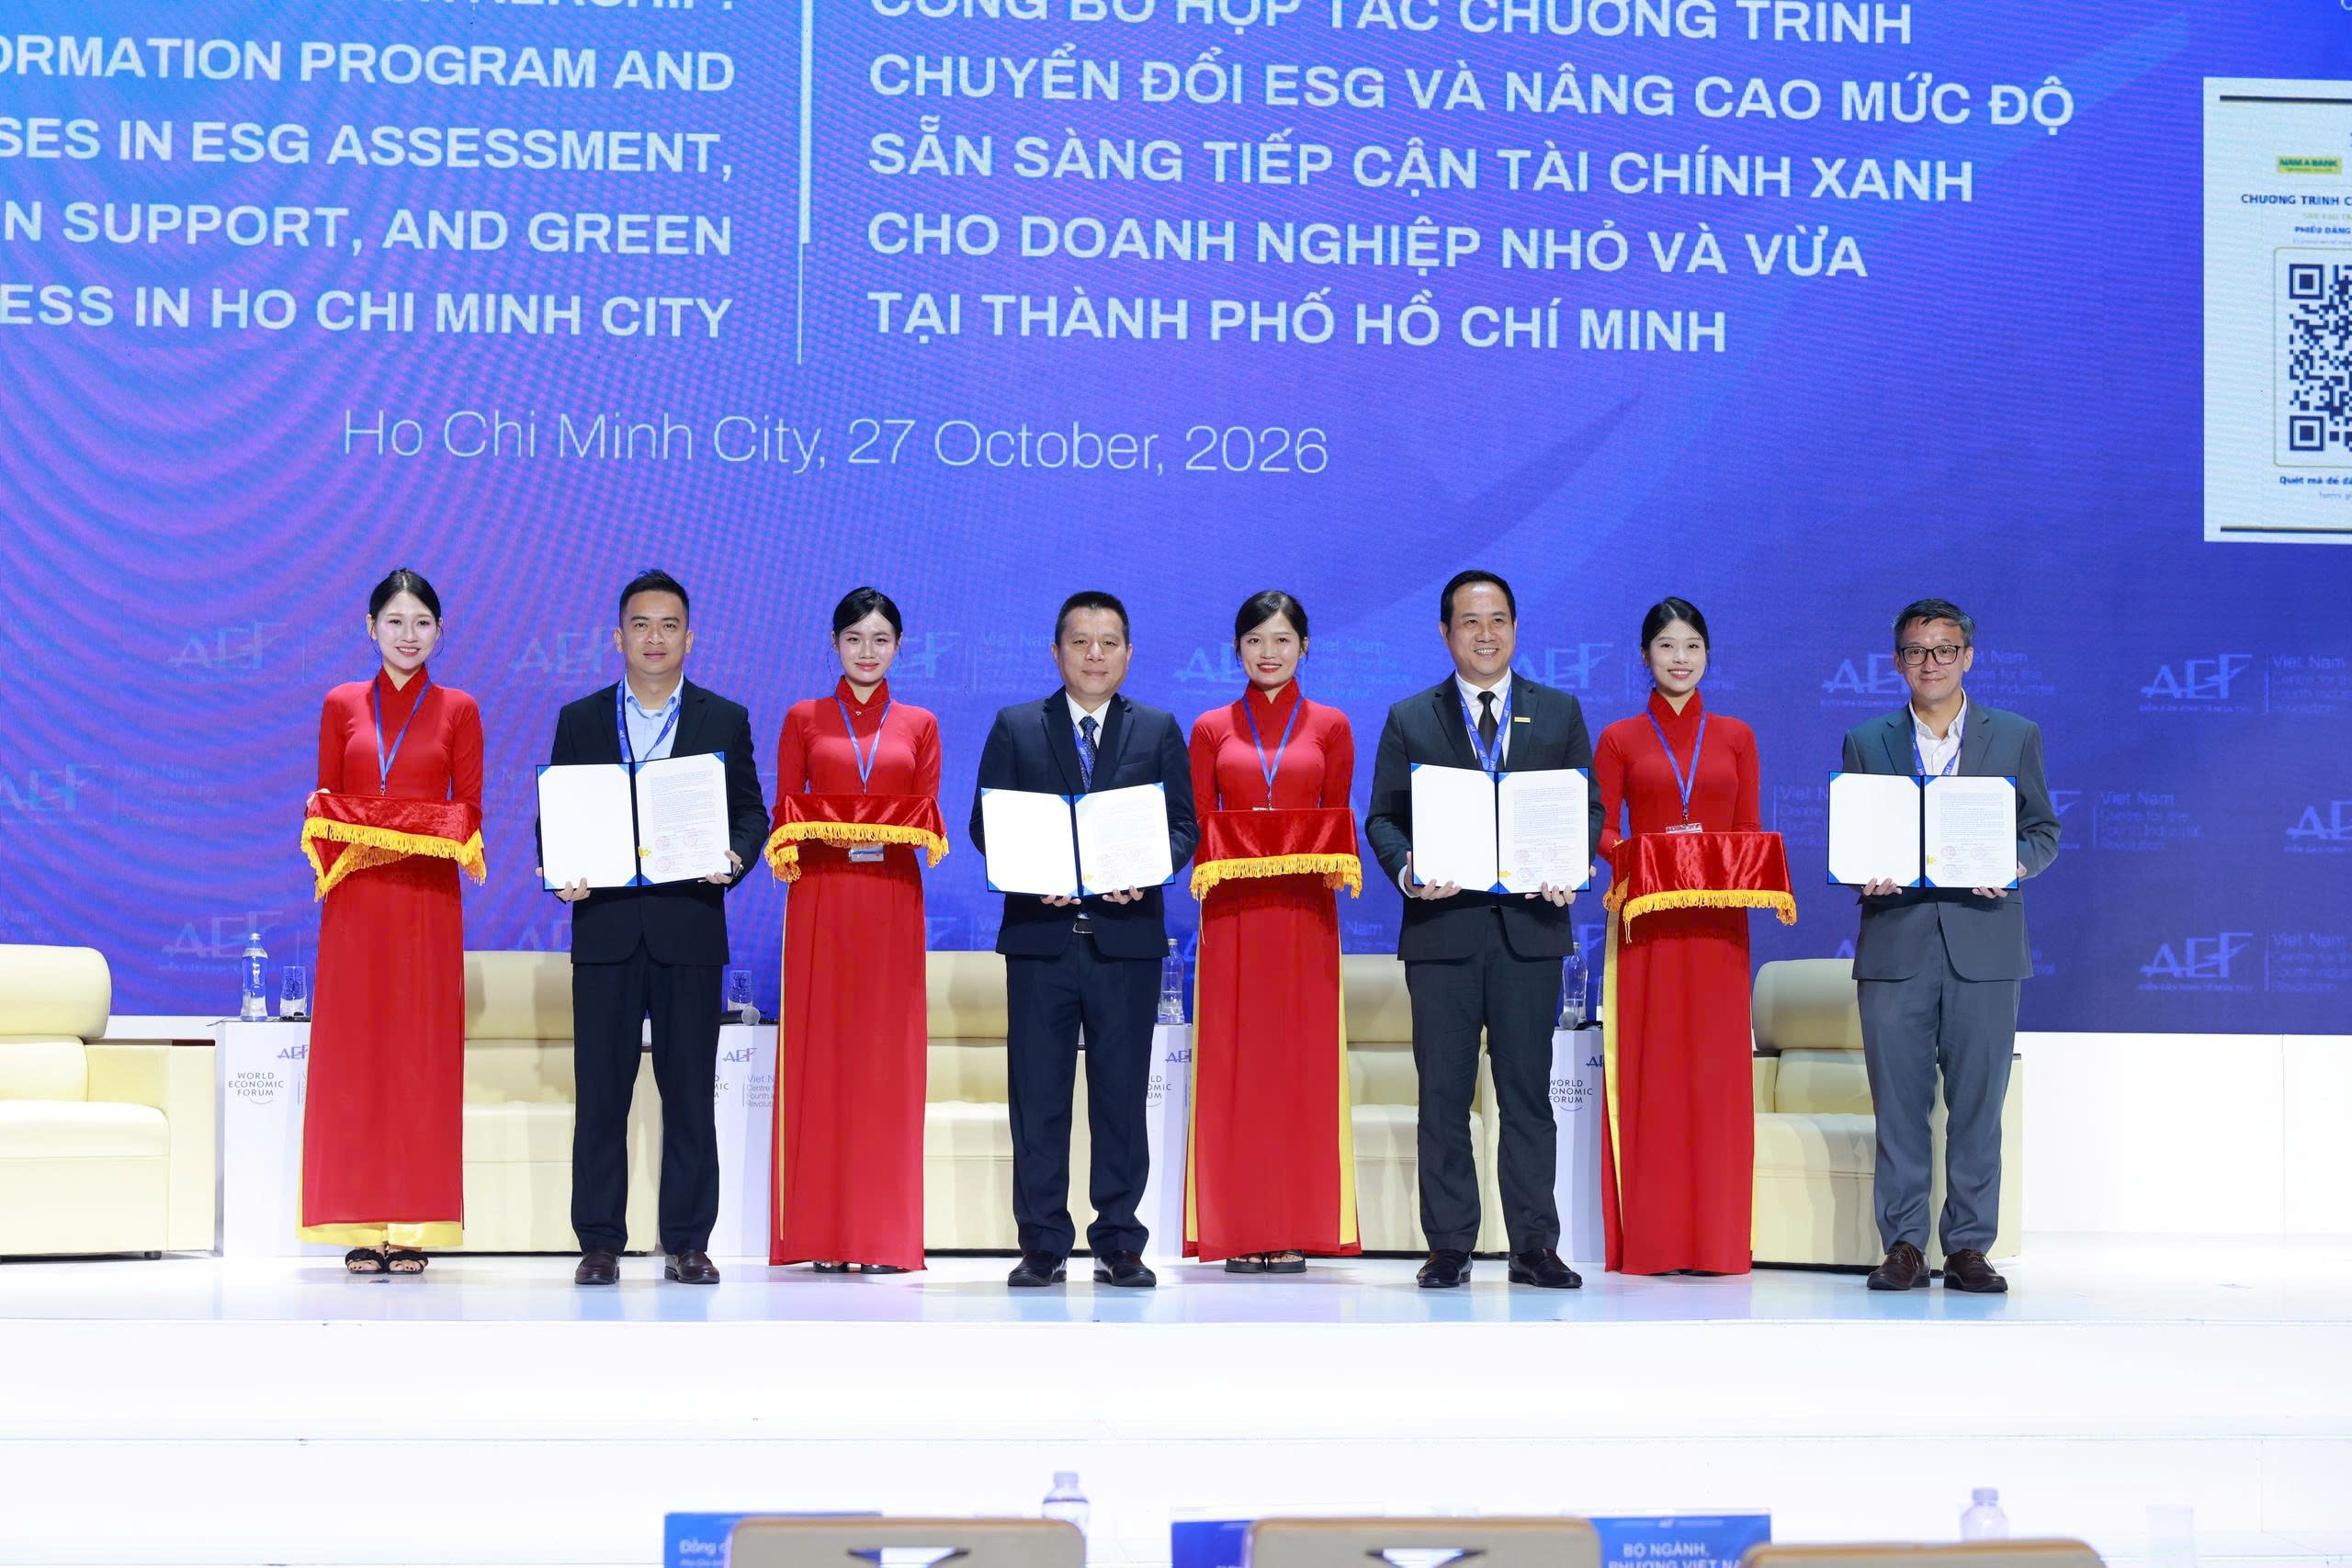
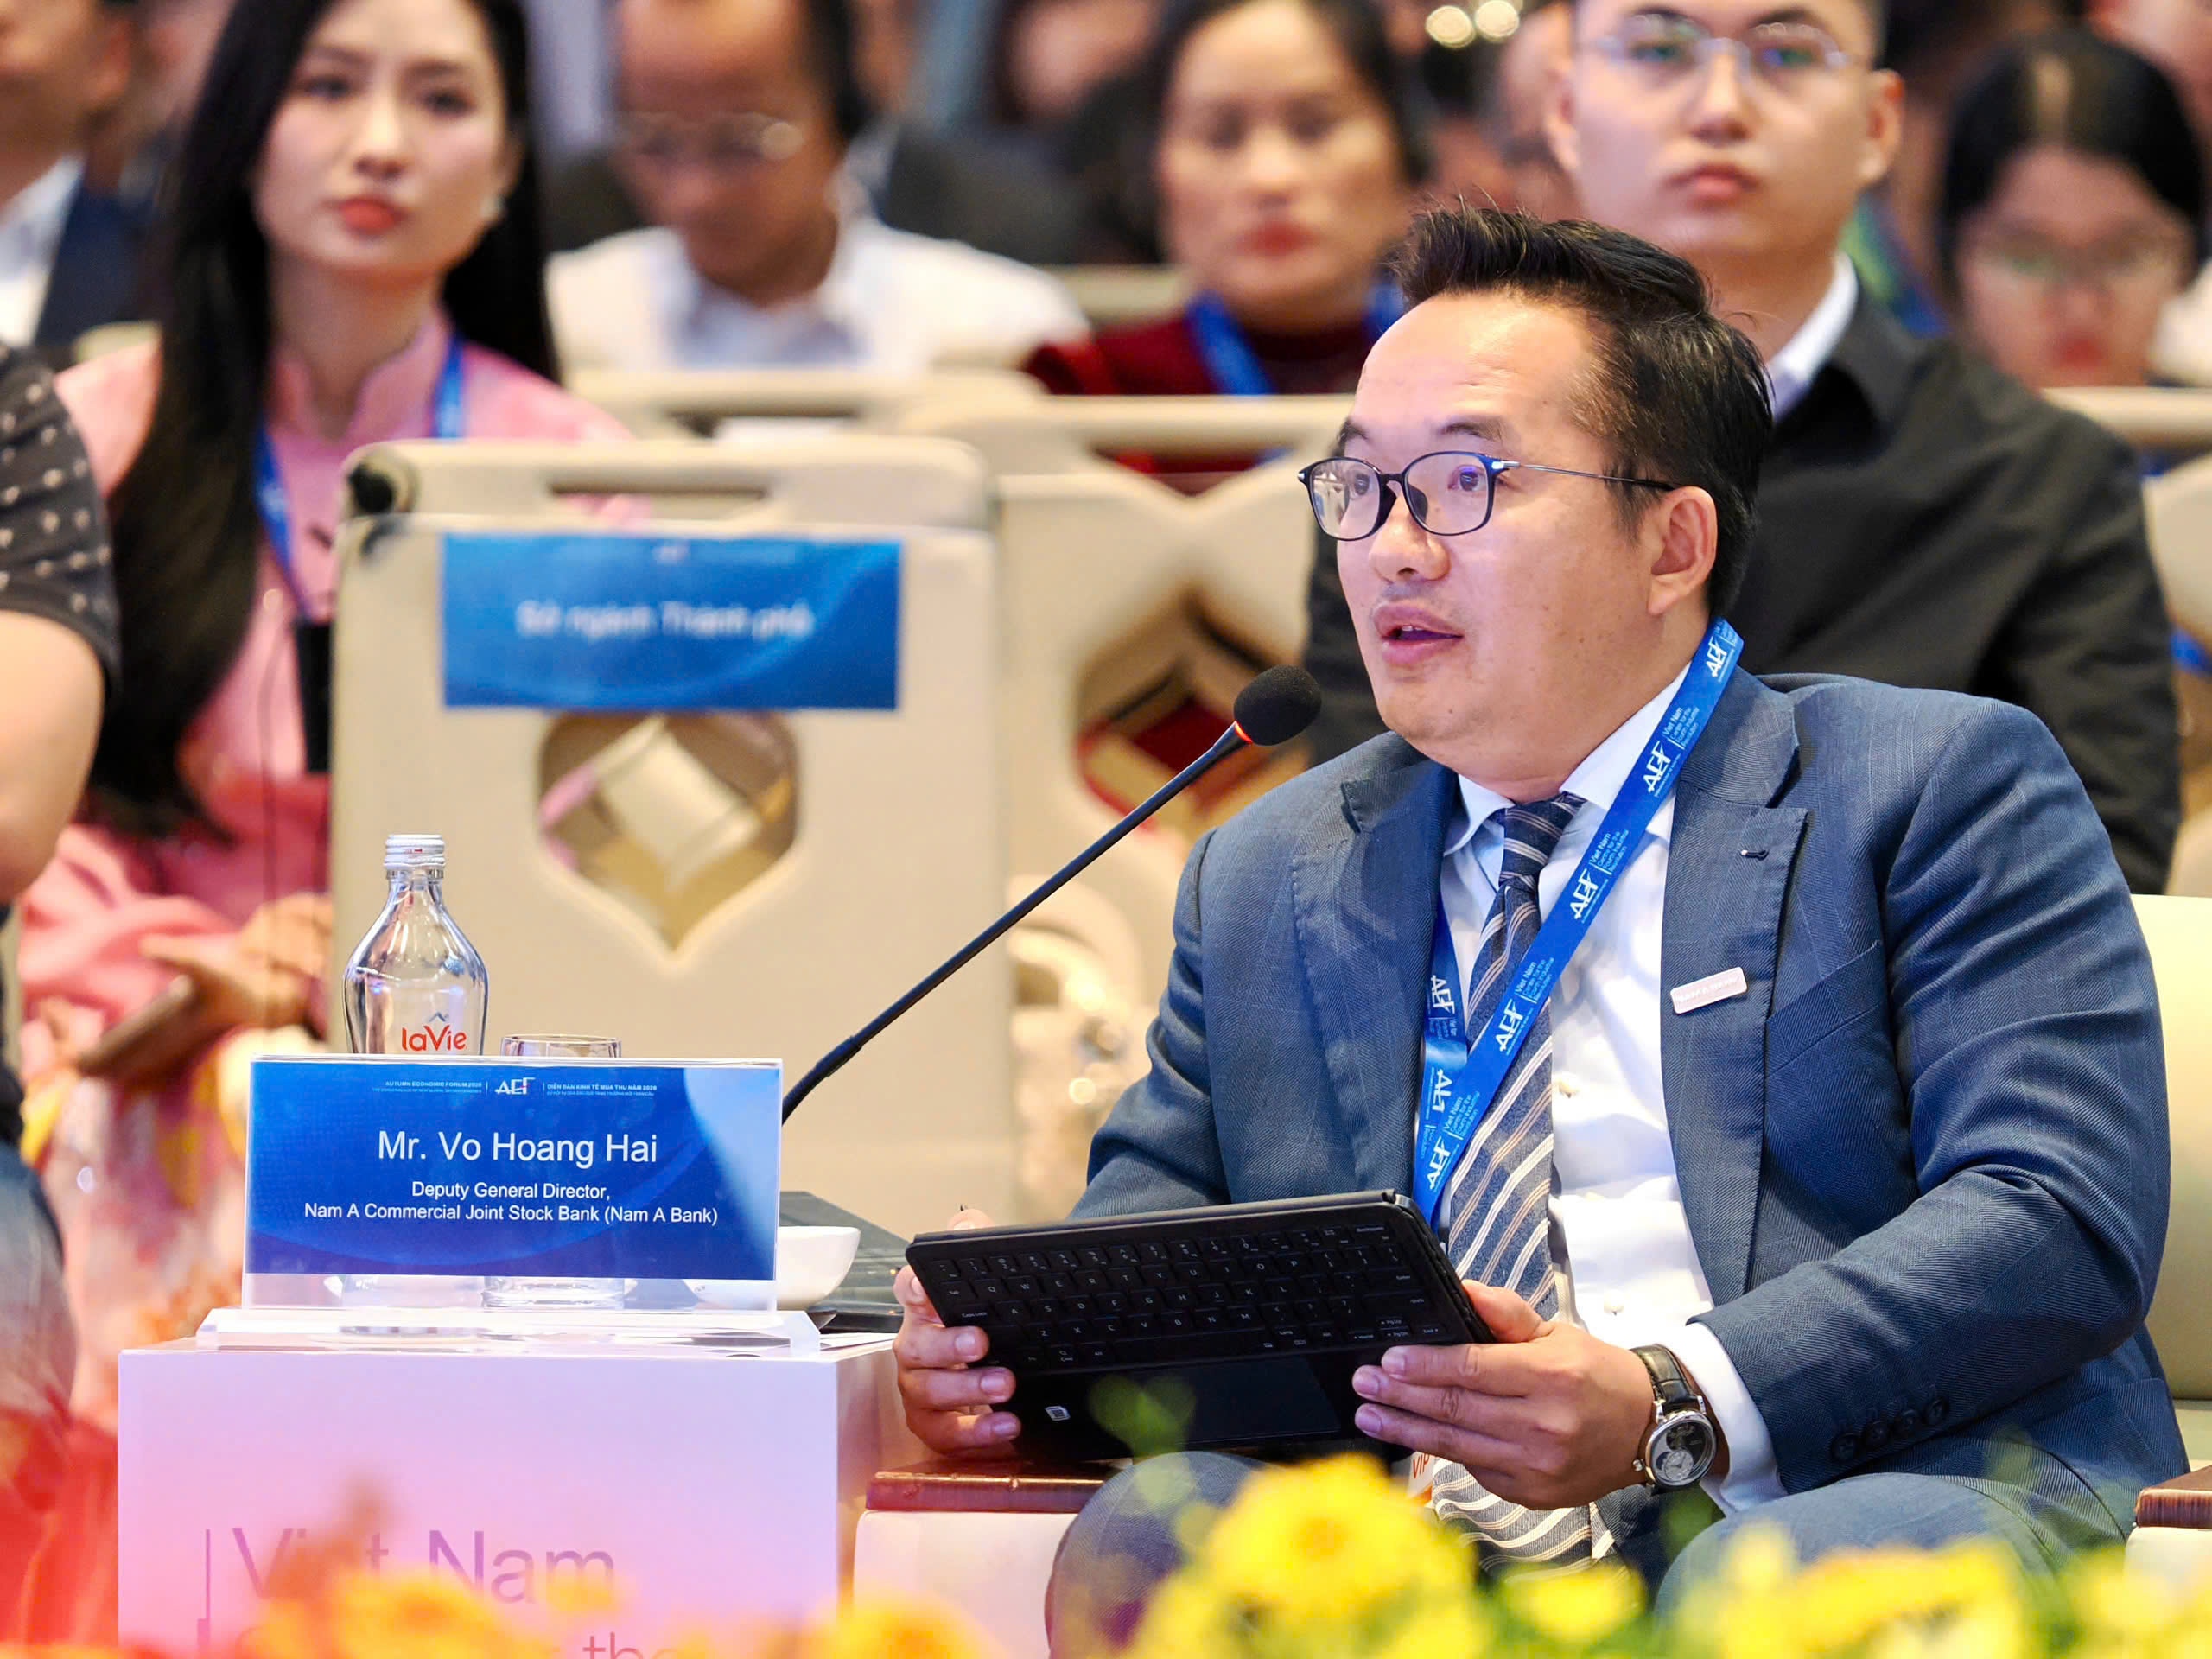
Ngày 26/10, Diễn đàn Kinh tế Mùa thu 2026 (Autumn Economic Forum 2026 – AEF 2026) chính thức khai mạc tại TP. Hồ Chí Minh với định vị “Sự hội tụ của các cực tăng trưởng mới toàn cầu” và chủ đề “Tinh thần hợp tác trong kỷ nguyên mới”.
AI định hình mức độ hiện diện thương hiệu ngân hàng Việt

AI định hình mức độ hiện diện thương hiệu ngân hàng Việt

Công ty PRecious Communications công bố kết quả nghiên cứu khu vực mang tên PRecious AI Authority Index: Southeast Asia Banking 2026 (Chỉ số Mức độ Hiện diện và Vị thế Thương hiệu trong Câu trả lời AI – Ngành Ngân hàng Đông Nam Á 2026).