Tháo gỡ cho gói hỗ trợ lãi suất 2%

 | Nhu cầu hỗ trợ lãi suất 2% sẽ tăng |
| Gói hỗ trợ lãi suất chậm giải ngân do đâu? |
| Tích cực truyền thông để gói hỗ trợ lãi suất thêm hiệu quả |
Quy định quá chặt chẽ, các bên đều e ngại
NHNN vừa có Tờ trình số 151/TTr-NHNN về việc triển khai chính sách hỗ trợ 2% lãi suất từ ngân sách nhà nước theo quy định tại Nghị định số 31/2022/NĐ-CP và Thông tư số 03/2022/TT-NHNN. Tờ trình nêu rõ, từ khi ban hành chính sách, ngành Ngân hàng đã triển khai nhiều giải pháp đồng bộ với tinh thần quyết liệt và khẩn trương. Tuy nhiên kết quả hỗ trợ lãi suất còn thấp, chưa như kỳ vọng là do một số vướng mắc đã được nhận diện trong quá trình NHNN và các Bộ: Tài chính, Kế hoạch và Đầu tư, Xây dựng khảo sát thực tế tại địa phương.
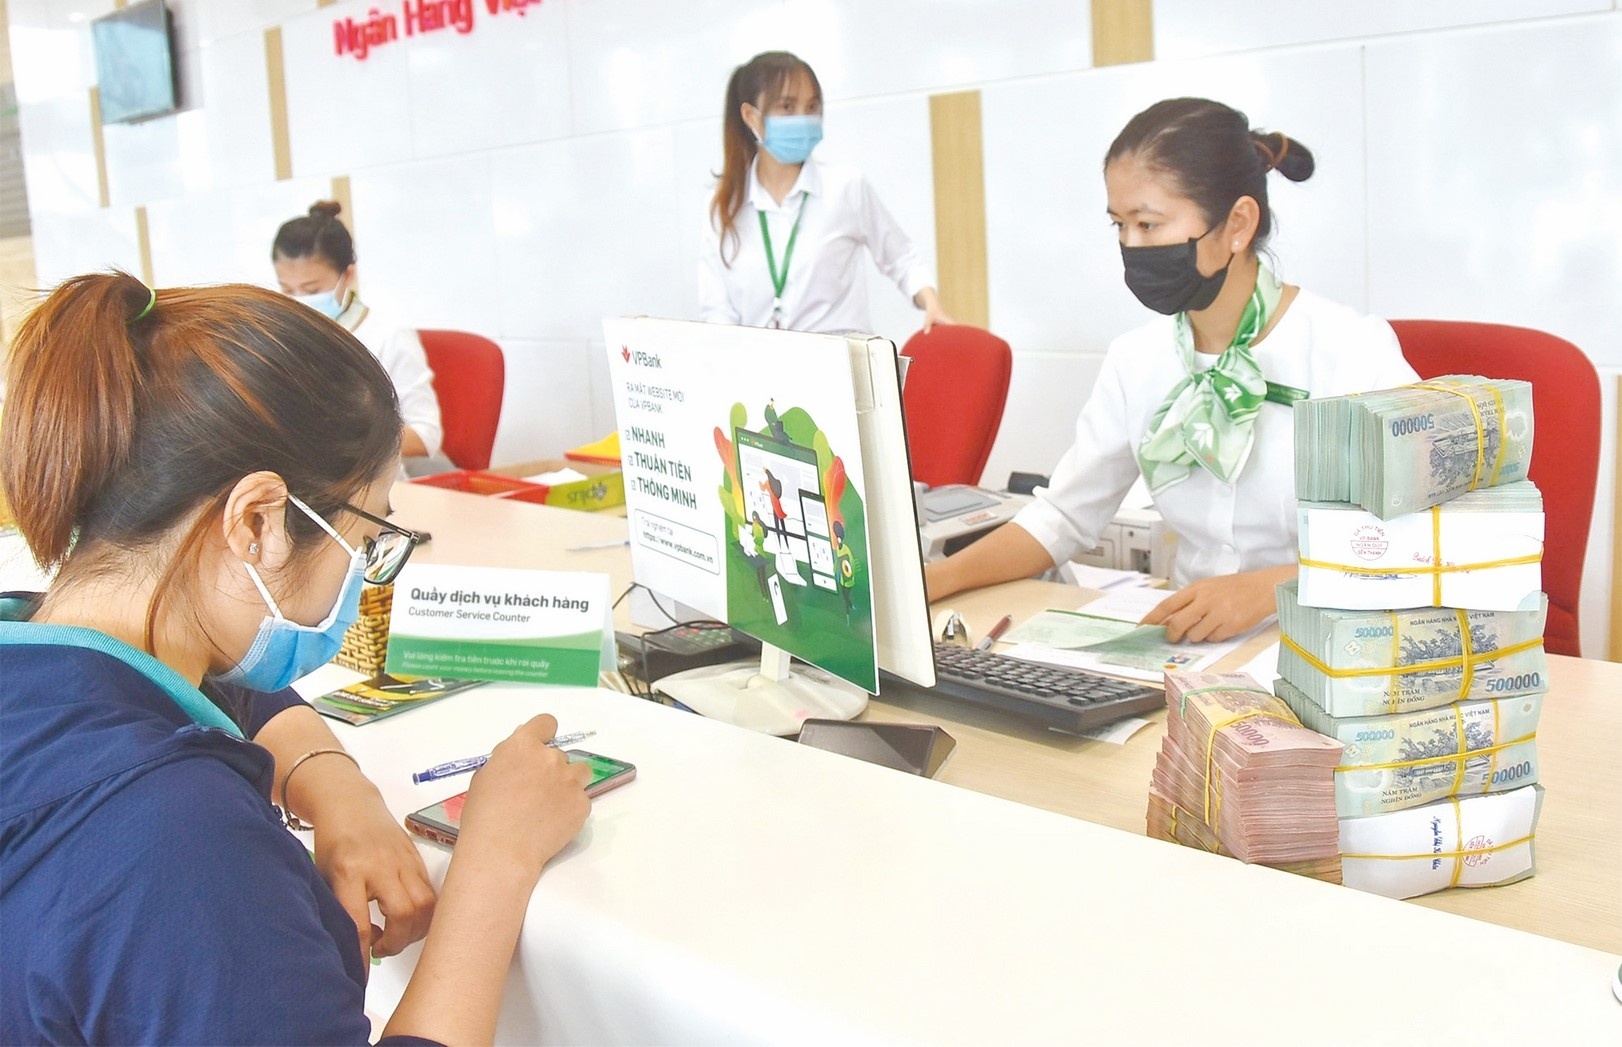
Số liệu tập hợp từ các NHTM cho thấy, trong số khách hàng thuộc ngành, lĩnh vực được hỗ trợ lãi suất và đáp ứng điều kiện được hỗ trợ lãi suất, có khoảng 67% khách hàng phản hồi không có nhu cầu. Thậm chí, một số khách hàng đã nhận hỗ trợ lãi suất, song chủ động hoàn trả NHTM toàn bộ số tiền lãi được hỗ trợ. Trong đó, lý do lớn nhất là tâm lý e ngại đối với các thủ tục hậu kiểm, thanh tra, kiểm toán của cơ quan nhà nước có thẩm quyền. Một trong các vướng mắc lớn nhất liên quan đến quy định “có khả năng phục hồi” tại khoản 4 Điều 3 Nghị định 31/2022/NĐ-CP.
 |
| NHTM không thể “đánh giá khả năng phục hồi” của khách hàng mà chỉ có thể đánh giá “có đủ điều kiện cho vay hay không” |
Qua báo cáo và khảo sát thực tế từ các NHTM và khách hàng, bản thân khách hàng mặc dù có khả năng trả nợ, song cũng không dám khẳng định “có khả năng phục hồi”. Vì hiện nay các tiêu chí để đánh giá khả năng phục hồi thường là những kết quả định lượng như doanh thu, sản lượng, lợi nhuận kinh doanh phải tăng; hoặc các tiêu chí định tính như diễn biến, chiều hướng, triển vọng kinh doanh của khách hàng… Tuy nhiên trong bối cảnh hiện nay, các tiêu chí này là rất khó đánh giá, đặc biệt điều kiện kinh tế thế giới đang có nhiều bất ổn, chi phí sản xuất gia tăng và phụ thuộc nhiều vào nhập khẩu các loại nguyên liệu đầu vào, áp lực lạm phát…
Trao đổi với phóng viên, Giám đốc một doanh nghiệp dệt may cho hay, trong giai đoạn dịch căng thẳng năm 2021 và hai quý đầu năm 2022, đơn vị này thậm chí còn đạt doanh thu cao hơn so với thời điểm hiện tại. Mặc dù vẫn đang có đơn hàng cho tới hết quý I/2023 song cũng rất cầm chừng để giữ mối. Vì vậy, mặc dù được ngân hàng thông báo đủ điều kiện tiếp cận gói hỗ trợ lãi suất 2%, doanh nghiệp này cũng không mặn mà vì lo ngại không thể chứng minh được khả năng phục hồi trong thời gian tới. “Với kế hoạch kinh doanh trong quý I tới đây, chúng tôi tự tin có thể trả các khoản vay ngân hàng, còn nếu yêu cầu chứng minh khả năng phục hồi để được giảm lãi suất 2% thì thực sự rất khó, tôi không dám chắc”, vị lãnh đạo doanh nghiệp dệt may này cho biết thêm.
Đánh giá về gói hỗ trợ lãi suất 2% bà Nguyễn Minh Thảo, Trưởng Ban Nghiên cứu môi trường kinh doanh và năng lực cạnh tranh, Viện Nghiên cứu quản lý kinh tế trung ương (CIEM) nhìn nhận, việc hướng dẫn còn chung chung nên doanh nghiệp mất rất nhiều thời gian để làm thủ tục. Ngoài ra, khi tiếp cận chính sách, doanh nghiệp luôn muốn tuân thủ pháp luật. Song do các khâu thực hiện có thể xuất hiện sai sót ngoài mong muốn, khiến họ sợ bị truy cứu trách nhiệm.
“Để gỡ điểm nghẽn, cơ quan quản lý nên tập trung hướng dẫn doanh nghiệp làm thế nào cho đúng, thay vì coi họ là đối tượng vi phạm pháp luật. Được như vậy, doanh nghiệp vừa dễ dàng tiếp cận gói hỗ trợ và NHTM cũng tự tin hơn khi triển khai cấp vốn”, bà Thảo nói.
Ông Đậu Anh Tuấn, Phó Tổng thư ký, Trưởng Ban Pháp chế, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) lại so sánh chính sách hỗ trợ lãi suất với chính sách giảm thuế VAT 2%. Theo ông Tuấn, chính sách giảm thuế được triển khai nhanh do tất cả các bên đều hưởng lợi, đồng thời không làm phát sinh bộ máy thực thi, không lo hậu kiểm. Trong khi đó, “gói hỗ trợ lãi suất 2% không tạo nên động lực thực thi, bởi nguy cơ cao nhưng lợi ích rất nhỏ. Do đó, các NHTM và cả người vay đều không mặn mà”, ông Tuấn đánh giá.
Các quy định cho vay hiện hành đã đủ chặt chẽ
Các chuyên gia ngân hàng đánh giá, sau khi Nghị định 31 ra đời, NHNN đã khẩn trương triển khai bằng việc sớm ban hành Thông tư số 03/2022/TT-NHNN hướng dẫn các NHTM thực hiện. Tuy nhiên trong thẩm quyền của mình, NHNN chỉ có thể hướng dẫn các vấn đề về kỹ thuật nội bộ ngành Ngân hàng như phương thức giảm trừ số tiền hỗ trợ lãi suất cho khách hàng, quản lý hạn mức hỗ trợ lãi suất, hạch toán, kế toán…
Bởi lẽ, theo khoản 4 Điều 3 Nghị định 31 quy định: Khách hàng có khả năng trả nợ, có khả năng phục hồi theo đánh giá nội bộ của NHTM, sử dụng vốn vay được hỗ trợ lãi suất đúng mục đích, có trách nhiệm trong việc phối hợp với NHTM thực hiện hỗ trợ lãi suất.
Nhưng thực tế các NHTM cho biết họ không thể “đánh giá khả năng phục hồi” của khách hàng mà chỉ có thể đánh giá “có đủ điều kiện cho vay hay không”. Chính phủ cũng không giao NHNN hướng dẫn tiêu chí này. Do đó, việc tháo gỡ vướng mắc về tiêu chí “có khả năng phục hồi” cần được thực hiện thông qua sửa đổi, bổ sung Nghị định 31 của Chính phủ.
Hiện tại, NHNN đã rà soát, đề xuất nội dung sửa đổi Nghị định 31 và đang lấy ý kiến các bộ, ngành trước khi báo cáo Chính phủ xem xét, quyết định. Trong đó, NHNN đề xuất cần hướng dẫn quy định “có khả năng phục hồi” nghĩa là “đáp ứng điều kiện cho vay”, thay vì các tiêu chí cụ thể khác. Như vậy, NHTM và khách hàng không cần xem xét các tiêu chí khác mà chỉ cần đáp ứng các quy định hiện hành về điều kiện cho vay của TCTD đối với khách hàng.
Tổng Giám đốc một NHTMCP chia sẻ, nguồn vốn cho vay do TCTD tự huy động trên thị trường và phải chịu trách nhiệm chi trả đầy đủ, đúng hạn, vì vậy các TCTD ý thức rõ hơn ai hết về việc phải cho vay đúng đối tượng, đúng mục đích. “Tôi cho rằng các tiêu chí chỉ cần bám sát vào quy định hiện hành về điều kiện cho vay của TCTD vì bộ tiêu chí đã được xây dựng đầy đủ và chuyên nghiệp. Hơn nữa việc cho vay là hoạt động thường xuyên của NHTM, do vậy các NHTM không phải thành lập tổ chức hoặc bộ phận mới để thực hiện gói hỗ trợ lãi suất 2%”, vị này nhấn mạnh.
Căn cứ các kiến nghị của địa phương, doanh nghiệp trong thời gian qua, NHNN cũng trình Chính phủ chấp thuận mở rộng đối tượng được hỗ trợ lãi suất, cụ thể nhằm vào một số đối tượng như: người mua nhà ở xã hội, nhà ở thương mại có giá phù hợp, các doanh nghiệp kinh doanh thương mại thu mua, tạm trữ lương thực, nông, lâm, thuỷ sản, kinh doanh xăng dầu…
Một phương án khác là trình Quốc hội, Uỷ ban Thường vụ Quốc hội cho phép điều chuyển phần dự toán không sử dụng hết của chương trình này sang các nhiệm vụ chi/các hình thức hỗ trợ khác. Ví dụ các chương trình cho vay hỗ trợ khôi phục kinh tế thông qua NHCSXH, trong đó có chương trình cho vay giải quyết việc làm hiện đang giải ngân rất tốt và nguồn vốn này sẽ được thu hồi khi các khoản vay đến hạn trả.
Tin liên quan

Tin khác

Sáng 15/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.642 đồng

Lãi suất chưa thể ‘hạ nhiệt’: Doanh nghiệp cần chủ động bài toán vốn

Sáng 14/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.646 đồng

Cơ hội mở rộng tín dụng trên nền tảng quản trị rủi ro

Ngân hàng - Fintech: Xây dựng tuyến 'cao tốc vốn' cho đổi mới sáng tạo

Tập trung nguồn lực vốn cho phát triển nhà ở xã hội

Vay tiêu dùng: Người vay cần tính kỹ khả năng trả nợ

Sáng 13/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.633 đồng

Tăng trưởng tín dụng song hành với nâng cao năng lực xử lý nợ xấu

Đồng bộ giải pháp để dòng vốn ngân hàng hỗ trợ tăng trưởng kinh tế Đà Nẵng