Vay tín chấp – Giải pháp linh hoạt cho nhu cầu tài chính cá nhân

 |
Anh Thái Anh (Đồng Tháp) hỏi: “Tôi muốn vay tín chấp ở ngân hàng có được không? Nếu có thì thủ tục dễ không?”
Trả lời:
Thời báo Ngân hàng xin cảm ơn anh Thái Anh đã gửi câu hỏi. Sau đây là phần tư vấn:
Vay tín chấp là hình thức vay vốn không cần tài sản bảo đảm, dựa vào uy tín cá nhân và khả năng trả nợ của người vay. Đây là lựa chọn phù hợp cho những khách hàng có thu nhập ổn định, cần vốn phục vụ tiêu dùng, mua sắm hoặc chi phí sinh hoạt mà không muốn thế chấp tài sản.
1. Điều kiện vay tín chấp tại ngân hàng
Mỗi ngân hàng có quy định riêng, nhưng nhìn chung, khách hàng cần đáp ứng một số điều kiện cơ bản sau:
- Là công dân Việt Nam, có hộ khẩu hoặc tạm trú tại cùng khu vực với ngân hàng cho vay.
- Có CMND/CCCD hoặc hộ chiếu hợp lệ.
- Nằm trong độ tuổi 20–70 tuổi tại thời điểm vay.
- Có nguồn thu nhập ổn định, tối thiểu khoảng 10 triệu đồng/tháng sau thuế, tùy quy định từng ngân hàng.
- Không có nợ xấu tại các tổ chức tín dụng.
2. Hồ sơ cần chuẩn bị
Khi làm thủ tục vay tín chấp, khách hàng cần chuẩn bị:
| STT | Loại hồ sơ | Thông tin cần chuẩn bị | Số lượng |
| 1 | Hồ sơ cá nhân | Đơn đề nghị vay tín chấp theo mẫu của ngân hàng. | 01 |
| 2 | Căn cước công dân (CCCD) hoặc chứng minh nhân dân (CMND) còn hiệu lực. | 01 bản gốc | |
| 3 | Các hồ sơ khác theo yêu cầu của ngân hàng. | ||
| 4 | Hồ sơ chứng minh năng lực tài chính | Bảng lương hiện tại hoặc sao kê lương tối thiểu 3 tháng gần nhất. | 01 bản gốc |
| 5 | Hợp đồng lao động hoặc quyết định bổ nhiệm còn hiệu lực. | 01 bản gốc | |
| 6 | Giấy tờ chứng minh không có nợ xấu tại các tổ chức tín dụng tính đến thời điểm vay tín chấp | 01 bản gốc |
Thủ tục vay tín chấp hiện nay đã được đơn giản hóa đáng kể. Một số ngân hàng còn cho phép đăng ký và phê duyệt hồ sơ trực tuyến, giúp tiết kiệm thời gian đi lại. Thông thường, nếu hồ sơ đầy đủ và đáp ứng điều kiện, khách hàng có thể được giải ngân trong 1–3 ngày làm việc.
3. Một vài lưu ý quan trọng:
- Chọn ngân hàng uy tín có lãi suất, thời hạn vay và điều kiện trả nợ phù hợp với khả năng tài chính của bản thân.
- Đọc kỹ hợp đồng vay, đặc biệt là các điều khoản về lãi suất, phí phạt trả chậm hoặc trả trước hạn.
- Duy trì lịch sử tín dụng tốt, thanh toán đúng hạn để nâng cao điểm tín dụng, giúp dễ dàng tiếp cận các khoản vay tiếp theo với lãi suất ưu đãi hơn.
Tin liên quan

Tin khác

BID mở rộng kết nối với thị trường vốn quốc tế

Gửi tiền ở nhiều ngân hàng cần lưu ý gì?

Ba cách nhận lãi tiền gửi: Nên chọn cách nào?
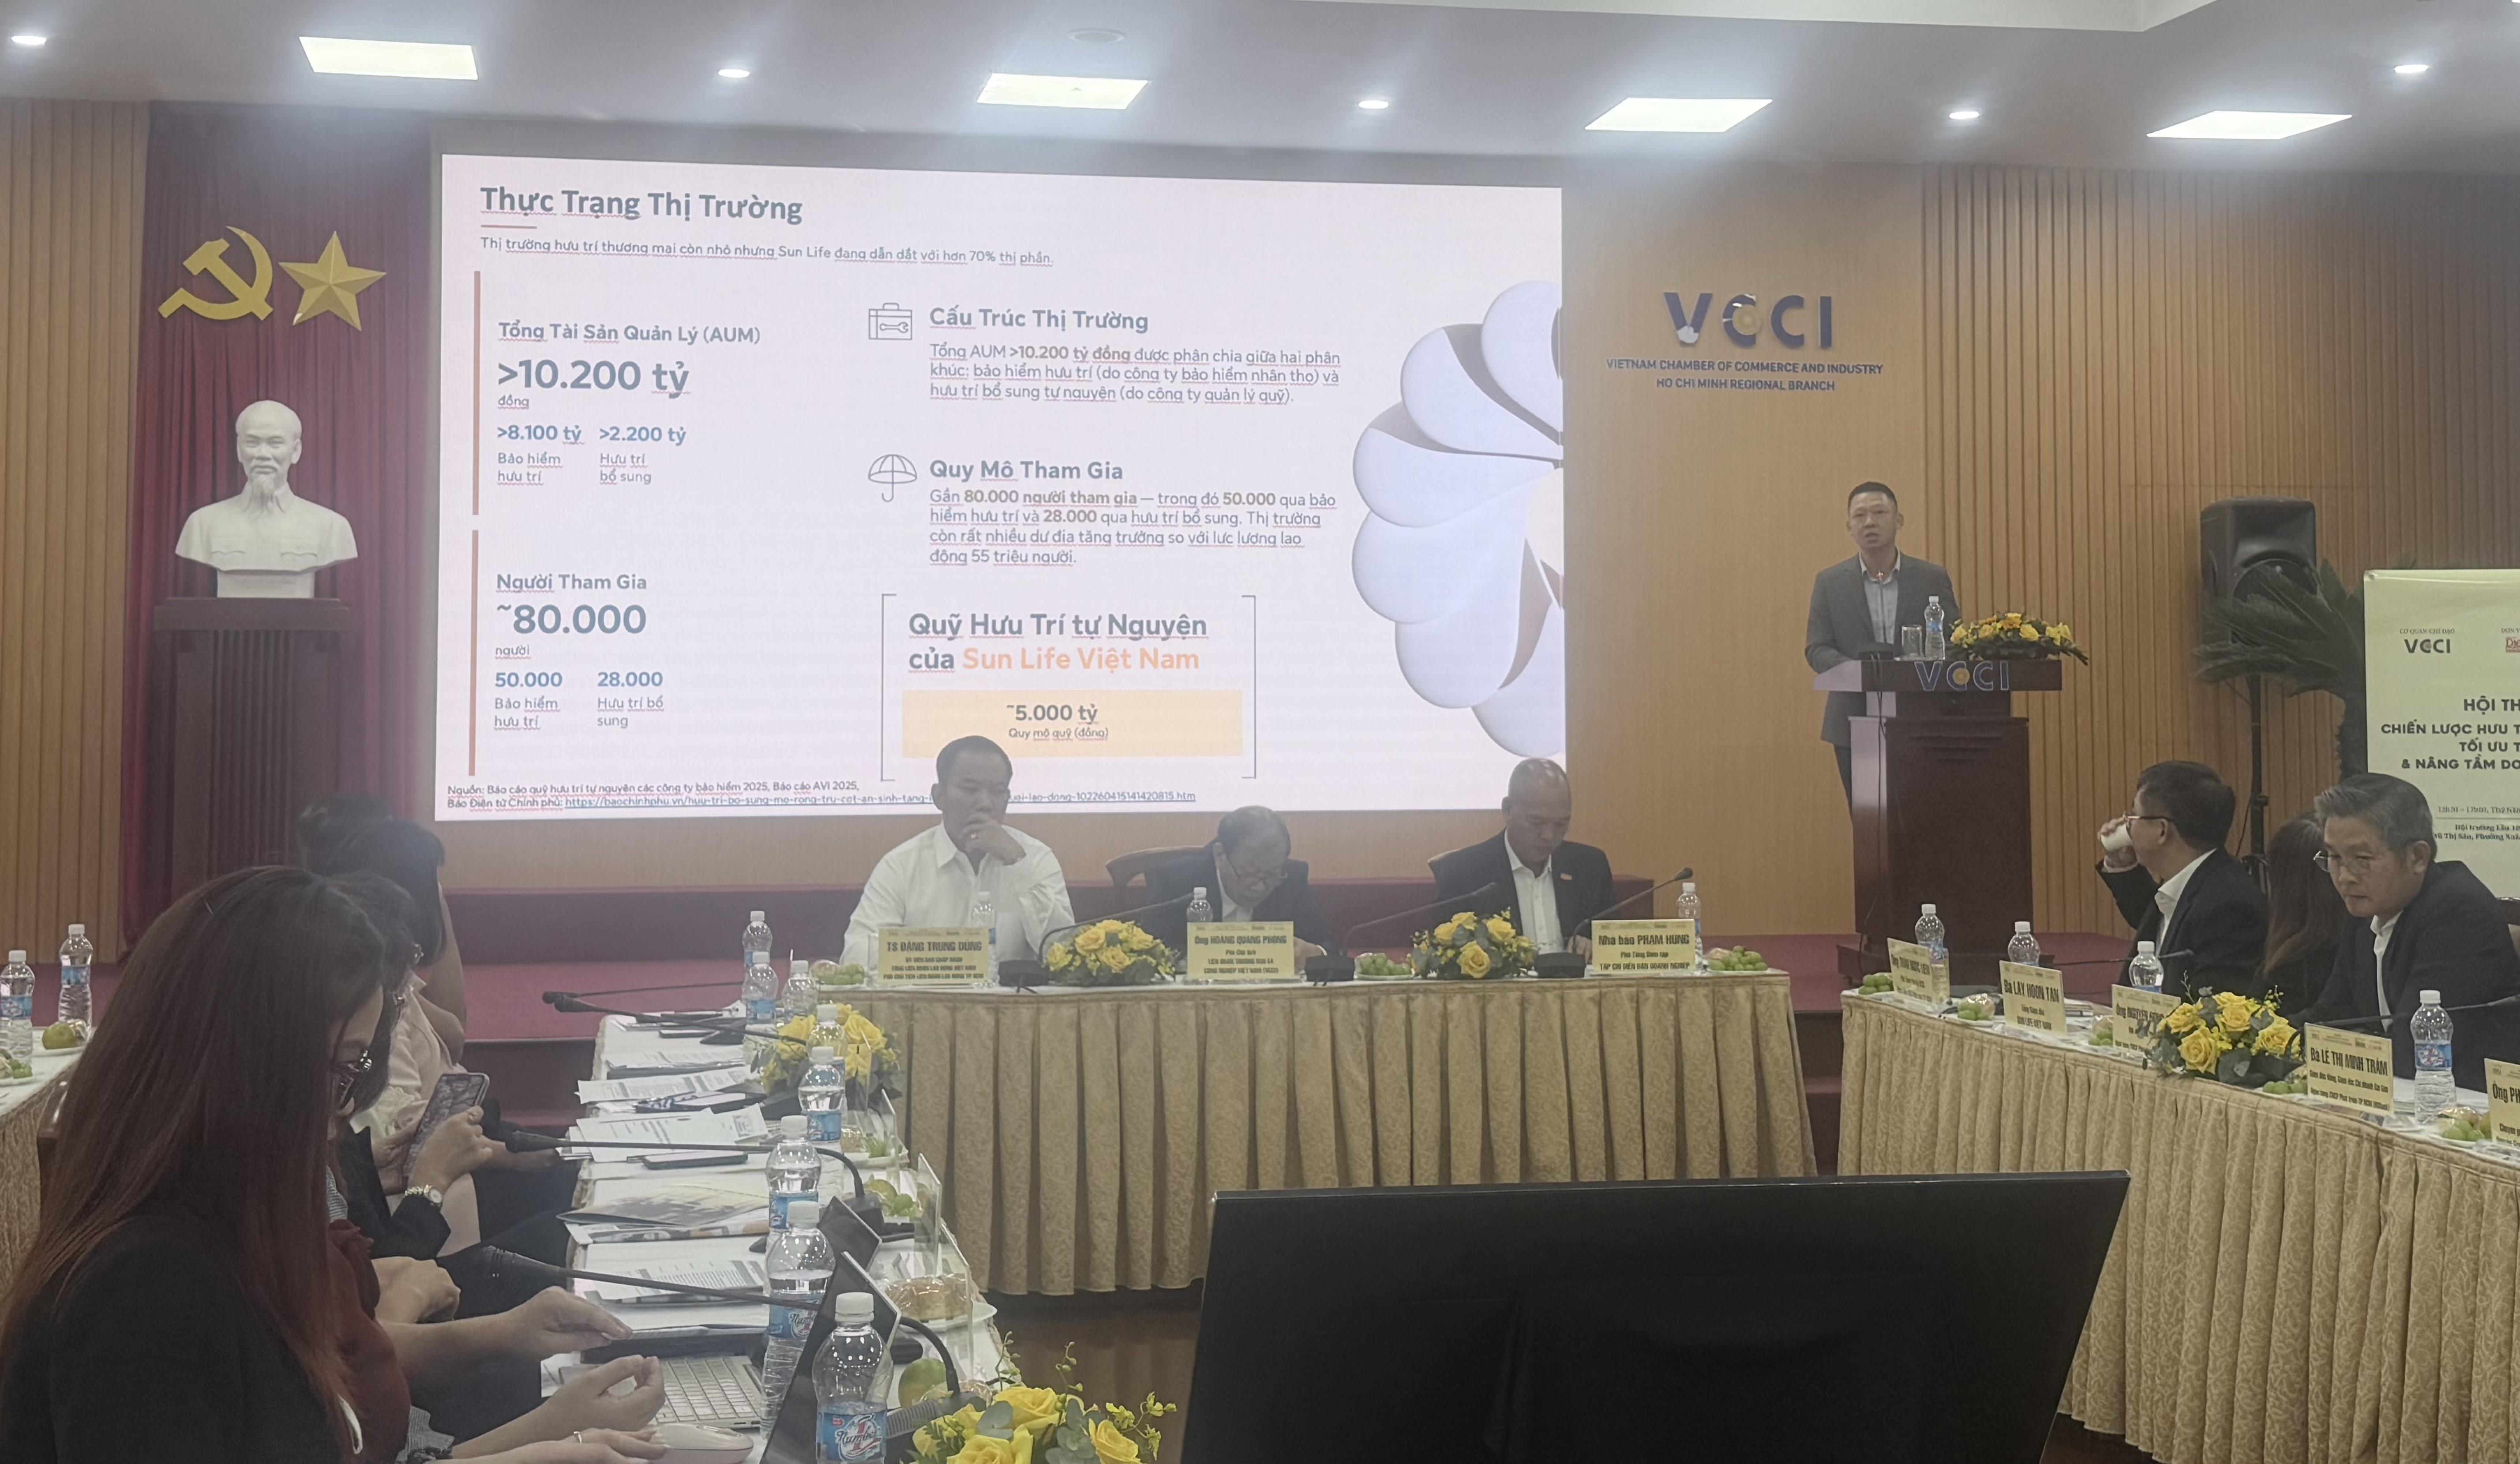
Chiến lược hưu trí tự nguyện giúp phát triển thị trường tài chính dài hạn

Dùng thẻ tín dụng, nhiều người đang mắc sai lầm này

Sổ tiết kiệm có phải là giấy tờ có giá?
SACOMBANK CARE - Hoạch định tài chính toàn diện, vững vàng cho những chặng đường dài

Có tiền gửi ngân hàng, đừng bỏ qua những lưu ý này

Trẻ dưới 15 tuổi có được đứng tên sổ tiết kiệm?

Tài chính Mirae Asset hợp tác cùng BYD mở rộng giải pháp vay mua ô tô