Chỉ số kinh tế:
Ngày 23/9/2026, tỷ giá trung tâm của VND với USD là 25.635 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.404/26.866 đồng/USD. Kinh tế tháng 8/2026 ghi nhận nhiều chuyển động đáng chú ý khi IIP tăng 1,5% so với tháng trước, số lao động trong các doanh nghiệp công nghiệp tại thời điểm 01/8 tăng 1,0%. Hoạt động đăng ký doanh nghiệp có xu hướng giảm, với gần 12,2 nghìn doanh nghiệp thành lập mới, giảm 14,4%; gần 9,5 nghìn doanh nghiệp quay trở lại hoạt động, giảm 6,5%; 5.322 doanh nghiệp tạm ngừng kinh doanh có thời hạn, giảm 39,0%; 7.566 doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể, giảm 27,1%, trong khi 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 33,6%. Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 105,7 nghìn tỷ đồng; thu ngân sách Nhà nước đạt 150,4 nghìn tỷ đồng, chi 238,1 nghìn tỷ đồng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 679,8 nghìn tỷ đồng, tăng 1,6%. Tổng kim ngạch xuất, nhập khẩu hàng hóa đạt 109,7 tỷ USD, giảm 0,1%; trong đó xuất khẩu đạt 54,79 tỷ USD, tăng 3,2%, nhập khẩu đạt 54,91 tỷ USD, giảm 3,1%, cán cân thương mại nhập siêu 0,12 tỷ USD. CPI tăng 0,47%, trong khi chỉ số giá vàng giảm 0,65% và chỉ số giá đô la Mỹ giảm 0,38%. Vận tải hành khách đạt 658,6 triệu lượt khách, vận tải hàng hóa đạt 324,0 triệu tấn; khách quốc tế đến Việt Nam đạt 1,99 triệu lượt người, tăng 19,7% so với tháng trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Cho vay tiêu dùng: Làm gì để “đánh thức” tiềm năng

Chí Kiên
Chí Kiên  - 
Cần phải có hành lang pháp lý cho tín dụng cá nhân như thanh lý tài sản thế nào, lãi suất thế nào, để tín dụng tiêu dùng đi vào chuyên nghiệp.
aa
Cho vay tiêu dùng: Làm gì để “đánh thức” tiềm năng Cho vay tiêu dùng nhích nhẹ
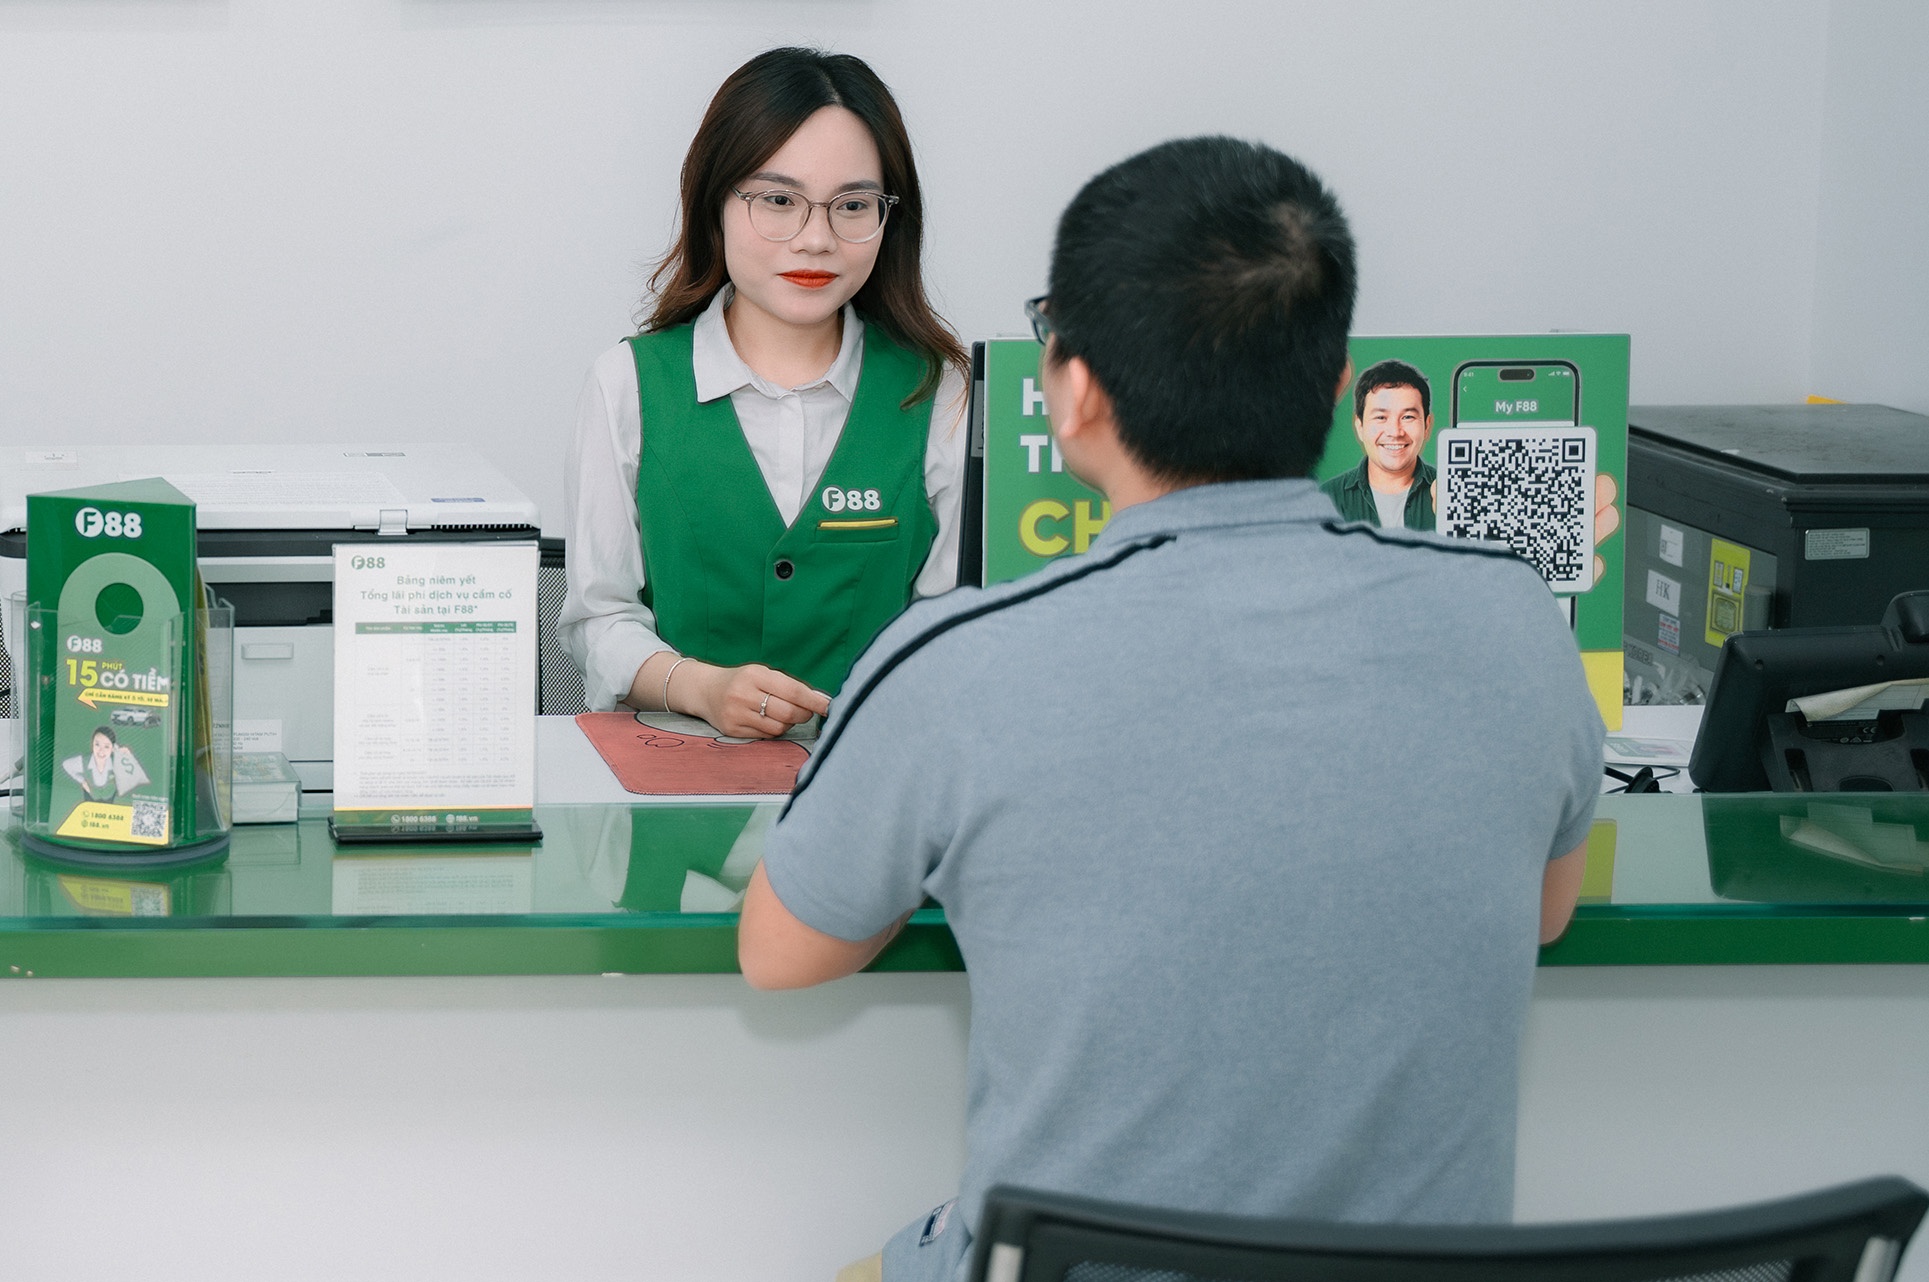
Cho vay tiêu dùng: Làm gì để “đánh thức” tiềm năng Hoạt động cầm đồ và những khuyến cáo
Cho vay tiêu dùng: Làm gì để “đánh thức” tiềm năng Vay tài chính tiêu dùng: Khoác áo mới cho sinh viên

Theo một nghiên cứu mới đây của Viện Chiến lược NH (NHNN) tiềm năng cho vay lĩnh vực tiêu dùng của Việt Nam còn rất lớn. Nếu như ở các nước, cho vay tiêu dùng có tỷ lệ khá cao trên tổng dư nợ chẳng hạn Philippines, Ấn Độ, Malaysia… cho vay tiêu dùng khoảng 25 - 30%/tổng dư nợ, thì thống kê năm 2015 ở Việt Nam mới chiếm gần 12%/tổng dư nợ. Dư nợ cho vay tiêu dùng của các TCTD chiếm khoảng trên dưới 6% so với GDP.

Cho vay tiêu dùng: Làm gì để “đánh thức” tiềm năng
Hưởng thụ cuộc sống trong tầm tay khi sử dụng dịch vụ vay tiêu dùng

Theo các chuyên gia NH, con số trên là rất thấp so với tiềm năng của lĩnh vực cho vay tiêu dùng ở Việt Nam, với khoảng hơn 90 triệu dân.

Khi nói về một trong những nguyên nhân dẫn tới dư nợ trong cho vay tiêu dùng ở Việt Nam còn thấp, một chuyên gia NH dẫn chuyện về việc mua một chiếc xe ô tô: Nếu như một người Việt Nam thường có tâm lý ăn chắc mặc bền, phải tích cóp số tiền ít nhất một nửa chiếc mới dám đi vay thêm để mua xe (thời gian tích cóp cỡ 10 năm), thì người nước ngoài họ thường nhờ tới dịch vụ tài chính của các NH hoặc CTTC tiêu dùng (TCTD) để được hỗ trợ.

Điều đó cũng cho thấy mức độ hưởng thụ của họ cao hơn và họ thường tìm đến dịch vụ cho vay tiêu dùng sớm hơn, thay vì phải chờ tới 10 năm, thậm chí lâu hơn nữa để được sử dụng xe hơi.

Gần đây, cũng đã có một số thông tin cho rằng, có thể tăng trưởng cho vay tiêu dùng chưa như kỳ vọng là do lãi suất cho vay của lĩnh vực này còn cao. Tuy vậy, nếu hiểu rõ bản chất của vấn đề này thì rào cản “ngại” lãi suất sẽ được loại bỏ vì trên thực tế những khoản cho vay lãi suất cao trong cho vay tiêu dùng là rất nhỏ.

Việc lãi suất cho vay tiêu dùng cao hơn các khoản cho vay thông thường theo lý giải của phía nhà băng cũng là dễ hiểu. Thường khi vay tiêu dùng NH yêu cầu người đi vay sao kê mức lương, xác nhận của cơ quan, kèm hợp đồng lao động. Mức cho vay tín chấp tiêu dùng thường được phía NH duyệt gấp 10-15 lần lương.

Thực tế, có những khoản vay được thực hiện theo đúng quy định của NH, chẳng hạn như có thể NH tính lãi suất trên cơ sở dư nợ hiện tại nhưng có khoản vay thực hiện theo “lãi suất phẳng”, có nghĩa lãi suất hàng tháng khách hàng phải trả không giảm theo dư nợ gốc. Do đó, người đi vay cần tìm hiểu kỹ để khi đã “thuận mua, vừa bán” thì không nên kêu lãi suất cao.

Thực tế cho thấy trong giai đoạn cơ cấu lại hệ thống các TCTD vừa qua, thị trường tài chính – NH đã chứng kiến hàng loạt NH thành lập hoặc mua lại CTTC như VietinBank sau khi sáp nhập PGBank, chuyển một phần PGBank thành CTTC PG Finance, Maritime Bank mua CTTC Dệt may, VPBank mua lại Công ty TNHH MTV Tài chính Than Khoáng sản Việt Nam (CMF), Techcombank mua CTTC Hóa chất…

Nhìn nhận về vấn đề này, các chuyên gia NH cho rằng, nhiều NH khi thành lập hoặc mua lại các CTTC là để phát triển mạnh mảng dịch vụ cho vay tiêu dùng. Tuy nhiên, khi mà hệ thống các TCTD vẫn đang phải tiếp tục xử lý khối nợ xấu của giai đoạn trước thì việc đẩy mạnh cho vay tiêu dùng cũng có phần gặp khó khăn. Bởi khi mà nợ xấu cũ vẫn còn đang xử lý thì việc hạn chế nợ xấu mới là điều các TCTD phải đặt ra, trong khi cho vay tiêu dùng có nhiều khoản vay rủi ro cao.

Song trong thời gian tới mảng cho vay tiêu dùng vẫn được các NH quan tâm và các nhà quản lý cần xây dựng hành lang pháp lý cho lĩnh vực này. “Pháp luật hiện hành chủ yếu liên quan tới tín dụng DN, rất ít nói tới tín dụng cá nhân, tín dụng tiêu dùng. Vì vậy, cần phải có hành lang pháp lý cho tín dụng cá nhân như thanh lý tài sản thế nào, lãi suất thế nào, để tín dụng tiêu dùng đi vào chuyên nghiệp” – một chuyên gia NH bày tỏ quan điểm.

Theo nguồn tin của phóng viên Thời báo NH, hiện nay các vụ cục chức năng của NHNN đang xây dựng một Thông tư riêng về hoạt động cho vay của các CTTC và có thể ban hành vào cuối năm nay.

TS. Nguyễn Trí Hiếu – chuyên gia NH nhận định, khi có hành lang pháp lý cho hoạt động này thì tín dụng tiêu dùng sẽ tăng hơn, bởi tín dụng tiêu dùng rất quan trọng trong xã hội. Chỉ số tiêu dùng tăng thể hiện sự phát triển của nền kinh tế. Một nền kinh tế mà có chỉ số tiêu dùng giảm thì chứng tỏ nền kinh tế đó trì trệ. Thành ra, tín dụng tiêu dùng đóng góp nhiều trong tăng trưởng kinh tế.

Chí Kiên

Tin liên quan

Tin khác

Hơn 1,22 triệu tỷ đồng đang nằm trong tài khoản thanh toán cá nhân

Hơn 1,22 triệu tỷ đồng đang nằm trong tài khoản thanh toán cá nhân

Theo số liệu mới nhất của Ngân hàng Nhà nước, đến cuối quý II/2026, tiền gửi thanh toán của cá nhân tại các ngân hàng đạt khoảng 1,22 triệu tỷ đồng. So với quý I/2026, số dư này đã tăng nhẹ, song vẫn thấp hơn mức ghi nhận cùng kỳ năm 2025.
Sáng 23/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.635 đồng

Sáng 23/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.635 đồng

Ngày 23/9, NHNN niêm yết tỷ giá trung tâm ở mức 25.635 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 5-10 đồng so với phiên trước.
Nâng mức cho vay đối với người chấp hành xong án phạt tù lên 200 triệu đồng

Nâng mức cho vay đối với người chấp hành xong án phạt tù lên 200 triệu đồng

Phó Thủ tướng Nguyễn Văn Thắng ký Quyết định số 44/2026/QĐ-TTg sửa đổi, bổ sung một số điều của Quyết định số 22/2023/QĐ-TTg ngày 17/8/2023 của Thủ tướng Chính phủ về tín dụng đối với người chấp hành xong án phạt tù.
Tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai tăng 10,08%

Tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai tăng 10,08%

Hoạt động tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai tiếp tục duy trì tốc độ tăng trưởng. Đến cuối tháng 8/2026 tổng dư nợ tín dụng đạt 6.392 nghìn tỷ đồng, tăng 1% so với tháng trước và tăng 10,08% so với cuối năm 2025.
Cục Thuế và CIC tăng cường chia sẻ dữ liệu, nâng hiệu quả quản lý và hỗ trợ doanh nghiệp

Cục Thuế và CIC tăng cường chia sẻ dữ liệu, nâng hiệu quả quản lý và hỗ trợ doanh nghiệp

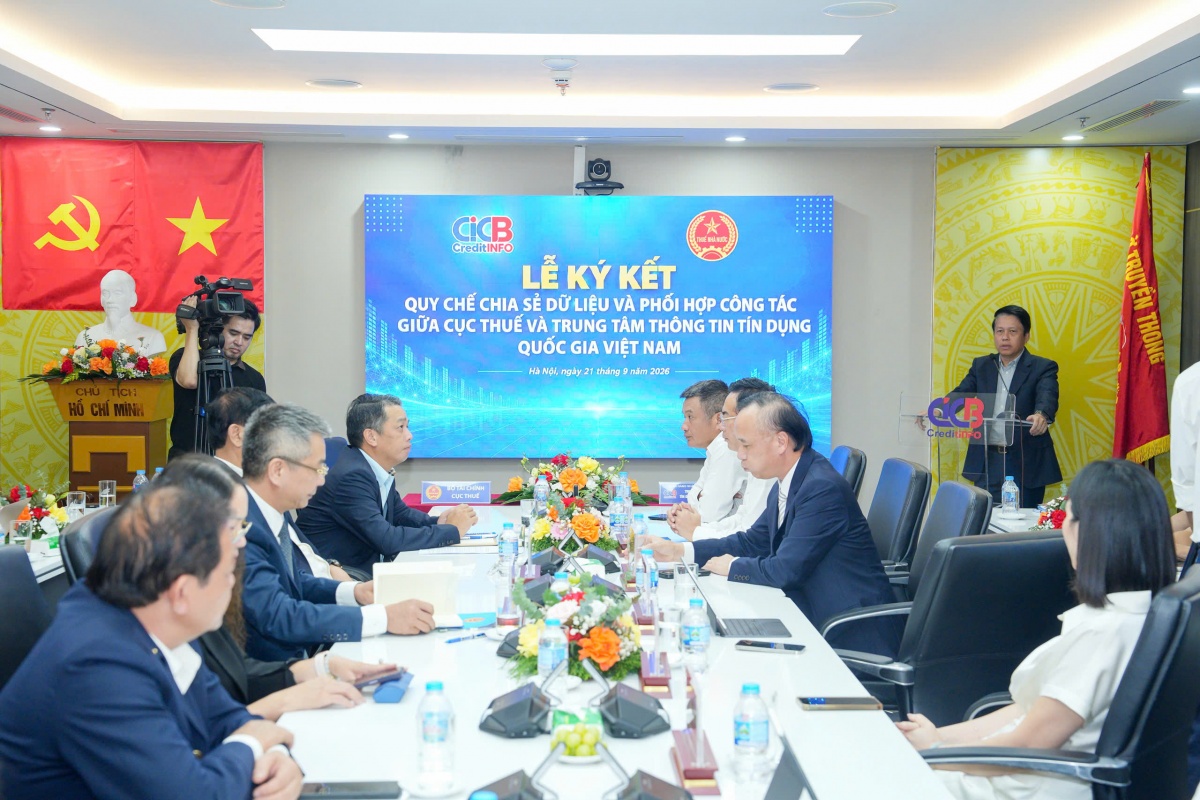
Chiều 21/9, Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC) phối hợp cùng Cục Thuế (Bộ Tài chính) tổ chức Lễ ký kết Quy chế chia sẻ dữ liệu và phối hợp công tác giữa hai đơn vị. Phó Thống đốc Ngân hàng Nhà nước Việt Nam (NHNN) Phạm Tiến Dũng tham dự và phát biểu chỉ đạo tại Hội nghị. Cùng tham dự có ông Mai Xuân Thành - Cục trưởng Cục thuế cùng các đồng chí lãnh đạo Cục và các phòng ban thuộc Cục Thuế. Về phía CIC có ông Cao Văn Bình, Chủ tịch Hội đồng quản lý kiêm Tổng Giám đốc CIC cùng các đồng chí trong ban lãnh đạo và cán bộ chủ chốt CIC.
Sáng 22/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.640 đồng

Sáng 22/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.640 đồng

Ngày 22/9, NHNN niêm yết tỷ giá trung tâm ở mức 25.640 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 3-10 đồng so với phiên trước.
Cho vay lĩnh vực bất động sản tăng nhưng không dàn trải

Cho vay lĩnh vực bất động sản tăng nhưng không dàn trải

Dòng tín dụng vào bất động sản tiếp tục tăng, song không còn phân bổ dàn trải. Theo các chuyên gia, vốn được hướng nhiều hơn tới nhà ở phục vụ nhu cầu thực, nhà ở xã hội, bất động sản khu công nghiệp và các dự án có pháp lý đầy đủ, khả năng triển khai và tạo dòng tiền.
Khơi thông dòng vốn cho động lực tăng trưởng

Khơi thông dòng vốn cho động lực tăng trưởng

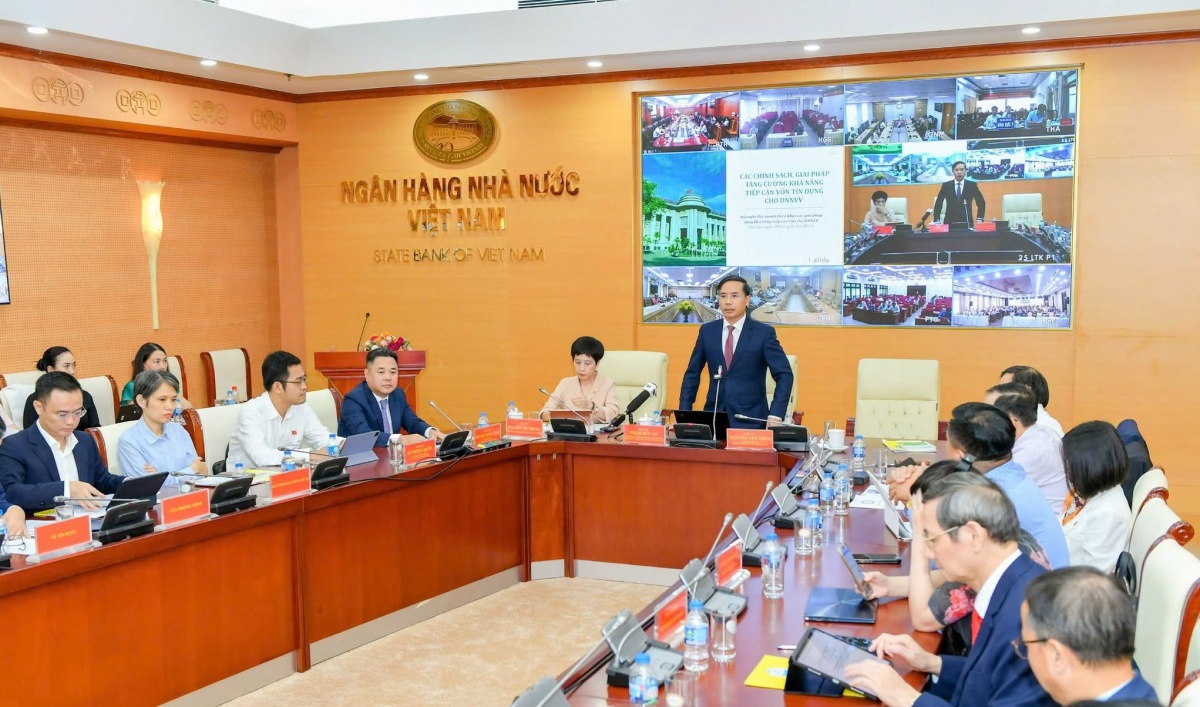
Doanh nghiệp nhỏ và vừa (DNNVV) chiếm tỷ trọng lớn trong cộng đồng doanh nghiệp Việt Nam, đóng góp quan trọng vào sản xuất, tạo việc làm và tăng trưởng kinh tế. Tuy nhiên, hạn chế về quy mô vốn, năng lực tài chính, quản trị và mức độ minh bạch thông tin vẫn là những rào cản đối với khả năng tiếp cận tín dụng của một bộ phận doanh nghiệp.
Nghị định 359 mở rộng vai trò và năng lực xử lý nợ của VAMC

Nghị định 359 mở rộng vai trò và năng lực xử lý nợ của VAMC

Ngày 17/9/2026, Chính phủ ban hành Nghị định số 359/2026/NĐ-CP về thành lập, tổ chức, hoạt động và cơ chế tài chính của Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC), thay thế Nghị định số 53/2013/NĐ-CP. Có hiệu lực từ ngày 6/11/2026, Nghị định 359 tạo lập khuôn khổ pháp lý mới theo hướng tăng nguồn lực, mở rộng phạm vi hoạt động, nâng tính chủ động trong xử lý nợ và tài sản bảo đảm, đồng thời củng cố khả năng hỗ trợ các tổ chức tín dụng và khách hàng vay trong quá trình xử lý nợ xấu.
Chuyển đổi số góp phần nâng cao hiệu quả hoạt động tín dụng chính sách trên địa bàn TP. Đồng Nai

Chuyển đổi số góp phần nâng cao hiệu quả hoạt động tín dụng chính sách trên địa bàn TP. Đồng Nai

Trong bối cảnh kỷ nguyên số bùng nổ, chuyển đổi số đã và đang trở thành động cơ then chốt thúc đẩy sự đổi mới toàn diện trên mọi lĩnh vực. Việc đẩy mạnh ứng dụng công nghệ thông tin và chuyển đổi số trong hoạt động tín dụng chính sách xã hội trên địa bàn TP. Đồng Nai không chỉ hiện đại hóa quy trình nghiệp vụ, tối ưu hóa nguồn lực, mà còn mang nguồn vốn ưu đãi đến với người nghèo và các đối tượng chính sách một cách nhanh chóng, minh bạch và hiệu quả nhất.