Cần đảm bảo tính thống nhất và công bằng trong chính sách thuế

 |
Khó càng thêm khó
Bà Chu Thị Vân Anh – Phó Chủ tịch kiêm Tổng thư ký VBA cho biết ngành đồ uống có vai trò kinh tế và đóng góp lớn cho ngân sách nhà nước khoảng trên 60 ngàn tỷ đồng/năm và luôn đứng ở vị trí những doanh nghiệp đóng góp ngân sách nhất nhì địa phương, tạo hàng triệu việc làm trực tiếp và gián tiếp trong các cơ sở nhà máy sản xuất và trong chuỗi cung ứng, dịch vụ…
Tuy nhiên, những năm gần đây khi ngành đồ uống gặp nhiều khó khăn do chính sách và các tác động từ nền kinh tế trong và ngoài nước. Đây cũng là một nguyên nhận để Quốc hội cân nhắc rất kỹ lưỡng khi lùi thời gian thực hiện cho ngành đồ uống nước giải khát (NGK) có đường trên 5g/100ml đến từ 1/1/2027 áp dụng thuế suất 8% sau đó lên 10% từ 1/1/2028 để giảm bớt khó khăn cho doanh nghiệp mặc dù Luật thuế Tiêu thụ đặc biệt (TTĐB) có hiệu lực từ 1/1/2026. Tuy nhiên, ngành này đã và đang suy giảm ngay trước thềm thực hiện thuế TTĐB. Khối lượng sản xuất bia, nước giải khát của cả nước trong năm 2024 đạt 7,14 tỷ lít, giảm 9,21% so với năm 2023 .Chỉ số tồn kho đồ uống của cả nước vào cuối năm 2024, tăng thêm 23,7% so với thời điểm cuối năm 2023. Theo thông tin mà Viện nghiên cứu đồ uống tổng hợp, tăng trưởng toàn ngành đã có dấu hiệu suy giảm/tăng trưởng âm và dấu hiệu này trở nên rõ rệt hơn trong năm 2025. Tháng 7/2025. tăng trưởng âm 7,8% so với cùng kỳ năm trước, đánh dấu sự chuyển dịch từ tăng trưởng chậm sang suy giảm thực sự.
Từ 1/1/2027, thuế TTĐB đối với nước giải khát có đường sẽ chính thức được áp dụng với thuế suất 8% và tăng lên 10% từ 1/1/2028. Mặc dù sắc thuế chưa có hiệu lực, nhưng ngay từ thời điểm hiện tại, doanh nghiệp trong ngành đã phải bước vào giai đoạn chuẩn bị để thích ứng với sắc thuế này. Các hoạt động như nghiên cứu, điều chỉnh công thức sản phẩm theo hướng giảm đường, xây dựng lại kế hoạch sản xuất - kinh doanh, định giá, chiến lược phân phối và truyền thông định vị sản phẩm phù hợp với xu hướng tiêu dùng đều đòi hỏi chi phí đầu tư lớn, trong khi khả năng hồi vốn là rất bấp bênh do thị trường chưa phục hồi. Những tác động này không chỉ giới hạn trong phạm vi doanh nghiệp, mà còn ảnh hưởng rộng tới kinh tế vĩ mô và đời sống xã hội.
Chuyên gia thuế bà Nguyễn Thị Cúc - Chủ tịch Hội tư vấn Thuế Việt Nam chia sẻ, Nghị định số 174/2025/NĐ-CP của Chính phủ Quốc hội tiếp tục giảm thuế GTGT 2% cho các nhóm mặt hàng đến hết năm 2026. Tuy nhiên riêng năm 2026, sẽ vướng mắc NGK có đường từ 5g/100ml trở xuống thì vẫn được hưởng giảm GTGT 2% trong khi trên 5g/100ml thì lại không được hưởng mặc dù chưa chịu thuế TTĐB theo Phụ lục 2 của Nghị định 174/2025/NĐ-CP quy định hướng dẫn thi hành Nghị quyết 204.
Báo cáo đánh giá tác động chính sách giảm 2% thuế GTGT loại trừ đối với mặt hàng NGK có đường trên 5g/100ml do Viện nghiên cứu đồ uống Việt Nam thực hiện tháng 8/2025, doanh nghiệp ngành NGK, người tiêu dùng có thể không được hưởng khoảng 1.276 tỉ đồng từ chính sách giảm thuế GTGT 2%, lợi nhuận giảm 0,297%; Giá trị tăng thêm của ngành (VA) giảm 0,117%; Thu nhập người lao động giảm 0,323%; ...
Tiếp sức cho doanh nghiệp bằng chính sách
Bà Nguyễn Thị Hải Vân – Trưởng Tiểu ban Nước Giải khát cho rằng quy định này chưa bảo đảm tính công bằng của chính sách ưu đãi thuế, chưa bảo đảm lợi ích chính đáng của doanh nghiệp ngành NGK bởi đến năm 2027 NGK có đường trên 5g/100ml mới chính thức thuộc nhóm sản phẩm chịu thuế TTĐB, do đó trong năm 2026 NGK vẫn thuộc nhóm đối tượng được thụ hưởng chính sách giảm thuế GTGT. Vì vậy Bộ Tài chính, Chính phủ cần xem xét sửa đổi Nghị định 174 hoặc lồng ghép trong quá trình xây dựng Nghị định hướng dẫn Luật Thuế tiêu thụ đặc biệt, theo hướng loại trừ nước giải khát khỏi Danh mục hàng hóa chịu thuế TTĐB không được giảm thuế GTGT trong năm 2026 (quy định tại Phụ lục 2 Nghị định 174/2025/NĐCP), nhằm đảm bảo tính thống nhất của hệ thống pháp luật, bảo đảm quyền lợi hợp pháp của doanh nghiệp, bảo đảm bình đẳng giữa ngành NGK và các ngành hàng khác” bà cho biết
TS. Phạm Tuấn Khải, nguyên Vụ trưởng Vụ Pháp luật, Phó Chủ tịch Hội đồng Tư vấn cải cách thủ tục hành chính, Văn phòng Chính phủ cho rằng có thể có hai cách hiểu đối việc NGK có đường khi nào là đối tượng chịu thuế TTĐB để không được giảm thuế GTGT 2%. Cách hiểu 1: Luật 66, Điều 2 (Đối tượng chịu thuế NGK có đường là mặt hàng mới đưa vào đối tượng) và Điều 12 (Luật 66 có hiệu lực từ 1/1/2026) nên theo Nghị quyết 204, không được hưởng giảm thuế GTGT trong năm 2026 (năm 2025 vẫn được hưởng bình thường do Luật 66 chưa có hiệu lực). Cách hiểu 2: Luật 66, Điều 8, Biểu thuế ghi rõ, NGK có đường bắt đầu chịu thuế TTĐB từ 1/1/2027 với thuế suất là 8%. Như vậy rõ ràng là năm 2026, NGK có đường chưa phải chịu thuế TTĐB, vì vậy cần cân nhắc xem xét xét lại Phụ lục 2 của Nghị định 174.
TS. Nguyễn Anh Tuấn (Chủ tịch Hiệp hội doanh nghiệp đầu tư nước ngoài - VAFIE) nhấn mạnh cần đảm bảo tính nhất quán, logic giữa thuế. Trong khi Thuế TTĐB đã được Quốc hội rất cân nhắc lùi thời điểm áp dụng từ 1/12027 để đảm bảo có thời gian đầu tư chuyển đổi sản phẩm, doanh nghiệp vượt qua khó khăn, phục hồi trước khi thực hiện thuế TTĐB thì cũng cần xem xét giảm thuế GTGT để đảm bảo tính nhất quán, logic…
Bà Bùi Thị Việt Lâm – Đại diện Hội đồng kinh doanh Mỹ - ASEAN (US ABC) cũng nhấn mạnh các chính sách hỗ trợ, đặc biệt là hỗ trợ về thuế cần được thực hiện theo đúng tinh thần và thống nhất để giúp doanh nghiệp vượt khó, hồi phục và đóng góp nhiều hơn vào mục tiêu tăng trưởng của đất nước. Bởi trong bối cảnh các chính sách thuế quan của Mỹ ảnh hưởng không chỉ tới Việt Nam mà còn các quốc gia khác trên thế giới, rào cản thương mại ngày càng tăng, Việt Nam cần khai thác tốt hơn các thị trường mới theo các Hiệp định thương mại tự do để thúc đẩy động lực xuất khẩu đồng thời cần trú trọng hơn nữa tới động lực kích cầu tiêu dùng nội địa. “Việt Nam cần quan tâm hơn nữa tới môi trường kinh doanh thuận lợi, minh bạch, có thể dự báo trước; sức khỏe của DN (tập trung hơn vào việc nắm bắt và giải quyết kịp thời các vướng mắc của doanh nghiệp về các quy định chưa rõ ràng, rào cản v.v)” bà khuyến nghị .
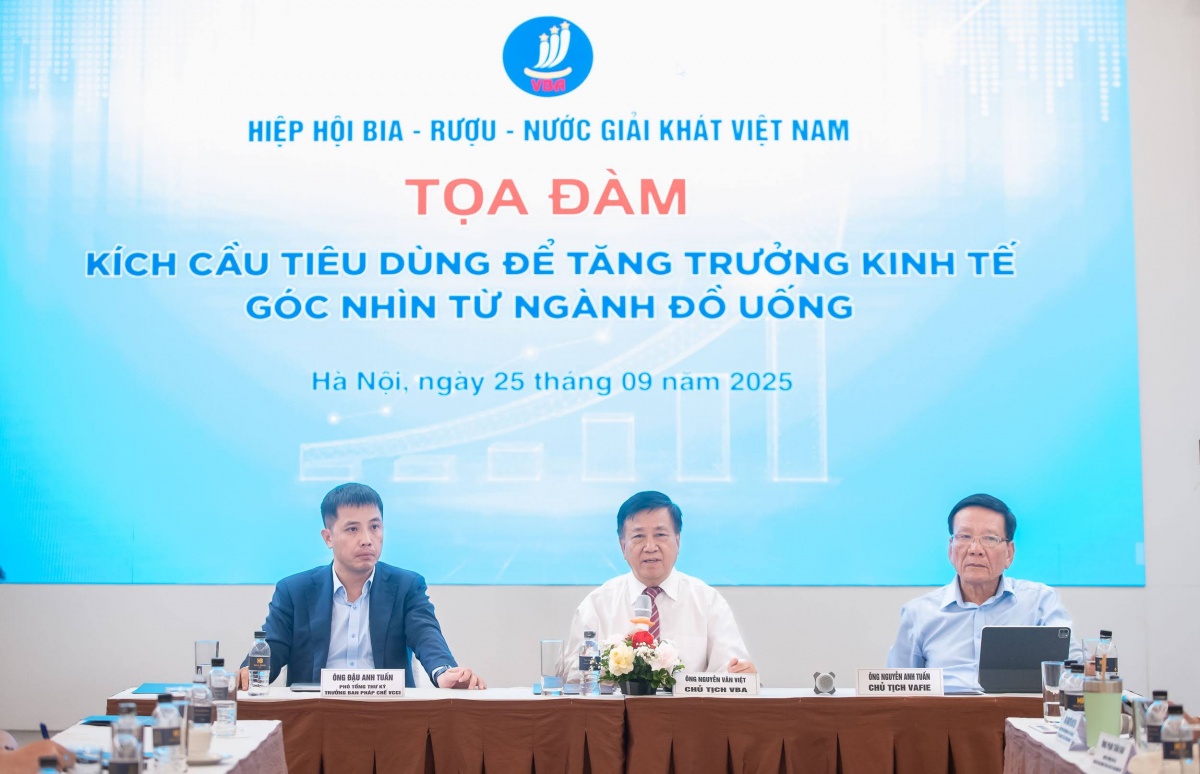
TS. Nguyễn Văn Việt, Chủ tịch VBA cho biết, năm 2026 có ý nghĩa đặc biệt quan trọng đối với ngành, giai đoạn đệm để các doanh nghiệp chuẩn bị cho việc áp dụng thuế TTĐB chính thức từ ngày 01/01/2027 – một chính sách mới đòi hỏi những khoản đầu tư đáng kể vào nghiên cứu, điều chỉnh sản phẩm và chiến lược kinh doanh. Việc không tiếp tục giảm thuế GTGT 2% cho mặt hàng NGK trong năm 2026 sẽ đặt doanh nghiệp vào tình thế thiệt thòi kép: vừa phải đối mặt với những khó khăn hiện tại mà không được hưởng ưu đãi hỗ trợ, vừa phải gánh thêm áp lực tài chính trong quá trình chuyển đổi để thích nghi với chính sách thuế TTĐB sắp tới. Điều này không chỉ làm giảm hiệu quả chung của chính sách kích cầu mà còn đi ngược lại tinh thần tháo gỡ khó khăn, tạo điều kiện cho doanh nghiệp phục hồi và phát triển bền vững mà Chính phủ và Quốc hội đang hướng tới.
Cùng quan điểm, phân tích và kiến nghị từ các chuyên gia, diễn giả tại Tọa đàm, để tạo điều kiện cho các doanh nghiệp ngành đồ uống có thể vượt qua khó khăn, phục hồi, các nhà hoạch định chính sách có thể xem xét, cân nhắc một số chính sách thuế liên quan như lùi, giãn thời gian thực hiện thuế TTĐB thêm 1-2 năm cùng với việc tiếp tục giảm thuế GTGT 2% và lưu ý đảm bảo tính thống nhất trong các chính sách. Cụ thể, mặt hàng nước giải khát theo TCVN có hàm lượng đường trên 5gr/100ml khi chưa chịu thuế TTĐB thì cần tiếp tục được hưởng chính sách giảm thuế GTGT 2% đến hết năm 2026.
Tin liên quan


Tin khác

Bà Mai Kiều Liên cùng Vinamilk ba năm liền góp mặt trong hai bảng xếp hạng danh giá của Fortune

Đổi mới ngành nội thất: Khi công nghệ, AI kết hợp cùng chất nghề truyền thống

Chiến lược 'nội địa hóa' công nghệ xử lý nước của vị doanh nhân 8X

Doanh nghiệp SME tận dụng FTA để thâm nhập thị trường Úc

Khảo sát mức độ sẵn sàng áp dụng IFRS, xây dựng lộ trình giai đoạn 2027-2030

Việt Nam - Trung Quốc tăng cường kết nối chuỗi cung ứng ngành điện tử, điện gia dụng

Nghịch lý đãi ngộ ‘cao’: Vì sao 3.700 nhân sự rời ACV?

Ngành gỗ Việt săn “vàng” ngay trên sân nhà

Làm thế nào để gia tăng sức cạnh tranh cho cà phê Việt ?

UKVFTA mở rộng không gian hợp tác tài chính Việt Nam - Vương quốc Anh