Chỉ số kinh tế:
Ngày 16/10/2026, tỷ giá trung tâm của VND với USD là 25.637 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.406/26.868 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Danh mục phân loại xanh – nền tảng pháp lý cho tín dụng xanh tăng tốc

T. Giang
T. Giang  - 
Trong hành trình hướng tới mục tiêu phát thải ròng bằng “0” vào năm 2050, Việt Nam đã có những bước đi đầu tiên trong việc xây dựng nền tảng cho tài chính xanh, tín dụng xanh. Tuy nhiên, thiếu danh mục phân loại xanh quốc gia đang là rào cản lớn, gây khó khăn cho ngân hàng và doanh nghiệp trong quá trình triển khai.
aa
TYM thí điểm sản phẩm tín dụng xanh Ngành Ngân hàng tiên phong thúc đẩy tài chính xanh

Theo báo cáo của Ngân hàng Nhà nước, dư nợ tín dụng xanh đã đạt gần 680 nghìn tỷ đồng vào cuối năm 2024, nhưng chỉ chiếm khoảng 4,5% tổng dư nợ toàn hệ thống ngân hàng – một tỷ lệ còn rất khiêm tốn nếu so với các nền kinh tế tiên tiến.Việc thống kê, giám sát, phân loại hiện tại còn gặp rất nhiều khó khăn do thiếu hệ thống tiêu chí rõ ràng, nhất quán về thế nào là “xanh”.

Bà Hà Thu Giang (Vụ Tín dụng các ngành kinh tế- NHNN) cho biết: “Việc Danh mục phân loại xanh quốc gia chưa được ban hành khiến tổ chức tín dụng khó có cơ sở chắc chắn để xác định các dự án thuộc diện xanh, vừa làm tăng rủi ro trong thẩm định tín dụng, vừa ảnh hưởng tới công tác thống kê, hoạch định chính sách”. Chính vì vậy, các ngân hàng phải tự xây dựng tiêu chí nội bộ để xác định các khoản cho vay xanh, điều này gây ra sự thiếu nhất quán, không bảo đảm tính minh bạch và làm giảm hiệu quả chính sách toàn Ngành.
Theo Tiến sĩ Lại Văn Mạnh (Viện Chiến lược, Chính sách nông nghiệp và môi trường), Danh mục phân loại xanh quốc gia chính là “nền tảng then chốt” để xây dựng thị trường tài chính xanh bền vững. Hiện nay, Việt Nam đã có Luật Bảo vệ môi trường (2020), Nghị định 08/2022/NĐ-CP đặt nền móng pháp lý cho tín dụng xanh. Ông Mạnh cũng đề xuất cấu trúc và tiêu chí cho Danh mục phân loại xanh cần tập trung vào 8 nhóm mục tiêu chính: (1) sử dụng hiệu quả tài nguyên; (2) giảm phát thải carbon; (3) thích ứng biến đổi khí hậu; (4) quản lý môi trường và kinh tế tuần hoàn; (5) xây dựng hạ tầng bền vững; (6) phục hồi hệ sinh thái; (7) phát triển vốn tự nhiên; (8) quản lý nước bền vững.

Để đảm bảo tính khả thi, việc phân loại dự án cần dựa trên hệ thống ngành kinh tế Việt Nam, đồng thời kế thừa kinh nghiệm từ các tiêu chuẩn quốc tế như EU, ASEAN hay Trung Quốc. Trong giai đoạn đầu, ưu tiên tập trung vào các lĩnh vực then chốt gồm: năng lượng, giao thông vận tải, xây dựng, tài nguyên nước, nông - lâm - thủy sản, công nghiệp chế biến và dịch vụ môi trường. Cách tiếp cận này vừa đảm bảo phù hợp với thực tiễn trong nước, vừa hài hòa với xu thế phát triển xanh toàn cầu.

Theo vị chuyên gia này, Danh mục phân loại xanh không thể được xây dựng tùy tiện mà cần bám sát các nguyên tắc quốc tế: phải dựa trên mục tiêu bảo vệ môi trường và ứng phó biến đổi khí hậu; cần có tiêu chí sàng lọc kỹ thuật rõ ràng cho từng lĩnh vực; đồng thời phải bảo đảm nguyên tắc “không gây hại đáng kể” tới các mục tiêu môi trường khác.

Với việc quy định rõ từng lĩnh vực ưu tiên, hoạt động cụ thể và bộ tiêu chuẩn kỹ thuật chi tiết, Danh mục phân loại xanh sẽ tạo ra khung pháp lý minh bạch cho các dự án xanh. Điều này không chỉ giúp ngân hàng dễ dàng thẩm định và phê duyệt tín dụng xanh theo đúng quy định, mà còn cho phép doanh nghiệp chủ động xây dựng các dự án đạt chuẩn ngay từ đầu. Đặc biệt, danh mục này còn là công cụ đắc lực giúp các cơ quan quản lý thực hiện công tác thống kê, giám sát và đánh giá hiệu quả dòng vốn xanh trên toàn hệ thống ngân hàng.

Bộ Nông nghiệp và Môi trường phối hợp cùng Ngân hàng Nhà nước và Bộ Tài chính, đang hoàn thiện dự thảo Danh mục phân loại xanh quốc gia để trình Chính phủ trong năm 2025. Theo dự thảo, các lĩnh vực ưu tiên cấp tín dụng xanh sẽ bao gồm: năng lượng tái tạo, công trình xanh, nông nghiệp tuần hoàn, giao thông vận tải không phát thải, sản xuất xanh, dịch vụ môi trường… Bên cạnh đó, sẽ có hướng dẫn chi tiết về cách thức xác nhận dự án xanh, bao gồm tự xác nhận, xác nhận bởi đơn vị tư vấn độc lập hoặc thông qua cơ quan quản lý nhà nước.

Xây dựng hệ thống Danh mục phân loại xanh theo chuẩn quốc tế đóng một vai trò rất quan trọng đối với Việt Nam trong việc thúc đẩy phát triển bền vững và bảo vệ môi trường. Việc áp dụng chuẩn quốc tế trong việc đánh giá và phân loại các dự án xanh sẽ mang lại nhiều lợi ích đáng kể cho đất nước, từ khía cạnh kinh tế, môi trường đến xã hội. Nếu Danh mục phân loại xanh được ban hành đúng lộ trình, tín dụng xanh tại Việt Nam sẽ có nền tảng pháp lý vững chắc để tăng tốc, đồng thời mở ra cơ hội huy động các nguồn vốn quốc tế lớn hơn, như từ Quỹ Khí hậu xanh, Ngân hàng Thế giới, Ngân hàng Phát triển châu Á. “Chỉ khi có danh mục phân loại xanh chính thức, Việt Nam mới có thể thực sự bứt phá trong việc huy động và phân bổ hiệu quả các nguồn lực tài chính xanh,” Tiến sĩ Lại Văn Mạnh nhấn mạnh.

T. Giang

Tin liên quan

Tin khác

Thanh toán số thúc đẩy minh bạch thuế
Thanh toán số thúc đẩy minh bạch thuế

Thanh toán số đang tạo thêm nền tảng minh bạch doanh thu, hỗ trợ chống thất thu thuế và bảo đảm công bằng trong kinh doanh. Việc kết nối dữ liệu thanh toán với hóa đơn điện tử, thông tin kê khai thuế còn giúp nâng cao hiệu quả quản lý, đồng thời tạo thuận lợi cho người dân, doanh nghiệp thực hiện nghĩa vụ thuế.
Nam A Bank mở rộng kênh huy động vốn đa phương với giao dịch 100 triệu USD

Nam A Bank mở rộng kênh huy động vốn đa phương với giao dịch 100 triệu USD

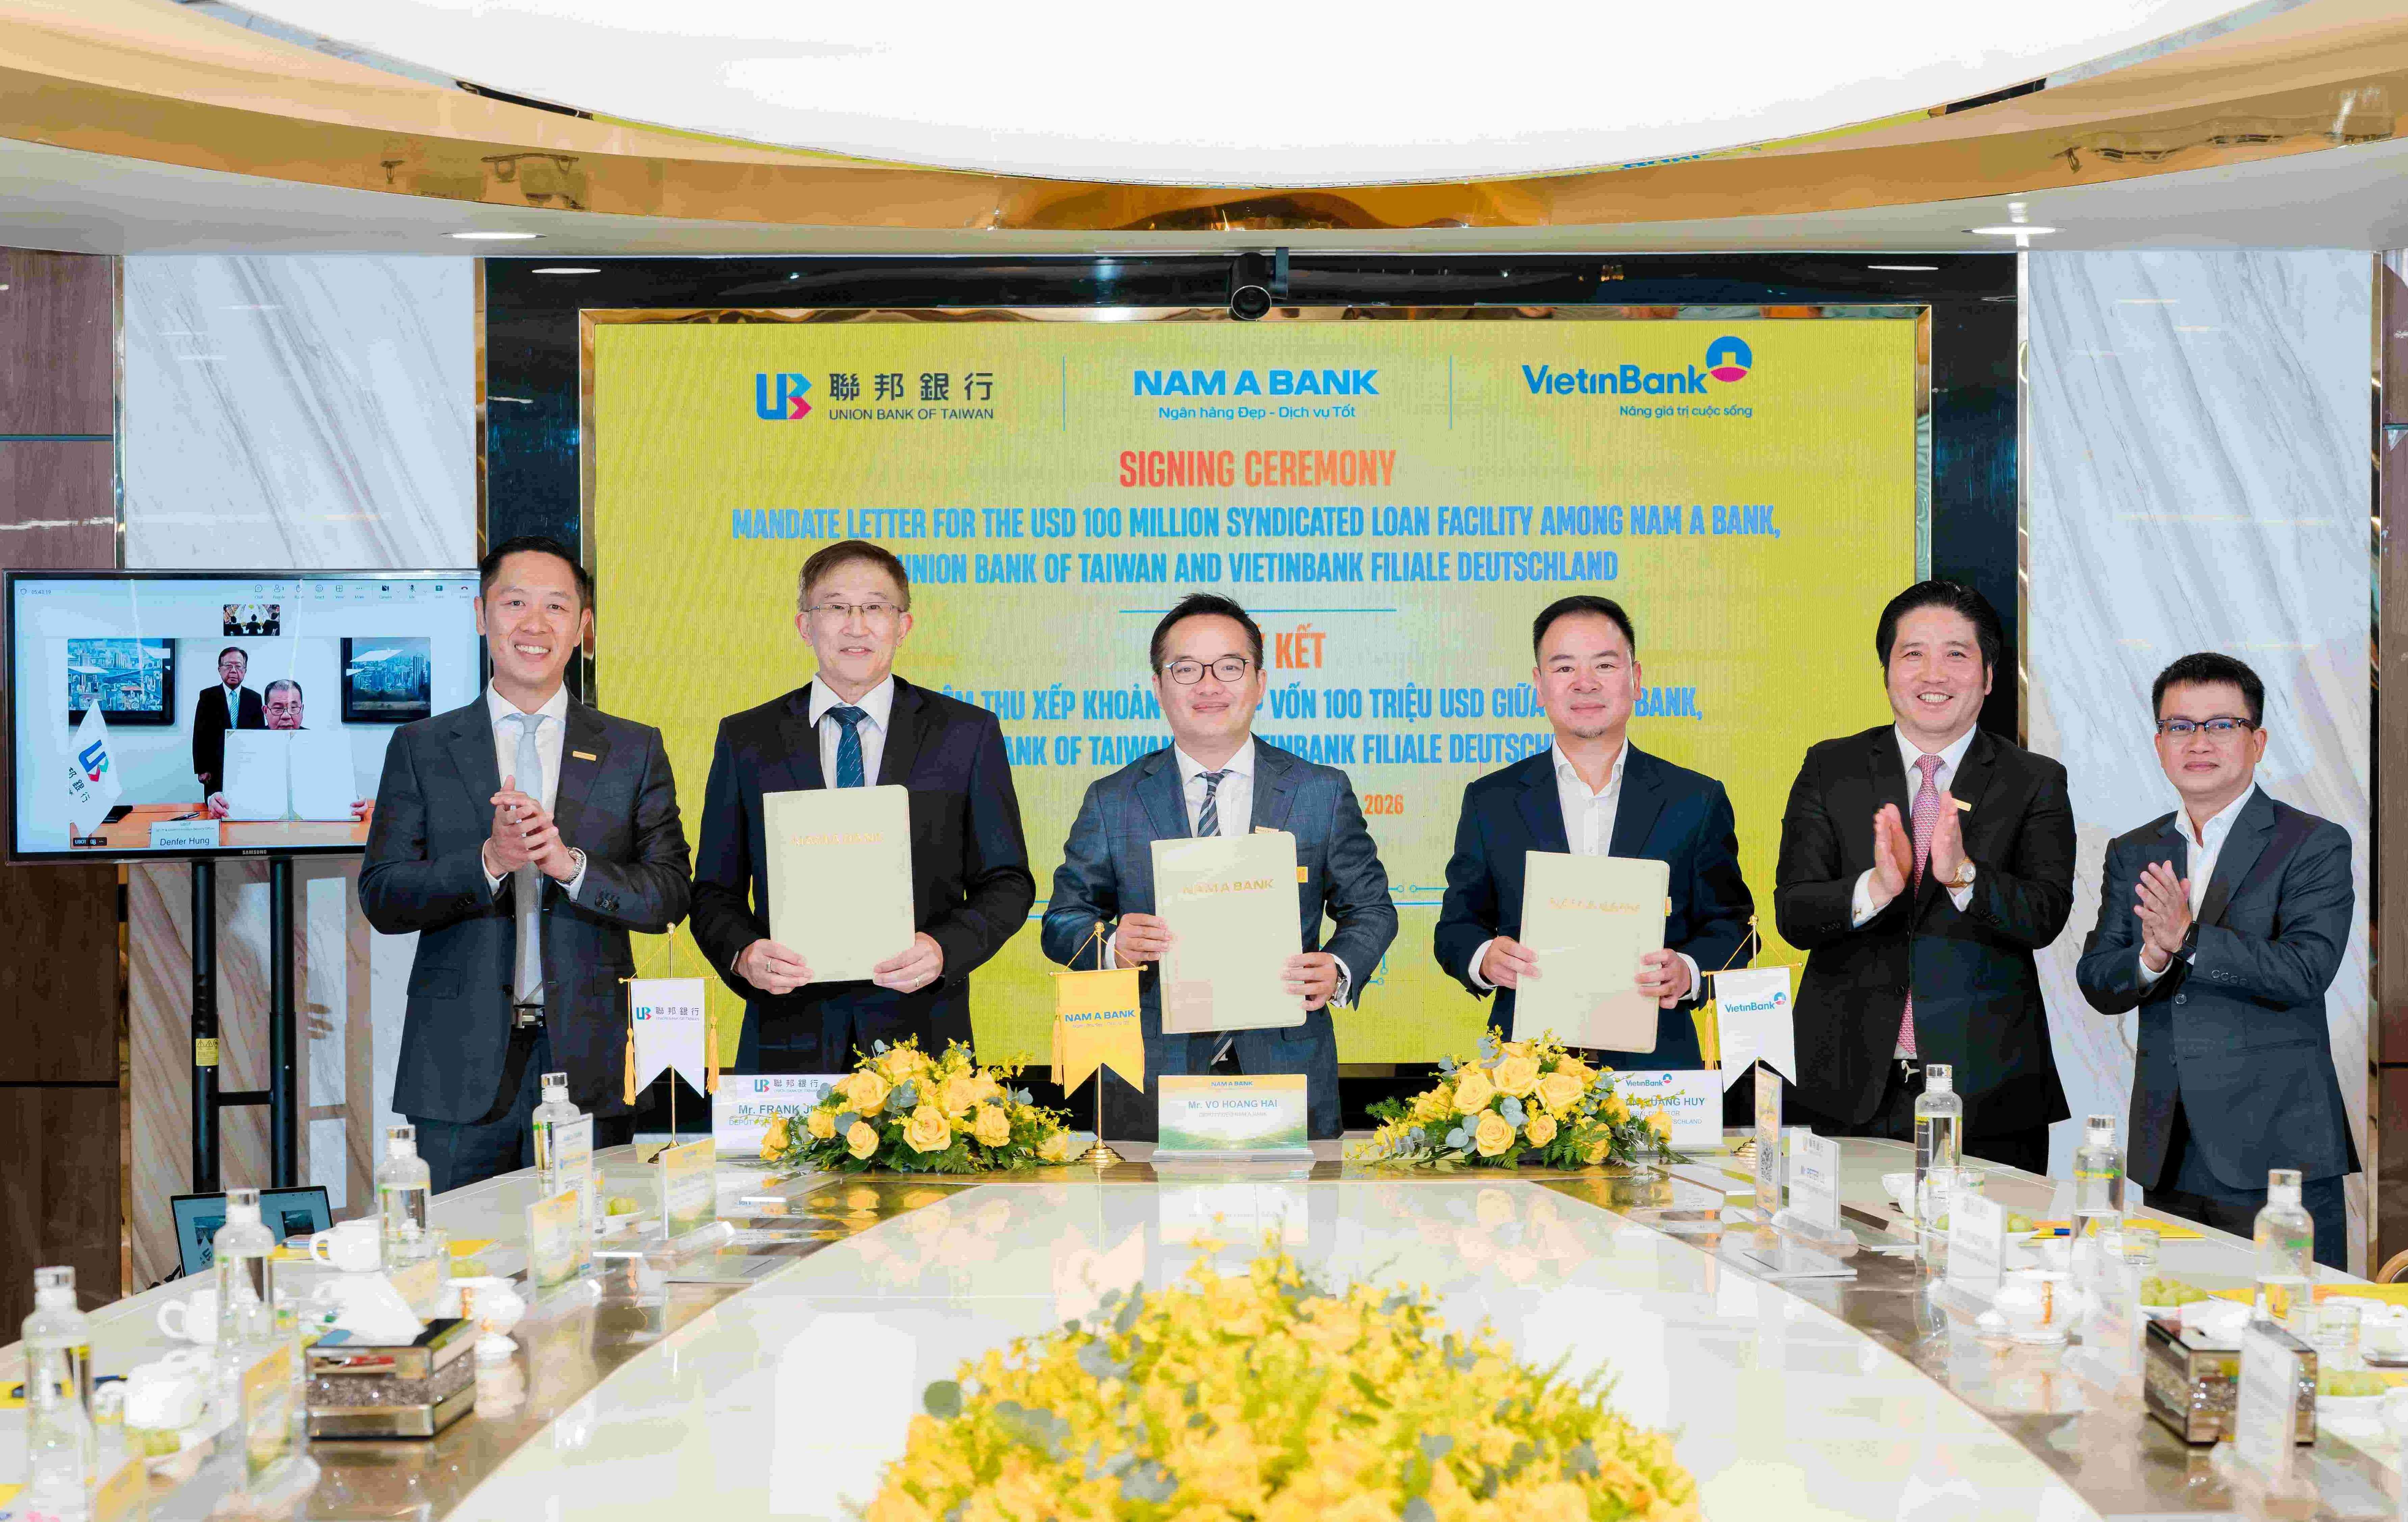
Ngày 15/10/2026, Ngân hàng TMCP Nam Á (Nam A Bank, HOSE: NAB) vừa chính thức ký kết Thư ủy nhiệm khoản vay hợp vốn quốc tế trị giá 100 triệu USD. Hoạt động này đánh dấu bước chuyển mình quan trọng từ mô hình huy động vốn song phương sang đa phương trên thị trường tài chính.
Huy động vốn trên địa bàn TP. Hồ Chí Minh tăng trưởng tích cực

Huy động vốn trên địa bàn TP. Hồ Chí Minh tăng trưởng tích cực

Đến cuối tháng 9/2026, tổng huy động vốn trên địa bàn TP. Hồ Chí Minh đạt 5.879,3 nghìn tỷ đồng tăng 11,72% so với cuối năm 2025.
Sáng 16/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng
Sáng 16/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng

Ngày 16/10, NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 10-30 đồng so với phiên trước.
Nam A Bank hợp tác JPMorgan Chase: Nâng tầm năng lực thanh toán quốc tế và tài trợ xuất nhập khẩu

Nam A Bank hợp tác JPMorgan Chase: Nâng tầm năng lực thanh toán quốc tế và tài trợ xuất nhập khẩu

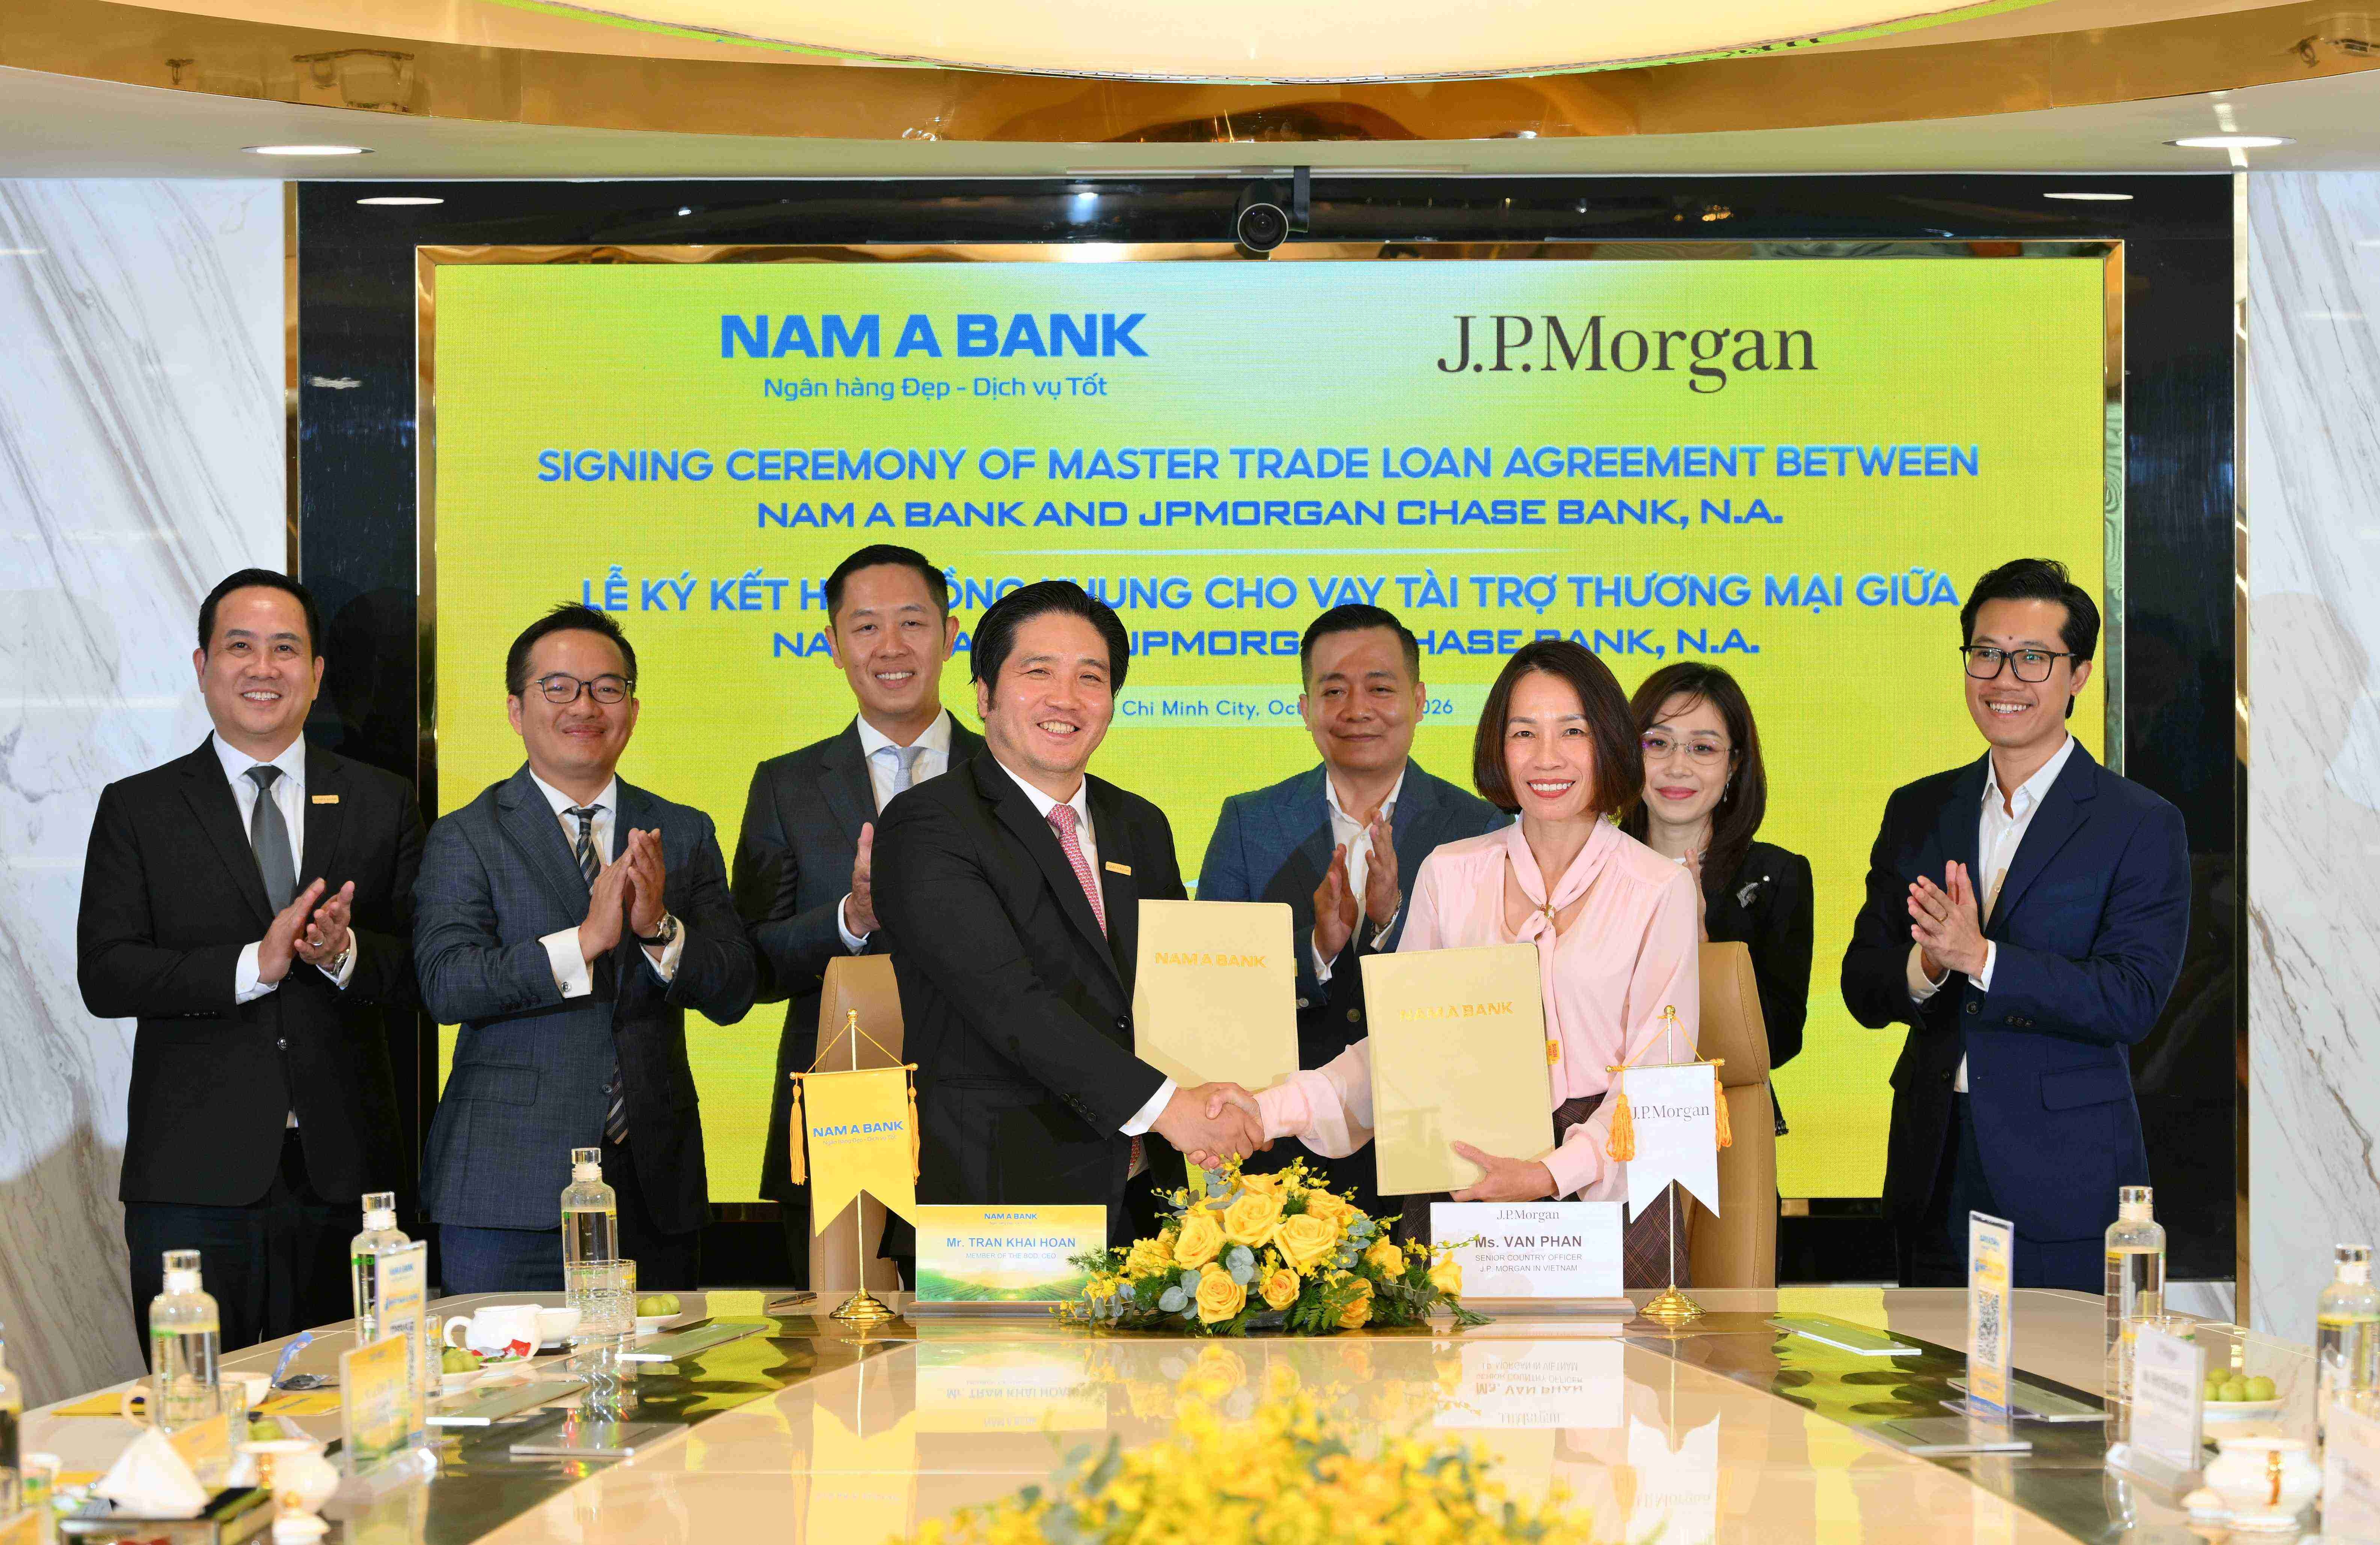
Ngày 15/10/2026, Ngân hàng TMCP Nam Á (Nam A Bank, HOSE: NAB) và JPMorgan Chase Bank, N.A. (JPMorgan Chase) – thành viên của tập đoàn tài chính có giá trị vốn hóa lớn nhất thế giới vừa tổ chức Lễ ký kết Hợp đồng khung cho vay tài trợ thương mại (Master Trade Loan Agreement). Sự kiện này đánh dấu bước tiến chiến lược trong quan hệ hợp tác quốc tế, khẳng định uy tín và năng lực quản trị của Nam A Bank.
[Infographic] Tỷ giá tính chéo để xác định trị giá tính thuế từ 15-21/10

[Infographic] Tỷ giá tính chéo để xác định trị giá tính thuế từ 15-21/10

Ngân hàng Nhà nước thông báo tỷ giá tính chéo của đồng Việt Nam so với một số ngoại tệ áp dụng tính thuế xuất khẩu và thuế nhập khẩu có hiệu lực từ ngày 15-21/10.
Sáng 15/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.642 đồng

Sáng 15/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.642 đồng

Ngày 15/10, NHNN niêm yết tỷ giá trung tâm ở mức 25.642 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 10-25 đồng so với phiên trước.
Lãi suất chưa thể ‘hạ nhiệt’: Doanh nghiệp cần chủ động bài toán vốn

Lãi suất chưa thể ‘hạ nhiệt’: Doanh nghiệp cần chủ động bài toán vốn

Nhu cầu vốn gia tăng cùng tốc độ tăng trưởng kinh tế, trong khi áp lực lạm phát và chi phí huy động tiếp tục hạn chế dư địa giảm lãi suất cho vay. Trao đổi về vấn đề này, TS. Châu Đình Linh, Trường Đại học Ngân hàng TP. Hồ Chí Minh cho rằng doanh nghiệp cần chủ động cân đối nguồn vốn, kiểm soát dòng tiền và xây dựng các kịch bản tài chính để ứng phó với biến động.
Sáng 14/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.646 đồng

Sáng 14/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.646 đồng

Ngày 14/10, NHNN niêm yết tỷ giá trung tâm ở mức 25.646 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 6-20 đồng so với phiên trước.
Cơ hội mở rộng tín dụng trên nền tảng quản trị rủi ro

Cơ hội mở rộng tín dụng trên nền tảng quản trị rủi ro

Nhu cầu vốn cho hạ tầng, chuyển đổi xanh, chuyển đổi số và sản xuất, kinh doanh đang mở ra cơ hội mở rộng tín dụng cho hệ thống ngân hàng. Các cơ chế chia sẻ và giảm thiểu rủi ro có thể giúp ngân hàng tiếp cận thêm khách hàng, nâng cao năng lực cung ứng vốn. Tuy nhiên, để phát huy hiệu quả, những công cụ này cần được thiết kế phù hợp, xác định rõ trách nhiệm của các bên và bảo đảm kỷ luật tín dụng.