ĐBQH Trần Hoàng Ngân: Nâng cao khả năng hấp thụ vốn không thể chỉ dựa vào giảm lãi suất

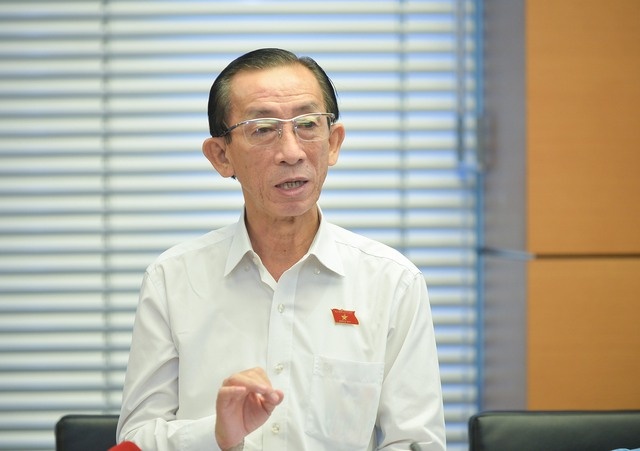 |
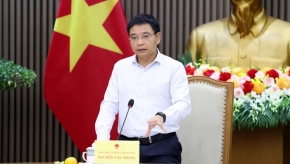
| Đại biểu Quốc hội Trần Hoàng Ngân (Ảnh QH) |
Phóng viên: Thưa ông, vừa qua, Ngân hàng Nhà nước đã có động thái quyết liệt nhằm kéo giảm mặt bằng lãi suất, trong đó các ngân hàng chấp nhận chia sẻ lợi nhuận, giảm lãi suất cho vay từ 1,5–2% để hỗ trợ doanh nghiệp và nền kinh tế. Ông đánh giá như thế nào về nỗ lực này của ngành Ngân hàng trong bối cảnh Việt Nam đang phấn đấu thực hiện mục tiêu tăng trưởng hai con số?
ĐBQH Trần Hoàng Ngân: Trước hết, phải khẳng định rằng kết quả phát triển kinh tế - xã hội trong 9 tháng đầu năm rất đáng ghi nhận. Tăng trưởng kinh tế đạt trên 9%, đặc biệt quý III tăng trên 10%. Điều này cho thấy mục tiêu tăng trưởng hai con số là có cơ sở thực tiễn.
Có nhiều nguyên nhân dẫn đến kết quả này. Trước hết, chúng ta đã kịp thời thể chế hóa các nghị quyết quan trọng của Bộ Chính trị, từng bước tháo gỡ những điểm nghẽn về thể chế, đồng thời tạo lập môi trường thể chế đồng bộ, ổn định, kiến tạo phát triển. Cùng với đó là nỗ lực của Chính phủ, Thủ tướng Chính phủ, các bộ, ngành và địa phương, thể hiện quyết tâm hành động và khát vọng vươn lên nhằm thực hiện mục tiêu tăng trưởng hai con số.
Trong những kết quả đó, ngành Ngân hàng có vai trò hết sức quan trọng. Hiện nay, khoảng hai phần ba nguồn vốn cung ứng cho nền kinh tế đến từ hệ thống ngân hàng thương mại. Trong khi đó, yếu tố vốn đóng góp trên 40% vào tăng trưởng kinh tế. Những con số này cho thấy vai trò rất lớn của hệ thống ngân hàng trong việc đáp ứng nhu cầu vốn cho đầu tư, sản xuất, kinh doanh và phát triển kinh tế - xã hội.
Tuy nhiên, thời gian vừa qua, thị trường tiền tệ cũng xuất hiện những khó khăn nhất định. Sự cạnh tranh lãi suất giữa các ngân hàng thương mại có thời điểm đẩy mặt bằng lãi suất lên cao. Trong khi lạm phát được kiểm soát ở mức 4,5%, lãi suất huy động đã có lúc lên trên 9-10%, tương ứng với lãi suất thực khoảng 5%. Mặt bằng lãi suất như vậy ảnh hưởng đến hoạt động sản xuất, kinh doanh của doanh nghiệp và cản trở quá trình tăng tốc phát triển kinh tế.
Trước tình hình đó, dưới sự chỉ đạo của Tổng Bí thư, Chủ tịch nước Tô Lâm, Thủ tướng Chính phủ và Thống đốc Ngân hàng Nhà nước đã triển khai những hành động quyết liệt nhằm kéo giảm lãi suất, nhưng vẫn bảo đảm mục tiêu ổn định giá cả, kiểm soát lạm phát, hỗ trợ tăng trưởng và giữ vững an toàn hệ thống ngân hàng.
Thống đốc Ngân hàng Nhà nước đã chỉ đạo các ngân hàng thương mại đồng hành cùng doanh nghiệp và nền kinh tế, chia sẻ lợi nhuận, cắt giảm chi phí, kịp thời giảm lãi suất huy động, đồng thời triển khai các gói tín dụng hỗ trợ thị trường và giảm lãi suất cho vay.
Tôi cho rằng đây là quyết định đúng đắn, có ý nghĩa rất quan trọng, đặc biệt trong bối cảnh chúng ta đang nỗ lực hoàn thành mục tiêu tăng trưởng từ 10% trong năm nay.
Điều đáng ghi nhận là ngành Ngân hàng không chỉ thực hiện nhiệm vụ cung ứng vốn mà còn chủ động chia sẻ khó khăn với doanh nghiệp, góp phần tạo điều kiện để hoạt động sản xuất, kinh doanh được duy trì và phát triển. Tuy nhiên, để những nỗ lực này phát huy hiệu quả lâu dài, chúng ta cần có sự phối hợp đồng bộ giữa các chính sách kinh tế vĩ mô, đồng thời giải quyết căn cơ bài toán cơ cấu nguồn vốn của nền kinh tế.
Phóng viên: Ngân hàng Nhà nước đang phải thực hiện đồng thời nhiều mục tiêu: hỗ trợ tăng trưởng, kiểm soát lạm phát, ổn định kinh tế vĩ mô và bảo đảm an toàn hệ thống. Trong bối cảnh đó, ông nhìn nhận như thế nào về những áp lực đối với điều hành chính sách tiền tệ và yêu cầu phát huy vai trò của chính sách tài khóa?
ĐBQH Trần Hoàng Ngân: Chúng ta cần thấy rằng việc điều hành chính sách tiền tệ của Ngân hàng Nhà nước rất phức tạp và khó khăn, bởi phải thực hiện đồng thời nhiều mục tiêu.
Ở các nền kinh tế lớn như Mỹ, Anh và châu Âu, các ngân hàng trung ương đặc biệt ưu tiên mục tiêu kiểm soát lạm phát, hướng tới đưa lạm phát về mức 2%. Ngay cả khi thị trường gặp khó khăn, họ vẫn ưu tiên kiểm soát lạm phát trước, sau đó mới giải quyết những mục tiêu khác như việc làm.
Trong khi đó, Ngân hàng Nhà nước phải điều hành chính sách tiền tệ theo định hướng đa mục tiêu. Chúng ta vừa phải hỗ trợ tăng trưởng kinh tế, vừa kiểm soát lạm phát, ổn định kinh tế vĩ mô, đồng thời bảo đảm an toàn hệ thống ngân hàng và chất lượng tín dụng. Đây còn là yêu cầu liên quan trực tiếp đến an toàn, an ninh tiền tệ quốc gia.
Chính vì vậy, áp lực đối với điều hành chính sách tiền tệ ở Việt Nam là rất lớn. Đặc biệt, trong bối cảnh hiện nay, chính sách tiền tệ đã tiến gần đến giới hạn dư địa điều hành, trong khi nhu cầu hỗ trợ tăng trưởng của nền kinh tế vẫn rất cao.
Để Ngân hàng Nhà nước có thêm điều kiện sử dụng các công cụ nghiệp vụ nhằm hỗ trợ thanh khoản, ổn định và kéo giảm mặt bằng lãi suất, cần có sự phối hợp chặt chẽ hơn với chính sách tài khóa.
Hiện nay, chúng ta vẫn còn nhiều dư địa để thực hiện chính sách tài khóa mở rộng. Nợ công ở mức khoảng 33-34% GDP, trong khi nguồn thu ngân sách ước tính tăng thêm trên 500.000 tỷ đồng. Đây là những điều kiện thuận lợi để triển khai các giải pháp hỗ trợ nền kinh tế.
Theo tôi, cần tiếp tục xem xét miễn, giảm các loại thuế, phí nhằm hỗ trợ doanh nghiệp, giảm chi phí sản xuất, kinh doanh và góp phần ổn định mặt bằng giá cả. Đặc biệt, phải quan tâm đến những mặt hàng, dịch vụ có tác động lớn đến giá cả thị trường như điện, nước, xăng dầu, cũng như các chi phí logistics liên quan trực tiếp đến hoạt động của doanh nghiệp.
Khi những chi phí này được giảm xuống, doanh nghiệp sẽ có thêm điều kiện duy trì và mở rộng sản xuất, kinh doanh. Đồng thời, việc giảm áp lực lên mặt bằng giá cả cũng tạo thuận lợi hơn cho điều hành chính sách tiền tệ.
Bên cạnh đó, Nhà nước cần bảo đảm tiến độ giải ngân vốn đầu tư công và thực hiện giải ngân chi thường xuyên theo hướng tiết kiệm, hiệu quả.
Tôi cho rằng trong điều kiện chính sách tiền tệ đã phải đảm nhiệm nhiều mục tiêu, việc phát huy hiệu quả dư địa chính sách tài khóa có ý nghĩa rất quan trọng. Sự phối hợp này không chỉ góp phần hỗ trợ tăng trưởng mà còn tạo điều kiện để Ngân hàng Nhà nước tiếp tục ổn định thị trường tiền tệ, kiểm soát lạm phát và bảo đảm an toàn hệ thống ngân hàng.
Phóng viên: Thưa ông, giảm lãi suất mới chỉ giải quyết một phần bài toán chi phí vốn. Để nguồn tín dụng thực sự đi vào sản xuất, kinh doanh, doanh nghiệp phải có khả năng hấp thụ vốn và thị trường phải có nhu cầu. Theo ông, cần triển khai những giải pháp gì đối với đầu tư, tiêu dùng và xuất khẩu để phát huy hiệu quả nguồn vốn ngân hàng?
ĐBQH Trần Hoàng Ngân: Muốn thúc đẩy tăng trưởng kinh tế, chúng ta phải quan tâm đồng bộ đến ba động lực quan trọng, thường được gọi là 'cỗ xe tam mã', bao gồm đầu tư, tiêu dùng và xuất khẩu.
Trước hết, đối với đầu tư, từ nay đến cuối năm, chúng ta có khả năng tiếp tục giải ngân khoảng 500.000 tỷ đồng vốn đầu tư công. Bên cạnh đó, vốn đầu tư trực tiếp nước ngoài có thể giải ngân thêm khoảng 10 tỷ USD. Nếu thực hiện được, đây sẽ là năm có kết quả giải ngân vốn đầu tư nước ngoài cao nhất trong nhiều năm qua.
Tuy nhiên, theo tôi, khu vực quan trọng nhất vẫn là khu vực dân doanh, doanh nghiệp nhỏ và vừa và kinh tế tư nhân. Đây là khu vực cần được quan tâm hỗ trợ bằng những cơ chế, chính sách đồng bộ, đặc biệt là chính sách tiếp cận các loại nguồn vốn.
Hiện nay, Quốc hội đang thảo luận và cần sớm thông qua Luật Phát triển doanh nghiệp nhỏ và vừa. Đồng thời, chúng ta phải khôi phục và hỗ trợ hoạt động của Quỹ bảo lãnh tín dụng cho doanh nghiệp nhỏ và vừa, qua đó tạo điều kiện để doanh nghiệp tiếp cận nguồn vốn thuận lợi hơn.
Khi hoạt động đầu tư được thúc đẩy, doanh nghiệp mở rộng sản xuất, kinh doanh sẽ tạo thêm việc làm và thu nhập cho người lao động. Thu nhập tăng lên sẽ thúc đẩy tiêu dùng, qua đó tiếp tục tạo động lực cho tăng trưởng kinh tế.
Đối với thị trường trong nước, bên cạnh việc hỗ trợ doanh nghiệp thông qua giảm lãi suất, chúng ta cần triển khai các chính sách khuyến mại, tổ chức những chương trình văn hóa, lễ hội, du lịch nhằm thu hút khách quốc tế và thúc đẩy du lịch nội địa. Đây là những hoạt động có khả năng kích thích nhu cầu tiêu dùng và đóng góp trực tiếp vào tăng trưởng.
Cùng với đó, cần tiếp tục thực hiện các chính sách miễn, giảm thuế, đặc biệt đối với hộ kinh doanh và doanh nghiệp nhỏ và vừa. Việc giảm thuế, phí không chỉ giúp giảm chi phí mà còn góp phần ổn định giá cả, khuyến khích tiêu dùng hàng hóa trong nước.
Đối với xuất khẩu, một thông tin chưa tích cực là trong 9 tháng đầu năm, chúng ta nhập siêu trên 19 tỷ USD, trong khi 10 năm trước đó liên tục xuất siêu. Tuy nhiên, tín hiệu đáng mừng là trong tháng 9 và nửa đầu tháng 10, tình hình đã đảo chiều, cán cân thương mại chuyển sang xuất siêu trở lại.
Điều này cho thấy triển vọng cải thiện cán cân thương mại trong thời gian tới, qua đó góp phần giảm áp lực lên thị trường ngoại tệ.
Để thúc đẩy xuất khẩu, chúng ta cần tận dụng tốt hơn lợi thế từ 18 hiệp định thương mại tự do mà Việt Nam đã tham gia, trong đó có các hiệp định thế hệ mới. Các cơ hội từ những hiệp định này cần được khai thác hiệu quả để mở rộng thị trường xuất khẩu.
Đồng thời, chính sách thu hút đầu tư nước ngoài phải gắn kết chặt chẽ hơn với hoạt động sản xuất trong nước, đặc biệt là phát triển công nghiệp hỗ trợ, nhằm nâng cao giá trị gia tăng được tạo ra tại Việt Nam.
Một lĩnh vực nữa cần đặc biệt quan tâm là nông nghiệp, nhất là nông nghiệp công nghệ cao. Chúng ta phải có những chính sách đủ lớn và đồng bộ để phát triển lĩnh vực này. Nông nghiệp không chỉ giữ vai trò quan trọng trong bảo đảm an ninh lương thực quốc gia mà còn là thế mạnh xuất khẩu của Việt Nam, góp phần duy trì xuất siêu.
Như vậy, muốn nâng cao khả năng hấp thụ vốn của nền kinh tế thì không thể chỉ dựa vào việc giảm lãi suất. Chúng ta phải đồng thời thúc đẩy đầu tư, hỗ trợ doanh nghiệp, tạo việc làm, tăng thu nhập, kích cầu tiêu dùng và mở rộng xuất khẩu. Khi những động lực này được phát huy, nhu cầu vốn cho sản xuất, kinh doanh sẽ được cải thiện, qua đó tạo điều kiện để các chính sách tín dụng của ngành Ngân hàng phát huy hiệu quả.
Phóng viên: Thưa ông, để thực hiện mục tiêu tăng trưởng hai con số nhưng vẫn bảo đảm ổn định kinh tế vĩ mô, an toàn hệ thống ngân hàng và thị trường tiền tệ, đâu là những yêu cầu quan trọng nhất đối với công tác phối hợp, tổ chức thực hiện chính sách trong thời gian tới?
ĐBQH Trần Hoàng Ngân: Thủ tướng Chính phủ đã chỉ đạo rất quyết liệt vấn đề này. Thời gian qua, Bộ Tài chính và Ngân hàng Nhà nước cũng đã có sự phối hợp nhịp nhàng giữa chính sách tài khóa và chính sách tiền tệ.
Trong bối cảnh hiện nay, khi chính sách tiền tệ đã tiến gần đến giới hạn dư địa điều hành, chúng ta cần phát huy hiệu quả hơn nữa dư địa chính sách tài khóa để hỗ trợ nền kinh tế.
Tuy nhiên, việc mở rộng chính sách tài khóa phải bảo đảm hiệu quả, tập trung vào những giải pháp thiết thực nhằm giảm chi phí cho doanh nghiệp, nhất là chi phí logistics, xăng dầu, điện và các chi phí liên quan trực tiếp đến hoạt động sản xuất, kinh doanh.
Đối với chính sách tiền tệ, cần tiếp tục điều hành linh hoạt theo định hướng đa mục tiêu, vừa hỗ trợ tăng trưởng, vừa ổn định kinh tế vĩ mô và bảo đảm an toàn hệ thống ngân hàng.
Đặc biệt, chúng ta phải đẩy mạnh tái cấu trúc nguồn vốn trên thị trường tài chính để tránh những cú sốc về lãi suất như đã từng xảy ra trong giai đoạn 2008-2009, khi sự cạnh tranh lãi suất giữa các ngân hàng diễn ra rất quyết liệt.
Thực tế vừa qua cho thấy, khi nguy cơ cạnh tranh lãi suất mới xuất hiện, Ngân hàng Nhà nước đã kịp thời có các biện pháp xử lý.
Trong thời gian tới, cần tiếp tục tăng cường công tác thanh tra, kiểm tra, bảo đảm các tổ chức tín dụng tuân thủ nghiêm chỉ đạo của Chính phủ, Thủ tướng Chính phủ và Ngân hàng Nhà nước.
Tôi tin rằng với những giải pháp điều hành đang được triển khai, thị trường tiền tệ sẽ tiếp tục ổn định, qua đó tạo điều kiện thuận lợi cho nền kinh tế phát triển trong thời gian tới.
Phóng viên: Trân trọng cảm ơn ông!
Tin liên quan


Tin khác

Đưa AI vào ngân hàng: Hiệu quả phải song hành với niềm tin
HDBank tiếp tục dành 5.000 tỷ đồng, giảm lãi suất 1,5%/năm cho khách hàng cá nhân và doanh nghiệp siêu nhỏ

Đánh giá tổng thể nhu cầu vốn tín dụng chính sách để triển khai hiệu quả

Ngành Ngân hàng phát động phong trào thi đua xây dựng phụ nữ thời đại mới
Ngân hàng tăng thu ngoài lãi, giảm dần phụ thuộc vào tín dụng

Ngành Ngân hàng rèn kỹ năng ứng phó sự cố, thúc đẩy ứng dụng AI

Bảo hiểm tiền gửi: Củng cố niềm tin từ quyền lợi thiết thực

Giảm lãi suất phải đi đôi với bảo đảm an toàn hệ thống ngân hàng

LPBank lãi 10.421 tỷ đồng lợi nhuận trước thuế sau 9 tháng đầu năm 2026