Đưa AI vào ngân hàng: Hiệu quả phải song hành với niềm tin

| Ngành Ngân hàng rèn kỹ năng ứng phó sự cố, thúc đẩy ứng dụng AI Ngân hàng tăng thu ngoài lãi, giảm dần phụ thuộc vào tín dụng Nâng cao năng lực quản trị rủi ro khí hậu trong hoạt động ngân hàng |
Chọn đúng bài toán để mở rộng ứng dụng
Chiều 21/10, trong khuôn khổ Hội thảo và Triển lãm cấp cao thường niên ngành Ngân hàng lần thứ 7 (Smart Banking 2026), Tọa đàm lãnh đạo ngân hàng với chủ đề “AI kiến tạo thế hệ ngân hàng mới: Cơ hội, ưu tiên và định hướng chiến lược” tập trung thảo luận cách đưa AI vào hoạt động thực tiễn, gắn đổi mới công nghệ với hiệu quả kinh doanh và an toàn hệ thống.
Phát biểu khai mạc, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam nhận định, ngành Ngân hàng đang chuyển từ số hóa quy trình, dịch vụ sang khai thác dữ liệu và ứng dụng AI để tái thiết kế mô hình vận hành, quản trị rủi ro, nâng cao trải nghiệm khách hàng. Theo ông, AI đang trở thành năng lực cốt lõi, gắn với quá trình ra quyết định, tổ chức công việc và tạo dựng giá trị chiến lược cho các tổ chức tín dụng.
Theo TS. Đào Minh Tú, thực tiễn tại một số ngân hàng thương mại cho thấy, các ứng dụng AI đã giúp tiết kiệm chi phí, tạo giá trị và làm lợi từ hàng chục đến hàng trăm tỷ đồng, tùy quy mô và mức độ triển khai. Những kết quả này cho thấy AI đang từng bước vượt ra khỏi phạm vi thử nghiệm công nghệ, đóng góp trực tiếp vào hiệu quả kinh doanh và quản trị ngân hàng.
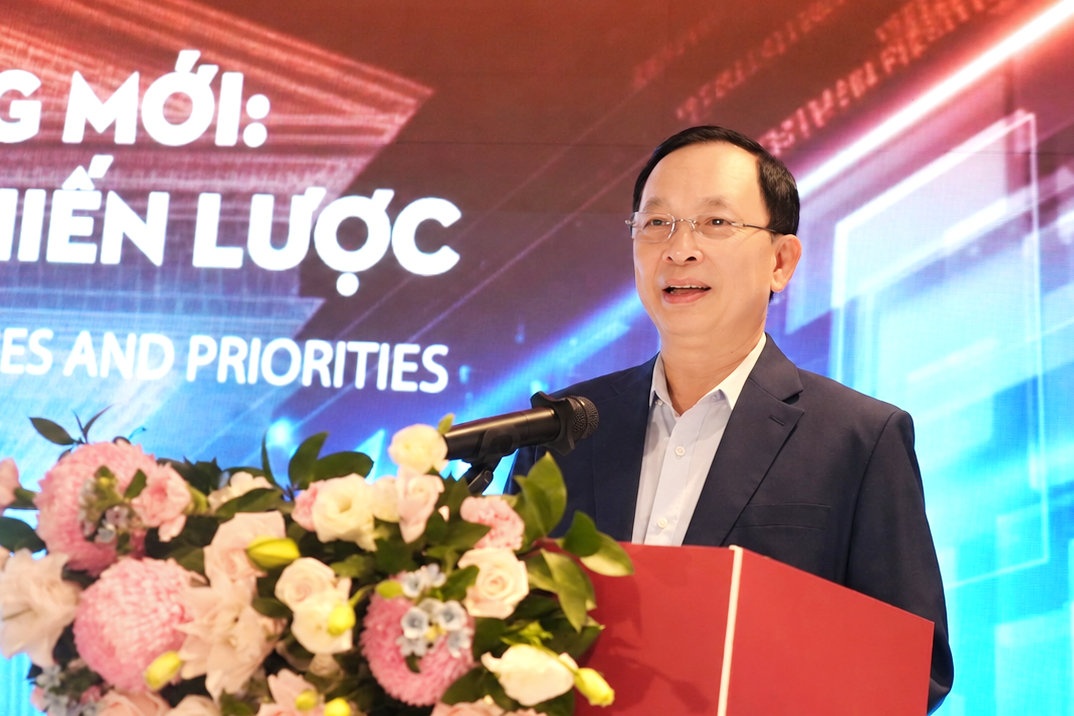 |
| TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam phát biểu tại Toạ đàm |
Sự phát triển của dịch vụ ngân hàng số cũng tạo thêm nền tảng cho quá trình này. Dữ liệu từ các giao dịch và tương tác trên môi trường số mở ra khả năng phân tích nhu cầu, cá nhân hóa dịch vụ và hỗ trợ khách hàng kịp thời hơn. Trong 8 tháng đầu năm 2026, thanh toán qua mã QR đạt hơn 311 triệu giao dịch, với tổng giá trị trên 274.000 tỷ đồng, theo thông tin được chia sẻ tại tọa đàm. Tuy nhiên, vấn đề đặt ra là làm thế nào chuyển từ những ứng dụng riêng lẻ sang triển khai trên quy mô toàn ngân hàng, tạo hiệu quả thực chất, đồng thời bảo đảm an toàn hoạt động và duy trì niềm tin của khách hàng.
Chia sẻ kinh nghiệm từ chuyến làm việc với Hiệp hội Ngân hàng Úc, các ngân hàng thương mại lớn và viện nghiên cứu tại nước này, TS. Đào Minh Tú cho biết, AI là lĩnh vực được các ngân hàng Úc đặc biệt quan tâm. Cùng với việc tìm kiếm giải pháp nâng cao hiệu quả quản trị, kinh doanh, các tổ chức tài chính chú trọng kiểm soát rủi ro phát sinh từ công nghệ.
Chuyển đổi số và AI cũng là nội dung trọng tâm trong chương trình nghị sự của Hội nghị Hiệp hội Ngân hàng các nước ASEAN, dự kiến tổ chức tại Philippines vào tháng 11 tới. Theo TS. Đào Minh Tú, trước sự xuất hiện liên tục của các giải pháp AI mới, ngân hàng cần xác định công nghệ phù hợp với nhu cầu, điều kiện triển khai và khuôn khổ pháp lý của Việt Nam. Việc lựa chọn phải xuất phát từ những bài toán cụ thể trong hoạt động, gắn với khả năng tích hợp vào hạ tầng hiện hữu và hiệu quả đầu tư.
Điều này đòi hỏi các ngân hàng xác định rõ lĩnh vực ưu tiên, tháo gỡ rào cản khi mở rộng ứng dụng và giải quyết đồng bộ các vấn đề về dữ liệu, công nghệ, con người, quản trị. Phương thức hợp tác với doanh nghiệp công nghệ cũng cần được cân nhắc để tối ưu chi phí và nguồn lực triển khai.
Ở góc độ cung cấp giải pháp, đại diện Marshotspot cho biết AI tạo sinh có thể hỗ trợ các tổ chức tài chính phân tích báo cáo kết quả kinh doanh, tin tức và tài liệu đầu tư, rút ngắn thời gian xử lý thông tin, trích xuất tín hiệu phục vụ phân tích. Các giải pháp được doanh nghiệp giới thiệu còn cho phép truy vấn bằng ngôn ngữ tự nhiên để xem xét danh mục đầu tư, phân tích các nhân tố tác động và mức độ phơi nhiễm rủi ro.
Trong vận hành, Marshotspot giới thiệu nền tảng tác nhân AI theo mô hình “nhân viên AI”, kết hợp tri thức nội bộ với khả năng thực hiện công việc theo các quy tắc được thiết lập. Nền tảng tích hợp phân quyền truy cập, nhật ký kiểm toán, kiểm soát nội dung và theo dõi chi phí sử dụng. Những ứng dụng này gợi mở khả năng đưa AI sâu hơn vào quy trình làm việc, đồng thời đặt ra yêu cầu thiết kế cơ chế kiểm soát tương ứng với phạm vi nhiệm vụ được giao.
Dữ liệu và niềm tin định hình ngân hàng thế hệ mới
Chia sẻ tại tọa đàm, ông Lê Anh Dũng, Phó Vụ trưởng Vụ Thanh toán (NHNN) cho rằng, ngân hàng năm 2030 sẽ được định hình bằng giá trị mang lại cho khách hàng: thấu hiểu nhu cầu, chủ động hỗ trợ và tạo dựng sự yên tâm, tin tưởng.
Theo ông Dũng, ngân hàng thế hệ mới được định hình bởi 5 trụ cột: chuyển từ AI tạo sinh (GenAI) sang AI tác nhân (Agentic AI); dữ liệu, định danh và tài chính mở; thanh toán và tài sản số thế hệ mới; vận hành tức thời, thông suốt, bền vững; quản trị AI có trách nhiệm.
Trong đó, AI tác nhân mở rộng khả năng ứng dụng công nghệ từ trả lời, phân tích sang thực hiện công việc trong phạm vi được ủy quyền. Khi mức độ tự động hóa tăng lên, ngân hàng cần thiết kế lại quy trình, phân định rõ quyền hạn của AI và những quyết định phải có sự phê duyệt của con người. Với dữ liệu và tài chính mở, ông Lê Anh Dũng nhấn mạnh, AI chỉ có thể phát huy hiệu quả trên nền tảng dữ liệu sạch, được quản trị và có sự đồng ý của khách hàng đối với việc sử dụng.
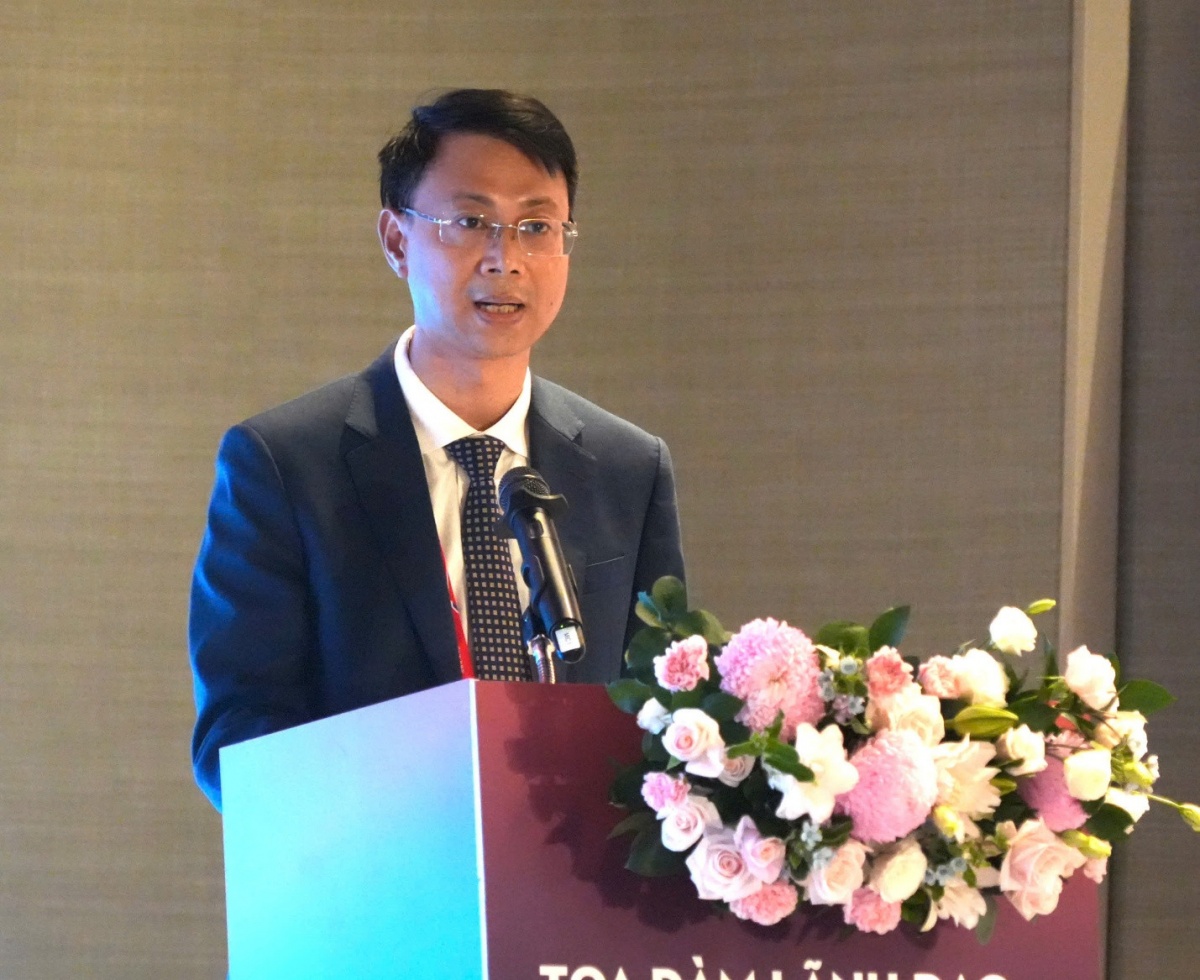 |
| Ông Lê Anh Dũng, Phó Vụ trưởng Vụ Thanh toán (NHNN) chia sẻ tại Toạ đàm |
Quá trình chuyển đổi số thời gian qua đã tạo những nền tảng quan trọng. Theo thông tin ông Dũng chia sẻ, tính đến ngày 16/10/2026, toàn ngành Ngân hàng đã có hơn 177 triệu hồ sơ khách hàng cá nhân và 3 triệu hồ sơ khách hàng tổ chức được đối chiếu thông tin sinh trắc học.
Từ ngày 1/4/2026 đến nay, Hệ thống Phòng ngừa gian lận trong hoạt động thanh toán (SIMO) đã phát cảnh báo tới khoảng 6 triệu lượt khách hàng. Trong đó, khoảng 2 triệu lượt khách hàng tạm dừng giao dịch sau khi nhận cảnh báo, với tổng giá trị giao dịch liên quan khoảng 7.600 tỷ đồng.
Những kết quả này cho thấy vai trò của dữ liệu, hạ tầng công nghệ và cơ chế phối hợp trong phòng, chống gian lận, bảo vệ khách hàng trên môi trường số. Đây cũng là những yếu tố cần được tiếp tục củng cố khi ngân hàng mở rộng ứng dụng AI.
Bên cạnh cơ hội, ông Lê Anh Dũng lưu ý những rủi ro phát sinh từ chính khả năng của AI. Công nghệ có thể giúp ngân hàng phát hiện giao dịch bất thường, ngăn chặn gian lận, nhưng cũng có thể bị lợi dụng để tạo giọng nói, khuôn mặt giả mạo và xây dựng các kịch bản lừa đảo tinh vi.
AI tác nhân hỗ trợ tự động hóa quy trình song cũng tiềm ẩn nguy cơ bị khai thác để đánh cắp thông tin hoặc khuếch đại sai sót. Một sự cố tại một ngân hàng có thể ảnh hưởng đến niềm tin đối với toàn hệ thống.
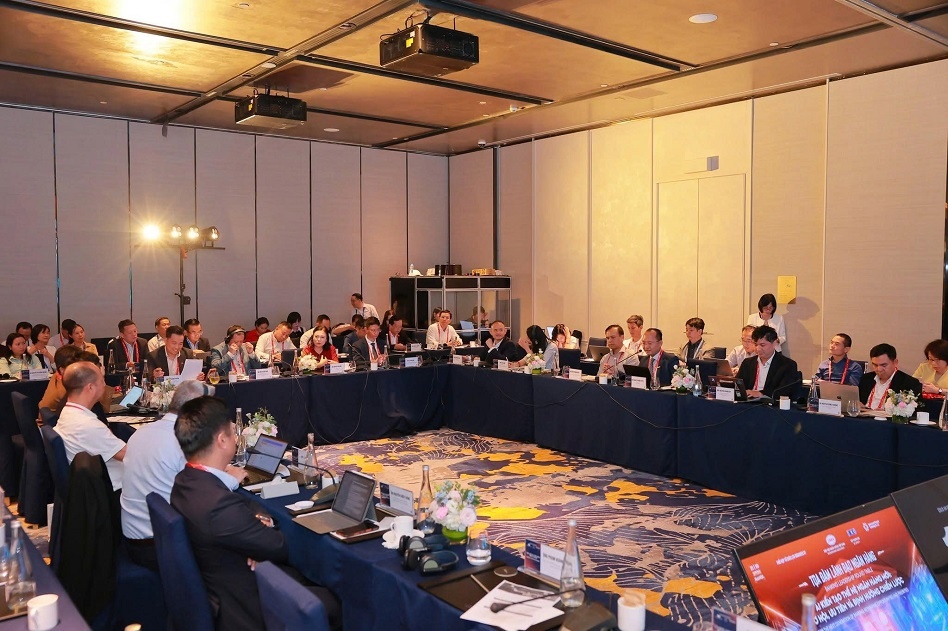 |
| Toàn cảnh Toạ đàm |
Về khuôn khổ quản lý, ông Dũng cho biết, NHNN đã ban hành Thông tư số 53/2026/TT-NHNN quy định về an toàn, quản lý rủi ro và điều kiện triển khai hệ thống trí tuệ nhân tạo trong ngành Ngân hàng, có hiệu lực từ ngày 15/11/2026. Theo ông, Thông tư nhấn mạnh nguyên tắc AI phải chịu sự giám sát của con người, không thay thế thẩm quyền và trách nhiệm pháp lý của các cá nhân, tổ chức có liên quan. Các yêu cầu an toàn phải được thực hiện trong suốt vòng đời hệ thống, đi cùng kiểm soát nguy cơ tấn công và quản lý rủi ro từ nhà cung cấp, đối tác công nghệ.
“Quản lý rủi ro không phải là rào cản đối với đổi mới sáng tạo mà là điều kiện để các ngân hàng triển khai công nghệ an toàn và có trách nhiệm”, ông Lê Anh Dũng nhấn mạnh.
Thời gian tới, NHNN sẽ tiếp tục thúc đẩy đổi mới có kiểm soát, phát triển nền tảng dùng chung, tăng cường chia sẻ thông tin cảnh báo gian lận và lấy quyền lợi người sử dụng dịch vụ làm trung tâm. Đối với các ngân hàng thương mại, ông Dũng gợi mở 5 ưu tiên: gắn đổi mới công nghệ với chiến lược dài hạn; đầu tư dữ liệu và hạ tầng; bảo đảm an toàn AI ngay từ khâu thiết kế; phát triển năng lực nhân sự; quản lý rủi ro xuyên suốt quá trình triển khai.
Theo các chia sẻ tại toạ đàm, hiệu quả ứng dụng AI cần được thể hiện bằng những kết quả cụ thể trong kinh doanh, quản trị và chất lượng dịch vụ. Cùng với đầu tư công nghệ, năng lực làm chủ dữ liệu, giám sát hệ thống và xác định rõ trách nhiệm của con người sẽ là nền tảng để ngân hàng mở rộng ứng dụng AI, củng cố niềm tin của khách hàng.
Tin liên quan

Tin khác

Nâng cao năng lực quản trị rủi ro khí hậu trong hoạt động ngân hàng

Ngành Ngân hàng rèn kỹ năng ứng phó sự cố, thúc đẩy ứng dụng AI

Ngân hàng không thiếu nguồn vốn cho tăng trưởng xanh
Giao dịch số dần bão hòa, ngân hàng làm gì để chạm đến cảm xúc khách hàng?

Thanh toán số tạo động lực mới cho tăng trưởng kinh tế
ACB được trao giải về ứng dụng công nghệ trong kinh doanh

Thanh toán số: Bảo vệ người dùng là điều kiện để phát triển bền vững

Phát triển thị trường các-bon, giảm áp lực lên tín dụng xanh

Ngân hàng - Fintech: Xây dựng tuyến 'cao tốc vốn' cho đổi mới sáng tạo

Tăng cảnh báo gian lận trong thanh toán số