Dịch vụ tài chính mở rộng theo hệ sinh thái bán lẻ

Một người mua thiết bị gia đình có thể tiếp cận khoản tín dụng ngay trong quá trình mua sắm, người kinh doanh có thể nhận thanh toán trên phần mềm bán hàng, người có thu nhập từ nước ngoài có thể đăng ký dịch vụ nhận tiền tại một cửa hàng bán lẻ. Những mô hình như vậy đang cho thấy cách phân phối dịch vụ tài chính thay đổi cùng với quá trình số hóa.
Ông Nguyễn Đức Lệnh, Phó giám đốc Ngân hàng Nhà nước (NHNN) Chi nhánh Khu vực 2, cho biết dư nợ cho vay phục vụ các nhu cầu mua sắm đồ dùng, trang thiết bị gia đình; phương tiện đi lại; học tập, chữa bệnh, du lịch, văn hóa, thể thao và các nhu cầu đời sống khác đạt 652,4 nghìn tỷ đồng, chiếm 40,5% tổng dư nợ tín dụng tiêu dùng và luôn có xu hướng tăng.
Riêng cho vay mua đồ dùng, trang thiết bị gia đình tăng 8,31%. Dư nợ cho vay tiêu dùng theo phương thức thấu chi trên tài khoản thanh toán tuy mới hơn 11 nghìn tỷ đồng, tương đương 0,7% tổng dư nợ tín dụng tiêu dùng, nhưng tăng 42,7% so với cùng kỳ.
Theo ông Lệnh, việc ứng dụng công nghệ ngân hàng hiện đại, mở rộng cho vay bằng phương tiện điện tử và linh hoạt kết hợp sử dụng dịch vụ chéo đã giúp khách hàng rút ngắn thời gian giao dịch, thẩm định và giải ngân. Đây là những yếu tố tiếp tục thúc đẩy tín dụng tiêu dùng và làm thay đổi phương thức cho vay theo xu hướng số hóa.
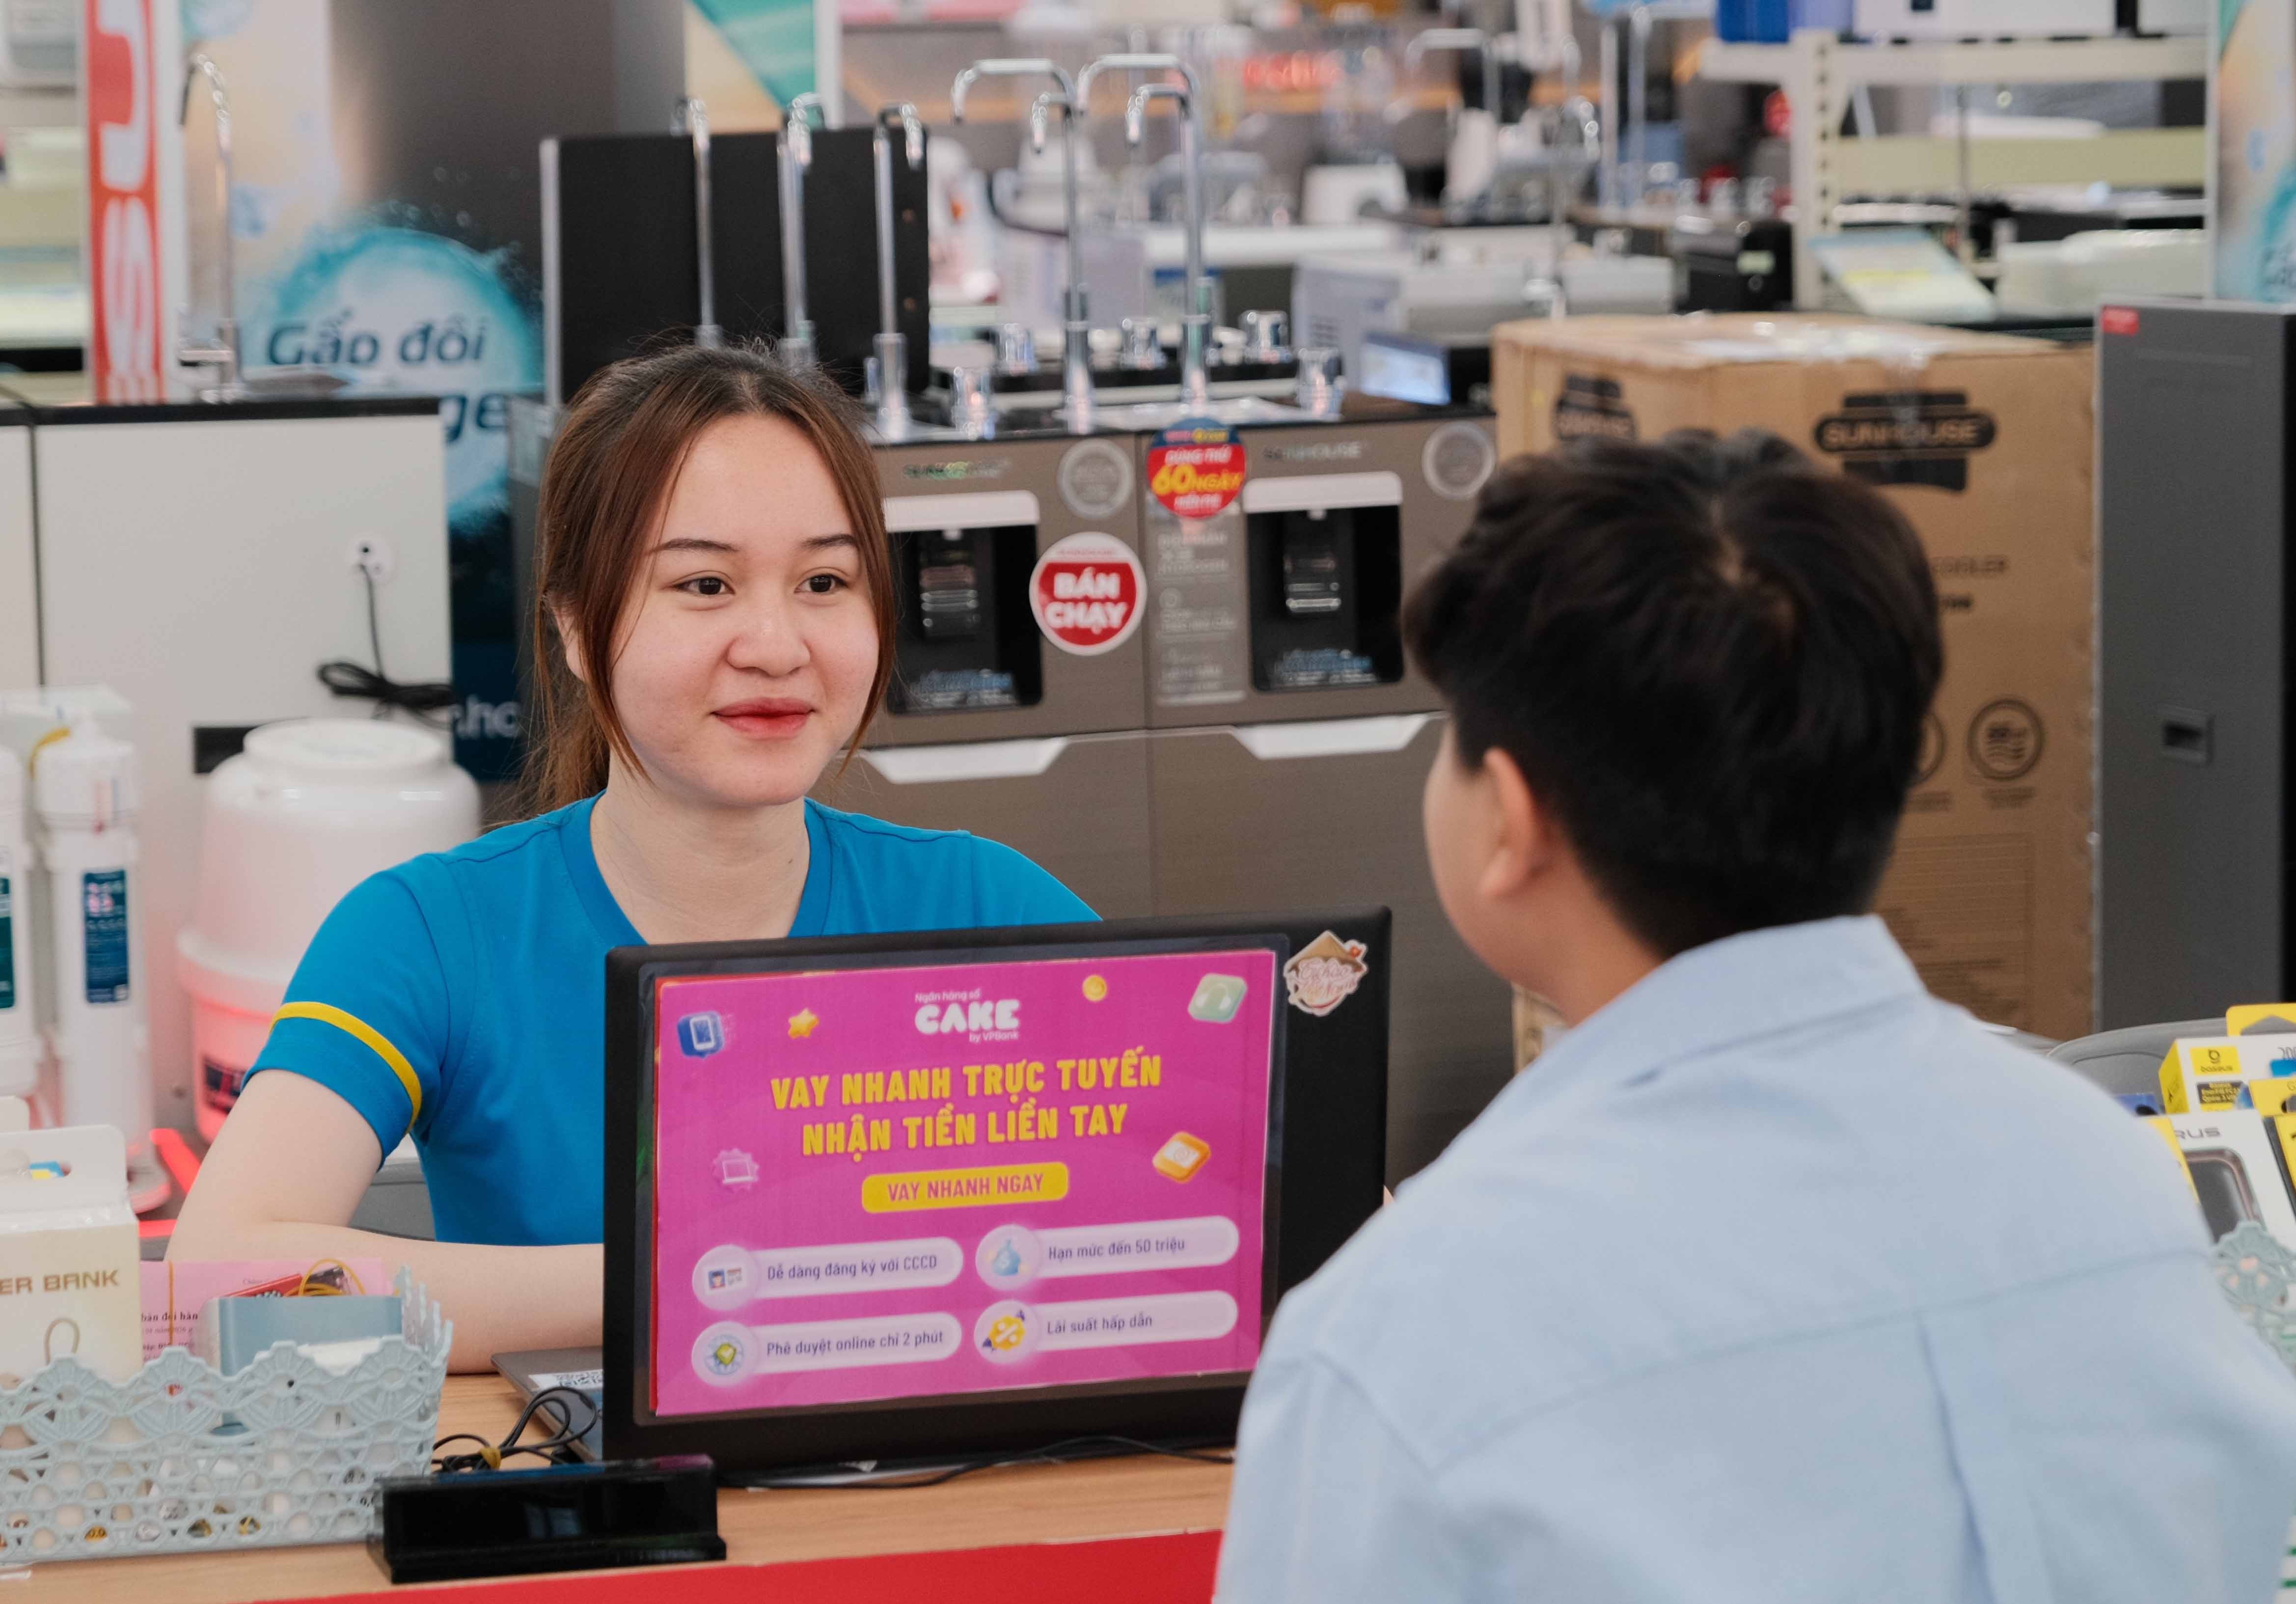 |
| Ngân hàng số cung ứng dịch vụ tài chính cho người tiêu dùng với các điểm bán lẻ |
Dịch vụ tài chính đi đến nơi nhu cầu phát sinh
Những người quan sát nhận thấy, nếu trước đây hợp tác giữa tổ chức tài chính với doanh nghiệp bán lẻ thường tập trung vào một sản phẩm như cho vay trả góp, những chuyển động gần đây cho thấy phạm vi hợp tác đang rộng hơn.
Một ví dụ là quan hệ giữa Ngân hàng số Cake by VPBank và hệ thống của Thế Giới Di Động. MWG PayLater được xây dựng như một dịch vụ trả sau mang thương hiệu của MWG, trong đó Cake cung cấp nguồn vốn tín dụng và nền tảng công nghệ tài chính để vận hành dịch vụ.
Từ tín dụng mua sắm, hai bên tiếp tục mở rộng sang các nhu cầu tài chính khác. Tháng 5/2026, Cake và Điện Máy Xanh triển khai dịch vụ nhận tiền quốc tế Cake GlobalX tại hệ thống cửa hàng Thế Giới Di Động và Điện Máy Xanh. Người dùng có thể đăng ký nhận tiền từ nước ngoài qua ứng dụng Cake và thực hiện rút tiền tại cửa hàng theo chính sách của ngân hàng số.
Đến tháng 9, hợp tác này được nâng lên thành hợp tác chiến lược giai đoạn 2027-2029. Hai bên chuyển từ hợp tác theo từng sản phẩm sang mở rộng cả quy mô và chiều sâu, với các dịch vụ hiện có gồm MWG PayLater, vay tiền mặt tại cửa hàng Điện Máy Xanh, vay trên ứng dụng Quà Tặng VIP và nhận tiền quốc tế tại cửa hàng.
Điểm đáng chú ý ở mô hình này không đơn thuần là ngân hàng số có thêm kênh phân phối. Dịch vụ tài chính đang được đặt ngay tại những điểm nhu cầu của khách hàng phát sinh: cần nguồn tiền khi mua sắm, cần một khoản vay cho nhu cầu khác hoặc cần nhận dòng tiền từ nước ngoài.
Điều này cũng phù hợp với sự thay đổi từ phía doanh nghiệp bán lẻ. Trong định hướng phát triển giai đoạn 2026-2030, Điện Máy Xanh xác định “Tài chính tiêu dùng và Dịch vụ tiện ích” là một trong những trụ cột tăng trưởng bên cạnh bán lẻ cốt lõi. Theo lãnh đạo doanh nghiệp này, mô hình bán lẻ đang chuyển từ tập trung vào giao dịch mua bán sang cung cấp thêm dịch vụ xoay quanh nhu cầu và vòng đời khách hàng.
Công ty tài chính mở rộng mạng lưới đối tác
Xu hướng tương tự có thể quan sát ở các công ty tài chính tiêu dùng. Home Credit Việt Nam tập trung cá nhân hóa giải pháp tài chính theo nhu cầu và khả năng chi trả của từng nhóm khách hàng, số hóa hành trình tài chính và thúc đẩy tín dụng có trách nhiệm.
Công ty này cho biết tiếp tục mở rộng quan hệ hợp tác với các tập đoàn bán lẻ, chuỗi điện máy, xe máy và các nền tảng thương mại điện tử.
Theo Home Credit, phát triển hệ sinh thái đối tác không chỉ giúp mở rộng độ phủ mà còn tạo điều kiện để khách hàng tiếp cận các lựa chọn tài chính trong những nhu cầu cụ thể như mua sắm, học tập và chăm sóc sức khỏe. Doanh nghiệp đồng thời chú trọng đánh giá khả năng chi trả, hỗ trợ quản lý khoản vay và nâng cao hiểu biết tài chính của khách hàng.
Một công ty tài chính khác là HD SAISON cũng đang phát triển dịch vụ thông qua mạng lưới bán lẻ. Công ty phối hợp với các hệ thống như Điện máy Chợ Lớn, CellphoneS triển khai các chương trình trả góp cho nhóm hàng điện máy, thiết bị gia đình, điện thoại, laptop..., đưa dịch vụ tín dụng đến ngay điểm mua sắm của khách hàng.
Các chương trình được HD SAISON thiết kế với kỳ hạn trả góp khác nhau và tăng cường ứng dụng công nghệ trong quy trình phục vụ. Với một số hợp đồng được phê duyệt, khách hàng đủ điều kiện còn được xem xét mở thẻ tín dụng theo quy định của chương trình, qua đó mở rộng từ khoản vay phục vụ một giao dịch mua sắm sang các nhu cầu chi tiêu khác.
Nhìn từ hai mô hình này, mở rộng hệ sinh thái không nhất thiết đồng nghĩa với việc một tổ chức tài chính phải tự mình cung cấp mọi dịch vụ. Việc kết nối năng lực tài chính với mạng lưới của các đối tác bán lẻ đang trở thành một cách để đưa tín dụng đến nhiều điểm tiếp cận hơn, ngay tại nơi nhu cầu tiêu dùng phát sinh.
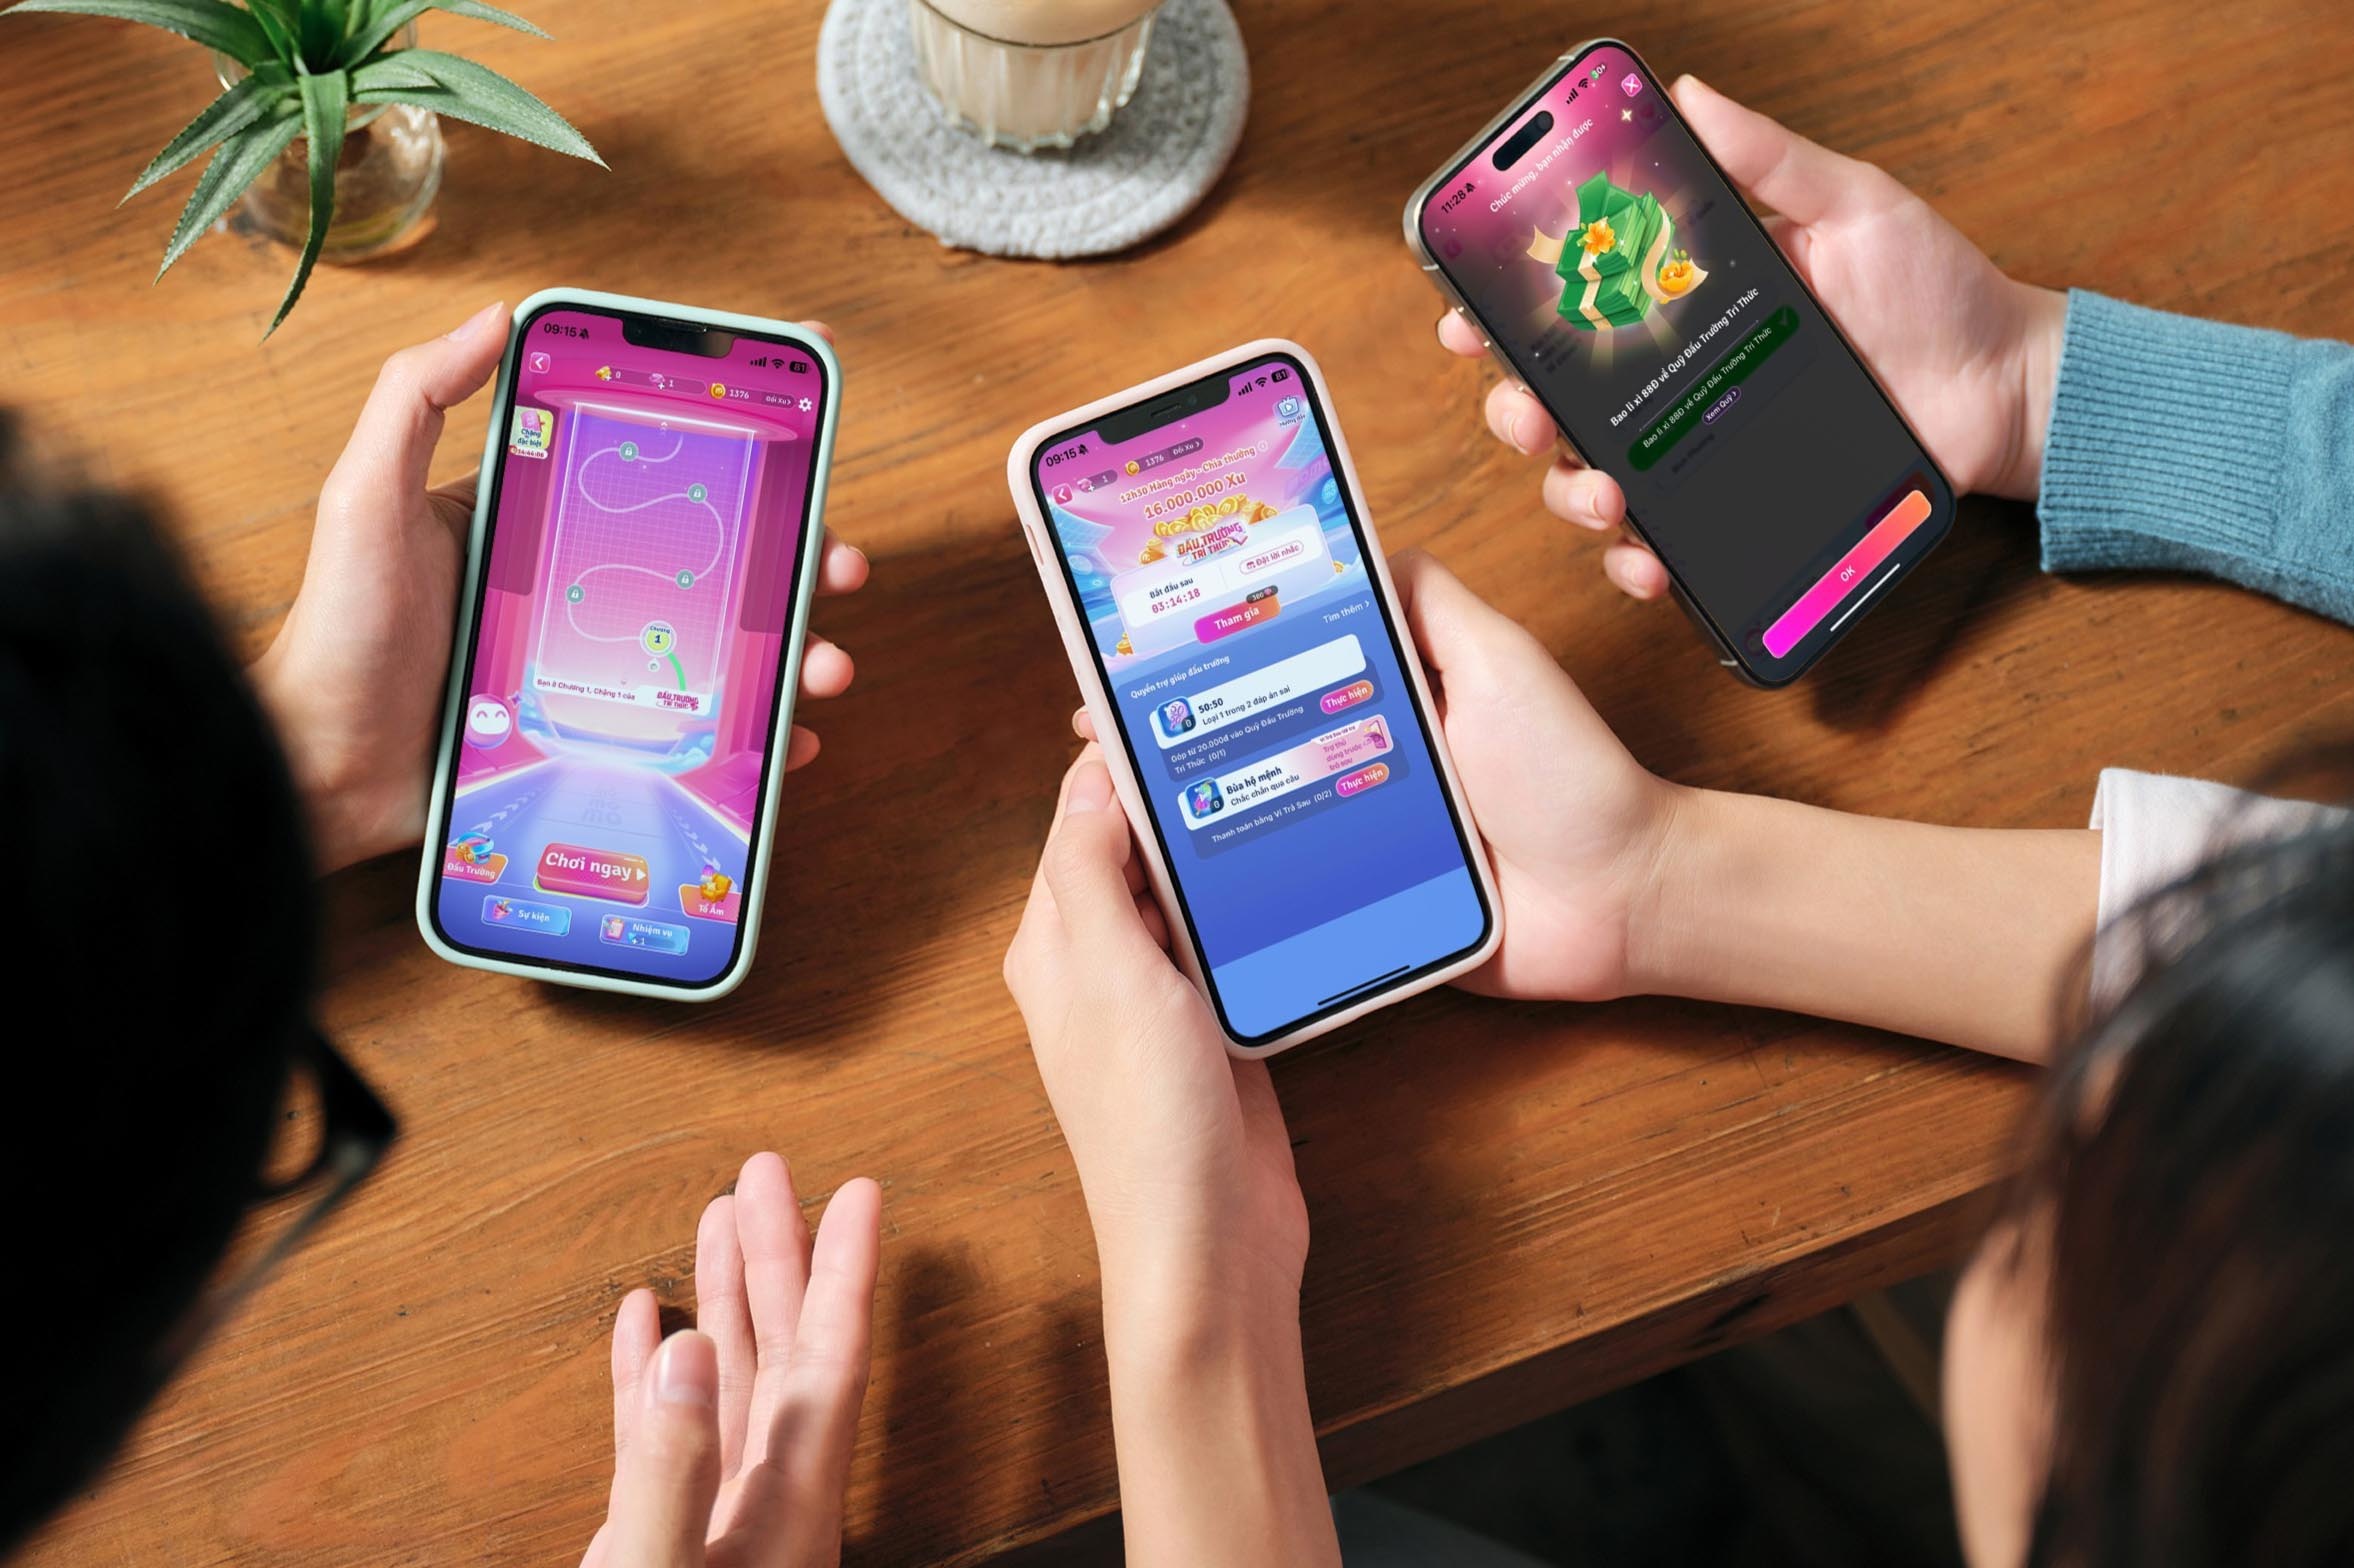 |
| Trung gian thanh toán kết nối ngân hàng với các hệ sinh thái bán lẻ hàng hóa dịch vụ |
Fintech trở thành lớp kết nối
Nếu ngân hàng số và công ty tài chính đưa tín dụng và dịch vụ ngân hàng vào các hệ sinh thái tiêu dùng, fintech lại cho thấy một hướng phát triển khác: đóng vai trò kết nối giữa người dùng, doanh nghiệp và tổ chức tài chính.
Theo MoMo, fintech không chỉ mở rộng khả năng tiếp cận dịch vụ tài chính cho người dân và doanh nghiệp mà còn tăng hiệu quả kết nối trong kinh tế số. MoMo cho biết sẽ tiếp tục đầu tư công nghệ và mở rộng hợp tác với các đối tác ở nhiều lĩnh vực.
Hệ sinh thái trên thị trường tài chính hiện nay có thể hình thành theo cả hai chiều: một tổ chức mở rộng các dịch vụ trên nền tảng của mình, đồng thời kết nối nền tảng đó với hệ sinh thái của các đối tác bên ngoài.
Sự thay đổi này không tách rời quá trình mở rộng hạ tầng thanh toán số. Theo NHNN Khu vực 2, số lượng POS trên địa bàn TP. Hồ Chí Minh đạt 185.970 máy, số điểm chấp nhận thanh toán thẻ đạt 108.438 điểm và số lượng thẻ, điểm chấp nhận thẻ tiếp tục tăng.
Những con số này cho thấy phạm vi sử dụng dịch vụ tài chính đang mở rộng ra ngoài không gian ngân hàng truyền thống. Thanh toán có thể được tích hợp vào giao thông, bán lẻ và nhiều hoạt động hàng ngày; tín dụng và các dịch vụ tài chính khác cũng có điều kiện đi theo các điểm kết nối đó.
Nghiên cứu Triển vọng Doanh nghiệp 2026 của Ngân hàng UOB cung cấp thêm một góc nhìn từ phía khách hàng doanh nghiệp. Khảo sát 226 doanh nghiệp vừa và lớn tại Việt Nam cho thấy mức độ ứng dụng công nghệ tăng lên cùng quá trình số hóa. Trong số những thách thức khi triển khai AI, 47% doanh nghiệp đề cập các vấn đề liên quan đến nhà cung cấp giải pháp AI và hệ sinh thái đối tác.
Điều này cho thấy trong môi trường số, khả năng kết nối với đối tác ngày càng trở thành một phần của năng lực triển khai công nghệ và cung cấp dịch vụ, chứ không chỉ là một kênh bán hàng bổ sung.
Từ những chuyển động trên thị trường, điểm chung giữa ngân hàng số, công ty tài chính và fintech không nằm ở việc tất cả cùng xây dựng một loại “siêu ứng dụng”. Sự thay đổi đáng chú ý hơn là cách các tổ chức này tìm cách hiện diện trong nhiều khâu của hành trình tài chính của khách hàng.
Ngân hàng số kết nối tài khoản, thanh toán, tín dụng và dòng tiền quốc tế với hệ sinh thái bán lẻ. Công ty tài chính đưa giải pháp tín dụng đến các chuỗi điện máy, xe máy và nền tảng thương mại điện tử, mở rộng điểm tiếp cận tín dụng cho khách hàng phổ thông. Fintech đóng vai trò kết nối thanh toán giữa người tiêu dùng, nhà bán hàng và các tổ chức tài chính, ngân hàng.
Ở chiều ngược lại, doanh nghiệp bán lẻ cũng không còn chỉ đóng vai trò là điểm bán hàng. Khi thanh toán, tín dụng và các tiện ích tài chính được tích hợp vào hệ sinh thái của nhà bán lẻ, mỗi điểm bán hoặc nền tảng số có thể đồng thời trở thành một điểm tiếp cận dịch vụ tài chính.
Sự phát triển của các phương thức cho vay điện tử và việc mở rộng hạ tầng thanh toán cho thấy nhu cầu và điều kiện cho tăng trưởng tín dụng tiêu dùng theo mô hình này đang hình thành rõ hơn.
Từ những hợp tác đang diễn ra, có thể thấy một thay đổi đáng chú ý: khách hàng không nhất thiết phải tìm đến một tổ chức tài chính trước khi phát sinh nhu cầu; dịch vụ tài chính đang được đưa đến gần nơi họ mua sắm, thanh toán, kinh doanh hoặc nhận tiền. Đây có thể là một trong những hướng phát triển đáng chú ý của thị trường tài chính số khi ngân hàng, công ty tài chính, fintech và doanh nghiệp bán lẻ ngày càng kết nối sâu hơn trong cùng một hệ sinh thái.
Tin liên quan


Tin khác

Vốn rẻ tiếp tục 'thẩm thấu' vào nền kinh tế

Lãi suất giảm, bài toán mua nhà vẫn chờ lời giải

Nhiều sáng kiến số thay đổi cách quản lý ngân hàng

ABBank triển khai gói tín dụng 1.000 tỷ đồng, giảm lãi suất 2%

Nâng cao năng lực lồng ghép bình đẳng giới trong xây dựng văn bản pháp luật ngành Ngân hàng

Dư địa giảm lãi suất còn đến đâu?

Gỡ điểm nghẽn vốn vay nhà ở xã hội từ địa phương
Mở rộng 'lá chắn' bảo vệ giao dịch tài chính số

Ngân hàng Nhà nước chủ động điều tiết nguồn vốn, tạo dư địa giảm lãi suất

GPBank giảm tới 2% lãi suất cho vay, tung gói 1.000 tỷ đồng hỗ trợ sản xuất kinh doanh