Đồng vốn nhân văn nơi vùng đất Tây Nam Tổ quốc (Kỳ 2)

| Đồng vốn nhân văn nơi vùng đất Tây Nam Tổ quốc (Kỳ 1) |
Kỳ 2: An cư, lạc nghiệp từ tín dụng chính sách
Những mô hình khởi nghiệp
Đa phần hộ nghèo, cận nghèo là do là do thiếu tư liệu sản xuất, thiếu việc làm. Thấu hiểu những khó khăn đó, nguồn vốn NHCSXH đã trao cơ hội, tiếp thêm niềm tin để những hộ này có điều kiện vươn lên trong cuộc sống. Ông Trần Văn Nguyên ở ấp Thái Tâm, xã Sơn Kiên, tỉnh An Giang là một trong những trường hợp như vậy.
Sau khi tìm hiểu về kỹ thuật nuôi chồn hương, nhận thấy mô hình này rất tiềm năng, ông Nguyên đã mạnh dạn vay 100 triệu đồng của NHCSXH để làm chuồng trại, mua 20 con giống về nuôi. Dự kiến sau Tết Nguyên đán, lứa chồn hương sẽ sinh sản, năm sau riêng tiền bán con giống ông đã thu về hàng trăm triệu đồng. Ông Nguyên cho biết, hiện nay đã có thức ăn công nghiệp cho chồn hương nên việc nuôi loài động vật này cũng không khó. Chồn hương ít bệnh, dễ ăn nên lớn rất nhanh. Chồn hương thịt trên thị trường hiện nay có giá 1,3 – 1,4 triệu đồng/kg, nếu mô hình này nuôi thành công với quy mô lớn thì thu nhập hàng năm cầm chắc bạc tỷ.
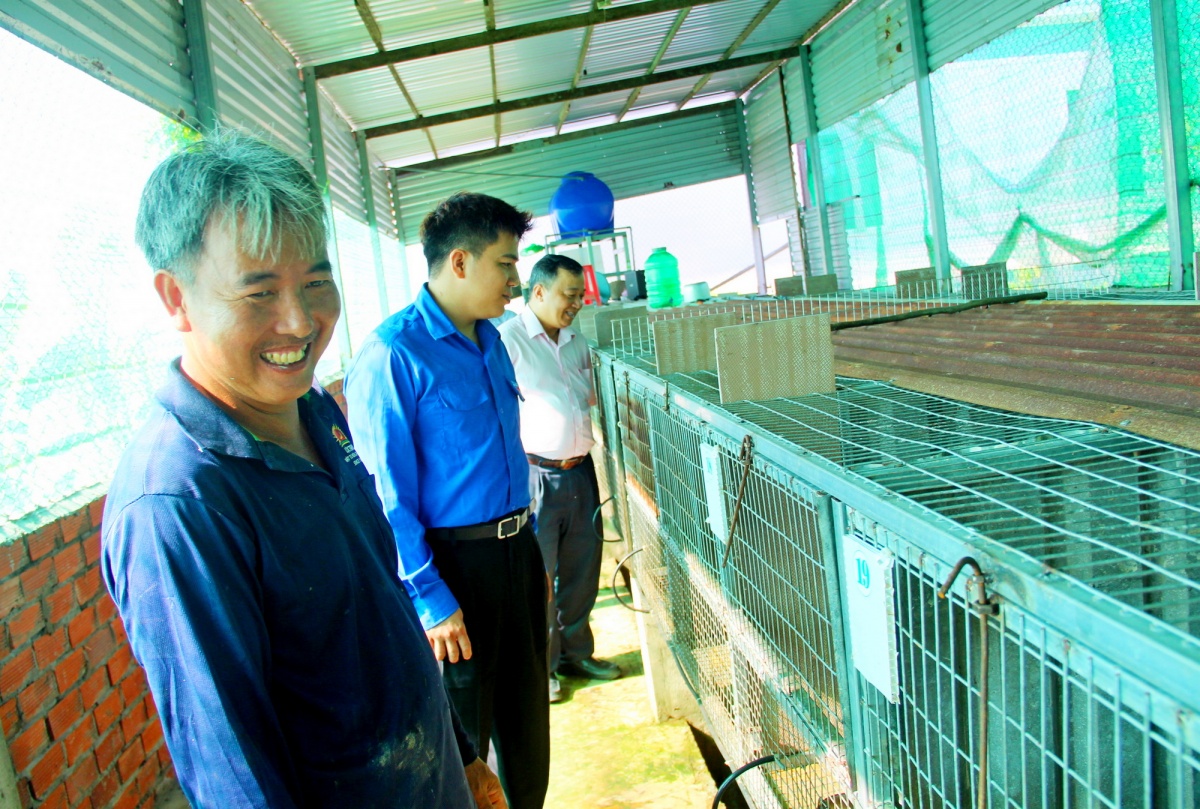 |
| Nhận thấy mô hình nuôi chồn hương tiềm năng, ông Trần Văn Nguyên đã mạnh dạn vay 100 triệu đồng của NHCSXH để làm chuồng trại, mua 20 con giống về nuôi. |
Thấy mô hình nuôi rắn trong bể xi măng mang lại hiệu quả kinh tế cao, năm 2025, ông Nguyễn Minh Trung ở khu phố An Bình 5, phường Rạch Giá, tỉnh An Giang đã vay vốn NHCSXH để đầu tư. Đến nay đàn rắn ri voi, ri cá của ông Trung đã nhân đàn lên hơn 200 con, trong đó có nhiều con đã sinh sản. Theo ông Trung, rắn ri voi, ri cá rất ít dịch bệnh, nguồn thức ăn cho rắn có sẵn trong tự nhiên. Với giá bán 200.000/con giống; 600.000 đồng/kg rắn thịt, mô hình này cho hiệu quả kinh tế cao và dễ nhân rộng.
Năm 2025, sau khi chấp hành xong án phạt tù, ông T.N.V (63 tuổi) cư ngụ tại ấp Sư Nam, xã Hòn Đất, tỉnh An Giang trở về quê với hai bàn tay trắng. Không có đất sản xuất, không có vốn liếng để làm ăn, cuộc sống gặp rất nhiều khó khăn trong buổi đầu tái hòa nhập cộng đồng. Bằng nguồn vốn cho vay với người chấp hành xong án phạt tù được 100 triệu đồng, ông đã đầu tư mua gần 2.000 cây tràm để cấm trên bãi bồi ven biển nuôi vẹm xanh và mua phương tiện vỏ máy để di chuyển ra bãi nuôi.
Ông T.N.V cho biết, mô hình nuôi vẹm xanh gần như không tốn chi phí, chỉ lấy công làm lời. Nhờ vậy mà vụ nuôi đầu tiên, ông đã thu được mức lãi ròng trên 40 triệu đồng. Trong vụ nuôi năm nay ông đã cắm trên 5.000 cây tràm, dự kiến tháng 12 tới sẽ thu hoạch, ước tính với giá bán khoảng 20.000 đồng/kg vẹm xanh như hiện nay, thu nhập vụ này không dưới 80 triệu đồng
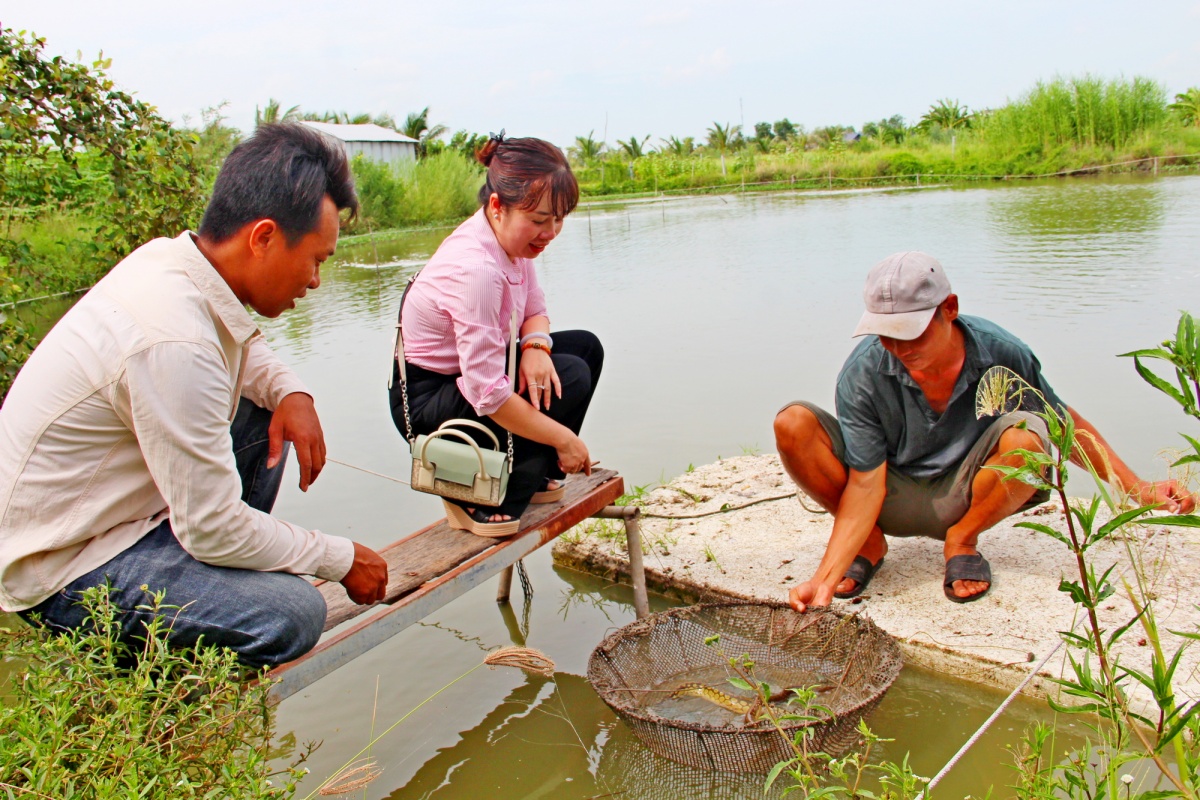 |
| Mô hình nuôi cá chạch lấu của ông Phạm Hoàng Đấu |
Năm 2024, Tổ tiết kiệm và vay vốn NHCSXH tỉnh Kiên Giang (nay là An Giang) đã thẩm định và xét duyệt cho ông Phạm Hoàng Đấu, cư ngụ tại khu phố Nguyễn Chánh, phường Vĩnh Thông, An Giang vay 50 triệu đồng từ nguồn tín dụng giải quyết việc làm. Bằng nguồn vốn này, ông đã đầu tư cải tạo ao, mua thức ăn, con giống thả nuôi 15.000 con cá chạch lấu.
Nhờ áp dụng đúng quy trình kỹ thuật, sau 18 tháng nuôi, ông đã thu hoạch được trên 4 tấn cá chạch thương phẩm. Với giá bán tại ao nuôi từ 200.000 – 220.000 đồng/kg, ngay vụ đầu tiên ông đã có doanh thu 800 triệu đồng, cùng lợi nhuận trên 300 triệu đồng. Từ kết quả đạt được ban đầu này, mỗi năm sau ông đều thả nuôi nhiều hơn năm trước, lợi nhuận của việc nuôi cá đến nay mỗi vụ đã đạt gần 1 tỷ đồng
Hiện thực hóa những ngôi nhà mơ ước
Bà Bùi Thị Oanh Em - người có thu nhập thấp vừa mua được nhà ở xã hội khang trang tại Khu đô thị Tây Bắc, phường Rạch Giá cho biết, quê bà ở xã Mỹ Lâm, Hòn Đất. Cách nay khoảng 10 năm, gia đình bà đã di chuyển lên Rạch Giá làm ăn sinh sống. Trong suốt khoảng thời gian qua vì không đủ khả năng mua nhà nên bà phải ở nhờ nhà của người em.
Năm 2024, biết được Nhà nước có dự án nhà ở xã hội dành cho người có thu nhập thấp, bà đã đăng ký và được xét mua một căn nhà một trệt, một lầu với diện tích hơn 67 m2. Khi làm xong thủ tục mua nhà, bà được NHCSXH cho vay hơn 1 tỷ đồng với thời hạn vay lên đến 20 năm. Nhờ vay được số tiền lớn với lãi suất thấp, thời hạn vay dài hạn nên số tiền trả lãi và gốc hàng tháng phù hợp với khả năng chi trả của gia đình.
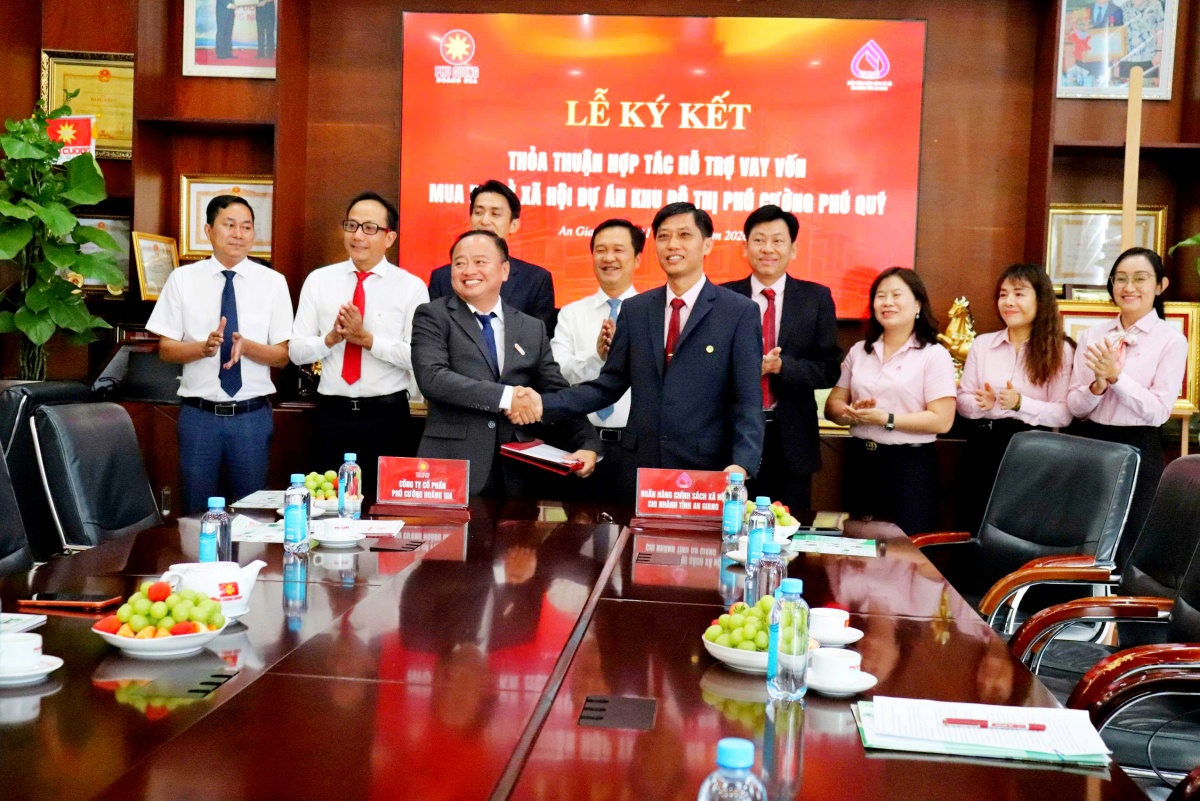 |
| NHCSXH chi nhánh tỉnh An Giang đã xét giải ngân cho gần 600 hộ vay mua nhà ở xã hội. Ngoài ra, chi nhánh cũng đã xét duyệt cho hơn 300 khách hàng với hơn 110 tỷ đồng để sửa chữa và xây mới nhà. |
“Nếu không có chương trình nhà ở xã hội dành cho người thu có nhập thấp và NHCSXH cho vay vốn thì chắc cả đời này tôi cũng không mua được căn nhà khang trang, mặt tiền đường lớn như thế này”, bà Oanh Em chia sẻ.
Ông Huỳnh Văn Răng, cư ngụ tại phường Rạch Giá tỉnh An Giang cho biết, từ năm 1986, ông đã rời quê huyện An Biên lên phường Rạch Giá làm việc, sinh sống. Số tiền tích cóp được trong 40 năm làm việc chỉ đủ mua một nền nhà nhưng không còn tiền để xây nhà nên phải ở nhờ nhà bố, mẹ vợ trong suốt thời gian qua.
Năm 2024, ông được chi nhánh NHCSXH tỉnh Kiên Giang xét cho vay 450 triệu đồng với thời hạn vay lên đến 15 năm, lãi suất vay chỉ 6,6%/năm, ông đã xây dựng được căn nhà khang trang, diện tích lên đến 110m2 . “Người ta thường nói, an cư mới lạc nghiệp, nếu không có nguồn tín dụng lãi suất thấp từ NHCSXH thì ước mơ xây được căn nhà cho riêng mình mà tôi ấp ủ hơn 30 năm qua khó có thể trở thành hiện thực”, ông Răng bộc bạch.
Thực hiện chủ trương của Chính phủ về xây dựng 1 triệu căn hộ cho người có thu nhập thấp, hiện trên địa bàn tỉnh An Giang có hơn 1.000 căn nhà ở xã hội đủ điều kiện giao dịch. Qua xét duyệt đối tượng đủ điều kiện mua nhà ở xã hội của Sở Xây dựng, NHCSXH chi nhánh tỉnh An Giang đã xét giải ngân cho gần 600 hộ vay mua nhà ở xã hội. Ngoài ra, chi nhánh cũng đã xét duyệt cho hơn 300 khách hàng với hơn 110 tỷ đồng để sửa chữa và xây mới nhà.
Theo ông Nguyễn Quốc Thịnh, Phó Giám đốc NHCSXH chi nhánh tỉnh An Giang, Đối tượng vay vốn NHCSXH mua nhà, sửa chữa nhà ở luôn được hỗ trợ tiếp cận nguồn vốn trong thời gian nhanh nhất, lãi suất vay thấp nhất, thời hạn vay dài nhất. Nhờ vậy mà hàng trăm hộ có thu nhập thấp có cơ hội sở hữu nhà ở, định cư lâu dài.
Thực hiện mục tiêu giảm nghèo bền vững
Những năm qua, quy mô nguồn vốn và dư nợ NHCSXH tỉnh An Giang luôn tăng trưởng. Năm 2025, chi nhánh đạt doanh số cho vay hơn 4.207 tỷ đồng, với 79.458 lượt hộ nghèo và các đối tượng chính sách khác được vay vốn. Đến ngày 30/9/2026, doanh số cho vay tiếp tục đạt hơn 3.784tỷ đồng, với 66.530 lượt hộ được tiếp cận nguồn vốn ưu đãi. Tổng dư nợ đạt hơn 15.100 tỷ đồng, với 304.374 khách hàng còn dư nợ.
Đặc biệt, nguồn vốn ngân sách địa phương ủy thác qua chi nhánh tăng mạnh, từ hơn 1.309 tỷ đồng cuối năm 2025 lên gần 2.266 tỷ đồng vào ngày 30/9/2026, tăng gần 1.000 tỷ đồng. Nguồn vốn này chiếm gần 15% tổng nguồn vốn, góp phần tăng tính chủ động của địa phương trong thực hiện các chương trình tín dụng ưu đãi. Song song đó, NHCSXH chi nhánh tỉnh An Giang tiếp tục huy động tiền gửi từ tổ chức, cá nhân và tiền gửi của tổ viên Tổ tiết kiệm và vay vốn, qua đó đa dạng hóa nguồn vốn, nâng cao khả năng đáp ứng nhu cầu vay vốn trên địa bàn. Tạo thêm nguồn lực hỗ trợ người dân phát triển sản xuất, kinh doanh, cải thiện đời sống và tiếp cận các dịch vụ xã hội thiết yếu.
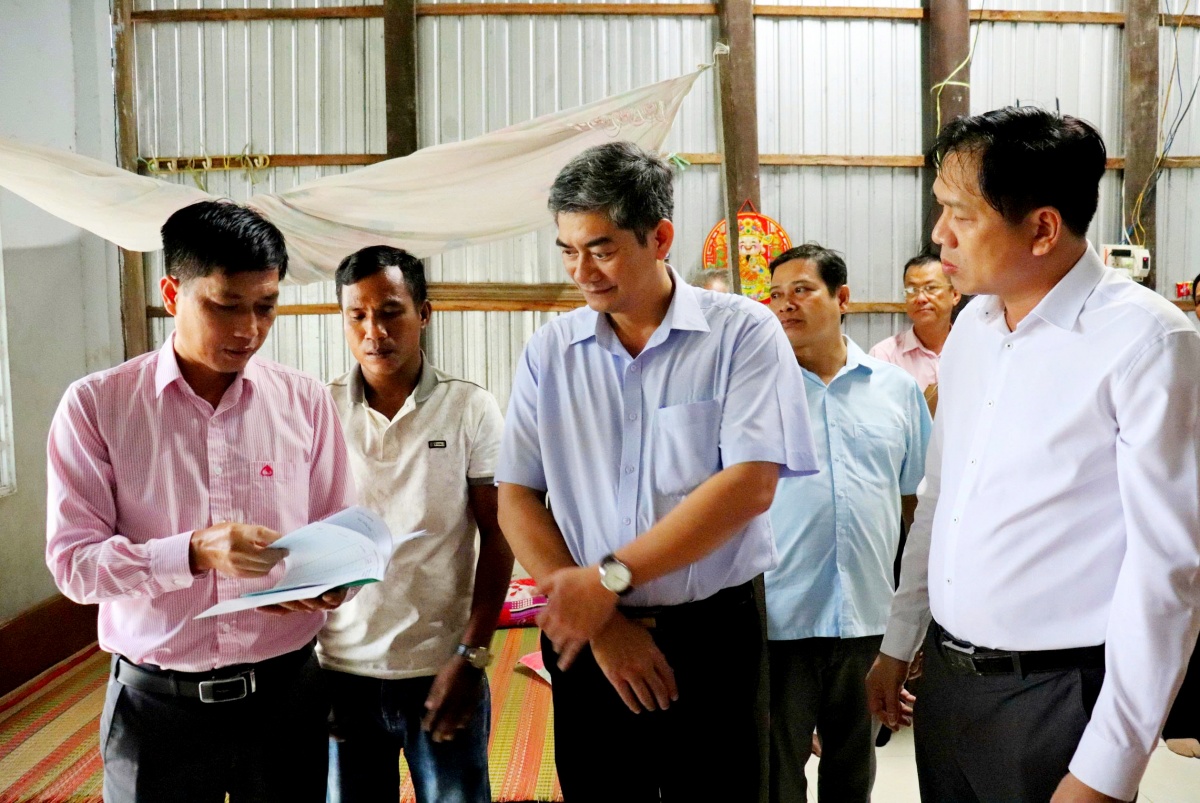 |
| Ông Đoàn Công Thiệt (bên trái) và đoàn công tác Bộ Dân tộc và Tôn giáo, đến thăm các gia đình vay vốn NHCSXH tại tỉnh An Giang |
Những con số này cho thấy tín dụng chính sách tiếp tục là một công cụ quan trọng để thực hiện mục tiêu giảm nghèo bền vững, giải quyết việc làm, phát triển nguồn nhân lực và nâng cao chất lượng cuộc sống của người dân. Đặc biệt, trong bối cảnh sáp nhập đơn vị hành chính, thực hiện mô hình chính quyền địa phương hai cấp, NHCSXH chi nhánh tỉnh An Giang đã nhanh chóng triển khai phương án sắp xếp, kiện toàn mạng lưới giao dịch phù hợp với địa bàn, điều kiện đi lại của người dân để đồng vốn được giải ngân thông suốt.
Ông Đoàn Công Thiệt, Giám đốc NHCSXH chi nhánh tỉnh An Giang cho biết: Để thực hiện đạt mục tiêu, kế hoạch đề ra trong giai đoạn 2026 – 2030, NHCSXH chi nhánh tỉnh An Giang đề ra 5 nhiệm vụ trọng tâm, đó là: Tiếp tục nâng cao vai trò tham mưu, tăng cường sự lãnh đạo của cấp ủy, chính quyền đối với tín dụng chính sách xã hội; ưu tiên huy động nguồn lực, tăng trưởng tín dụng gắn với nhu cầu thực tế và định hướng phát triển của địa phương; đẩy mạnh chuyển đổi số toàn diện, nâng cao chất lượng phục vụ khách hàng và tiếp tục sắp xếp, kiện toàn mạng lưới giao dịch và nâng cao hiệu quả hoạt động ủy thác.
Tin liên quan


Tin khác

Vietcombank đẩy mạnh triển khai chương trình tín dụng thúc đẩy sản xuất, kinh doanh và các lĩnh vực ưu tiên

MSB: Động lực tăng trưởng đến từ hoạt động kinh doanh cốt lõi

VBI - HMFI: Tiếp nối 8 năm hợp tác, kiến tạo động lực tăng trưởng mới

ABBank và Đại học Kinh tế Quốc dân ký thỏa thuận hợp tác, trao Quỹ học bổng Tài năng 10 tỷ đồng

Ông Đặng Đình Thích được bổ nhiệm giữ chức Thành viên HĐTV kiêm Tổng giám đốc VAMC

CIC chia sẻ kinh nghiệm, hỗ trợ nâng cao năng lực hoạt động thông tin tín dụng tại Lào


3 năm liên tiếp - VietinBank được vinh danh “Ngân hàng Bán lẻ tiêu biểu”


Chủ động đổi mới, sáng tạo, Agribank hưởng ứng phong trào thi đua tăng trưởng bền vững ngành ngân hàng