Hướng tới mặt bằng lãi suất hợp lý thay vì thấp bằng mọi giá

| USD vẫn mắc kẹt trong đáy 1 tuần dù căng thẳng Mỹ - Iran bùng phát NHTW New Zealand giữ nguyên lãi suất, phát tín hiệu sẽ sớm tăng Thống đốc NHTW Nhật nói gì về lạm phát và lãi suất? |
Thời gian gần đây, mặt bằng lãi suất huy động tại một số ngân hàng thương mại đã có dấu hiệu nhích tăng trở lại. Ông nhìn nhận như thế nào về diễn biến này?
Việc các ngân hàng thương mại tăng lãi suất huy động thời gian gần đây trước hết xuất phát từ nhu cầu vốn của nền kinh tế tăng mạnh. Khi kinh tế phục hồi và tăng trưởng nhanh hơn, nhu cầu tín dụng của doanh nghiệp và người dân đều gia tăng đáng kể, kéo theo áp lực lên mặt bằng lãi suất. Để mở rộng cho vay, các ngân hàng buộc phải tìm kiếm thêm nguồn vốn huy động từ dân cư và doanh nghiệp. Vì vậy, việc điều chỉnh tăng lãi suất huy động là diễn biến gần như tất yếu.
Một nguyên nhân khác đến từ áp lực thanh khoản của hệ thống ngân hàng khi tăng trưởng tín dụng thời gian qua cao hơn tốc độ huy động vốn, tạo ra sự mất cân đối tương đối giữa đầu vào và đầu ra. Trong bối cảnh đó, việc tăng lãi suất huy động trở thành giải pháp “cực chẳng đã” để giữ chân người gửi tiền và thu hút thêm dòng vốn vào hệ thống.
 |
Bên cạnh các yếu tố trong nước, mặt bằng lãi suất tại Việt Nam cũng chịu tác động mạnh từ môi trường quốc tế. Căng thẳng địa chính trị tại Trung Đông, biến động kinh tế toàn cầu cùng việc Cục Dự trữ Liên bang Mỹ (Fed) và Ngân hàng Trung ương châu Âu (ECB) trì hoãn giảm lãi suất khiến lãi suất thế giới tiếp tục duy trì ở mức cao, qua đó tạo áp lực lớn lên tỷ giá. Trong bối cảnh đó, Việt Nam cần duy trì chênh lệch lãi suất VND - USD ở mức hợp lý nhằm bảo đảm sức hấp dẫn của đồng Việt Nam và hạn chế áp lực lên tỷ giá hối đoái.
Trước áp lực tăng lãi suất huy động thời gian qua, NHNN đã liên tục có các văn bản chỉ đạo các tổ chức tín dụng giữ ổn định mặt bằng lãi suất nhằm hỗ trợ tăng trưởng kinh tế. Theo ông, NHNN đang muốn phát đi thông điệp gì tới thị trường?
Các động thái điều hành gần đây cho thấy NHNN đang phát đi một tín hiệu rất mạnh mẽ đối với thị trường về định hướng chính sách tiền tệ trong thời gian tới. Theo đó, cơ quan điều hành mong muốn duy trì mặt bằng lãi suất hợp lý nhằm hỗ trợ mục tiêu tăng trưởng kinh tế cao trong năm nay.
Trong điều hành chính sách tiền tệ, việc ngân hàng trung ương khẳng định rõ quan điểm và mục tiêu có ý nghĩa đặc biệt quan trọng, bởi đây là yếu tố định hướng kỳ vọng của thị trường, hệ thống ngân hàng cũng như doanh nghiệp và người dân.
 |
| Cơ quan điều hành mong muốn duy trì mặt bằng lãi suất hợp lý nhằm hỗ trợ mục tiêu tăng trưởng kinh tế cao trong năm nay |
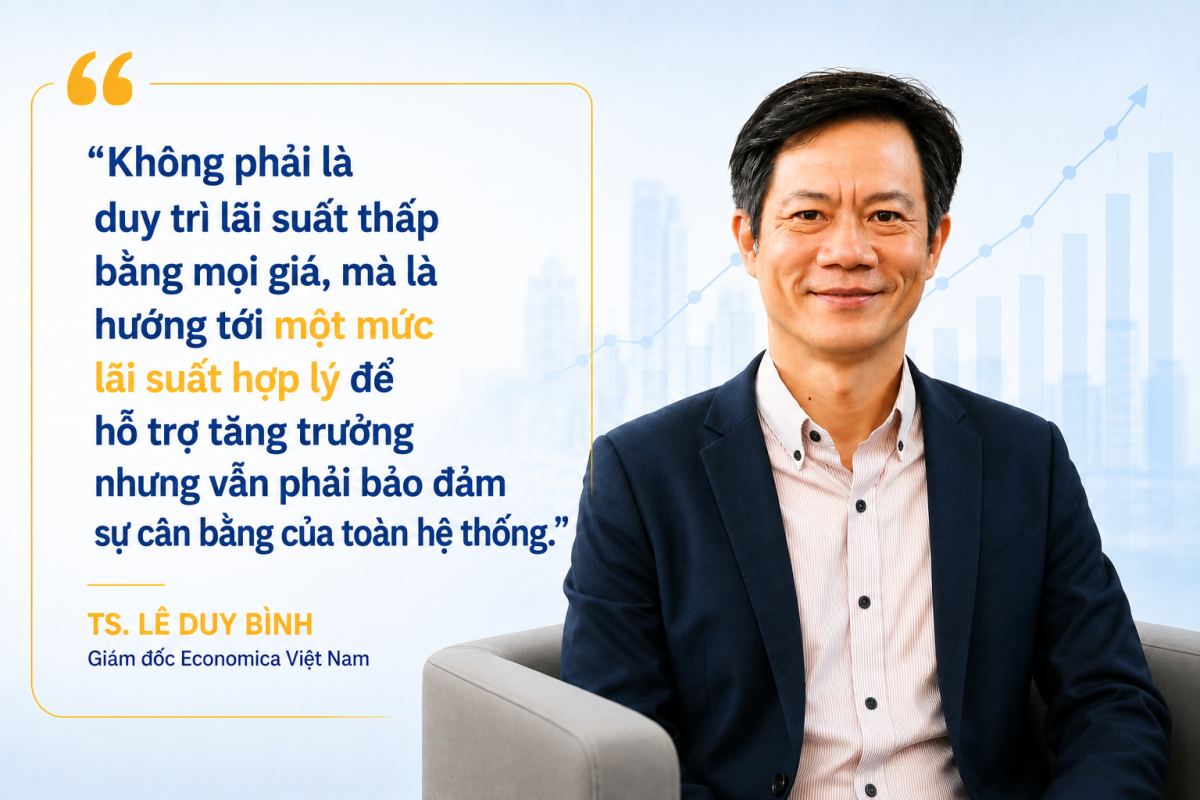
Thực tế, mục tiêu hiện nay không phải duy trì lãi suất thấp bằng mọi giá, mà là hướng tới một mặt bằng lãi suất hợp lý để hỗ trợ tăng trưởng nhưng vẫn bảo đảm cân bằng lợi ích giữa người vay vốn và người gửi tiền. Có thể thấy, trong mọi quyết định điều hành, NHNN vẫn luôn đặt ưu tiên lớn đối với an toàn hệ thống ngân hàng và ổn định kinh tế vĩ mô.
Điểm đáng chú ý là NHNN không chỉ phát đi thông điệp chính sách mà còn triển khai nhiều giải pháp điều hành cụ thể để hiện thực hóa mục tiêu giữ mặt bằng lãi suất ổn định. Minh chứng là suốt từ năm 2023 đến nay, NHNN tiếp tục giữ nguyên các mức lãi suất điều hành nhằm tạo điều kiện cho các tổ chức tín dụng tiếp cận nguồn vốn từ NHNN với chi phí thấp để hỗ trợ nền kinh tế. Từ đầu năm 2026 đến nay, khi lãi suất trên thị trường có dấu hiệu nóng, NHNN đã triển khai nhiều biện pháp hỗ trợ thanh khoản thông qua nghiệp vụ thị trường mở và các công cụ điều hành khác.
Song song với các giải pháp điều hành, NHNN cũng liên tục chỉ đạo các ngân hàng thương mại phối hợp, tạo sự đồng thuận trong việc giữ ổn định mặt bằng lãi suất trong bối cảnh thị trường chịu nhiều sức ép từ lạm phát, tỷ giá và biến động tài chính quốc tế. Điều này cho thấy cơ quan điều hành đang phải xử lý đồng thời nhiều áp lực nhằm vừa hỗ trợ tăng trưởng, vừa đảm bảo ổn định kinh tế vĩ mô.
Trong bối cảnh áp lực thanh khoản, tỷ giá và lãi suất quốc tế vẫn hiện hữu, nhiều ý kiến cho rằng dư địa giảm thêm lãi suất hiện không còn nhiều. Quan điểm của ông về vấn đề này ra sao?
Nếu nhìn trong bối cảnh hiện nay thì dư địa để tiếp tục giảm thêm lãi suất huy động và lãi suất cho vay là rất hẹp và thấp hơn đáng kể so với những năm trước.
Mặc dù NHNN đã triển khai nhiều giải pháp linh hoạt để hỗ trợ giảm lãi suất và các ngân hàng thương mại cũng nỗ lực tiết giảm chi phí đầu vào, nhưng hệ thống ngân hàng hiện đang gặp nhiều khó khăn khi phải cùng lúc thực hiện nhiều mục tiêu khác nhau.
Ngành Ngân hàng đang đứng trước bài toán cân bằng giữa yêu cầu hỗ trợ tăng trưởng kinh tế, đảm bảo ổn định vĩ mô và duy trì sức hấp dẫn của dòng tiền gửi vào hệ thống. Hiện nay, tăng trưởng tín dụng đang cao hơn đáng kể so với tốc độ huy động vốn, khiến khoảng cách giữa đầu vào và đầu ra ngày càng nới rộng. Điều này buộc các ngân hàng phải duy trì mức lãi suất đủ hấp dẫn để thu hút người gửi tiền, qua đó đảm bảo nguồn vốn cho vay.
Bên cạnh đó, tốc độ luân chuyển dòng tiền trong nền kinh tế cũng chậm hơn trước, khiến dòng tiền quay trở lại hệ thống ngân hàng không còn nhanh như giai đoạn trước. Điều này làm gia tăng áp lực huy động vốn và thanh khoản đối với một số ngân hàng. Trong bối cảnh đó, nếu không giảm được lãi suất huy động thì dư địa để tiếp tục hạ lãi suất cho vay cũng sẽ rất hạn chế.
Để tiếp tục giảm lãi suất cho vay, các ngân hàng sẽ phải tiếp tục thu hẹp biên lãi ròng (NIM) và chấp nhận giảm lợi nhuận. Tuy nhiên, dư địa cho việc này hiện không còn nhiều sau nhiều năm liên tục tiết giảm chi phí và hỗ trợ nền kinh tế. Nếu tiếp tục giảm sâu hơn, điều đó có thể ảnh hưởng đến lợi nhuận, năng lực tài chính, an toàn vốn cũng như khả năng kiểm soát rủi ro của các ngân hàng.
Bên cạnh đó, áp lực từ môi trường quốc tế vẫn là rào cản lớn đối với khả năng giảm lãi suất tại Việt Nam. Khi Fed và ECB chưa có tín hiệu rõ ràng về việc hạ lãi suất, NHNN không chỉ phải duy trì ổn định mặt bằng lãi suất mà còn phải đảm bảo ổn định tỷ giá. Trong bối cảnh đó, chênh lệch lãi suất giữa VND và USD cần được duy trì ở mức hợp lý để hạn chế áp lực tỷ giá và nguy cơ dòng vốn dịch chuyển ra nước ngoài.
Vì vậy, theo tôi, từ nay đến cuối năm, mặt bằng lãi suất nhiều khả năng sẽ tiếp tục được điều hành theo hướng ổn định và khó có dư địa để giảm mạnh thêm.
Theo ông, đâu sẽ là bài toán khó nhất đối với điều hành chính sách tiền tệ trong những tháng cuối năm?
Như phân tích ở trên, NHNN hiện đang đứng trước bài toán điều hành rất khó khi phải cùng lúc đạt được nhiều mục tiêu quan trọng đó là vừa phải hỗ trợ tăng trưởng kinh tế, vừa phải đảm bảo ổn định kinh tế vĩ mô, đặc biệt là kiểm soát lạm phát, tỷ giá hối đoái và an toàn hệ thống ngân hàng. Trong bối cảnh đó, NHNN sẽ cần tiếp tục theo đuổi chính sách tiền tệ linh hoạt và chủ động hơn nữa. Việc sử dụng các công cụ điều hành trong thời gian qua là rất tốt, tuy nhiên, điều quan trọng nhất không chỉ nằm ở các công cụ kỹ thuật mà còn là cách NHNN phát đi thông điệp chính sách tới thị trường.
 |
NHNN cần phát đi tín hiệu rất rõ ràng rằng chính sách tiền tệ hiện nay vừa hỗ trợ tăng trưởng kinh tế nhưng đồng thời phải đảm bảo ổn định kinh tế vĩ mô. Vì lạm phát và tỷ giá cũng có ý nghĩa quan trọng tương tự như tăng trưởng. Tăng trưởng kinh tế bền vững phải được xây dựng trên nền tảng ổn định kinh tế vĩ mô, trong đó kiểm soát lạm phát và ổn định tỷ giá là yếu tố then chốt.
Đồng thời, trong bối cảnh hiện nay, mặt bằng lãi suất cũng cần đảm bảo đủ hấp dẫn đối với người gửi tiền để duy trì dòng tiền gửi vào hệ thống, qua đó đảm bảo nguồn vốn cho vay của các ngân hàng.
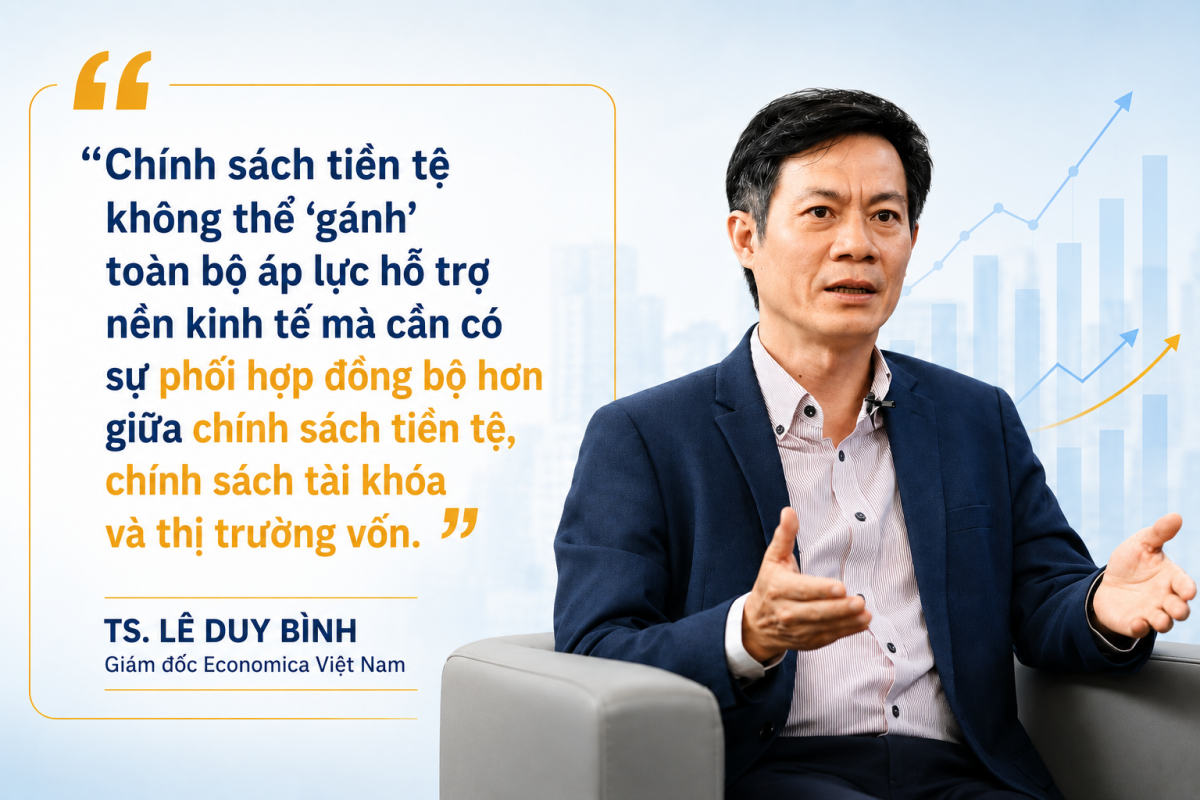
Bên cạnh đó, chính sách tiền tệ không thể một mình “gánh” toàn bộ áp lực hỗ trợ nền kinh tế mà cần có sự phối hợp đồng bộ hơn với chính sách tài khóa và thị trường vốn. Có những giai đoạn phải sử dụng nhiều hơn dư địa của chính sách tiền tệ, nhưng cũng có những giai đoạn cần phát huy mạnh hơn vai trò của chính sách tài khóa và thị trường vốn để chia lửa cho nền kinh tế. Chính vì vậy, theo tôi, NHNN cần tiếp tục phát đi thông điệp chính sách rõ ràng nhằm tạo sự đồng thuận và phối hợp hiệu quả hơn giữa ngành Ngân hàng với các ngành kinh tế khác, qua đó hỗ trợ nền kinh tế vượt qua giai đoạn khó khăn hiện nay.
Xin cảm ơn ông!
Tin liên quan


Tin khác

Ngân hàng đồng hành thu hút dòng vốn ngoại chất lượng cao

Sáng 17/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.652 đồng

Sáng 16/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.639 đồng

Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực

Linh hoạt công cụ điều hành giải bài toán đa mục tiêu

WB gợi mở hướng huy động vốn tư nhân cho thị trường mới nổi

Mở rộng kênh dẫn vốn, chia sẻ áp lực với hệ thống ngân hàng

Chung sức kiến tạo cơ hội cho doanh nghiệp nhỏ và vừa bứt phá

Sáng 13/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng

Hướng tín dụng vào khu vực tạo giá trị, nâng sức cạnh tranh của nền kinh tế