Kết nối dữ liệu, kiến tạo thị trường để tăng tốc xử lý nợ xấu

| Các ngân hàng mong muốn thống nhất quy định xử lý thu hồi nợ Áp lực nợ xấu đang dần hiện hữu Ngân hàng và thi hành án phối hợp gỡ vướng xử lý hơn 535 tỷ đồng nợ xấu |
Ngày 25/8, tại Hà Nội, Hiệp hội Ngân hàng Việt Nam tổ chức Tọa đàm “Kết nối dữ liệu – Kiến tạo thị trường – Bứt phá hiệu quả xử lý nợ”, tập trung thảo luận các vấn đề về chuẩn hóa dữ liệu nợ xấu, giảm chi phí xử lý nợ, tháo gỡ những điểm nghẽn pháp lý và thu hút nhà đầu tư trong và ngoài nước tham gia thị trường mua bán nợ.
Áp lực xử lý nợ vẫn ở mức cao
Phát biểu tại tọa đàm, ông Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam cho biết, xử lý và thu hồi nợ xấu luôn được các tổ chức tín dụng xác định là một trong những nhiệm vụ trọng tâm, ảnh hưởng trực tiếp đến hiệu quả hoạt động kinh doanh của các tổ chức tín dụng cũng như tính an toàn, bền vững của hệ thống ngân hàng.
Những năm gần đây công tác xử lý nợ xấu đã có nhiều chuyển biến tích cực nhờ hành lang pháp lý từng bước được hoàn thiện, qua đó tháo gỡ một số điểm nghẽn trong quá trình xử lý nợ. Đáng chú ý, sau khi Nghị quyết 42 về thí điểm xử lý nợ xấu hết hiệu lực, Luật Các tổ chức tín dụng 2024 đã bổ sung quy định ghi nhận quyền của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài và tổ chức mua bán, xử lý nợ trong việc thu giữ tài sản bảo đảm của khoản nợ xấu, đồng thời quy định điều kiện để tài sản bảo đảm được thu giữ. Đây là cơ sở quan trọng hỗ trợ hoạt động xử lý tài sản bảo đảm và thu hồi nợ.
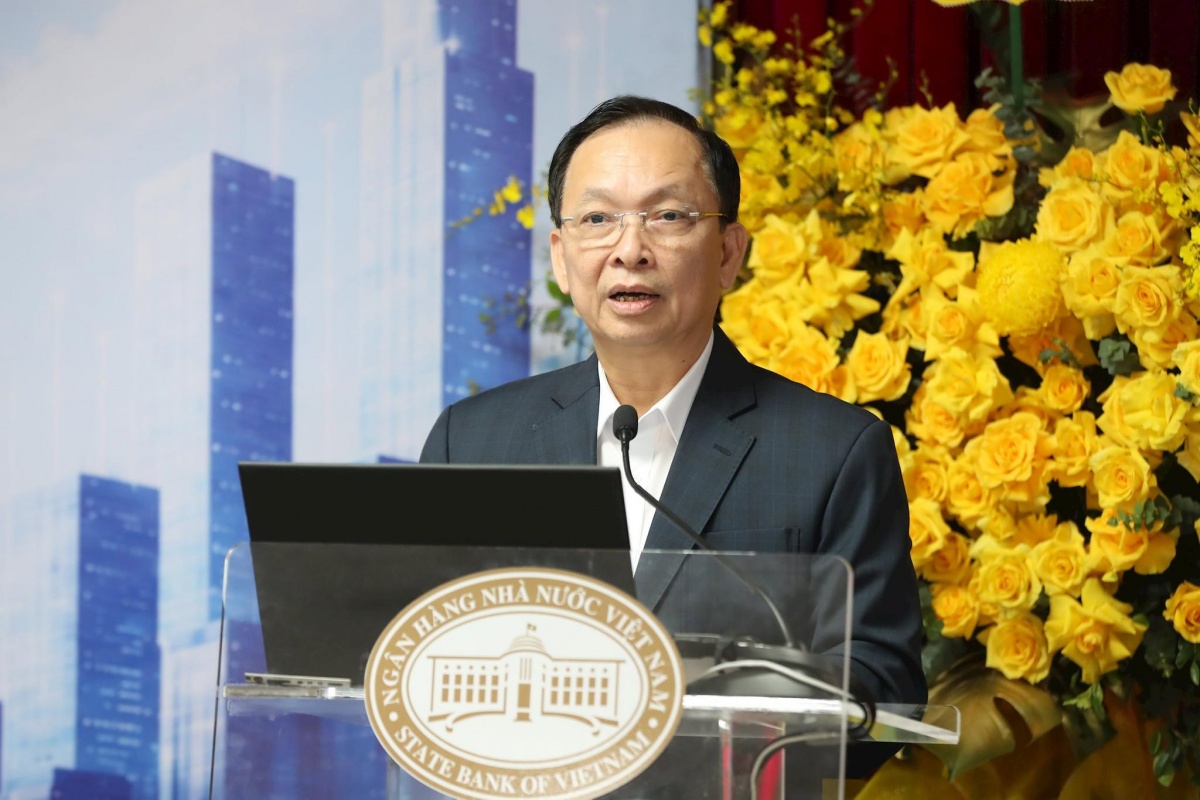 |
| Ông Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam phát biểu tại Toạ đàm |
Tuy nhiên, lãnh đạo Hiệp hội Ngân hàng nhận định rủi ro phát sinh nợ xấu vẫn hiện hữu và có xu hướng gia tăng trong bối cảnh hoạt động sản xuất, kinh doanh của doanh nghiệp và đời sống của người dân tiếp tục gặp những khó khăn, tác động trực tiếp đến dòng tiền và năng lực trả nợ.
Áp lực xử lý nợ vì vậy vẫn ở mức cao do khối lượng nợ tích lũy lớn, khả năng phục hồi của một bộ phận khách hàng còn hạn chế. Bên cạnh đó, thủ tục thu giữ và xử lý tài sản bảo đảm, đặc biệt là bất động sản, còn phức tạp, kéo dài, đồng thời chịu sự điều chỉnh của pháp luật ngân hàng, dân sự, đất đai, thi hành án và phụ thuộc vào sự phối hợp của chính quyền địa phương.
Một số thủ tục hành chính cũng chưa có cách hiểu và triển khai thống nhất giữa các cơ quan, địa phương, khiến quá trình xử lý tài sản và thu hồi nợ kéo dài. Trong nhiều trường hợp, khách hàng hoặc bên bảo đảm không hợp tác, không bàn giao tài sản hoặc kéo dài quá trình xử lý.
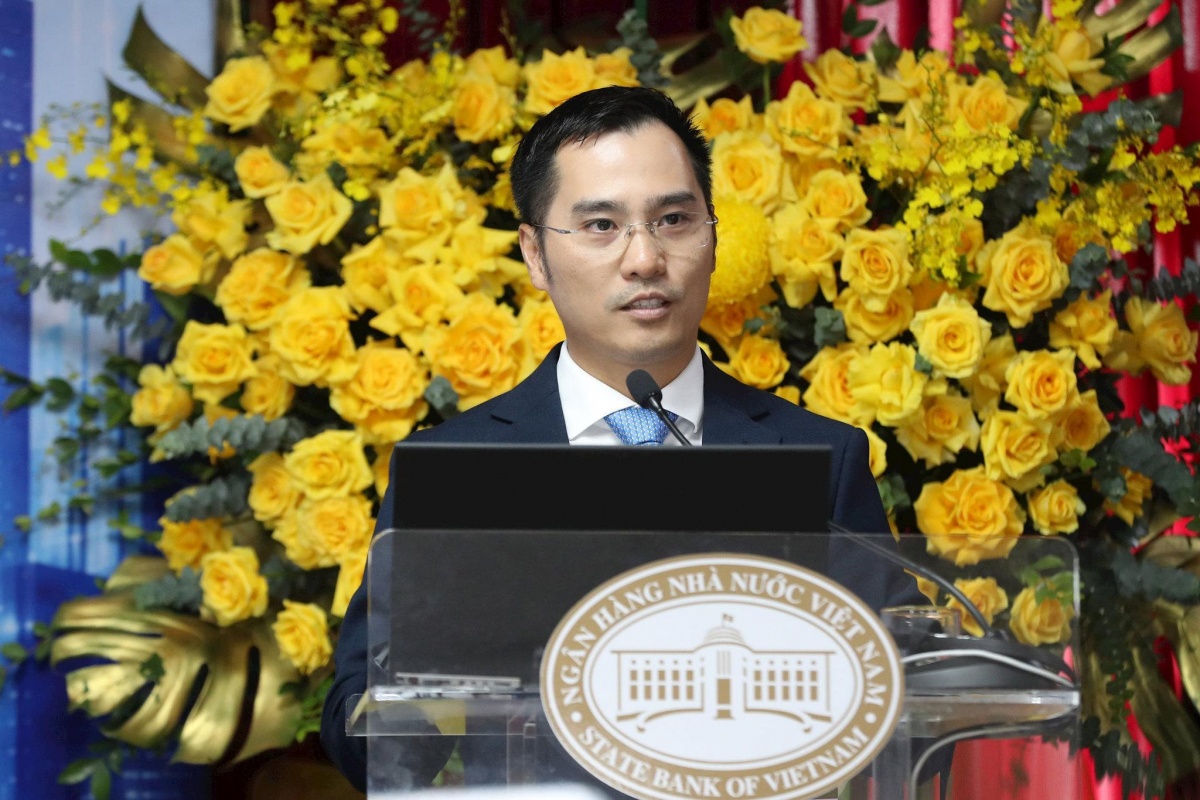 |
| Ông Trần Trung Dũng, Chủ tịch VAMC cho rằng vấn đề xử lý nợ cần được nhìn trong một bài toán lớn hơn |
Ông Đào Minh Tú cũng lưu ý một khoảng trống khác trong thực tiễn: Hiện các khoản nợ tổ chức tín dụng được ủy quyền cho công ty quản lý nợ còn giới hạn ở nợ quá hạn và nợ xấu, trong khi có những khoản vay chưa quá hạn nhưng đã xuất hiện nguy cơ rủi ro cao, chẳng hạn khách hàng vay bị khởi tố trong vụ án hình sự, tài sản bảo đảm bị kê biên, khách hàng xuất cảnh ra nước ngoài và không có người đồng trả nợ hoặc tài sản bảo đảm phát sinh tranh chấp.
Việc giới hạn phạm vi này khiến các tổ chức tín dụng phải tự bố trí nguồn lực xử lý những khoản nợ có rủi ro cao ngay từ khi chưa trở thành nợ xấu, ảnh hưởng đến nguồn lực dành cho những hoạt động khác. Theo ông Tú, nếu tình trạng này kéo dài mà không có giải pháp xử lý sẽ không chỉ tạo áp lực lên chi phí dự phòng và hiệu quả kinh doanh của các ngân hàng, mà còn ảnh hưởng đến khả năng mở rộng tín dụng, hỗ trợ sản xuất kinh doanh và mục tiêu tăng trưởng kinh tế.
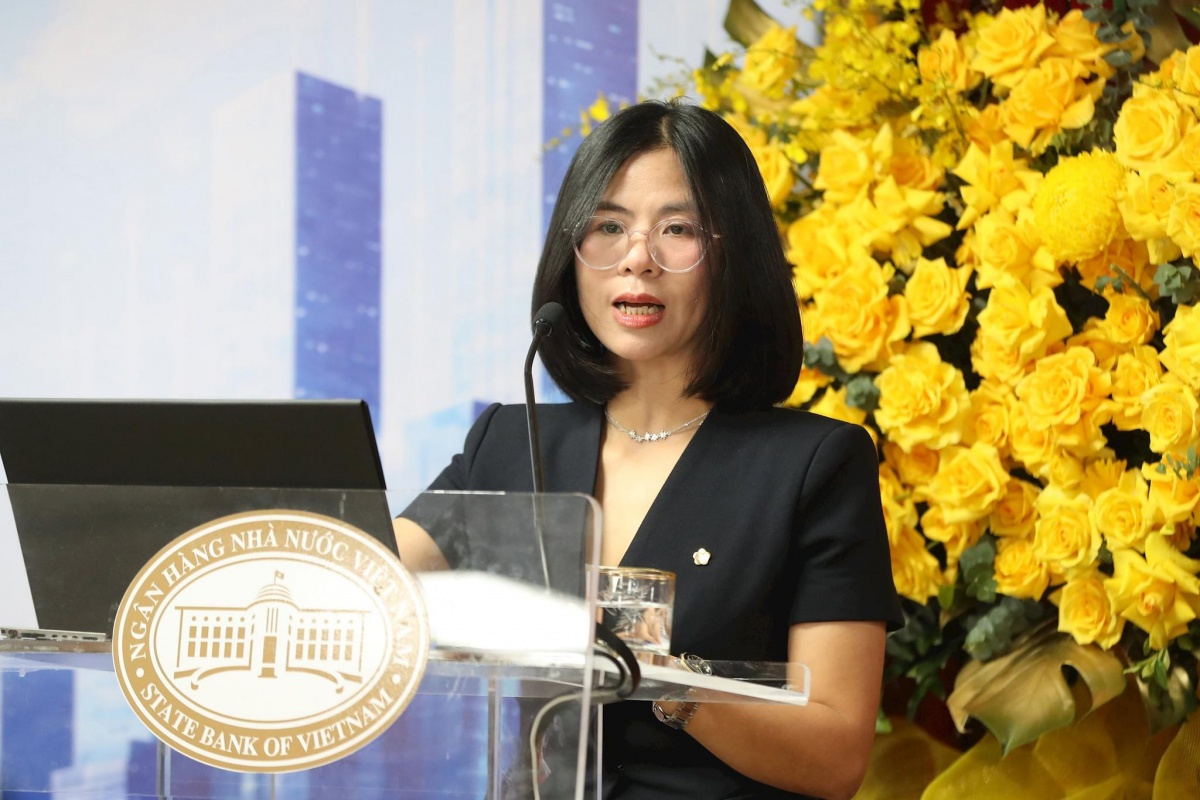 |
| Bà Nguyễn Thị Phương, Chủ nhiệm Câu lạc bộ Pháp chế Ngân hàng, Hiệp hội Ngân hàng phát biểu tại Toạ đàm |
Do đó, yêu cầu đặt ra là phải hướng tới xây dựng một hệ sinh thái xử lý nợ và thị trường mua bán nợ hoạt động minh bạch, chuyên nghiệp và hiệu quả hơn. Một trong những vấn đề được ông Đào Minh Tú đặc biệt nhấn mạnh là khả năng kết nối và khai thác dữ liệu. Theo ông, cần nghiên cứu các nguyên tắc và tiêu chuẩn phù hợp nhằm tăng khả năng kết nối, chia sẻ và khai thác dữ liệu giữa các chủ thể, trên cơ sở tuân thủ đầy đủ các quy định pháp luật về bảo mật và an toàn thông tin. Đáng chú ý, sáng kiến xây dựng bộ chuẩn dữ liệu nợ xấu dùng chung và kết nối dữ liệu với Sàn giao dịch nợ được lãnh đạo Hiệp hội Ngân hàng đánh giá là hướng đi rất đáng khuyến khích.
Tuy nhiên, việc triển khai phải bảo đảm tính thực chất và khả thi, trong đó xác định rõ loại dữ liệu cần chuẩn hóa, phương thức kết nối, trách nhiệm của từng bên cũng như các yêu cầu về an toàn, bảo mật dữ liệu.
Theo bà Nguyễn Thị Phương, Chủ nhiệm Câu lạc bộ Pháp chế Ngân hàng, trong mô hình xử lý nợ mới, các tổ chức tín dụng cần chủ động chuẩn hóa dữ liệu khách hàng, dữ liệu về tài sản bảo đảm và lịch sử tín dụng ngay từ khâu cấp tín dụng. Hệ thống dữ liệu nợ cũng cần từng bước kết nối với dữ liệu đăng ký doanh nghiệp, đất đai và thi hành án.
Cùng với đó, AI và Big Data có thể giúp hoạt động quản lý nợ chuyển từ việc chủ yếu nhìn lại dữ liệu quá khứ sang hỗ trợ cảnh báo và dự báo xu hướng nợ xấu. Tuy nhiên, việc ứng dụng công nghệ phải đi cùng với cơ chế bảo mật, phân quyền và tuân thủ quyền riêng tư. Theo ông Đào Minh Tú, bên cạnh dữ liệu, cần nghiên cứu các mô hình giao dịch phù hợp với điều kiện Việt Nam; tăng cường kết nối giữa bên bán, bên mua và các đơn vị cung cấp dịch vụ hỗ trợ; đồng thời từng bước nâng cao tính minh bạch của thông tin về khoản nợ và tài sản bảo đảm. Mục tiêu cuối cùng, theo ông Đào Minh Tú là để mua bán nợ trở thành một hoạt động thị trường chuyên nghiệp và có tính thanh khoản cao hơn, thay vì chủ yếu được thực hiện như một giải pháp tình thế. Đồng thời, công nghệ cần được ứng dụng vào nhiều khâu của quá trình xử lý nợ, từ quản trị dữ liệu, phân loại khoản nợ, định giá tài sản, tìm kiếm nhà đầu tư đến theo dõi tiến độ xử lý. Theo lãnh đạo Hiệp hội Ngân hàng, mục tiêu của ứng dụng công nghệ phải rất cụ thể: rút ngắn thời gian, giảm chi phí và nâng cao khả năng ra quyết định.
Từ góc độ thể chế, bà Nguyễn Thị Phương cho rằng thị trường mua bán nợ đang đứng trước cơ hội thay đổi lớn khi định hướng phát triển hiện nay xác định VAMC trở thành định chế trung tâm kiến tạo thị trường, đồng thời xây dựng Sàn giao dịch nợ quốc gia theo mô hình nền tảng số, tích hợp chuẩn hóa hồ sơ và tổ chức đấu giá điện tử minh bạch. Việc hình thành giá cũng cần dịch chuyển từ chủ yếu đàm phán song phương sang cơ chế cung - cầu, qua đó tạo điều kiện thu hút các quỹ đầu tư, trong đó có nhà đầu tư nước ngoài.
Đối với các tổ chức tín dụng, chuyên gia cho rằng cần chủ động chuẩn hóa và số hóa hồ sơ khoản nợ, đồng hành xây dựng phương thức giao dịch trực tuyến cùng VAMC, hướng tới định giá minh bạch dựa trên cung - cầu và kết nối một hệ sinh thái gồm tổ chức tín dụng, quỹ đầu tư, đơn vị định giá và tư vấn pháp lý. Song song với đó, phương thức xử lý nợ cũng cần được đa dạng hóa. Thay vì phụ thuộc quá nhiều vào đàm phán song phương, có thể tăng cường đấu giá và chào bán cạnh tranh trên nền tảng số để tối ưu giá trị thu hồi; mở rộng sự tham gia của các quỹ đầu tư, nhà đầu tư nước ngoài và các tổ chức tài chính. Điều kiện tiên quyết là thông tin về tình trạng pháp lý và rủi ro của khoản nợ phải đủ minh bạch để nhà đầu tư có cơ sở định giá.
Từ “tự xử lý” sang “thị trường chung”
Ở góc nhìn của VAMC, ông Trần Trung Dũng, Chủ tịch VAMC cho rằng vấn đề xử lý nợ cần được nhìn trong một bài toán lớn hơn, vốn mới đưa vào nền kinh tế phải song hành với việc giải phóng những nguồn vốn cũ đang bị “đóng băng” trong nợ xấu.
VAMC cho rằng mô hình xử lý phân tán hiện nay đang gặp ba vấn đề: thông tin đứt gãy khiến tài sản tốt khó gặp đúng người mua; vòng đời xử lý có thể kéo dài nhiều năm; và tốc độ hình thành nợ có thể nhanh hơn tốc độ xử lý.
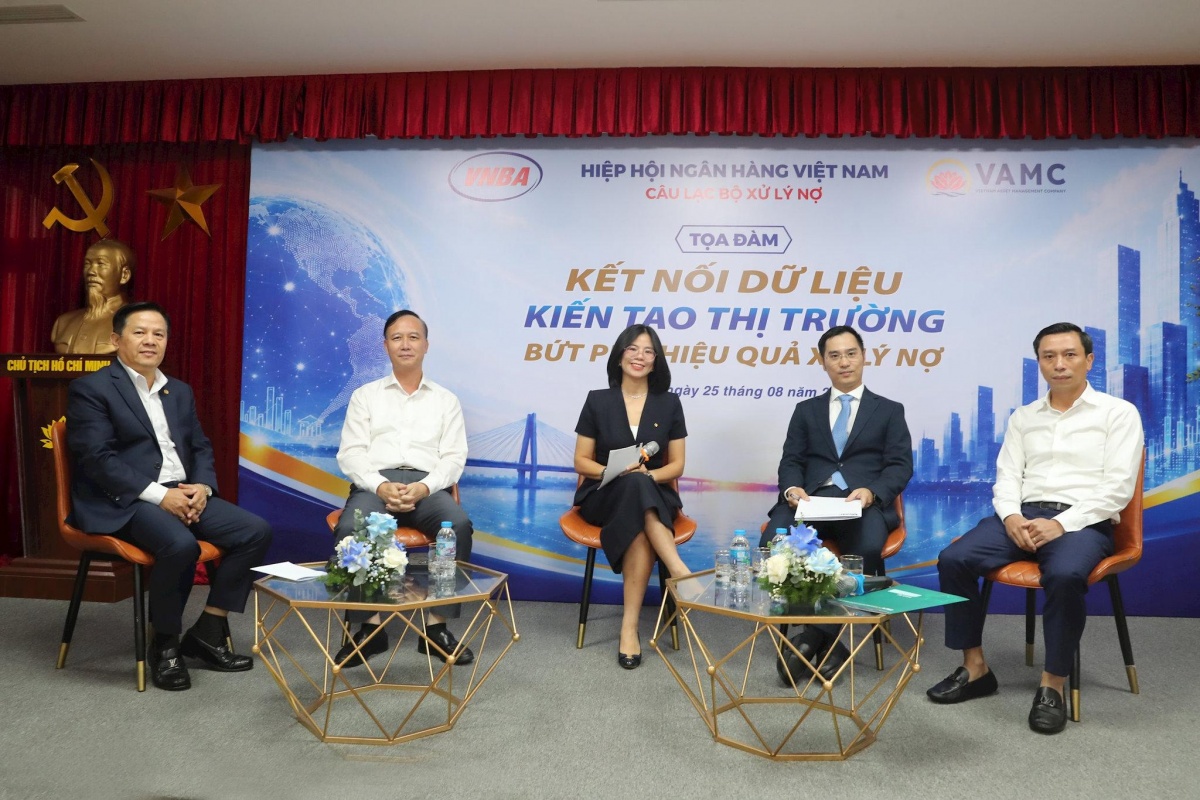 |
| Toàn cảnh Toạ đàm |
Từ thực trạng đó, không thể sử dụng phương thức xử lý nhỏ lẻ để giải quyết một bài toán đã mang quy mô thị trường. Kinh nghiệm quốc tế được VAMC dẫn ra cho thấy xu hướng đang chuyển từ xử lý thụ động sang kiến tạo thị trường. Trường hợp KAMCO của Hàn Quốc cho thấy từ mô hình mua và xử lý lượng lớn nợ xấu sau khủng hoảng, tổ chức này đã tiến tới xây dựng nền tảng quản lý và giao dịch tài sản tập trung. Xu hướng quốc tế cũng đang dịch chuyển từ xử lý từng khoản sang quản trị danh mục và từ một tổ chức mua nợ sang xây dựng hạ tầng kết nối thị trường.
Từ đó, VAMC đề xuất bước chuyển chiến lược từ “tự xử lý” sang “thị trường chung”. Ở mô hình mới, thay vì xử lý từng khoản nhỏ lẻ, mục tiêu của chúng ta là xử lý theo danh mục và quy mô thị trường; dữ liệu từ trạng thái phân tán, đóng kín được chuẩn hóa, số hóa và kết nối liên thông; mạng lưới người mua được mở rộng từ các nhà đầu tư quen thuộc tới các quỹ đầu tư trong nước và quốc tế.
Trung tâm của mô hình này là Sàn giao dịch nợ, đóng vai trò hạ tầng kết nối nguồn cung từ các tổ chức tín dụng và AMC với nguồn cầu gồm nhà đầu tư trong nước, quỹ đầu tư quốc tế, đồng thời kết nối các dịch vụ hỗ trợ như định giá, tư vấn pháp lý, kiểm toán và công nghệ.
Theo VAMC, vai trò của tổ chức này không phải làm thay việc xử lý nợ của ngân hàng mà là tạo hạ tầng kết nối để các ngân hàng xử lý nợ nhanh hơn. Các tổ chức tín dụng chủ động cung cấp, chuẩn hóa thông tin nợ xấu; dữ liệu sau đó được đưa qua một chuỗi gồm niêm yết, ghép nối với nhà đầu tư, phòng dữ liệu, đấu giá trực tuyến và kết nối thanh toán.
Mục tiêu của quá trình này là giúp nhà đầu tư lần lượt nhìn thấy tài sản, hiểu tài sản, định giá được tài sản và dự báo được thời gian thu hồi vốn. Thực tế, thị trường mua bán nợ không thể phát triển nếu thiếu một hệ thống dữ liệu đủ chuẩn hóa, minh bạch và có khả năng kết nối. Tuy nhiên, hạ tầng dữ liệu chỉ có thể phát huy tác dụng khi những nút thắt pháp lý được tháo gỡ.
Cũng theo bà Nguyễn Thị Phương, muốn phát triển thị trường mua bán nợ phải có hạ tầng dữ liệu và nền tảng giao dịch nợ xấu tập trung; việc nghiên cứu xây dựng luật về phát triển thị trường mua bán nợ sẽ tạo hành lang pháp lý để thu hút đầu tư, bảo đảm an toàn hệ thống và hỗ trợ mục tiêu tăng trưởng.
Tin liên quan


Tin khác

Ngành Ngân hàng triển khai chuẩn ISO 20022 trong hệ thống thanh toán quốc gia

Khơi thông tín dụng, phát huy tiềm năng kinh tế khu vực 3

NHNN khu vực 3 tập trung tháo gỡ điểm nghẽn, nâng cao chất lượng tín dụng
OCB tiếp tục ghi dấu ấn tại giải thưởng về nhân sự 2026

Điều động, bổ nhiệm đồng chí Lê Cao Cường giữ chức Phó Giám đốc NHNN Chi nhánh khu vực 3

Hoàn thiện khung pháp lý quản trị rủi ro, củng cố an toàn hệ thống theo chuẩn mực quốc tế

Tăng trưởng không nên dựa quá nhiều vào tín dụng

Chuyển đổi số ngân hàng: Giữ vững vai trò tiên phong trong kỷ nguyên dữ liệu và trí tuệ nhân tạo

Triển khai Thông tư 50/2026/TT-NHNN: Nâng cao năng lực quản trị, củng cố an toàn hệ thống ngân hàng