Chỉ số kinh tế:
Ngày 17/11/2026, tỷ giá trung tâm của VND với USD là 25.652 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 25.500/26.884 đồng/USD. Hoạt động sản xuất, thương mại và dịch vụ tiếp tục tăng trưởng trong tháng 10/2026. So với tháng trước, chỉ số sản xuất công nghiệp tăng 2,3%, tổng kim ngạch xuất nhập khẩu hàng hóa tăng 3,7%, đạt 122,03 tỷ USD; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 1,0%, đạt 695,5 nghìn tỷ đồng. Khách quốc tế đến Việt Nam tăng 4,9%, đạt 1,85 triệu lượt; số doanh nghiệp thành lập mới tăng 8,7%, đạt gần 12,6 nghìn doanh nghiệp. Trong khi đó, CPI tăng 0,20% so với tháng trước. Tính đến ngày 31/10/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74,0% so với cùng kỳ năm trước; vốn FDI thực hiện trong 10 tháng ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ năm trước.

Kiến thức tài chính – hành trang không thể thiếu trong học đường

Quỳnh Trang
Quỳnh Trang  - 
Vừa qua, Văn phòng Chính phủ ban hành Thông báo số 172/TB-VPCP ngày 11/4/2025 kết luận của Ban Chỉ đạo quốc gia về tài chính toàn diện tại Phiên họp lần thứ hai. Trong đó nêu rõ cần chú trọng công tác truyền thông, giáo dục, nâng cao kiến thức, hiểu biết về tài chính và kỹ năng sử dụng dịch vụ tài chính, quản lý tài chính cá nhân cho người dân.
aa
Chuẩn hóa quy định nghề hoạch định tài chính cá nhân theo tiêu chuẩn quốc tế “Tài chính thông minh”: Mô hình giáo dục tài chính thiết thực Giáo dục tài chính: “Bệ phóng” cho chiến lược tài chính toàn diện

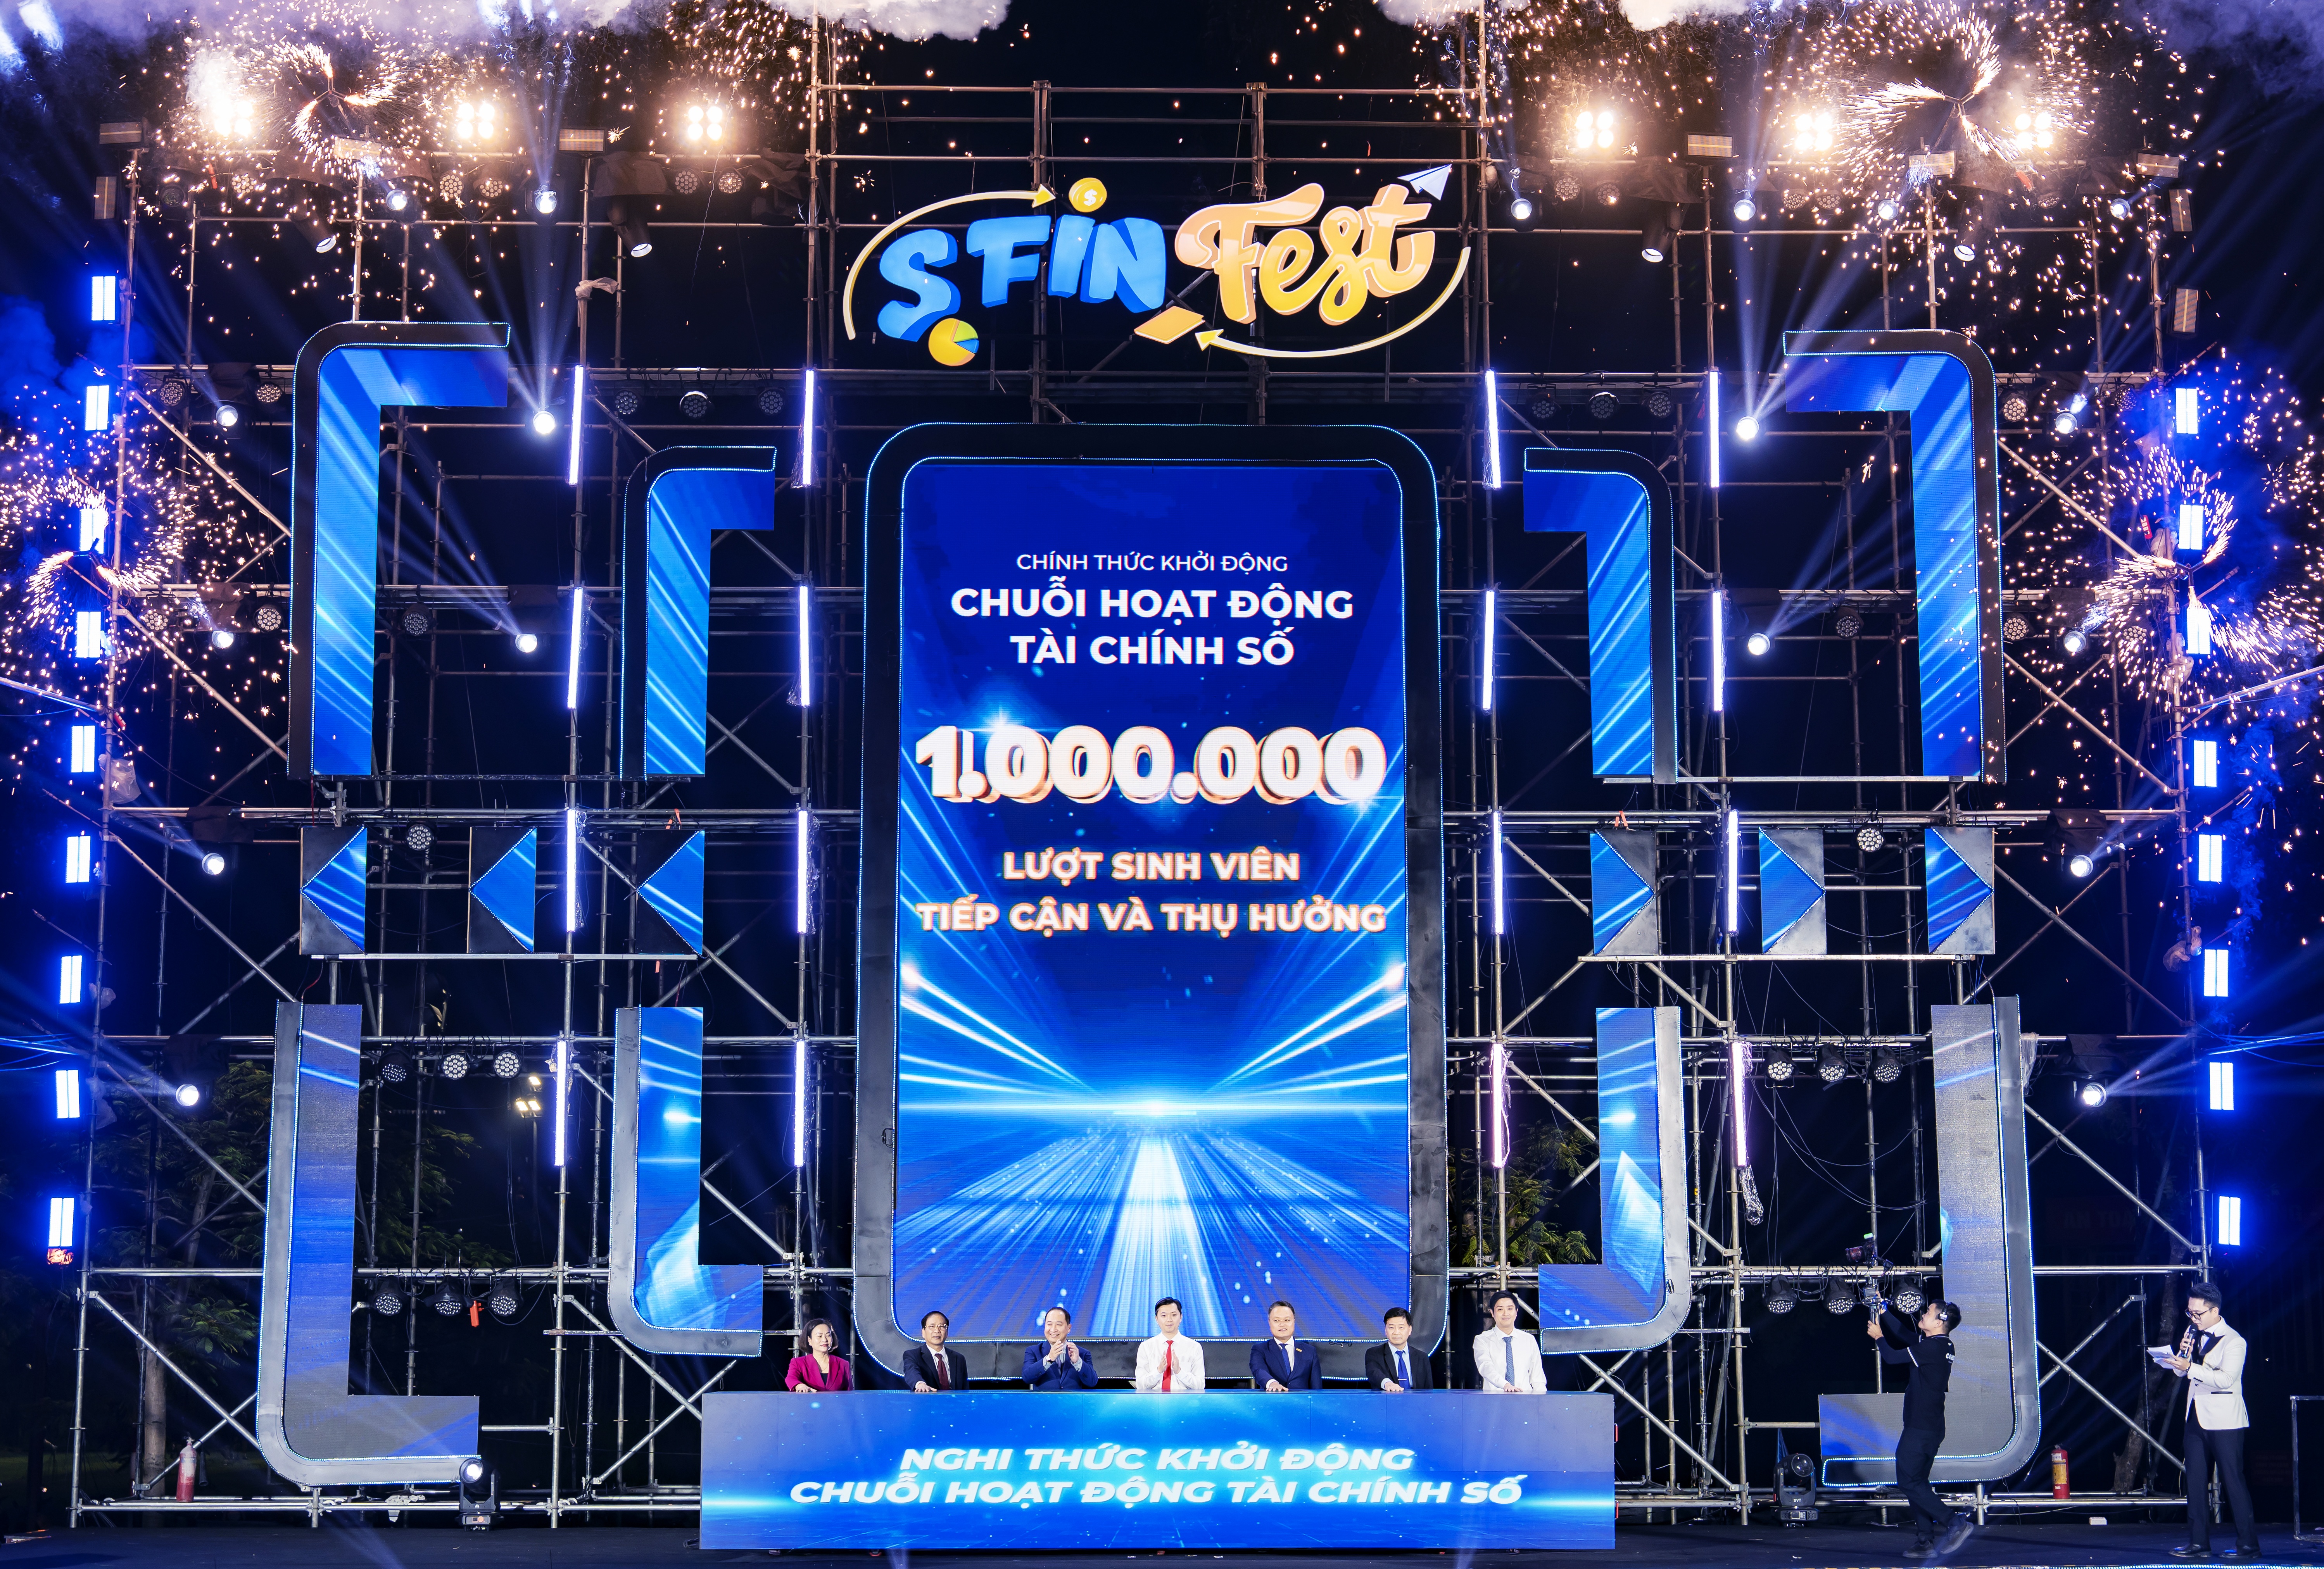
Trong tháng 5 tới đây, lần đầu tiên tại Việt Nam, “Tài chính thông minh” - một sân chơi giáo dục tài chính dành cho học sinh phổ thông chính thức được ra mắt. Khi biết thông tin này, với vai trò là một phụ huynh, chị Trần Ngọc (Hà Nội) bày tỏ niềm vui và cho rằng đây là một chương trình bổ ích, thiết thực dành cho học sinh. Chị chia sẻ, từ lâu đã rất ngưỡng mộ các bạn trẻ ở nước ngoài vì biết quản lý chi tiêu cá nhân, thậm chí còn biết cách đầu tư. Tuy nhiên, hai con của chị vẫn còn khá lúng túng trong việc sử dụng tiền. Điển hình như vào dịp đầu năm mới, các con thường được mừng tuổi một khoản tiền khá lớn, nhưng lại chưa biết cách sử dụng sao cho hợp lý. Hiện tại đa số các em sẽ gửi bố mẹ giữ hộ và chỉ sử dụng khoản tiền này khi cần mua những món đồ như giày dép, quần áo hay sách vở…

Không chỉ trường hợp con của mình, qua tiếp xúc từ thực tế, chị Ngọc nhận thấy nhiều bạn trẻ hiện nay vẫn thiếu kiến thức về cách quản lý và chi tiêu hợp lý các khoản tiền nhỏ, thường chỉ dành cho sở thích cá nhân thay vì sử dụng hiệu quả hơn. Hiện nay, mỗi năm chị Ngọc đều dành tiền lì xì của các con để mua vàng với mục tiêu tiết kiệm, lưu giữ kỉ niệm tuổi thơ.

Kiến thức tài chính – hành trang không thể thiếu trong học đường
Kiến thức tài chính – hàng trang không thể thiếu đối với các em học sinh

Chia sẻ về sân chơi này, Tổng Biên tập Thời báo Ngân hàng bà Lê Thị Thúy Sen cho biết, những cuốn sách tài chính hay những lời giảng dạy từ người lớn đôi khi chưa chạm được đến sự quan tâm của các em nhỏ. Thay vì truyền tải thông điệp bằng ngôn từ khô cứng, nếu được kể lại bằng những ví dụ sinh động, gần gũi với cuộc sống hằng ngày, các bài học tài chính sẽ trở nên gần gũi và hấp dẫn hơn với các em. “Người làm chương trình cần đặt mình vào đôi giày của học sinh, chứ không phải là đôi giày của người lớn”, bà Lê Thị Thúy Sen chia sẻ.

Đồng hành cùng Thời báo Ngân hàng, Tập đoàn FPT sẽ ứng dụng công nghệ hiện đại để tạo ra một sân chơi hấp dẫn, sáng tạo, giúp học sinh hứng thú tiếp cận kiến thức tài chính. Bà Sen cũng bày tỏ hy vọng chương trình sẽ có sức lan tỏa mạnh mẽ trong cộng đồng, mỗi bài học sẽ là một nền tảng vững chắc giúp học sinh nâng cao hiểu biết và kỹ năng tài chính.

Bà cho biết, việc làm sao để truyền tải nội dung vừa hấp dẫn, sinh động, dễ tiếp cận nhưng vẫn đảm bảo tính chính xác là một bài toán không dễ. Nhưng với sự tâm huyết của những người làm chương trình, khi sân chơi chính thức khởi động, sẽ phần nào đáp ứng được kỳ vọng của các bậc cha mẹ trang bị hành trang tài chính vững chắc ngay từ sớm.

Vừa qua, Văn phòng Chính phủ ban hành Thông báo số 172/TB-VPCP ngày 11/4/2025 kết luận của Ban Chỉ đạo quốc gia về tài chính toàn diện tại Phiên họp lần thứ hai. Trong đó nêu rõ cần chú trọng công tác truyền thông, giáo dục, nâng cao kiến thức, hiểu biết về tài chính và kỹ năng sử dụng dịch vụ tài chính, quản lý tài chính cá nhân cho người dân. Qua đó, giúp cho người dân thấy được sự tiện ích, an toàn và tự tin khi tham gia sử dụng các sản phẩm, dịch vụ tài chính chính thức, xây dựng và phát triển chương trình công dân số trên phạm vi cả nước, nhất là đối với người dân ở vùng sâu, vùng xa.

Mục tiêu hướng đến sự tiếp cận bình đẳng, toàn diện của mọi người dân đối với sản phẩm, dịch vụ tài chính, đặc biệt là đối tượng người yếu thế, người dân vùng sâu, vùng xa, biên giới, hải đảo, học sinh, sinh viên; tận dụng tối đa các công nghệ của Cách mạng công nghiệp 4.0 và quá trình chuyển đổi số; đảm bảm an ninh, an toàn, bảo mật cho người dân, doanh nghiệp trong tiếp cận, sử dụng các sản phẩm, dịch vụ tài chính hiện đại.

Để thực hiện các mục tiêu và nhiệm vụ trên, không chỉ tiên phong trong việc phối hợp tổ chức sân chơi giáo dục tài chính, thời gian qua, Thời báo Ngân hàng đã xây dựng chuyên mục về tài chính toàn diện trên ấn phẩm báo in, báo điện tử Thời báo Ngân hàng, trong đó các nội dung về tài chính toàn diện được thể hiện bằng nhiều hình thức phong phú, hấp dẫn như video, infographic, đồ hoạ…; tiếp tục cùng VTV sản xuất chương trình “Tay hòm chìa khoá”. Đây là chương trình truyền hình nhận được nhiều phản hồi tích cực từ khán giả, được đông đảo các tầng lớp công chúng đã đánh giá cao.

“Những giải pháp này nhằm trang bị kiến thức và kỹ năng tài chính cho thế hệ trẻ không chỉ giúp họ chủ động hơn trong quản lý tài chính cá nhân mà còn góp phần nâng cao dân trí, thúc đẩy sự phát triển bền vững của quốc gia. ”, Tổng biên tập Thời báo Ngân hàng khẳng định.

Quỳnh Trang

Tin liên quan

Tin khác

Có thể ủy quyền cho người thân rút tiền tiết kiệm khi đang ở nước ngoài không?

Có thể ủy quyền cho người thân rút tiền tiết kiệm khi đang ở nước ngoài không?

Bạn đọc Đình Tuấn (TP. Hồ Chí Minh) hỏi: Tôi đang làm việc ở nước ngoài nhưng có một khoản tiền gửi tiết kiệm tại ngân hàng ở Việt Nam sắp đến hạn. Do chưa thể về nước, tôi muốn ủy quyền cho người thân đến ngân hàng rút tiền thay. Xin hỏi, việc này có được phép không và cần thực hiện những thủ tục gì?
Thẻ tín dụng bị trừ tiền hai lần cho một giao dịch, cần phải làm gì?

Thẻ tín dụng bị trừ tiền hai lần cho một giao dịch, cần phải làm gì?

Bạn đọc Thùy Dương (Cao Bằng ) hỏi: Tôi sử dụng thẻ tín dụng để thanh toán một hóa đơn mua hàng nhưng sau đó phát hiện ứng dụng ngân hàng hiển thị hai khoản tiền có cùng giá trị. Trong trường hợp này, tôi cần làm gì để được hoàn lại số tiền bị trừ trùng?
Mua hàng trả góp qua ngân hàng: Trả lại hàng bị lỗi, xử lý khoản nợ ngân hàng thế nào?

Mua hàng trả góp qua ngân hàng: Trả lại hàng bị lỗi, xử lý khoản nợ ngân hàng thế nào?

Bạn đọc Hồng Hải (Sơn La) hỏi: Tôi mua một sản phẩm điện máy theo hình thức trả góp qua ngân hàng. Tuy nhiên, do sản phẩm gặp lỗi, cửa hàng đồng ý nhận lại và hoàn tiền. Xin hỏi, trong trường hợp này, khoản nợ trả góp của tôi có tự động được hủy không? Tôi có phải tiếp tục thanh toán tiền trả góp cho ngân hàng không?
Gửi tiết kiệm đứng tên hai vợ chồng, một người có được tự rút tiền?

Gửi tiết kiệm đứng tên hai vợ chồng, một người có được tự rút tiền?

Bạn đọc Ngọc Hân (Thanh Hóa) hỏi: Vợ chồng tôi có một khoản tiền gửi tiết kiệm đứng tên cả hai người tại ngân hàng. Hiện tôi muốn rút tiền để giải quyết công việc nhưng chồng tôi không thể trực tiếp đến ngân hàng. Xin hỏi, tôi có được tự mình rút khoản tiền này hay bắt buộc phải có sự đồng ý của chồng?
Quản lý tài sản trong giai đoạn hiện nay: Chuyên gia tính toán thế nào?

Quản lý tài sản trong giai đoạn hiện nay: Chuyên gia tính toán thế nào?

Tiền gửi, vàng, bất động sản hay chứng khoán, mỗi kênh đầu tư đều có sức hấp dẫn riêng. Nhưng, lựa chọn nơi giữ tiền còn phụ thuộc vào nhu cầu thanh khoản, khả năng chấp nhận rủi ro và mục tiêu tích lũy của mỗi cá nhân. Bài toán đặt ra là phân bổ tài sản thế nào để vừa đáp ứng nhu cầu trước mắt, vừa tạo nền tảng tăng trưởng lâu dài.
Sổ tiết kiệm bị rách, hư hỏng hoặc mất thông tin có rút được tiền?

Sổ tiết kiệm bị rách, hư hỏng hoặc mất thông tin có rút được tiền?

Bạn đọc Minh Hà (Đà Nẵng) hỏi: Tôi có một sổ tiết kiệm gửi tại ngân hàng nhưng do bảo quản không cẩn thận nên sổ bị rách, một số thông tin bị mờ, không còn đọc rõ. Xin hỏi, trong trường hợp này, tôi có thể rút tiền tiết kiệm khi đến hạn không? Nếu sổ bị hư hỏng, tôi cần thực hiện những thủ tục gì để được ngân hàng giải quyết?
Tài khoản ngân hàng lâu không sử dụng có bị trừ phí?

Tài khoản ngân hàng lâu không sử dụng có bị trừ phí?

Bạn đọc Minh Phương (Lai Châu) hỏi: Tôi có một tài khoản ngân hàng đã lâu không sử dụng nhưng chưa làm thủ tục đóng tài khoản. Xin hỏi tài khoản này có tiếp tục bị trừ phí không? Nếu không còn nhu cầu sử dụng, tôi cần làm gì để tránh phát sinh chi phí?
Ngân hàng giảm lãi suất, người vay nào được lợi?

Ngân hàng giảm lãi suất, người vay nào được lợi?

Bạn đọc Hoàng Hà (Hưng Yên) hỏi: Tôi đang vay ngân hàng để mua nhà và vẫn trả nợ gốc, lãi hằng tháng. Gần đây, ngân hàng thông báo giảm lãi suất cho vay. Xin hỏi, khoản vay của tôi có được áp dụng mức lãi suất mới hay vẫn phải tiếp tục trả lãi theo hợp đồng đã ký?
Trả góp 0% qua thẻ tín dụng, còn khoản phí nào khách hàng cần lưu ý?

Trả góp 0% qua thẻ tín dụng, còn khoản phí nào khách hàng cần lưu ý?

Bạn đọc Minh Tuấn (Tuyên Quang) hỏi: Tôi đang có nhu cầu mua một chiếc điện thoại và được cửa hàng giới thiệu chương trình trả góp lãi suất 0% qua thẻ tín dụng ngân hàng. Xin hỏi, khi tham gia chương trình này, tôi có thực sự không phải trả thêm bất kỳ khoản phí nào ngoài giá trị sản phẩm hay không?
Có 500 triệu đồng nhàn rỗi, làm gì để tiền sinh lời?

Có 500 triệu đồng nhàn rỗi, làm gì để tiền sinh lời?

Bạn đọc Thu Hương (TP. Huế) hỏi: Tôi hiện có khoảng 500 triệu đồng tiền nhàn rỗi, chưa có nhu cầu sử dụng trong thời gian tới. Tôi muốn số tiền này có thể sinh lời thay vì chỉ để trong tài khoản ngân hàng, nhưng cũng lo ngại rủi ro khi đầu tư. Xin hỏi, tôi nên phân bổ khoản tiền này như thế nào để vừa bảo đảm an toàn, vừa hạn chế mất giá do lạm phát?