Minh bạch quản trị - chìa khóa mở cửa dòng vốn cho doanh nghiệp nhỏ và vừa

| Tín dụng DNNVV: Đẩy mạnh khai thác dữ liệu trong cho vay Chuyển sang thẩm định dòng tiền để khơi thông vốn DNNVV Chính sách hỗ trợ DNNVV phải có tính khuyến khích và bảo đảm khả thi |
Ngân hàng mở thêm cơ hội tiếp cận vốn
Theo ông Đào Văn Hà, Phó Vụ trưởng Vụ Dự báo Thống kê, Ngân hàng Nhà nước (NHNN), đến ngày 26/10/2026, dư nợ tín dụng đối với nền kinh tế của toàn hệ thống các tổ chức tín dụng đạt 20.815,94 nghìn tỷ đồng, tăng 11,94% so với cuối năm trước. Cùng với đáp ứng nhu cầu vốn, NHNN chỉ đạo các tổ chức tín dụng rà soát, đơn giản hóa quy trình, thủ tục và tối ưu hóa việc áp dụng chuyển đổi số trong cấp tín dụng.
Về phân bổ nguồn lực, NHNN hướng tín dụng vào sản xuất, kinh doanh, các lĩnh vực ưu tiên và động lực tăng trưởng theo chủ trương, định hướng của Đảng, Chính phủ, Thủ tướng Chính phủ. Tín dụng đối với những lĩnh vực tiềm ẩn rủi ro được kiểm soát chặt chẽ, gắn với bảo đảm an toàn hoạt động ngân hàng.
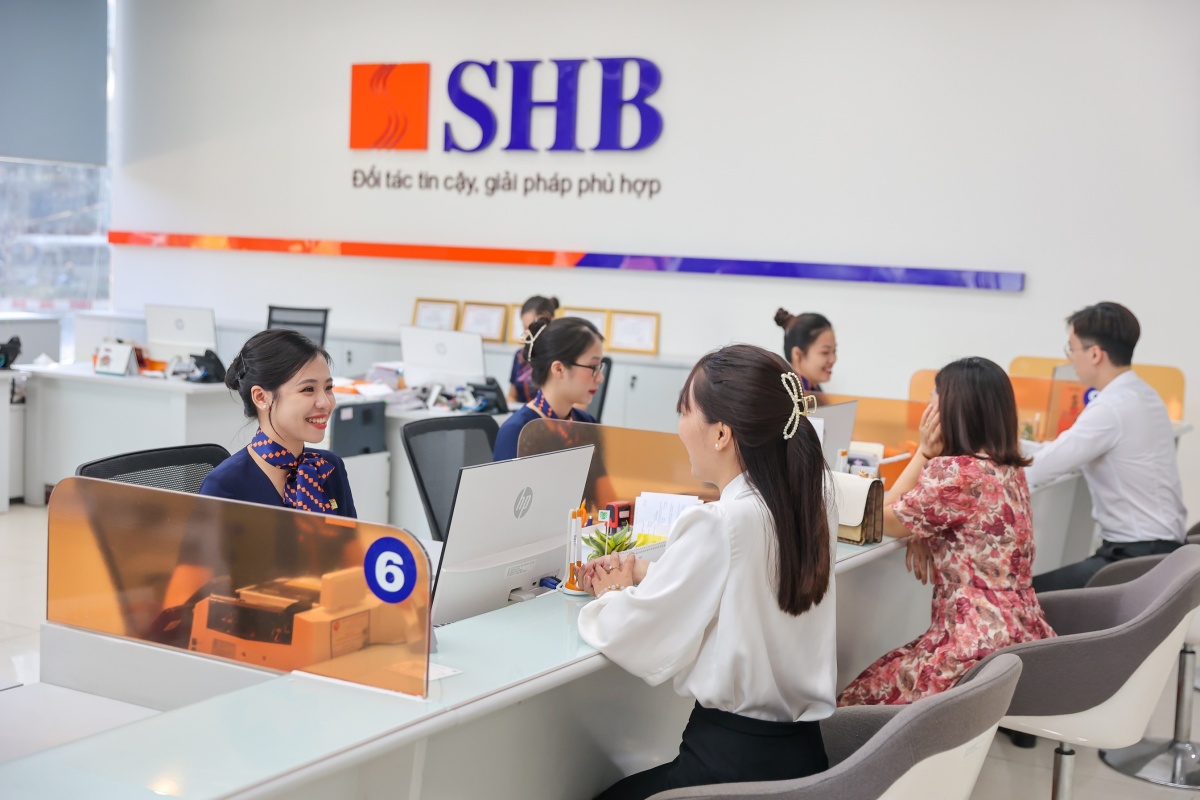 |
| Ngân hàng đang đơn giản hóa thủ tục, đẩy mạnh cho vay dựa trên doanh thu và dữ liệu để mở rộng khả năng tiếp cận vốn cho doanh nghiệp nhỏ và vừa |
Các hội nghị kết nối ngân hàng với doanh nghiệp cũng được tổ chức nhằm kịp thời tháo gỡ khó khăn, vướng mắc. Đồng thời, NHNN chỉ đạo, khuyến khích các ngân hàng thương mại chủ động bố trí nguồn vốn cho vay với lãi suất ưu đãi, triển khai các chương trình tín dụng hướng đến động lực tăng trưởng kinh tế và doanh nghiệp nhỏ và vừa.
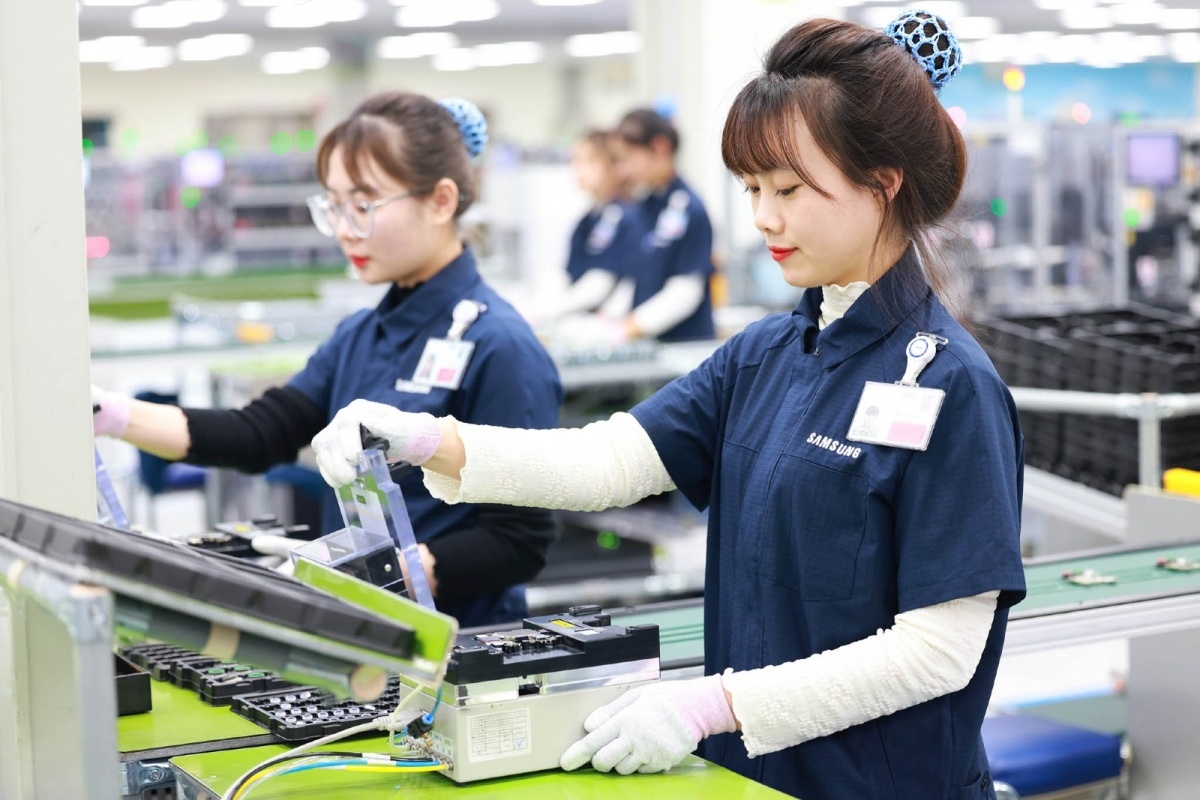
Với khu vực chiếm khoảng 98% tổng số doanh nghiệp Việt Nam, việc cải thiện khả năng tiếp cận vốn có ý nghĩa quan trọng đối với duy trì sản xuất, mở rộng kinh doanh và tạo việc làm. Theo thống kê, hiện có trên 100 tổ chức tín dụng phát sinh dư nợ đối với khu vực này, với dư nợ đạt trên 4,1 triệu tỷ đồng, tăng 12,4% so với cuối năm 2025 và chiếm khoảng 20% tổng dư nợ nền kinh tế.
Nguồn lực hỗ trợ còn được bổ sung thông qua các chương trình ưu đãi. Trong tháng 8/2026, NHNN đã có văn bản chỉ đạo các ngân hàng thương mại triển khai chương trình tín dụng hướng đến doanh nghiệp nhỏ và vừa và các doanh nghiệp, cá nhân hoạt động trong lĩnh vực là động lực tăng trưởng. Phạm vi hỗ trợ bao gồm nông nghiệp, nông thôn, công nghiệp hỗ trợ, công nghệ cao, xuất khẩu, kinh tế số, trí tuệ nhân tạo, công nghiệp bán dẫn, chế biến chế tạo và các dự án xanh.
Đến nay, từ bốn ngân hàng thương mại nhà nước đăng ký quy mô 220 nghìn tỷ đồng, chương trình đã có 19 ngân hàng thương mại công bố thông tin chương trình, sản phẩm ưu đãi với quy mô trên 407 nghìn tỷ đồng. Lãi suất ưu đãi thấp hơn từ 1-2 điểm phần trăm/năm so với lãi suất cho vay bình quân cùng kỳ hạn của ngân hàng cho vay.
Cùng với nguồn vốn và lãi suất, phương thức cấp tín dụng cũng đang thay đổi. Một phương án kinh doanh khả thi, doanh thu được ghi nhận đầy đủ và dòng tiền có thể kiểm chứng đang ngày càng có ý nghĩa trong quá trình tiếp cận tín dụng của doanh nghiệp nhỏ và vừa. Khi các ngân hàng từng bước ứng dụng dữ liệu vào thẩm định, chất lượng thông tin doanh nghiệp cung cấp trở thành yếu tố quan trọng để đánh giá khoản vay, mở ra cơ hội cho những đơn vị kinh doanh hiệu quả nhưng hạn chế về tài sản bảo đảm.
Ông Lê Quốc Minh, Phó Tổng giám đốc MB, cho biết khoảng 85% doanh nghiệp tiếp cận vốn tại MB trong năm 2026 đã thực hiện hồ sơ theo phương thức số. Với một số doanh nghiệp nhỏ và vừa, thời gian từ đề xuất đến giải ngân được rút xuống khoảng ba ngày. Hơn 4.000 doanh nghiệp đã tiếp cận các mô hình đánh giá mới của ngân hàng, với hơn 3.500 tỷ đồng được giải ngân theo phương thức không yêu cầu tài sản bảo đảm, dựa trên doanh thu và dữ liệu.
Theo ông Minh, MB đang triển khai bốn nhóm giải pháp: số hóa quy trình; phát triển mô hình cho vay dựa trên doanh thu và dữ liệu; thiết kế sản phẩm theo từng ngành nghề, chuỗi cung ứng; dành các gói tín dụng ưu đãi cho những lĩnh vực được ưu tiên.
Trong đó, ngân hàng sử dụng các mô hình đánh giá doanh thu, năng lực tài chính cùng thông tin từ hệ thống kế toán và những nguồn dữ liệu khác. Với doanh nghiệp tham gia chuỗi cung ứng, việc phát triển sản phẩm theo ngành, kết hợp quản lý dòng tiền phát sinh trong chuỗi giúp ngân hàng từng bước giảm sự phụ thuộc vào tài sản bảo đảm.
Những thay đổi này tạo thêm cơ hội cho doanh nghiệp có hoạt động kinh doanh thực chất, doanh thu ổn định và khả năng tạo tiền rõ ràng. Tuy nhiên, để ngân hàng có thể đánh giá trên cơ sở đó, doanh nghiệp phải cung cấp được thông tin đầy đủ, nhất quán và có khả năng kiểm chứng.
Minh bạch tài chính để chứng minh năng lực vay vốn
Quy mô tín dụng dành cho doanh nghiệp nhỏ và vừa cho thấy sự đồng hành của hệ thống ngân hàng, nhưng không đồng nghĩa mọi doanh nghiệp đều dễ dàng tiếp cận khoản vay mới hoặc mở rộng hạn mức. Bên cạnh chi phí vốn và thủ tục, những hạn chế từ nội tại doanh nghiệp vẫn ảnh hưởng trực tiếp đến khả năng được cấp tín dụng.
Thống đốc NHNN Phạm Đức Ấn chỉ ra một số nguyên nhân khiến doanh nghiệp nhỏ và vừa gặp khó khi vay vốn, gồm quy mô vốn nhỏ, sức chống chịu còn hạn chế, phương án kinh doanh thường xuyên biến động và thông tin tài chính chưa thực sự minh bạch.
Đáng chú ý, người đứng đầu NHNN đề cập tình trạng doanh nghiệp sử dụng hai hệ thống bảng cân đối kế toán khác nhau: một hệ thống phục vụ kê khai, thực hiện nghĩa vụ thuế và một hệ thống cung cấp cho ngân hàng khi đề nghị vay vốn. Theo Thống đốc, cách làm này khiến tổ chức tín dụng khó đánh giá chính xác sức khỏe tài chính của doanh nghiệp.
Đây là trở ngại cần được giải quyết từ chính hoạt động quản trị. Báo cáo tài chính vừa phục vụ nghĩa vụ kế toán, thuế, vừa là căn cứ để ngân hàng xem xét năng lực hoạt động, hiệu quả kinh doanh và khả năng trả nợ. Khi thông tin thiếu nhất quán, ngân hàng khó xác định doanh thu thực tế, nghĩa vụ nợ và nguồn tiền có thể sử dụng để thanh toán khoản vay.
Với doanh nghiệp nhỏ và vừa, minh bạch doanh thu, chi phí, công nợ và dòng tiền càng có ý nghĩa khi ngân hàng mở rộng các phương thức cho vay dựa trên dữ liệu. Một doanh nghiệp có doanh thu nhưng chưa quản lý đầy đủ các khoản phải thu, phải trả sẽ khó làm rõ thời điểm tiền về và nhu cầu vốn thực tế. Ngược lại, hệ thống sổ sách thống nhất, phản ánh đầy đủ hoạt động kinh doanh sẽ giúp doanh nghiệp có thêm cơ sở chứng minh năng lực vay vốn.
Từ phía Vietcombank, ông Bạch Thành Long, Phó Tổng giám đốc cho rằng doanh nghiệp cần chủ động nâng cao năng lực tài chính, quản trị, hệ thống kế toán và thống kê, đồng thời minh bạch hơn về hoạt động thu - chi.
Khi doanh thu và các khoản thanh toán được thực hiện qua ngân hàng, tổ chức tín dụng có thêm cơ sở nhận diện hoạt động kinh doanh thực tế. Qua đó, ngân hàng có thể triển khai các phương thức cấp tín dụng dựa nhiều hơn vào khả năng tạo tiền của khách hàng.
Ở góc độ quản trị rủi ro, ông Lại Tiến Quân, Phó Tổng giám đốc BIDV cho biết nhiều doanh nghiệp nhỏ và vừa hiện chưa có hệ thống quản trị tài chính đầy đủ, chưa có thông tin chính xác, đầy đủ về khả năng tạo tiền và không phải doanh nghiệp nào cũng có báo cáo được kiểm toán độc lập. Trong khi đó, ngân hàng cần thông tin để đánh giá năng lực tài chính, khả năng trả nợ, cũng như tính khả thi và hiệu quả của phương án kinh doanh.
Theo chuyên gia, muốn mở cửa dòng vốn, doanh nghiệp cần sự chủ động từ việc ghi nhận đầy đủ doanh thu, chi phí; theo dõi công nợ; phân định rõ dòng tiền phục vụ kinh doanh; xây dựng kế hoạch sử dụng vốn và trả nợ phù hợp với chu kỳ hoạt động. Khi các dữ liệu được cập nhật thường xuyên và thống nhất, hồ sơ vay vốn sẽ có cơ sở rõ ràng hơn, đồng thời giúp chính doanh nghiệp nhận diện sớm những mất cân đối trong hoạt động. Với doanh nghiệp nhỏ và vừa, coi minh bạch quản trị là công việc thường xuyên sẽ giúp nâng cao chất lượng điều hành, củng cố uy tín với đối tác và tạo cơ sở tiếp cận nguồn vốn phục vụ tăng trưởng lâu dài.
Tin liên quan


Tin khác

SACOMBANK-SBL thông báo sử dụng tên mới của Công ty và các chi nhánh trực thuộc
OCB thông báo thay đổi tên gọi, địa điểm hoạt động và chi nhánh quản lý các Phòng giao dịch


Ngành ngân hàng đồng hành, tiếp sức doanh nghiệp Gia Lai phát triển

Co-opBank bổ sung kênh nộp thuế điện tử qua Cổng Dịch vụ công của Cục Thuế
SACOMBANK kiện toàn nhân sự cấp cao, đẩy nhanh tiến độ hoàn thành Đề án tái cơ cấu

Ngân hàng con tại VIFC và bài toán hiệu quả đầu tư

Agribank - Top 20 doanh nghiệp văn hóa uy tín có xếp hạng cao nhất năm 2026

MB tiên phong ký số: Trăm lần ký tay – nay chỉ 1 chạm

Vietcombank đẩy mạnh triển khai chương trình tín dụng thúc đẩy sản xuất, kinh doanh và các lĩnh vực ưu tiên