Tín dụng DNNVV: Đẩy mạnh khai thác dữ liệu trong cho vay

Ngân hàng Nhà nước đã ra chỉ đạo yêu cầu các tổ chức tín dụng triển khai mạnh mẽ các chương trình tín dụng hướng đến doanh nghiệp nhỏ và vừa (DNNVV) và các doanh nghiệp tạo động lực tăng trưởng. Chỉ sau hơn một tháng, thị trường đã chứng kiến sự hưởng ứng tích cực: từ 4 ngân hàng quốc doanh ban đầu với gói 220.000 tỷ đồng, đến nay đã có 19 ngân hàng thương mại tung ra các gói vay quy mô khoảng 408.000 tỷ đồng. Lãi suất ưu đãi được áp dụng thấp hơn từ 1-2%/năm so với mức bình quân cùng kỳ hạn. Sự chuyển dịch từ cam kết sang hành động cụ thể này cho thấy trọng tâm điều hành đang hướng tới việc phân bổ nguồn lực hiệu quả, bởi tăng trưởng kinh tế không chỉ cần quy mô vốn mà còn cần năng lực tổ chức thực thi.
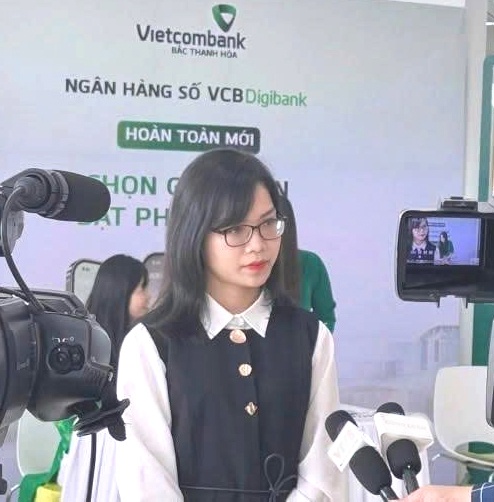 |
| Bà Phạm Anh Vân - Phó Giám đốc Vietcombank Chi nhánh Bắc Thanh Hóa |
Để làm rõ hơn cách dòng vốn này đang "thẩm thấu" vào thực tiễn sản xuất kinh doanh, Thời báo Ngân hàng đã có cuộc trao đổi với bà Phạm Anh Vân - Phó Giám đốc Vietcombank Chi nhánh Bắc Thanh Hóa.
Thưa bà, để dòng vốn thực sự trợ lực cho doanh nghiệp theo từng giai đoạn phát triển, Vietcombank Chi nhánh Bắc Thanh Hóa đang thiết kế các sản phẩm tín dụng như thế nào?
Với định hướng đồng hành lâu dài, chúng tôi không nhìn nhận nhu cầu vốn của doanh nghiệp qua một khoản vay đơn lẻ, mà đánh giá trên toàn bộ vòng đời sản xuất kinh doanh.
Cụ thể, với nhu cầu vốn lưu động, Chi nhánh cung cấp tín dụng phục vụ mua nguyên vật liệu, hàng tồn kho, chi phí sản xuất và vốn mùa vụ. Khi doanh nghiệp bước sang chu kỳ mở rộng, đầu tư máy móc, nhà xưởng hay đổi mới công nghệ, chúng tôi thiết kế các gói vay trung, dài hạn phù hợp.
Riêng với khối xuất nhập khẩu, Vietcombank phát huy thế mạnh thanh toán quốc tế và tài trợ thương mại khép kín từ trước giao hàng, bảo lãnh, L/C đến chiết khấu bộ chứng từ. Đặc biệt, với DNNVV, Chi nhánh chú trọng giải pháp tài chính tổng thể, trong đó chu kỳ kinh doanh và dòng tiền được xem xét đầy đủ để cấp tín dụng chính xác nhất.
Trong bức tranh tài chính đó, chương trình cho vay DNNVV đang phát huy vai trò gì và chiếm tỷ trọng ra sao tại Chi nhánh?
Chúng tôi xác định chương trình này là một trợ lực thiết thực để ngân hàng đồng hành cùng doanh nghiệp trong bối cảnh nhu cầu vốn cho sản xuất và mở rộng đầu tư đang tăng cao.
Vietcombank dành quy mô 50.000 tỷ đồng, triển khai toàn hệ thống từ 07/8/2026 đến hết năm 2026. Khách hàng được vay với lãi suất thấp hơn tối thiểu 1%/năm so với mức bình quân của Vietcombank, đồng thời có thể được miễn, giảm một số phí dịch vụ.
Tại Chi nhánh, tính đến 31/8/2026, chúng tôi đã giải ngân 1.998 tỷ đồng cho 136 doanh nghiệp. Trong đó, khối DNNVV hấp thụ 1.467 tỷ đồng, chiếm tới gần 73% dư nợ khách hàng tổ chức. Chúng tôi xem đây là cơ hội để nắn dòng vốn vào những đơn vị có năng lực sản xuất thực chất.
Qua quá trình tiếp cận, Chi nhánh nhận thấy vốn của doanh nghiệp ở Thanh Hóa hiện đang tập trung vào những mảng nào?
Nhu cầu vốn hiện tập trung rất rõ vào ba nhóm. Thứ nhất là vốn lưu động cho các ngành chế biến, chế tạo, thương mại tiêu dùng và thu mua nguyên liệu mùa vụ. Thứ hai là vốn đầu tư mở rộng công suất, đổi mới công nghệ và hạ tầng khu công nghiệp. Thứ ba là vốn cho chuỗi cung ứng xuất khẩu là nơi doanh nghiệp cần ứng vốn trước để gom nguyên liệu hoàn thiện đơn hàng.
Tại Chi nhánh, các ngành hút vốn mạnh nhất gồm thương mại xăng dầu, sản xuất sản phẩm từ giấy, thương mại phương tiện vận tải và hạ tầng khu/cụm công nghiệp. Tổng dư nợ nhóm này đạt khoảng 1.000 tỷ đồng, chiếm 50% dư nợ doanh nghiệp.
Với nhóm xuất khẩu và chuỗi cung ứng, ngân hàng có giải pháp gì để tháo gỡ khó khăn về "độ trễ" của dòng tiền?
Với xuất khẩu, vấn đề không chỉ là có vốn, mà vốn phải đến đúng thời điểm của từng mắt xích trong chuỗi. Chi nhánh đồng hành xuyên suốt từ lúc doanh nghiệp cần tiền mua nguyên liệu, thực hiện đơn hàng, cho đến khi giao hàng và chờ thu tiền.
Việc kết hợp tín dụng vốn lưu động, L/C, chiết khấu chứng từ và quản lý dòng tiền giúp giải quyết triệt để độ trễ này. Chúng tôi đặc biệt quan tâm đến hợp đồng đầu ra và vị trí của doanh nghiệp trong chuỗi giá trị để thiết kế gói tài trợ sát thực tế nhất.
Có khó khăn nào trong việc thẩm định khối DNNVV không, thưa bà?
Rào cản lớn nhất vẫn là hồ sơ pháp lý, sự minh bạch và nhất quán trong việc chứng minh năng lực tài chính, dòng tiền của doanh nghiệp. Nhiều đơn vị vốn chủ mỏng, quản trị hạn chế, dòng tiền phụ thuộc vào một số ít đối tác.
Tuy nhiên, ngân hàng cũng phải chủ động gỡ khó bằng cách đẩy mạnh khai thác dữ liệu giao dịch, đánh giá qua chuỗi cung ứng và số hóa quy trình để cấp vốn nhanh nhưng vẫn đảm bảo an toàn.
Định hướng của Chi nhánh trong thời gian tới là gì để dòng vốn tiếp tục phát huy hiệu quả?
Trong thời gian tới, Vietcombank Chi nhánh Bắc Thanh Hóa sẽ tiếp tục xác định DNNVV, đặc biệt là các doanh nghiệp sản xuất, chế biến, chế tạo, doanh nghiệp xuất khẩu và doanh nghiệp tham gia chuỗi cung ứng, là một trong những nhóm khách hàng trọng tâm.
Chúng tôi tập trung vào ba hướng:
Một là, chủ động tìm kiếm và tiếp cận doanh nghiệp có phương án sản xuất kinh doanh hiệu quả, thay vì chỉ chờ doanh nghiệp tìm đến ngân hàng.
Hai là, đa dạng hóa giải pháp tín dụng, kết hợp vốn lưu động, vốn đầu tư, tài trợ thương mại, thanh toán quốc tế và các dịch vụ quản lý dòng tiền để đáp ứng toàn bộ chu kỳ kinh doanh.
Ba là, tiếp tục cải thiện khả năng tiếp cận vốn, đẩy mạnh số hóa, khai thác dữ liệu và nâng cao chất lượng tư vấn tài chính cho doanh nghiệp.
Mục tiêu của chúng tôi không chỉ là tăng trưởng dư nợ, mà quan trọng hơn là đưa vốn đến đúng doanh nghiệp, đúng thời điểm và đúng lĩnh vực có khả năng tạo ra giá trị gia tăng; qua đó giúp doanh nghiệp phát triển bền vững và đóng góp nhiều hơn vào tăng trưởng kinh tế của Thanh Hóa.
Xin cảm ơn bà về cuộc trao đổi!
Tin liên quan


Tin khác

Cuộc chuyển giao tài sản nghìn tỷ USD: Thế hệ trẻ đang thay đổi cuộc chơi như thế nào?

Cần phân loại tín dụng phát triển nhà ở với tín dụng phục vụ hoạt động đầu cơ.

Thị trường vốn vào giai đoạn mới: Cần gì để dòng tiền ở lại?

Việt Nam trước cơ hội tiến sâu vào chuỗi cung ứng AI
Trung tâm Tài chính Quốc tế cần những định chế có năng lực và hoạt động thực chất

Vận hành xanh: Chìa khóa giữ chân khách thuê văn phòng
Giá bất động sản sẽ đi về đâu?

Làm sao biến 13,7 triệu tài khoản thành dòng vốn dài hạn?

Chuyên gia Việt tìm kiếm điều gì khi quyết định ra nước ngoài làm việc?

Từ ngân hàng số đến ngân hàng tự vận hành: Vai trò và giới hạn của AI