Nền kinh tế cần 38,5 triệu tỷ đồng trong 5 năm: Vốn ở đâu cho tăng trưởng hai con số?

Trong đó, các lĩnh vực như cơ sở hạ tầng, năng lượng và chuyển đổi xanh, công nghệ - đổi mới sáng tạo, công nghiệp giá trị cao và khu vực kinh tế tư nhân đều cần nguồn vốn lớn, dài hạn. Điều này đặt ra yêu cầu không chỉ tăng quy mô huy động, mà còn đa dạng hóa các kênh dẫn vốn, phát triển mạnh hơn thị trường cổ phiếu, trái phiếu, quỹ đầu tư, bảo hiểm và nguồn vốn quốc tế, qua đó giảm áp lực tương đối lên tín dụng ngân hàng và nâng hiệu quả phân bổ vốn.
Cần thêm những “đường dẫn” vốn dài hạn
Hệ thống ngân hàng hiện vẫn là kênh cung ứng vốn chủ đạo của nền kinh tế. Đây là nguồn vốn quan trọng đối với vốn lưu động, tín dụng doanh nghiệp và nhiều nhu cầu đầu tư. Tuy nhiên, đặc điểm nguồn vốn ngân hàng khiến việc để một kênh cùng lúc gánh phần lớn nhu cầu ngắn, trung và dài hạn không phải là cấu trúc tối ưu khi nhu cầu đầu tư tăng nhanh.
TS. Cấn Văn Lực, Thành viên Hội đồng Tư vấn chính sách tài chính, tiền tệ quốc gia, Chuyên gia Kinh tế trưởng BIDV cho hay, tín dụng ngân hàng hiện chiếm khoảng 48% trong các kênh dẫn vốn được tính toán. Trong khi đó, vốn huy động từ thị trường cổ phiếu khoảng 6%, trái phiếu doanh nghiệp khoảng 9,4%. Tính chung hai kênh thị trường vốn này mới đóng góp khoảng 15%.
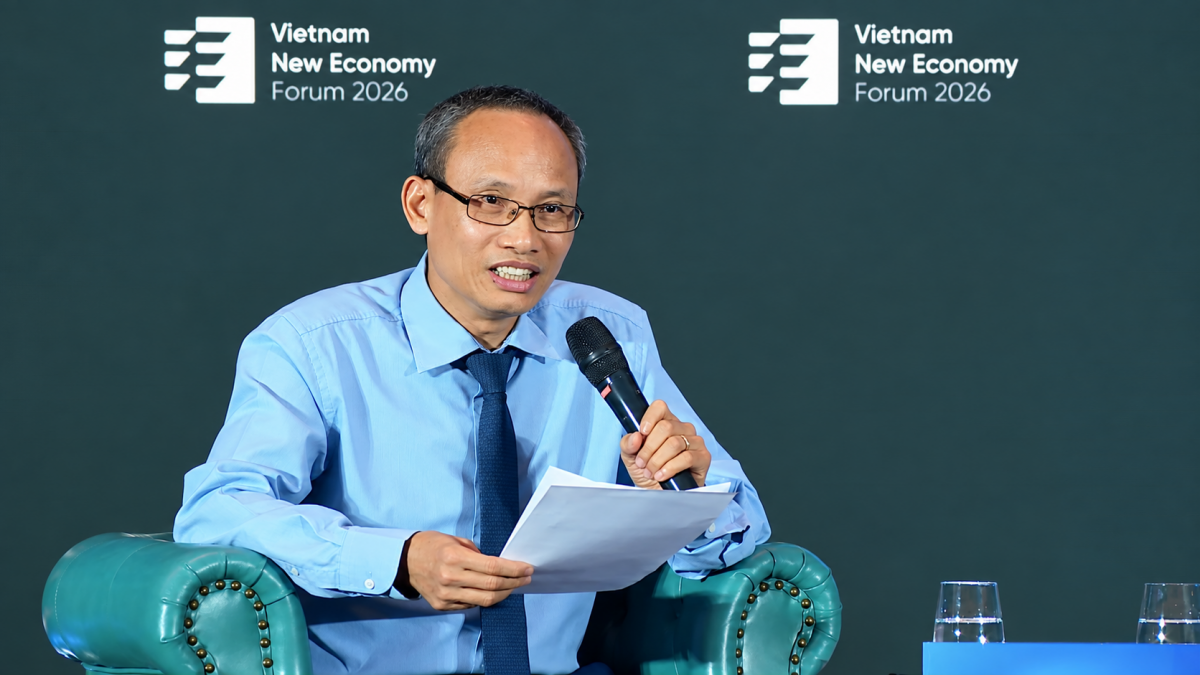 |
| TS. Cấn Văn Lực cùng các chuyên gia đều đồng tình rằng, cần giảm sự phụ thuộc vào tín dụng ngân hàng |
Chênh lệch này đặt ra yêu cầu phát triển thêm những nguồn vốn có kỳ hạn dài hơn, nhất là khi nền kinh tế cần đầu tư nhiều hơn vào hạ tầng, năng lượng, công nghệ và các dự án quy mô lớn.
Ông Phạm Văn Thinh, Tổng Giám đốc Deloitte Việt Nam, đề xuất cấu trúc hệ sinh thái vốn theo ba tầng, trong đó ngân hàng tiếp tục là nguồn vốn nền tảng; thị trường cổ phiếu, trái phiếu và vốn tư nhân cung cấp vốn tăng trưởng, dài hạn; còn Trung tâm tài chính quốc tế Việt Nam đóng vai trò kết nối với các nguồn vốn toàn cầu. Theo ông, trọng tâm là “phân vai đúng nguồn, kết nối hiệu quả”, qua đó đáp ứng phù hợp hơn các nhu cầu vốn khác nhau và giảm sự tập trung vào tín dụng ngân hàng. Dư địa phát triển các kênh vốn dài hạn vẫn còn lớn, nhất là khi thị trường chứng khoán hiện chưa có nhiều doanh nghiệp quy mô lớn, ổn định và có tính đại diện cao cho nền kinh tế.
Bà Đặng Nguyệt Minh, Giám đốc Khối Nghiên cứu Dragon Capital, cho rằng việc có thêm những doanh nghiệp quy mô lớn, hoạt động ổn định và có khả năng chi trả cổ tức đều đặn sẽ giúp thị trường tăng tính dự báo và hấp dẫn hơn với các nhà đầu tư tổ chức.
Ngoài cổ phiếu và trái phiếu, những nguồn vốn dài hạn khác cũng còn nhiều dư địa. Quỹ hưu trí tự nguyện là một ví dụ. Theo ông Trịnh Thanh Cần, Tổng Giám đốc Công ty Cổ phần Chứng khoán Kafi (Kafi), quy mô quỹ hưu trí tự nguyện hiện mới khoảng 2.200 tỷ đồng dù chính sách đã được triển khai hơn 10 năm. Phạm vi đầu tư và kênh phân phối còn hạn chế khiến nguồn vốn này chưa phát huy đáng kể vai trò cung cấp vốn dài hạn cho thị trường.
Nguồn tiền của các doanh nghiệp bảo hiểm cũng được nhìn nhận theo hướng tương tự. Theo ước tính được bà Tạ Thị Tuệ Anh, Giám đốc Khối Khách hàng Định chế Tài chính HSBC, đưa ra tại diễn đàn, khối bảo hiểm nhân thọ đang quản lý lượng tài sản trên 30 tỷ USD, nhưng lựa chọn đầu tư dài hạn vẫn chưa nhiều, chủ yếu tập trung vào trái phiếu Chính phủ và tiền gửi ngân hàng. Nếu thị trường có thêm các công cụ đầu tư phù hợp với kỳ hạn và khẩu vị rủi ro của nhóm tổ chức này, một phần nguồn vốn sẵn có trong nước có thể được chuyển hóa thành vốn dài hạn cho nền kinh tế.
Phải đưa vốn vào đúng chỗ
Quy mô vốn cần huy động trong những năm tới cũng cho thấy áp lực ngày càng lớn đối với khu vực tư nhân. Theo tính toán được TS. Cấn Văn Lực nêu tại diễn đàn, trong tổng nhu cầu khoảng 38,5 triệu tỷ đồng cho 5 năm, khu vực nhà nước dự kiến đáp ứng khoảng 22%, phần còn lại chủ yếu đến từ khu vực tư nhân và vốn đầu tư nước ngoài. Để đáp ứng nhu cầu này, vốn đầu tư toàn xã hội cần tăng khoảng 13-14% mỗi năm.
Nhưng tăng quy mô huy động mới chỉ là một nửa bài toán. Ông Phạm Văn Thinh nhấn mạnh sử dụng vốn đúng mục đích và đúng trọng điểm có ý nghĩa không kém việc huy động thêm vốn. Cách tiếp cận này đặt trọng tâm vào chất lượng phân bổ nguồn lực thay vì chỉ nhìn vào tốc độ tăng vốn.
Để dòng vốn có thể đi vào những lĩnh vực cần ưu tiên, đại diện Deloitte đề xuất ba nhóm điều kiện gồm hoàn thiện hành lang pháp lý và cơ chế thực thi; mở rộng đối tác và cơ sở nhà đầu tư; phát triển thêm sản phẩm và kênh vốn mới.
 |
| Tái cấu trúc dòng vốn cho chu kỳ tăng trưởng mới |
Trong đó, vấn đề thực thi được đặt lên khá rõ. Một chính sách mới chỉ tạo tác động khi có thể chuyển thành quy trình và cơ chế vận hành cụ thể trên thị trường. Cùng với đó, việc mở rộng cơ sở nhà đầu tư cần đi kèm hệ thống thông tin đủ minh bạch để nhà đầu tư nhận diện được rủi ro, lợi ích, quyền lợi và cơ chế giám sát.
Đại diện HSBC - bà Tạ Thị Tuệ Anh thông tin rằng một số doanh nghiệp và định chế tài chính Việt Nam đã huy động vốn ở nước ngoài, trong đó nhiều giao dịch hiện được thực hiện tại các thị trường như Singapore hay Hong Kong. Theo bà, khi Trung tâm tài chính quốc tế Việt Nam đi vào hoạt động, các doanh nghiệp có thể từng bước thực hiện hoạt động huy động vốn ngay tại Việt Nam thay vì phải ra thị trường bên ngoài. Qua đó, nguồn vốn quốc tế có thể được mở rộng không chỉ qua trái phiếu mà còn qua tài trợ dự án, tài trợ xuất khẩu và tín dụng tư nhân.
Để làm được điều đó, vấn đề không chỉ nằm ở việc có thêm một địa điểm giao dịch. Nhà đầu tư quốc tế cần một khuôn khổ đủ rõ về sản phẩm, quyền lợi, giám sát và khả năng tiếp cận thông tin. Theo ông Phạm Văn Thinh, hệ thống thông tin minh bạch về lĩnh vực ưu tiên, quyền lợi nhà đầu tư và cơ chế hỗ trợ là điều kiện cần để tạo cơ sở cho quyết định đưa vốn vào Việt Nam.
Ở một góc nhìn khác, TS. Cấn Văn Lực cũng lưu ý việc nâng xếp hạng tín nhiệm quốc gia có ý nghĩa đối với khả năng huy động vốn quốc tế, bởi đây là một trong những yếu tố ảnh hưởng trực tiếp tới chi phí vay của Chính phủ và doanh nghiệp.
Nhìn rộng hơn, yêu cầu đa dạng hóa nguồn vốn không đồng nghĩa với việc thu hẹp vai trò của ngân hàng. Ngược lại, khi các kênh vốn dài hạn phát triển hơn, ngân hàng có điều kiện tập trung nhiều hơn vào những nhu cầu phù hợp với đặc điểm nguồn vốn và khả năng quản trị rủi ro của mình. Thị trường vốn, bảo hiểm, quỹ đầu tư và các định chế khác sẽ chia sẻ phần nhu cầu đầu tư dài hạn.
Tin liên quan


Tin khác

2 triệu tỷ đồng mỗi năm qua thị trường vốn: Nguồn lực cho giai đoạn tăng trưởng mới

Thị trường vốn trước bài toán dẫn dòng tiền cho giai đoạn tăng trưởng mới

Đà Nẵng lần đầu xuất hiện trong bảng xếp hạng trung tâm tài chính quốc tế

Chính sách thuế phải giúp doanh nghiệp nâng cấp

Điểm lại thông tin kinh tế ngày 1/10

Mở 'cầu nối' đưa doanh nghiệp Việt đến thị trường vốn Singapore

Điểm lại thông tin kinh tế ngày 30/9

Thúc đẩy dòng vốn quốc tế vào Việt Nam

Tài sản phình to áp sát 100 nghìn tỷ đồng, EVF cấp tập gọi vốn gia cố bộ đệm

Điểm lại thông tin kinh tế ngày 29/9