Thị trường bảo hiểm Việt Nam tái cấu trúc theo hướng minh bạch và bền vững

| Thị trường bảo hiểm Việt Nam: Dư địa tăng trưởng còn rất lớn Thị trường bảo hiểm giữ đà tăng trưởng, tạo nền tảng cho giai đoạn mới Thị trường bảo hiểm Việt Nam đang bước vào chu kỳ phát triển mới |
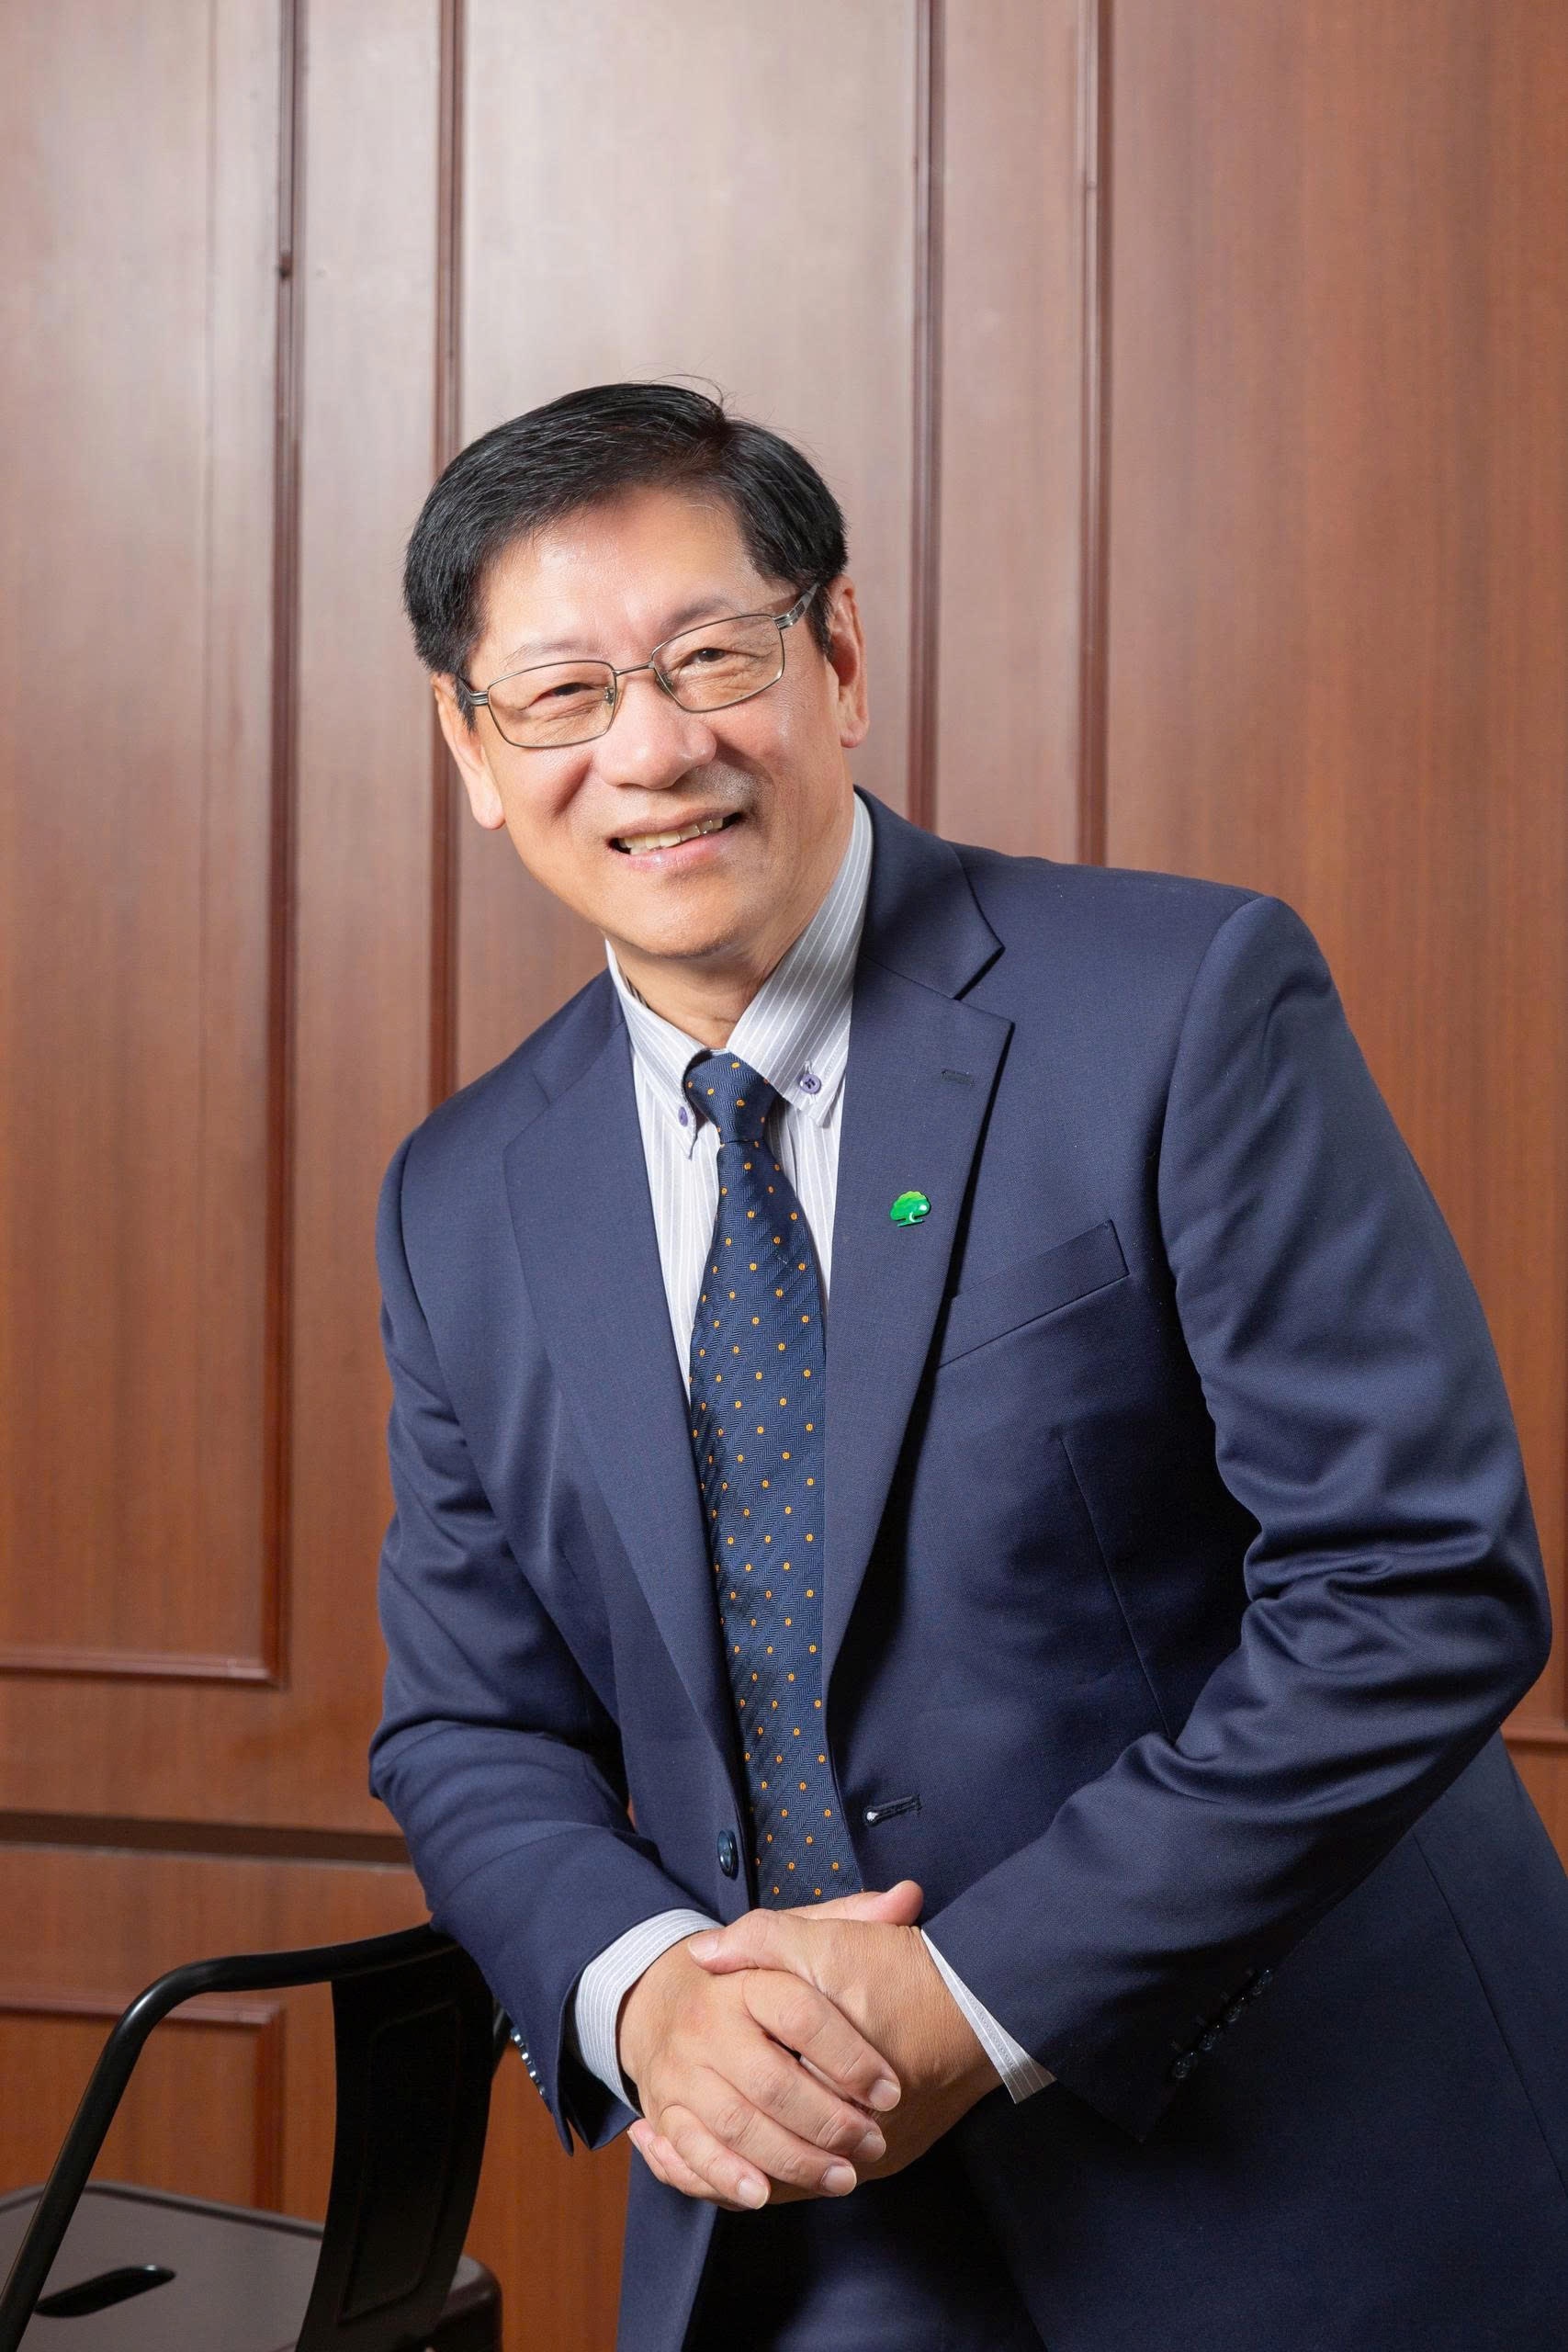 |
Thị trường bảo hiểm Việt Nam trong những năm qua có nhiều thay đổi. Ông nhận định như nào về tiềm năng của thị trường trong năm 2026 và tương lai?
Trong những năm gần đây, thị trường bảo hiểm Việt Nam đang từng bước bước vào giai đoạn tái cấu trúc theo hướng minh bạch và bền vững hơn. Mặc dù trong ngắn hạn có những điều chỉnh nhất định, nhưng xét về dài hạn, đây vẫn là một thị trường giàu tiềm năng.
Việt Nam hiện có gần 100 triệu dân, trong khi tỷ lệ tham gia bảo hiểm nhân thọ vẫn còn thấp so với nhiều quốc gia trong khu vực. Bên cạnh đó, cơ cấu dân số trẻ cùng với sự gia tăng nhanh chóng của tầng lớp trung lưu đang tạo ra nhu cầu ngày càng lớn đối với các giải pháp bảo vệ tài chính và quản lý rủi ro.
Trong năm 2026 và dự kiến thời gian tới, khi thị trường từng bước bước vào giai đoạn phát triển ổn định hơn, các yếu tố như chất lượng dịch vụ, tính minh bạch và khả năng mang lại giá trị dài hạn cho khách hàng sẽ trở thành những yếu tố then chốt thúc đẩy sự phát triển của ngành bảo hiểm.
Một trật tự mới đang hình thành, mở ra giai đoạn phát triển lành mạnh hơn cho ngành bảo hiểm. Trong bối cảnh đó, tăng trưởng doanh thu không còn là mục tiêu duy nhất, thay vào đó chất lượng tư vấn, sản phẩm giúp củng cố niềm tin của khách hàng. Vậy, theo ông doanh nghiệp bảo hiểm cần tập trung vào những vấn đề mấu chốt nào?
Trong bối cảnh thị trường bước sang giai đoạn phát triển mới, tăng trưởng của doanh nghiệp bảo hiểm không còn chỉ được đo bằng quy mô doanh thu mà quan trọng hơn là chất lượng phát triển và giá trị mang lại cho khách hàng…
Với triết lý “lấy khách hàng làm trung tâm” trong mọi hoạt động kinh doanh, công ty tập trung phát triển trên ba phương diện chính. Trước tiên, không ngừng nâng cao chất lượng đào tạo, xây dựng đội ngũ tư vấn viên chuyên nghiệp và chuẩn hóa theo các tiêu chuẩn dịch vụ cao. Chú trọng phát triển các sản phẩm bảo hiểm phù hợp với nhu cầu thực tế của khách hàng, giúp khách hàng hiểu rõ giá trị sản phẩm và lựa chọn giải pháp bảo vệ tài chính phù hợp với từng giai đoạn cuộc sống. Đồng thời, đẩy mạnh ứng dụng công nghệ số nhằm nâng cao hiệu quả vận hành và mang lại trải nghiệm dịch vụ thuận tiện, tối ưu hơn cho khách hàng.
Trên thực tế, đối với các doanh nghiệp ngành bảo hiểm nói chung, khi và chỉ khi khách hàng thực sự hiểu và tin tưởng vào giá trị của bảo hiểm, đó cũng chính là nền tảng quan trọng để thị trường phát triển bền vững.
Với kênh phân phối bảo hiểm qua ngân hàng, tư vấn viên không còn đơn thuần “bán sản phẩm”, mà trở thành người đồng hành dài hạn cùng khách hàng trong quản lý rủi ro và hoạch định tài chính. Theo ông, kênh này liệu có thể phát triển mạnh trong thời gian tới và giải pháp nào ngày càng lành mạnh hóa thị trường?
Phân phối sản phẩm bảo hiểm qua ngân hàng (Bancassurance) vẫn được xem là một kênh quan trọng trong hệ sinh thái tài chính hiện đại, nhờ khả năng tiếp cận rộng rãi đến khách hàng và sự kết hợp giữa dịch vụ ngân hàng với các giải pháp bảo vệ tài chính.
Tuy nhiên, tôi cho rằng để kênh này phát triển bền vững, yếu tố quan trọng nhất vẫn là đảm bảo tính minh bạch và chất lượng tư vấn. Bởi, bảo hiểm không phải là một sản phẩm có thể “bán nhanh”, mà cần được tư vấn dựa trên nhu cầu thực tế của khách hàng và mang lại giá trị bảo vệ lâu dài.
Do đó, việc chuẩn hóa quy trình bán hàng, nâng cao chất lượng đào tạo đội ngũ tư vấn và đảm bảo khách hàng được cung cấp đầy đủ thông tin trước khi tham gia bảo hiểm là những yếu tố then chốt để xây dựng niềm tin trên thị trường.
Khi niềm tin của khách hàng được củng cố, bancassurance sẽ tiếp tục đóng vai trò tích cực trong việc mở rộng độ bao phủ của bảo hiểm và thúc đẩy sự phát triển của thị trường.
Chuyển đổi số, chuyển đổi xanh liệu có phải là “chìa khóa” giúp cho doanh nghiệp ngành bảo hiểm gia tăng được doanh thu, thị phần trong bối cảnh cạnh tranh gay gắt hiện nay?
Trong bối cảnh ngành tài chính bảo hiểm đang chuyển mình mạnh mẽ, chuyển đổi số không chỉ là xu hướng mà đã trở thành một yêu cầu tất yếu để doanh nghiệp nâng cao năng lực cạnh tranh.
Việc ứng dụng công nghệ giúp doanh nghiệp tối ưu hóa quy trình vận hành, nâng cao hiệu quả quản lý và mang đến cho khách hàng những trải nghiệm dịch vụ nhanh chóng, thuận tiện và linh hoạt hơn.
Bên cạnh đó, phát triển bền vững và chuyển đổi xanh cũng đang trở thành một định hướng quan trọng của ngành bảo hiểm trên toàn cầu. Đặc biệt, doanh nghiệp luôn nỗ lực kết hợp giữa phát triển kinh doanh và trách nhiệm xã hội thông qua các hoạt động cộng đồng, giáo dục và bảo vệ môi trường. Bởi, một doanh nghiệp phát triển bền vững không chỉ tạo ra giá trị kinh tế mà còn phải góp phần mang lại những giá trị tích cực cho xã hội.
Theo định hướng của Chính phủ Việt Nam đến năm 2030, quy mô thị trường bảo hiểm dự kiến đạt 3,3-3,5% GDP, với khoảng 18% dân số tham gia bảo hiểm nhân thọ. Vậy, theo ông để đạt được mục tiêu này, Chính phủ cần có những động lực thúc đẩy gì để thị trường ngày càng phát triển?
Để đạt được mục tiêu phát triển thị trường bảo hiểm đến năm 2030, tôi cho rằng cần có sự phối hợp chặt chẽ giữa cơ quan quản lý, doanh nghiệp và toàn xã hội.
Việc tiếp tục hoàn thiện khung pháp lý, nâng cao tính minh bạch và hiệu quả giám sát thị trường sẽ là nền tảng quan trọng để xây dựng niềm tin của người dân đối với ngành bảo hiểm. Đồng thời, việc nâng cao nhận thức cộng đồng về vai trò của bảo hiểm trong quản lý rủi ro và bảo vệ tài chính gia đình cũng đóng vai trò rất quan trọng.
Doanh nghiệp sẽ tiếp tục kiên định với chiến lược phát triển bền vững tại thị trường Việt Nam thông qua việc nâng cao chất lượng dịch vụ, đẩy mạnh chuyển đổi số và phát huy vai trò trách nhiệm xã hội, góp phần mang đến những giải pháp bảo vệ tài chính toàn diện cho khách hàng. Luôn đồng hành cùng sự phát triển của thị trường thông qua việc cung cấp các giải pháp bảo hiểm phù hợp với nhu cầu của khách hàng, góp phần xây dựng một tương lai an tâm và thịnh vượng hơn cho người dân Việt Nam.
Xin cảm ơn ông!
Tin liên quan


Tin khác
Niềm tin vào hoạt động ngân hàng trước phép thử của AI

Nuôi lớn doanh nghiệp bằng sức mạnh liên kết

Nâng hạng chứng khoán, vì sao cổ phiếu định giá rẻ vẫn chưa đủ hấp dẫn?

Giá neo cao, sức mua yếu, hạ tầng có đủ sức kéo bất động sản TP.HCM?
Vì sao tốc độ tích lũy tài sản và năng lực quản lý vẫn còn khoảng cách?

Minh bạch chuỗi cung ứng: Liệu cánh cửa vào thị trường châu Âu có bị thu hẹp?

Phát triển đô thị định hướng giao thông: Phải kết nối cả dòng người và việc làm

Bốn trụ cột cùng Việt Nam kiến tạo mô hình tăng trưởng mới
Nâng hạng chưa đủ để dòng vốn quốc tế ở lại?

Đa dạng hóa sản phẩm, củng cố niềm tin để mở rộng tài chính toàn diện