Người Việt đang bỏ lỡ cơ hội tích lũy tài sản vì chờ có nhiều tiền

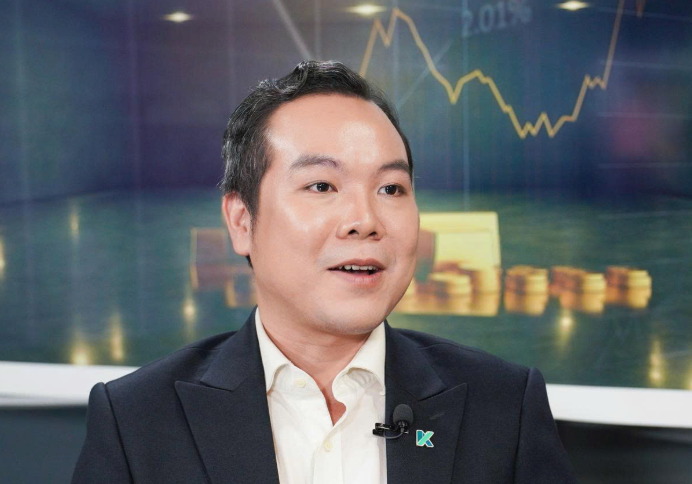 |
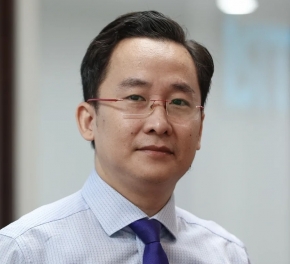
| Ông Huỳnh Anh Huy, Giám đốc Phân tích Ngành, Công ty CP Chứng khoán Kafi (Ảnh TH) |
Không nên chờ dư tiền mới quản lý
Tại Việt Nam hiện nay, khái niệm quản lý tài sản quen thuộc nhưng thường gắn với người có nhiều tiền. Ông Huỳnh Anh Huy cho rằng, cách hiểu này phổ biến vì dịch vụ quản lý tài sản còn mới, khiến không ít người nghĩ phải giàu mới cần lập kế hoạch tài chính. Thực tế, quản lý tiền bắt đầu từ việc đơn giản: biết mình thu nhập bao nhiêu, chi tiêu vào đâu, đang nợ bao nhiêu và muốn dành dụm cho mục tiêu gì.
Tâm lý chờ có tiền mới quản lý có thể khiến việc tích lũy bị trì hoãn. “Nếu cứ chờ có nhiều tiền mới bắt đầu thì rất dễ là không bao giờ có, vì chưa có thói quen quản lý thì tiền kiếm được cũng dễ tiêu hết”, ông Huy chia sẻ. Khi thu nhập tăng, chi tiêu thường tăng theo. Vì thế, một mức lương cao hơn chưa chắc tự động tạo ra khoản tiết kiệm nếu người nhận lương vẫn giữ cách chi tiêu cũ.
Ngành quản lý tài sản cho thấy vấn đề không chỉ nằm ở quy mô tiền bạc. Theo ông Huy, dịch vụ này ban đầu hình thành từ những gia đình giàu có ở châu Âu, sau đó phát triển tại Mỹ, với mục tiêu bảo toàn và gia tăng khối tài sản lớn. Trước đây, trọng tâm thường là tìm cơ hội sinh lời cao nhất. Về sau, ngành chuyển sang lấy mục tiêu của từng khách hàng làm trung tâm: mua nhà, lo việc học cho con, chuẩn bị nghỉ hưu hoặc bảo đảm an toàn tài chính.
Khi mục tiêu trở thành điểm xuất phát, người mới đi làm cũng cần quản lý tài chính như người đã có tài sản, dù phương án và khả năng chịu rủi ro khác nhau. Ông Huy nhận định Việt Nam đang trải qua sự chuyển dịch tương tự các nước đi trước: thu nhập dần cải thiện, kênh tiết kiệm và đầu tư dễ tiếp cận hơn, nhu cầu quản lý tài sản không còn giới hạn trong nhóm giàu có.
Vậy, người chưa dư tiền bắt đầu thế nào? Theo ông Huy, bước đầu tiên là ghi lại chi tiêu trong một tháng để phân biệt khoản cần thiết với khoản có thể điều chỉnh. Sau đó, ngay khi nhận lương, có thể trích 5-10% thu nhập để tích lũy. Tỷ lệ này không phải khuôn mẫu bắt buộc; điều quan trọng là phù hợp hoàn cảnh và duy trì đều đặn. Ông gọi cách ưu tiên khoản tích lũy trước khi chi tiêu là “trả cho chúng ta trước”.
Người đang có nợ cũng không nhất thiết phải chờ trả hết mới tiết kiệm. Cần lập kế hoạch thanh toán, ưu tiên khoản vay lãi suất cao và giữ một quỹ dự phòng nhỏ để tránh phải vay thêm khi có việc bất ngờ. Với người muốn tận hưởng hiện tại, quản lý tài chính không đồng nghĩa từ bỏ mọi nhu cầu cá nhân. Thu nhập có thể chia cho chi phí thiết yếu, hưởng thụ và tích lũy; nguyên tắc 50/30/20 là một cách tham khảo, cần điều chỉnh theo điều kiện thực tế.
Tích lũy sớm hay săn lợi suất cao?
Theo ông Huy, thời điểm học quản lý tiền nên bắt đầu từ khi còn nhỏ. Trẻ em có thể tập phân biệt nhu cầu với mong muốn, dành lại một phần tiền tiêu vặt và làm quen những khái niệm tài chính cơ bản. Khi nhận đồng lương đầu tiên, thói quen đó cần chuyển thành kế hoạch tích lũy cụ thể, dù số tiền ban đầu chưa lớn.
Lý do quan trọng nhất để bắt đầu sớm là thời gian. Khi phần lãi được tái đầu tư và tiếp tục sinh lãi, hiệu ứng lãi kép có cơ hội phát huy qua nhiều năm. Để minh họa, ông Huy giả định mỗi tháng dành 2 triệu đồng, mức sinh lời 6% một năm. Sau 10 năm, khoản tích lũy đạt khoảng 328 triệu đồng, trong đó vốn gốc là 240 triệu đồng.
Nếu duy trì 20 năm với cùng mức đóng góp và lợi suất giả định 6% một năm, số tiền có thể đạt khoảng 924 triệu đồng. Ngược lại, tích lũy trong 10 năm với lợi suất giả định cao gấp đôi, 12% một năm, kết quả khoảng 460 triệu đồng. Những phép tính này chỉ nhằm minh họa tác động của thời gian, không phải cam kết lợi nhuận. Theo ông Huy, lợi suất cao trong ngắn hạn thường khó duy trì và đi kèm rủi ro lớn; người bắt đầu sớm có lợi thế nhờ sự kiên trì.
Tuy nhiên, tích lũy sớm không có nghĩa đầu tư bằng mọi giá. Mỗi người cần xác định mục tiêu và thời hạn trước khi chọn cách phân bổ tiền. Quỹ dự phòng, tiền mua nhà hay khoản dành cho tuổi nghỉ hưu… tiền phục vụ những nhu cầu khác nhau, nên kế hoạch cũng phải khác nhau. Khi đã lựa chọn phương án phù hợp, nhà đầu tư cần giữ kỷ luật, tránh chạy theo biến động ngắn hạn hoặc tâm lý sợ bỏ lỡ cơ hội.
Với người không có thời gian theo dõi thị trường hoặc thiếu kiến thức phân tích, chuyên gia khuyến nghị tìm đến đơn vị tư vấn uy tín để được hỗ trợ chọn giải pháp phù hợp mục tiêu và khả năng chịu rủi ro. Các giải pháp quản lý danh mục theo mục tiêu cũng đang được phát triển nhằm giảm thời gian tự theo dõi và xây dựng danh mục. Tuy vậy, việc nhờ tư vấn không thay thế trách nhiệm hiểu rõ nhu cầu và khả năng tài chính của bản thân.
Trong bối cảnh các kênh đầu tư ngày càng dễ tiếp cận tại Việt Nam, ông Huy nhấn mạnh rằng, không phải tìm bằng được khoản đầu tư có lợi suất cao nhất. Điều cần làm trước tiên là hiểu dòng tiền của mình, dành ra một khoản phù hợp từ lúc có thu nhập và duy trì kế hoạch đủ lâu. Người có thu nhập thấp vẫn có thể bắt đầu bằng tỷ lệ nhỏ; khi thu nhập tăng, mức tích lũy có thể tăng theo. Thói quen hình thành hôm nay mới là cơ sở để từng bước tạo dựng tài sản cho tương lai.
Tin liên quan


Tin khác

Chuyển dịch năng lượng sạch: Từ cam kết đến hiệu quả đầu tư

Thị trường trái phiếu phân hóa: Thanh khoản bùng nổ trước 'đỉnh' đáo hạn

Từ năm 2027, không phải cứ lắp ráp tại Việt Nam là được ghi “Made in Vietnam”

Không đánh đổi môi trường để lấy tăng trưởng đơn thuần
HDBank và MUFG mở rộng hợp tác thị trường vốn, thúc đẩy dòng vốn đầu tư Việt Nam – Nhật Bản

Kiểm soát huy động vốn của chủ đầu tư, hạn chế rủi ro cho người mua nhà

Mở rộng dư địa vay vốn nước ngoài: Cơ hội và thách thức

Phố Wall chìm trong sắc đỏ, cổ phiếu công nghệ lao dốc

Bluechip hồi phục, VN-Index thu hẹp đà giảm

TP. Hồ Chí Minh hủy giao đất cho Saigontourist làm dự án bến tàu du lịch