Từ phát hành đến chi tiêu: Điều gì giúp thẻ BVBank được khách hàng lựa chọn?

| Hóa đơn điện tử: Thách thức mới hay cơ hội bứt phá cho hộ kinh doanh? BVBank khởi động dự án nâng cấp Core Banking - bước đi chiến lược cho giai đoạn chuyển đổi số toàn diện |
Vài năm trước, khi thị trường thẻ tín dụng còn trong giai đoạn mở rộng mạnh, các ngân hàng thường tập trung vào việc gia tăng số lượng thẻ phát hành thông qua độ phủ thương hiệu, chính sách hạn mức hấp dẫn hay đội ngũ bán hàng trực tiếp. Logic đó không sai, thị trường đang mở rộng, người dùng mới liên tục gia nhập, và số thẻ phát hành là chỉ số dễ đo, dễ báo cáo.
 |
"Mở được thẻ" không còn là mục tiêu
Trong vài năm trở lại đây, cạnh tranh trên thị trường thẻ tín dụng Việt Nam không còn diễn ra ở thương hiệu hay hạn mức. Người dùng, đặc biệt là nhóm từ 25 đến 40 tuổi đang chiếm tỷ trọng ngày càng lớn trong danh mục mở thẻ mới đang đặt ra những câu hỏi thực dụng hơn nhiều trước khi quyết định: mức hoàn tiền thực tế là bao nhiêu? Ưu đãi có phủ đúng những danh mục mình chi tiêu thường xuyên không? Có thể tự quản lý thẻ hoàn toàn trên điện thoại không, hay vẫn phải gọi tổng đài mỗi khi cần thay đổi?
Đây không phải xu hướng nhất thời. Khi thanh toán số trở thành thói quen mặc định và người dùng có nhiều lựa chọn hơn bao giờ hết, chiếc thẻ tín dụng đang dần chuyển vai trò từ công cụ vay ngắn hạn sang một trung tâm tài chính cá nhân tích hợp.
Điều đó buộc các ngân hàng phải chuyển trọng tâm từ cuộc đua phát hành sang bài toán nâng cao trải nghiệm và gia tăng mức độ sử dụng thực tế. Một sản phẩm thẻ muốn tồn tại và phát triển không thể chỉ dựa vào các chương trình khuyến mại ngắn hạn mà cần giải quyết được những nhu cầu chi tiêu thực tế đang diễn ra mỗi ngày.
Khi sản phẩm thẻ được thiết kế từ nhu cầu tiêu dùng thực tế
Số liệu năm 2025 của BVBank đặt ra một câu hỏi thú vị: tổng thẻ phát hành mới tăng 39% so với năm 2024, trong khi doanh số giao dịch thẻ tăng 54%. Tốc độ tăng của chi tiêu vượt tốc độ tăng của số thẻ. Điều đó có nghĩa là khách hàng hiện hữu đang dùng thẻ nhiều hơn theo thời gian, không chỉ đơn thuần là danh mục người dùng đang mở rộng.
Phần lớn điều này liên quan đến cách BVBank tiếp cận bài toán thiết kế sản phẩm.Thay vì xây dựng một dòng thẻ đa năng rồi phủ ưu đãi rộng nhất có thể, BVBank phân tích cấu trúc chi tiêu thực tế của từng phân khúc khách hàng: từ ăn uống, mua sắm và du lịch cho đến các khoản định kỳ như học phí và bảo hiểm, rồi thiết kế ưu đãi khớp với từng lĩnh vực đó.
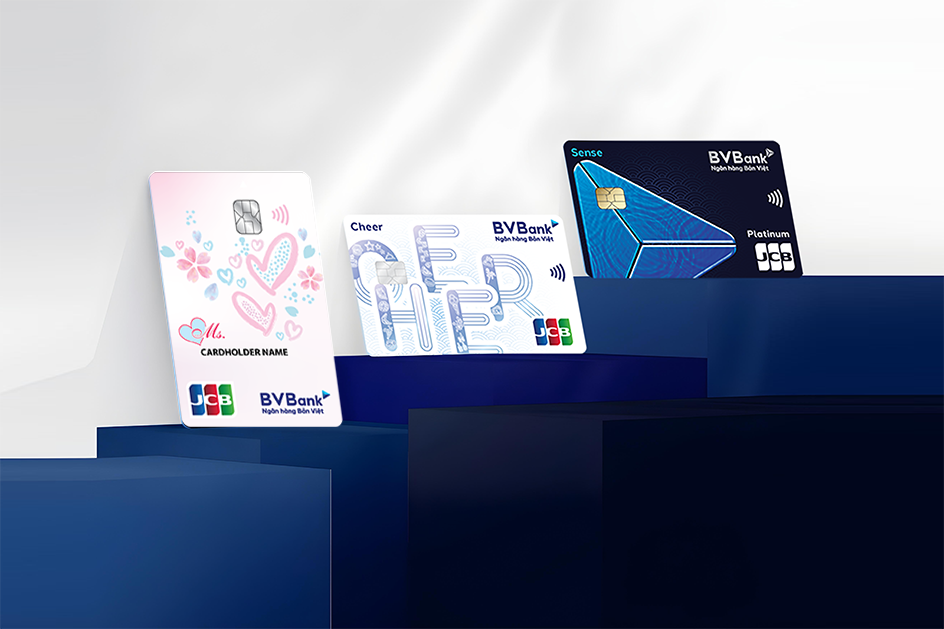
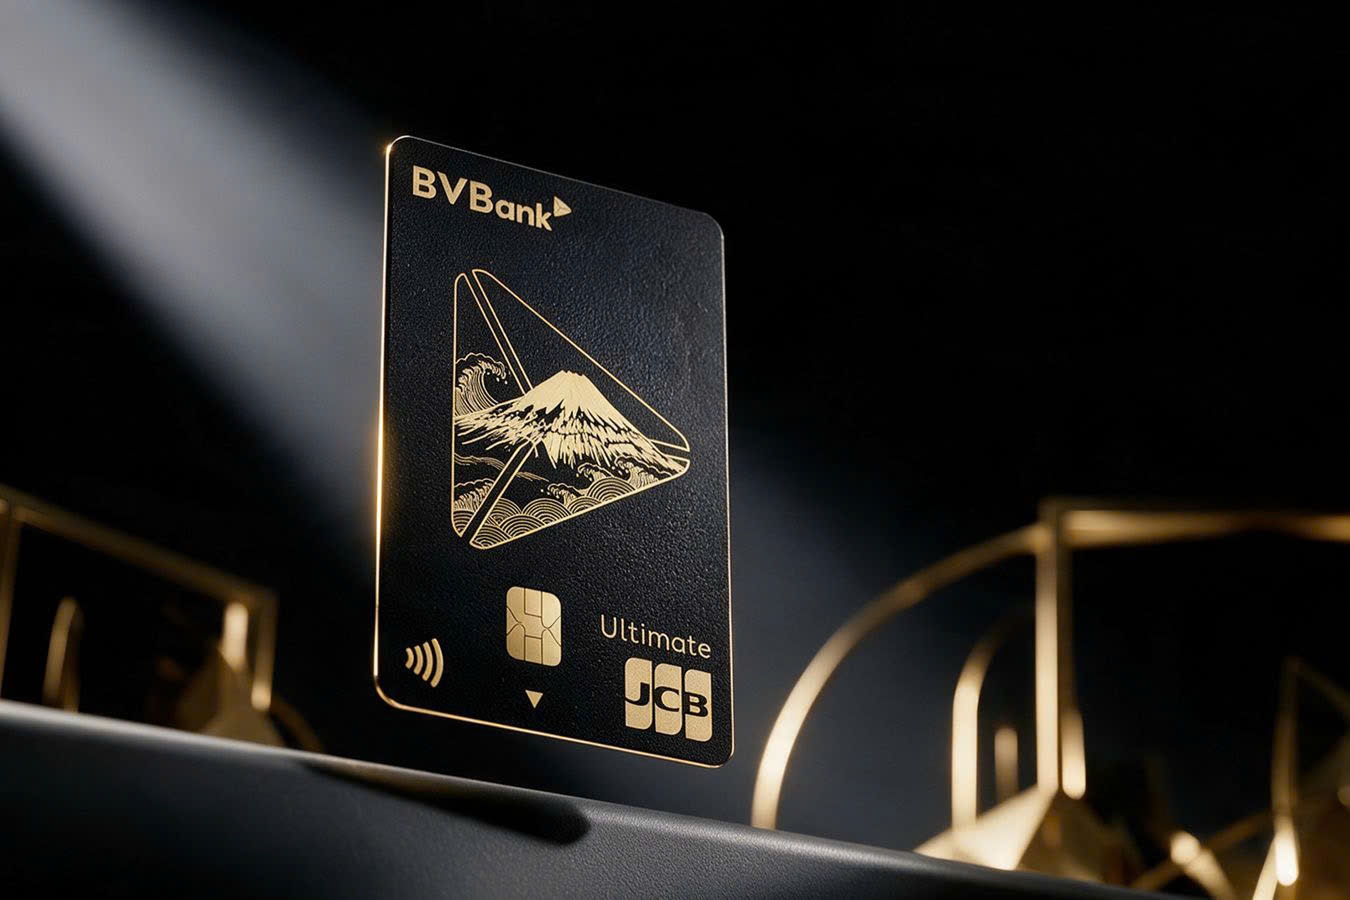
Triết lý này được hiện thực hóa qua hệ sinh thái thẻ BVBank JCB, bao gồm các dòng BVBank JCB Sense, BVBank JCB Cheer và BVBank JCB Link, mỗi dòng được định vị rõ ràng cho một tập hành vi chi tiêu và phong cách sống khác nhau.
Cụ thể, chủ thẻ có thể được hoàn đến 50% tại các danh mục ăn uống, mua sắm và du lịch. Trong lĩnh vực y tế và giáo dục, mức tích lũy lên đến 9,6 triệu đồng mỗi năm, đây cũng là hai khoản chi xuất hiện đều đặn và không thể cắt giảm trong ngân sách gia đình Việt Nam. Đây là những danh mục tạo ra giao dịch lặp lại theo tháng, không phải các khoản chi lớn một lần.
Song song với đó, khía cạnh trải nghiệm số cũng là yếu tố được BVBank đầu tư có chủ đích. Theo đó, ứng dụng Digimi cho phép chủ thẻ tự xử lý toàn bộ các nhu cầu quản lý thẻ thường gặp: mở và kích hoạt thẻ trực tuyến, theo dõi sao kê theo thời gian thực, điều chỉnh hạn mức, khóa hoặc mở thẻ tức thời, chuyển đổi giao dịch sang trả góp và ứng tiền theo hạn mức.
Khi người dùng không cần liên hệ ngân hàng để thực hiện các thao tác này, thẻ trở nên dễ dùng hơn trong nhịp sinh hoạt hằng ngày và điều đó phản ánh trực tiếp vào tần suất sử dụng.
7 giải thưởng JCB và tín hiệu của một thị trường đang trưởng thành
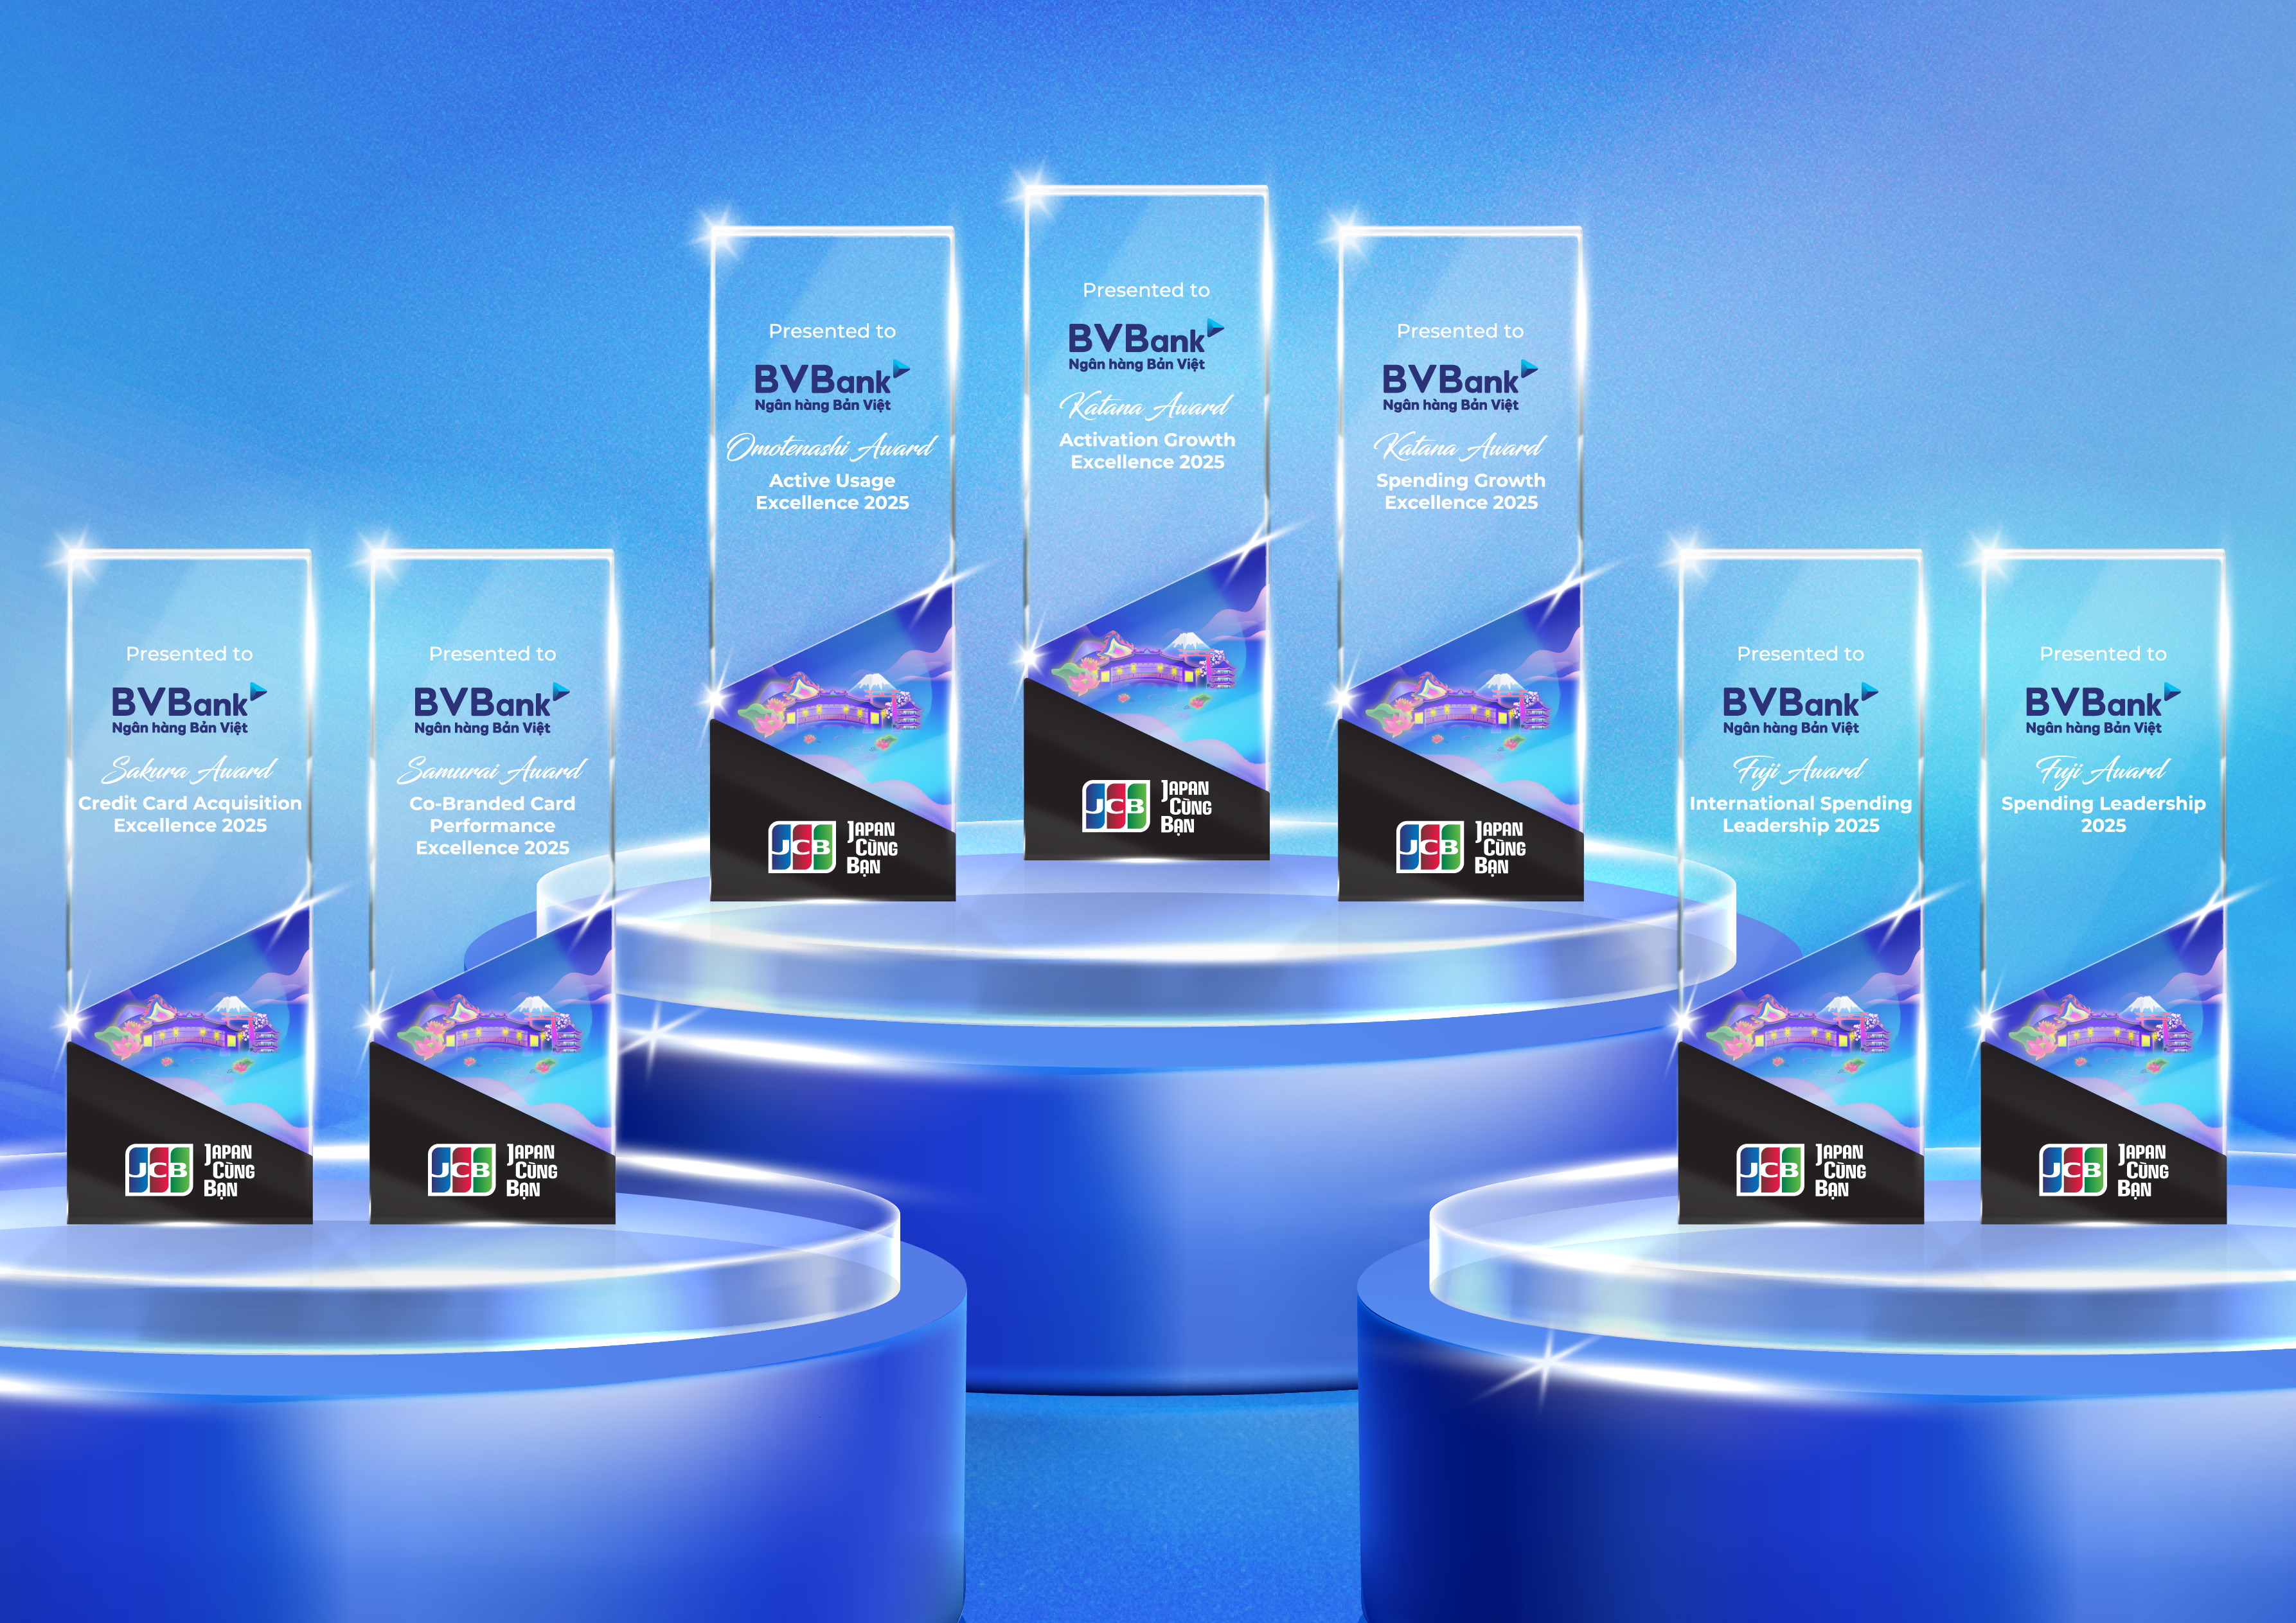
Ngày 28/05/2026, tại Hội nghị khách hàng thường niên do JCB tổ chức, BVBank được vinh danh tại 7 hạng mục giải thưởng năm 2025:
● Sakura Award - Ngân hàng dẫn đầu phát hành thẻ tín dụng 2025
● Samurai Award - Ngân hàng dẫn đầu hiệu quả thẻ đồng thương hiệu 2025
● Omotenashi Award - Ngân hàng có tỷ lệ kích hoạt thẻ xuất sắc 2025
● Katana Award - Ngân hàng có tăng trưởng thẻ kích hoạt xuất sắc 2025
● Katana Award - Ngân hàng có tăng trưởng chi tiêu thẻ xuất sắc 2025
● Fuji Award - Ngân hàng dẫn đầu chi tiêu quốc tế 2025
● Fuji Award - Ngân hàng dẫn đầu chi tiêu thẻ 2025
 |
Điều đáng chú ý, bảy hạng mục này trải đều trên ba tầng đo lường hoàn toàn độc lập của một sản phẩm thẻ: phát hành - khách hàng quyết định mở thẻ; kích hoạt - khách hàng đưa thẻ vào sử dụng lần đầu; và chi tiêu - khách hàng tiếp tục dùng thẻ như một công cụ tài chính thường nhật. Đây đều là những chỉ số phản ánh trực tiếp hành vi thực tế của khách hàng trên hệ thống thanh toán.
Với một tổ chức như JCB, các hạng mục này được đánh giá dựa trên dữ liệu giao dịch thực tế trên toàn mạng lưới, không phải trên cơ sở truyền thông hay quy mô thương hiệu.
Một chiếc thẻ tín dụng chỉ thực sự thành công khi được khách hàng chủ động lựa chọn phát hành, kích hoạt và đưa vào sử dụng thường xuyên trong các nhu cầu chi tiêu hằng ngày: từ bữa ăn cuối tuần cho đến học phí tháng sau, từ chuyến du lịch đã lên kế hoạch cho đến khoản chi phát sinh bất ngờ.
Sự tin dùng đó không thể mua bằng ngân sách truyền thông, và không tổ chức nào có thể trao nó thay cho khách hàng. Đó mới là thước đo thành công lớn nhất của một sản phẩm thẻ, và là ý nghĩa thực chất của 7 giải thưởng JCB mà BVBank nhận được năm 2025.
Tin liên quan
Tin khác

Thẻ tín dụng hết hạn nhưng còn dư nợ, phải làm sao?

Đang có nợ xấu, có mua ô tô trả góp được không?

Giải cứu dòng tiền từ ‘núi’ hàng tồn kho sau mùa sale

Có được dùng tiền gửi tiết kiệm làm tài sản bảo đảm để vay ngân hàng?

Hệ sinh thái thanh toán All-in-one, mở khóa mọi điểm chạm du lịch

Sinh viên Gen Z tìm lời giải cho bài toán quản lý tài chính

Đã trả hết nợ nhưng ngân hàng chưa giải chấp tài sản, phải làm sao?

Ngân hàng giải ngân ít hơn số tiền vay được duyệt, vì sao?

Con cái có quyền biết tài sản của cha mẹ tại ngân hàng không?

Lạm phát gia tăng, nên làm gì?