Từ tiếp cận thanh toán số đến mở rộng tài chính toàn diện

| Thanh toán số đang thay đổi hành vi tài chính của người Việt Hạ tầng thanh toán số - Kết nối tài chính toàn diện từ cơ sở Thanh toán số mở đường cho tài chính toàn diện bền vững |
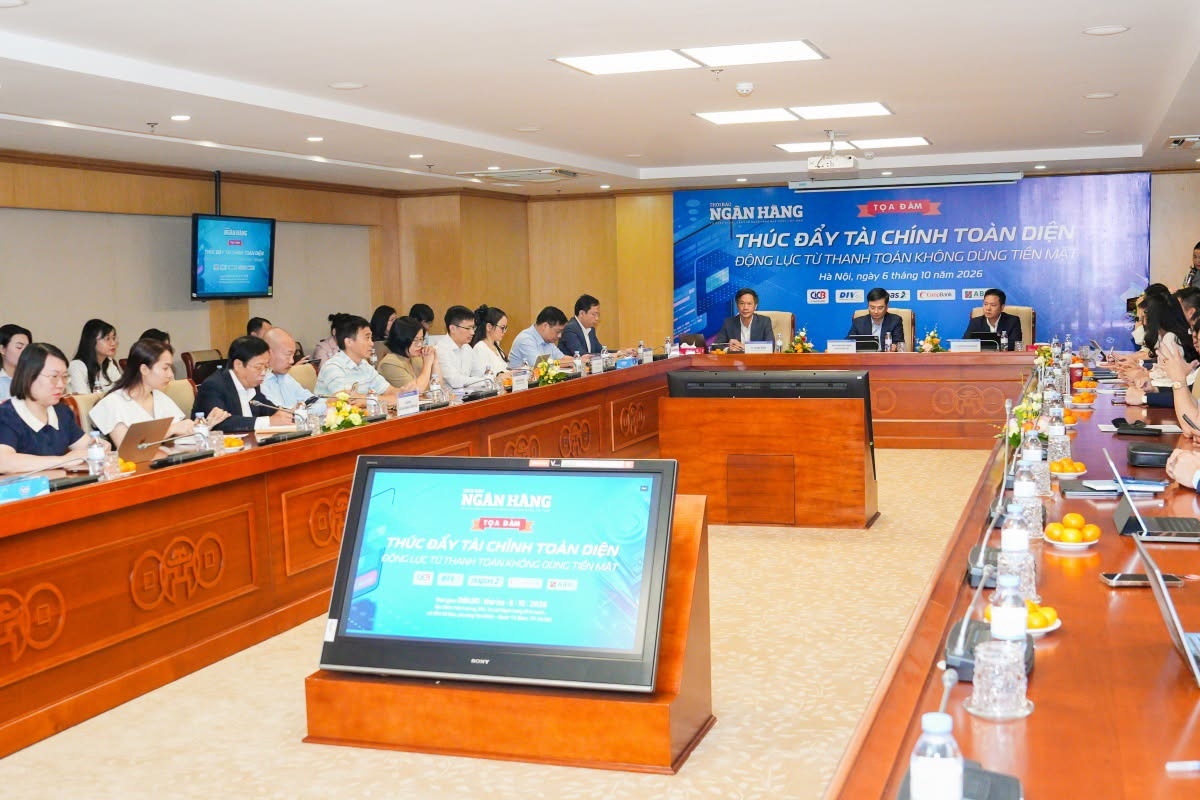
Chia sẻ tại Tọa đàm “Thúc đẩy tài chính toàn diện - Động lực từ thanh toán không dùng tiền mặt” ngày 6/10, ông Nguyễn Thạc Tâm cho biết, từ thực tiễn triển khai chuyển đổi số cho các QTDND, có thể khái quát ba rào cản ban đầu đối với người dân khi tiếp cận dịch vụ ngân hàng số là “thói quen, thao tác và tâm lý”.
Trước hết, tại một số khu vực nông thôn, vùng sâu, vùng xa, người dân vẫn quen sử dụng tiền mặt, cảm thấy yên tâm hơn với những gì có thể cầm, nhìn thấy và kiểm đếm trực tiếp. Bên cạnh đó, dù dịch vụ đã được cải thiện theo hướng thuận tiện hơn, các bước đăng nhập, xác nhận giao dịch vẫn có thể trở thành trở ngại với người cao tuổi, người ít có điều kiện tiếp cận công nghệ hay tiểu thương. Cùng với đó, những vụ lừa đảo, gian lận trên không gian mạng cũng tạo tâm lý e ngại, khiến một bộ phận khách hàng chưa thực sự yên tâm khi giao dịch trên môi trường số.
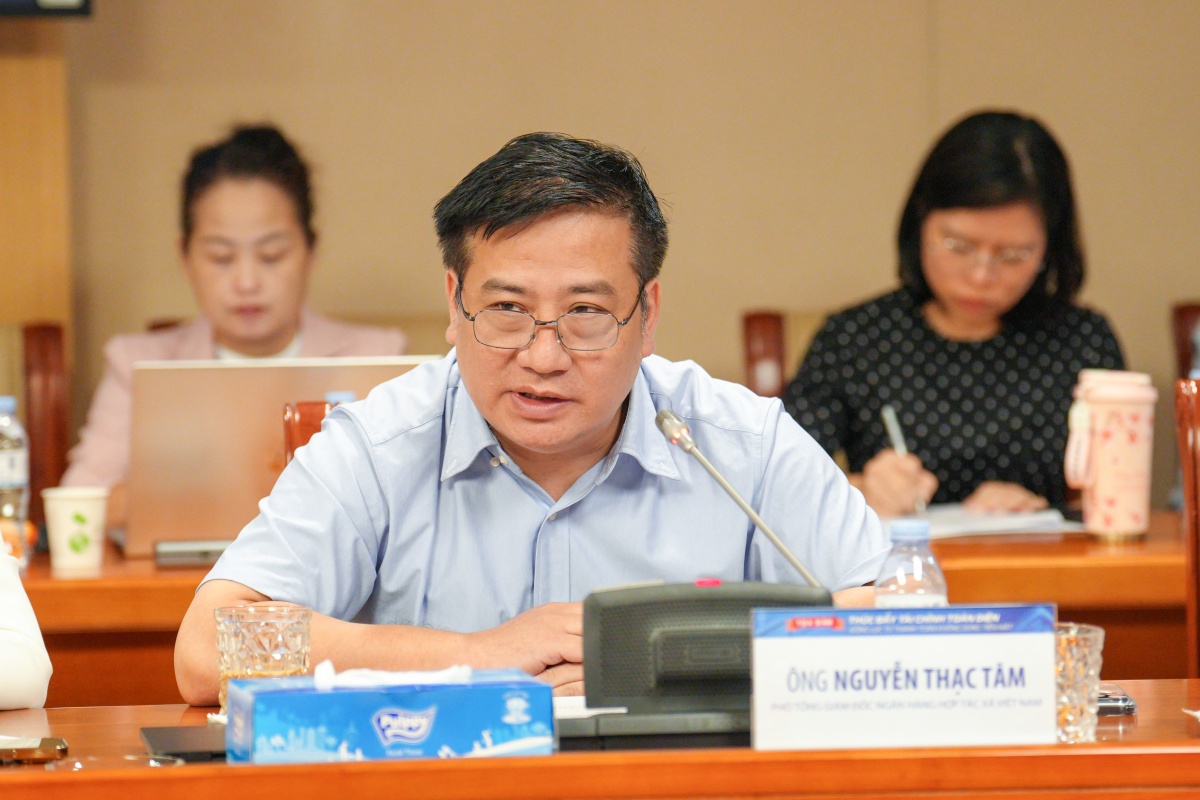 |
| Ông Nguyễn Thạc Tâm, Phó Tổng Giám đốc Ngân hàng Hợp tác xã Việt Nam (Co-opBank) phát biểu tại Toạ đàm |
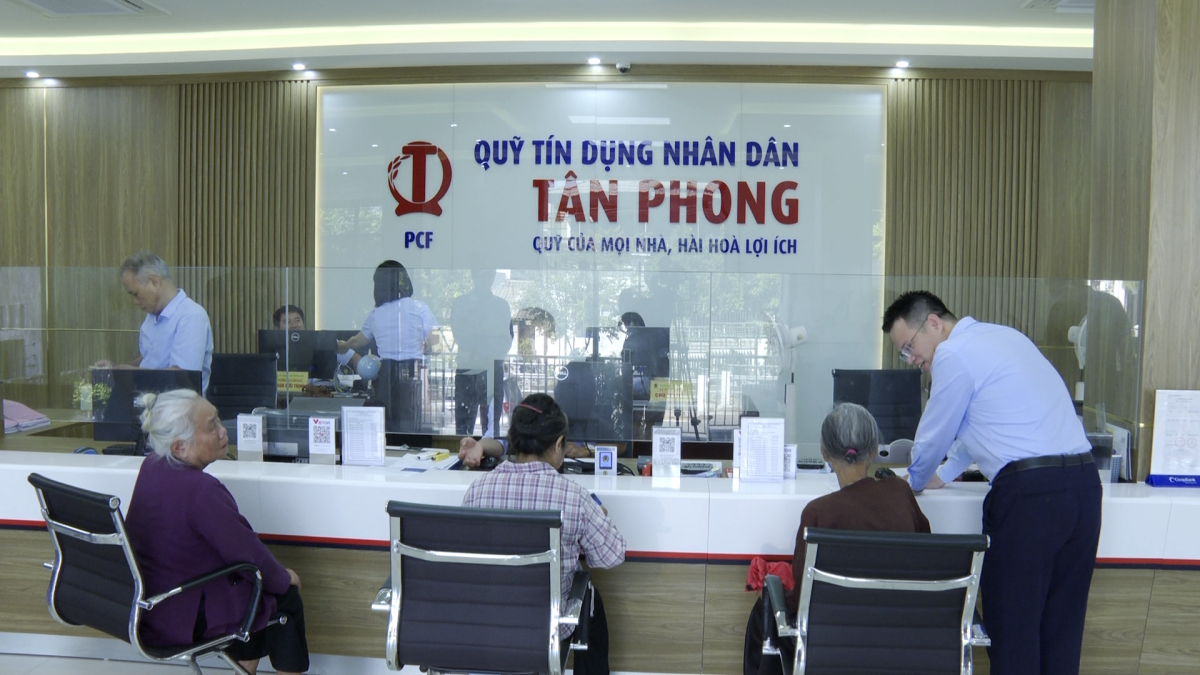
Để tháo gỡ những rào cản này, ông Nguyễn Thạc Tâm cho rằng cần bắt đầu từ những giao dịch đơn giản và hướng dẫn cụ thể. Ngay tại QTDND, cán bộ có thể hướng dẫn thành viên tự chuyển tiền cho người thân, thanh toán qua mã QR, kiểm tra tên người nhận, số tiền, kết quả và lịch sử giao dịch. Đến bước cần xác thực, người dân trực tiếp thực hiện để từng bước làm quen và chủ động hơn khi sử dụng dịch vụ.
“Trong quá trình này, Co-opBank xác định mỗi cán bộ QTDND cần trở thành một đại sứ số. Không chỉ cán bộ công nghệ, tất cả cán bộ tại quỹ cần nắm rõ dịch vụ, đồng thời đặt mình vào vị trí khách hàng để hiểu những khó khăn, băn khoăn, từ đó hướng dẫn và giải đáp những e ngại khi người dân thực hiện giao dịch số” lãnh đạo Co-opBank nhấn mạnh.
Sự hỗ trợ cũng không dừng lại ở thời điểm hướng dẫn giao dịch. Các tài liệu cần ngắn gọn, dễ hiểu để người dân có thể tự thực hiện, đồng thời phải có đầu mối rõ ràng để khi phát sinh vướng mắc, người sử dụng biết tìm đến đâu để được giải đáp. Co-opBank đã thiết lập kênh hỗ trợ 24/7 đối với các quỹ tín dụng nhân dân nhằm bảo đảm hỗ trợ khi cần thiết.
Từ những giao dịch đơn giản ban đầu, khi người dân tự thực hiện thành công, hiểu hơn về cơ chế bảo vệ và biết có người hỗ trợ nếu gặp khó khăn, niềm tin sẽ dần được củng cố. Ông Tâm cho rằng niềm tin là yếu tố quan trọng nhất; công nghệ và những vấn đề khác có thể từng bước giải quyết, nhưng nếu chưa tạo được niềm tin thì đây sẽ là trở ngại lớn đối với quá trình thúc đẩy sử dụng dịch vụ ngân hàng số.
Thực tiễn triển khai cũng cho thấy thay đổi thói quen cần một quá trình kiên trì. Tại những địa bàn ban đầu được xem là khó triển khai, cán bộ đã xuống tận cơ sở, phối hợp với chính quyền địa phương và quỹ tín dụng nhân dân, đẩy mạnh đào tạo, truyền thông bằng những hoạt động cụ thể. Qua đó, ngay cả những người cao tuổi cũng có thể làm quen, tự thao tác trên ứng dụng điện thoại và không còn phải phụ thuộc vào con cái khi thực hiện giao dịch.
Tuy nhiên, giúp người dân biết sử dụng dịch vụ mới chỉ là bước đầu. Để tài khoản được duy trì và sử dụng thường xuyên, các tiện ích phải gắn với nhu cầu thực tế. Theo cách phân vai trong hệ thống, Co-opBank tập trung vào nền tảng, cung cấp sản phẩm, dịch vụ; còn quỹ tín dụng nhân dân là đơn vị nắm bắt nhu cầu, hướng dẫn và chăm sóc thành viên.
Theo ông Tâm, hành trình tài chính cần bắt đầu từ từ những khoản thu, chi trong cuộc sống. Với hộ sản xuất nông nghiệp, đó có thể là nhận tiền bán nông sản, thanh toán vật tư hoặc gửi tiền cho con đi học. Hộ kinh doanh cần nhận tiền qua QR, biết chắc tiền đã về và dễ đối chiếu thu, chi trong ngày; còn các gia đình có nhu cầu thanh toán tiền điện, nước và những khoản chi thường xuyên. Khi nắm rõ nhu cầu của từng nhóm, các sản phẩm, dịch vụ và tiện ích mới có thể được cung cấp phù hợp.
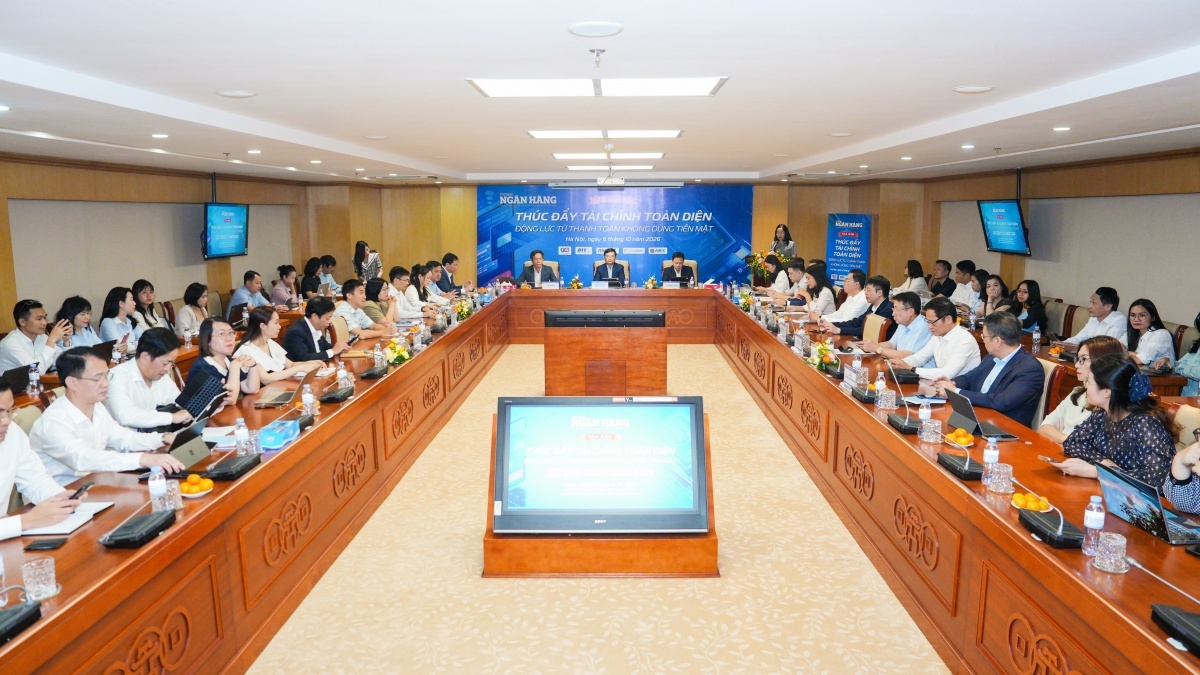 |
| Toàn cảnh Toạ đàm |
Cùng với đó, dịch vụ thanh toán cần được đưa tới những nơi người dân thường xuyên giao dịch như chợ, cửa hàng, đại lý vật tư và các đơn vị cung cấp dịch vụ thiết yếu. Càng có nhiều nơi chấp nhận thanh toán, người dân càng có lý do để duy trì tài khoản và sử dụng dịch vụ ngân hàng số. Trong thực tế triển khai, mã QR là một trong những giải pháp được Co-opBank sử dụng nhằm tạo thuận tiện cho người dân trong giao dịch.
Với từng nhóm khách hàng, cách tiếp cận cũng cần có sự khác biệt. Người cao tuổi cần giao diện đơn giản, chữ rõ, ít bước thao tác, thông báo dễ hiểu và hỗ trợ trực tiếp tại quỹ. Thông tin xác nhận phải thể hiện rõ người nhận, số tiền để khách hàng có thể kiểm tra trước khi thanh toán.
Đối với người thu nhập thấp, nhất là tại vùng sâu, vùng xa, cần chú trọng chi phí hợp lý, công khai, dễ hiểu; ứng dụng có thể hoạt động trên điện thoại phổ thông và không tiêu tốn quá nhiều dữ liệu. Song song với các kênh số, điểm giao dịch vẫn cần duy trì phục vụ những trường hợp chưa đủ điều kiện thực hiện hoàn toàn qua điện thoại.
Trong khi đó, với hộ kinh doanh nhỏ, những tiện ích cần ưu tiên là mã QR nhận thanh toán, thông báo tiền vào đáng tin cậy, lịch sử giao dịch dễ tra cứu và công cụ tổng hợp thu, chi đơn giản. Người bán cũng cần được hướng dẫn kiểm tra tiền đã thực sự vào tài khoản trên hệ thống, tránh chỉ dựa vào ảnh chụp màn hình do người mua cung cấp.
“Quan điểm của chúng tôi là chọn những tiện ích thiết yếu, dễ dùng và được hỗ trợ tốt để triển khai trước. Khi người dân thấy lợi ích và sử dụng thành thạo, việc mở rộng sang các dịch vụ khác sẽ thuận lợi hơn”, ông Nguyễn Thạc Tâm khẳng định.
Tin liên quan


Tin khác
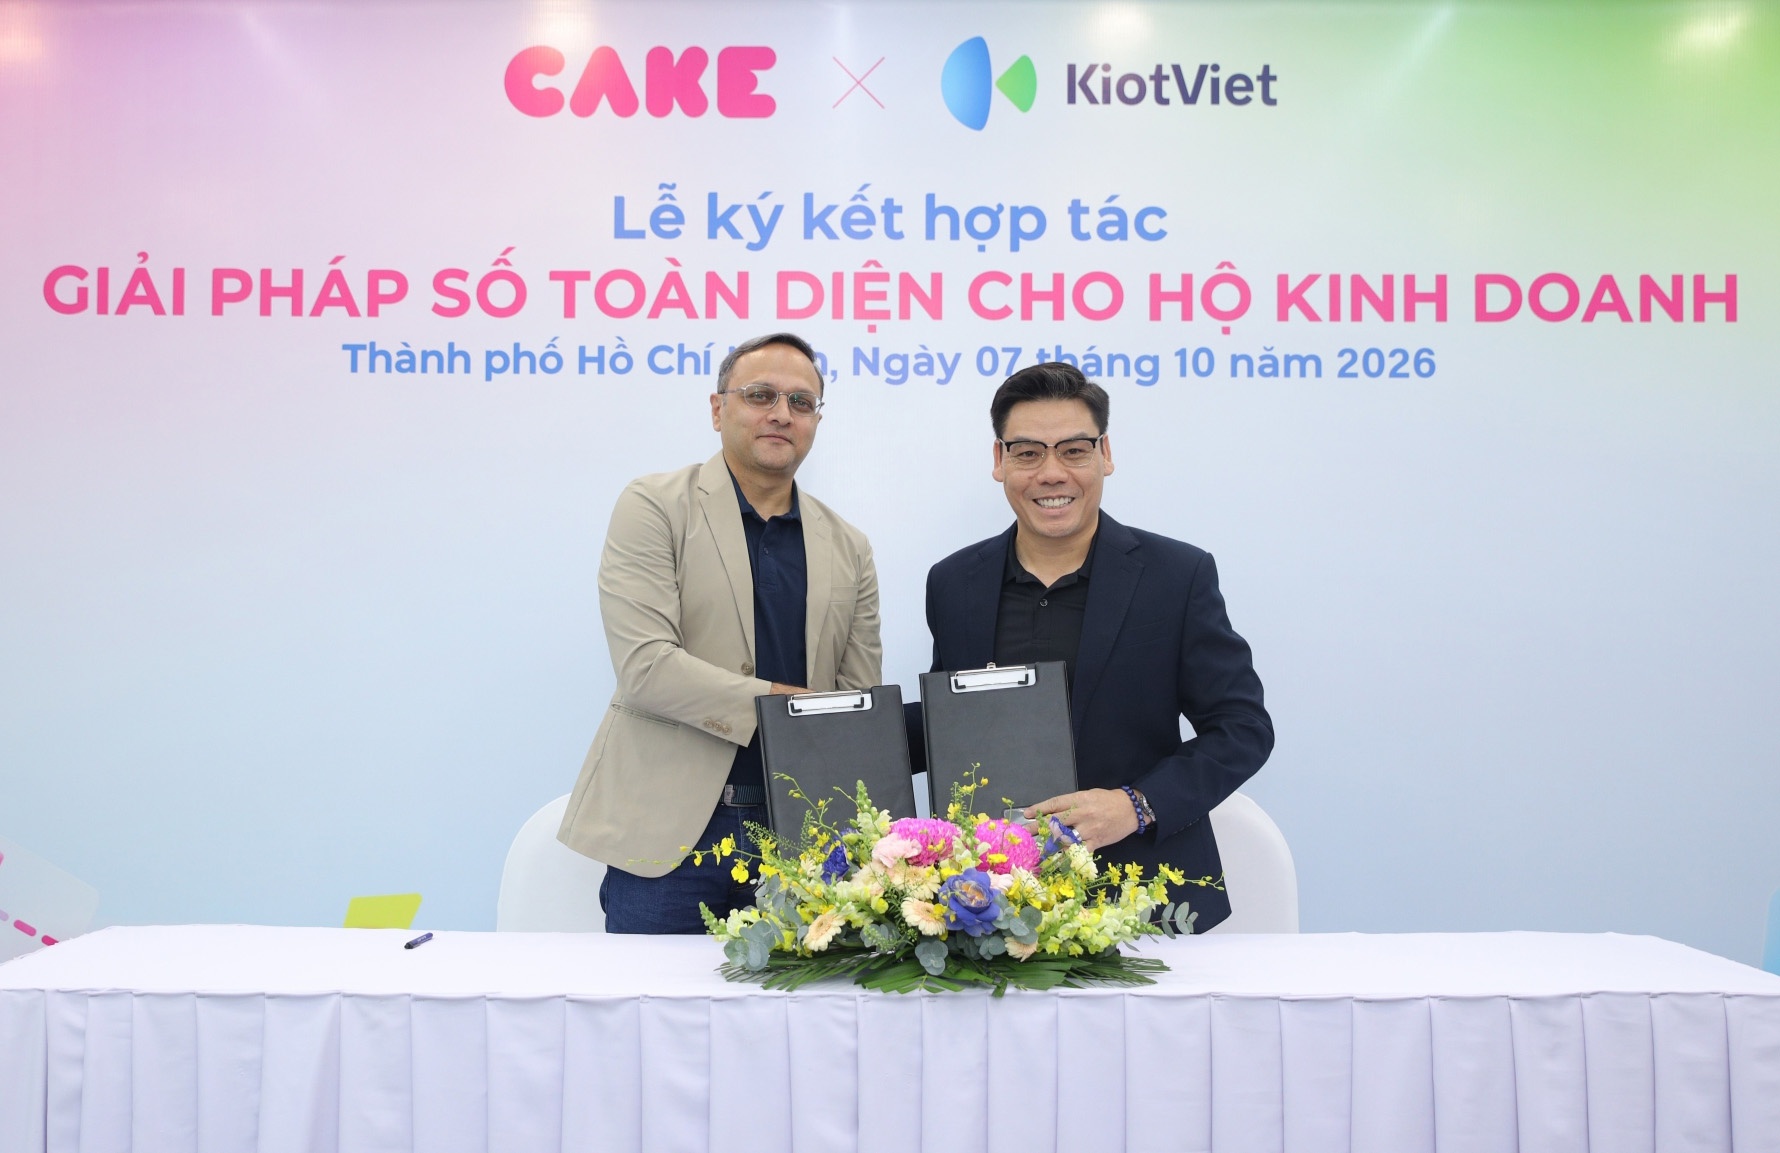
Hơn 300.000 nhà bán hàng KiotViet có thêm kênh tiếp cận vốn ngân hàng số
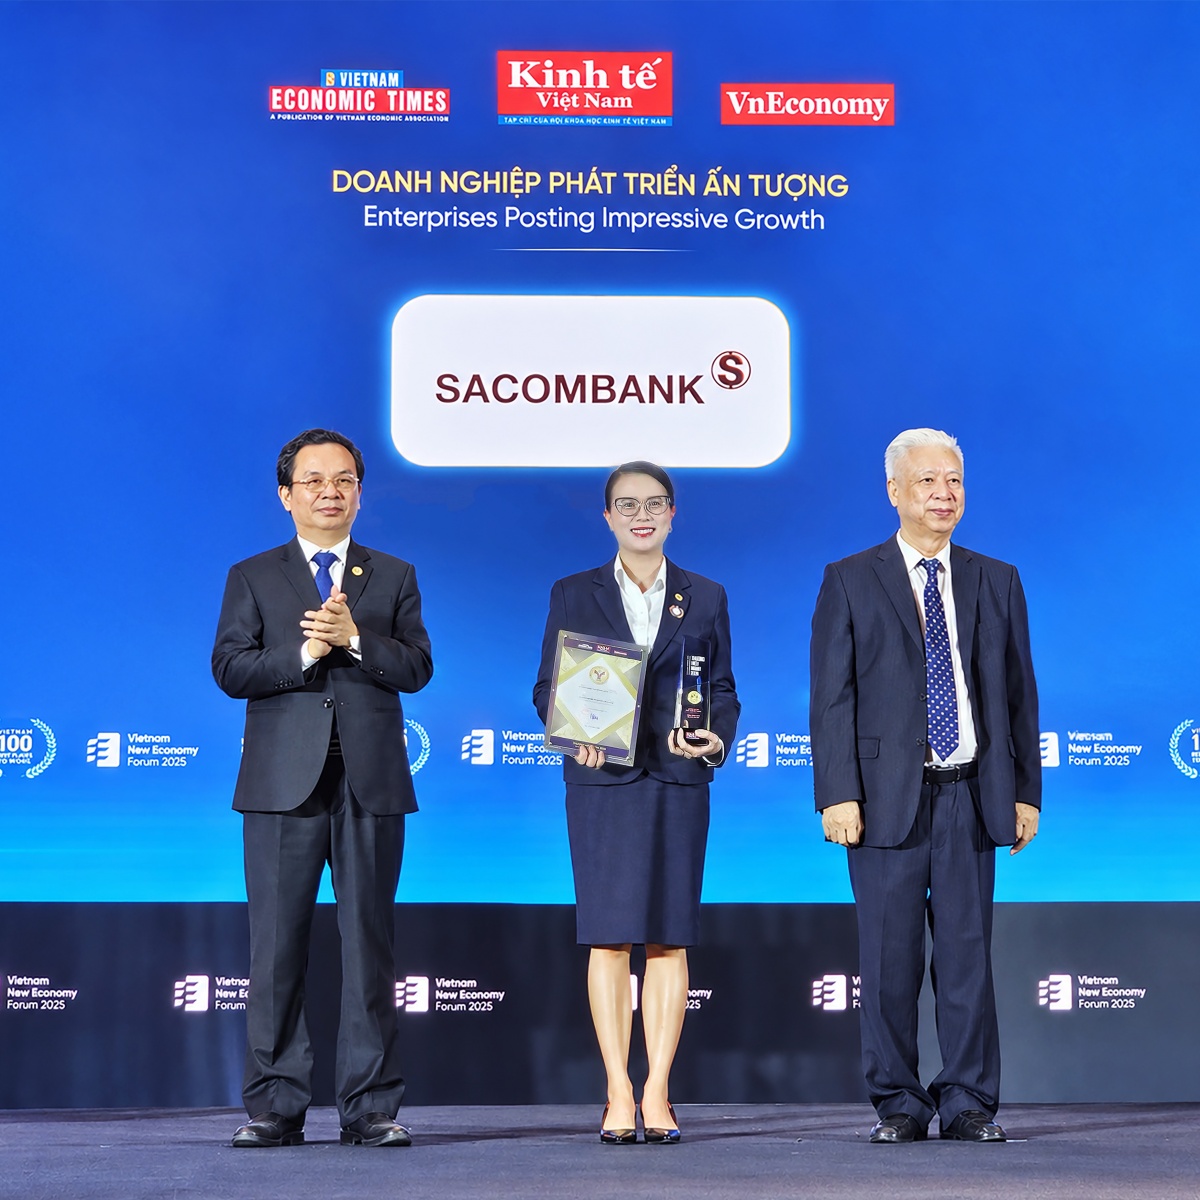
SACOMBANK được vinh danh thương hiệu mạnh: Vững nội lực, kiến tạo giá trị bền vững

Quy định về an toàn, quản lý rủi ro đối với việc ứng dụng AI trong ngân hàng

Gỡ điểm nghẽn nguồn lực cho đổi mới sáng tạo tài chính - ngân hàng

Hạ tầng thanh toán số - Kết nối tài chính toàn diện từ cơ sở
BVBank ra mắt cùng lúc bộ đôi thẻ tín dụng cao cấp với nhiều đặc quyền
Thương hiệu ngân hàng số Việt trên 'bàn cân' Euromoney
SACOMBANK lập hat-trick giải thưởng nhờ năng lực số và sự thấu hiểu khách hàng

Thanh toán số tiếp sức mục tiêu tăng trưởng kinh tế

PETROVIETNAM: Xây dựng năng lực phòng thủ an ninh mạng từ con người