Vay tiêu dùng: Người vay cần tính kỹ khả năng trả nợ

| Hiệu quả cao từ cho vay tiêu dùng theo phương thức thấu chi tài khoản Đưa kiến thức tài chính đến gần với người vay tiêu dùng Công ty tài chính đề xuất nâng trần cho vay gắn với nghĩa vụ trả nợ |
Nguồn vốn phù hợp giúp người dân chủ động chi tiêu
Sự phục hồi của sức mua đang tạo thêm dư địa cho thị trường cho vay tiêu dùng. Theo Cục Thống kê, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng theo giá hiện hành trong chín tháng đầu năm 2026 ước đạt 5.926 nghìn tỷ đồng, tăng 13,4% so với cùng kỳ. Nếu loại trừ yếu tố giá, mức tăng đạt 7,8%, cao hơn mức 7,2% của cùng kỳ năm 2025.
Khi nhu cầu mua sắm và sử dụng dịch vụ tăng lên, vốn vay trở thành một lựa chọn giúp người dân chủ động thực hiện các kế hoạch tài chính. Từ học phí, thiết bị gia đình đến phương tiện đi lại và nhà ở, tín dụng phục vụ đời sống ngày càng gắn chặt với ngân sách của các hộ gia đình.
Theo thống kê, đến cuối tháng 8, dư nợ cho vay phục vụ nhu cầu đời sống và dư nợ tín dụng qua thẻ của toàn hệ thống đạt khoảng 4,62 triệu tỷ đồng, tăng 21,75% so với cùng kỳ năm trước, chiếm 22,56% tổng dư nợ tín dụng nền kinh tế. TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam nhận định tài chính tiêu dùng đã trở thành một bộ phận đáng kể của hoạt động tín dụng, gắn trực tiếp với sức mua và sự lưu chuyển hàng hóa, dịch vụ. Một thị trường phát triển lành mạnh sẽ góp phần kết nối nhu cầu của người dân với hoạt động sản xuất, thương mại.
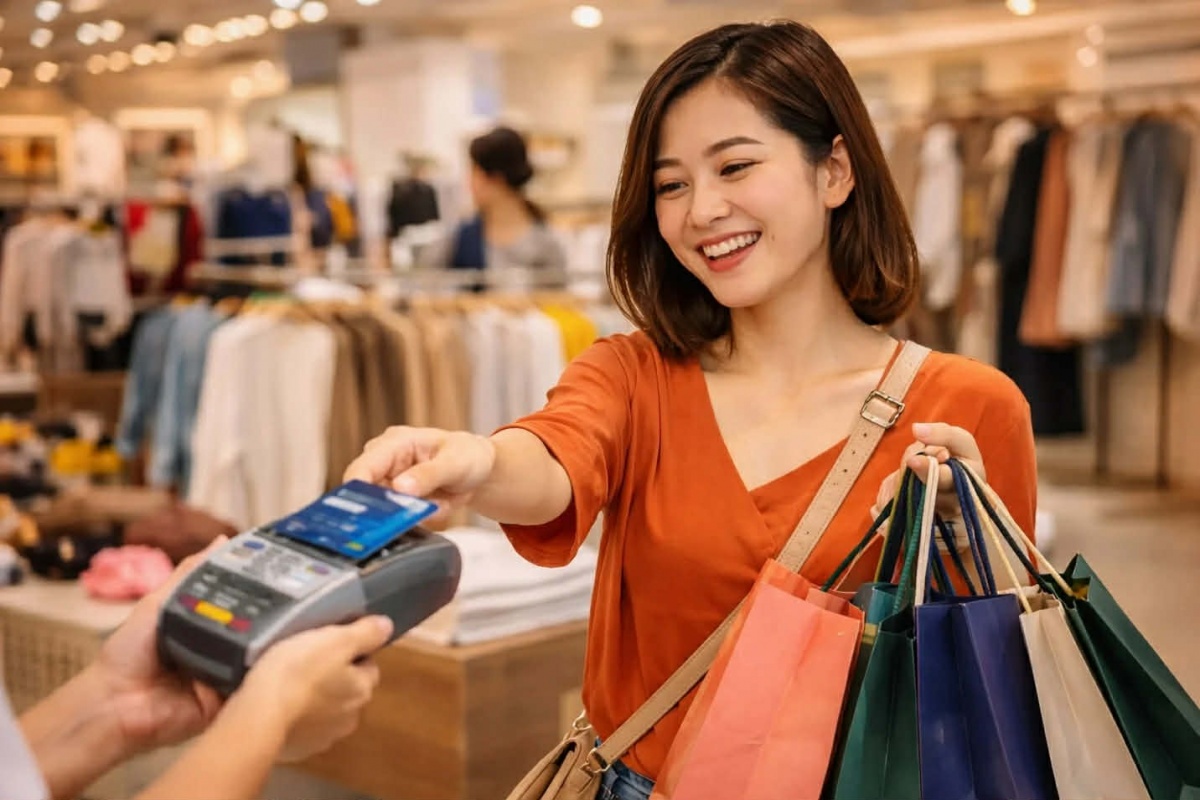 |
| Người vay cần tính kỹ khả năng trả nợ khi vay tiêu dùng - Ảnh: ST |
TS. Đào Minh Tú cho rằng tài chính tiêu dùng cần được nhìn nhận từ nhu cầu thực tế của từng gia đình, thay vì chỉ qua quy mô dư nợ hoặc tốc độ tăng trưởng. Nguồn vốn phù hợp giúp người dân chủ động trước những khoản chi như học phí, thiết bị gia dụng, phương tiện phục vụ công việc.
Báo cáo thị trường tài chính tiêu dùng năm 2026 của FiinGroup cũng ghi nhận dư nợ tài chính tiêu dùng năm 2025 tăng khoảng 26% so với năm trước, các ngân hàng thương mại tiếp tục là động lực tăng trưởng chính. Đại diện FiinGroup cho rằng thị trường đang chuyển dần từ cạnh tranh mở rộng quy mô sang chú trọng chất lượng tăng trưởng, trong bối cảnh các tổ chức cho vay phải thích ứng với khác biệt về chi phí vốn, năng lực quản trị rủi ro và chất lượng khách hàng.
Tuy nhiên, thị trường mở rộng cũng đặt ra bài toán về giá vốn. Nhu cầu vay tăng cần đi cùng nguồn huy động tương ứng, trong khi chi phí đầu vào của ngân hàng đang chịu sức ép. Điều này khiến kỳ vọng giảm lãi suất cho vay, nhất là với các khoản vay dài hạn hoặc có mức độ rủi ro cao hơn, khó được đáp ứng đồng đều.
Ông Đỗ Thanh Tùng, Trưởng phòng cao cấp Trung tâm Phân tích, Công ty Chứng khoán Rồng Việt (VDSC), nhận định lãi suất tăng là xu hướng chung khó tránh và dự báo còn neo cao đến cuối năm. Theo thống kê của VDSC, mặt bằng lãi suất huy động nhích khoảng 30-50 điểm cơ bản, tương đương 0,3-0,5 điểm phần trăm, trong khoảng một quý trở lại đây.
Mặt bằng lãi suất cho vay nhất là các khoản vay tiêu dùng cũng nhích lên rõ rệt. Từ ngày 1/10, ACB điều chỉnh lãi suất cơ sở lên 9,5%/năm. Tại VPBank, biểu áp dụng từ ngày 18/9 quy định lãi suất cơ sở đối với nhóm khoản vay bất động sản, tiêu dùng, ô tô và sản xuất kinh doanh giải ngân sau ngày 15/11/2024 trong khoảng 11-13%/năm với chu kỳ điều chỉnh một tháng; chu kỳ ba tháng dao động 11,8-13,5%/năm.
Techcombank áp dụng lãi suất cơ sở chuẩn 9%/năm từ ngày 15/9 đối với các khoản vay thuộc nhóm mua bất động sản, tiêu dùng thế chấp và mua ô tô; một số sản phẩm có mức riêng. Nhóm vay tiêu dùng tín chấp điều chỉnh theo lãi suất cơ sở chuẩn, như thấu chi, MyCash/F2 hoặc vay trả góp, có mức cơ sở 13%/năm.
Ngân hàng giảm chi phí, người vay cần giữ sức trả nợ
Đối với các ngân hàng, chuyên gia nhận định tiến trình chuyển đổi số đang được đẩy mạnh để giảm thao tác thủ công, rút ngắn thời gian xử lý và nâng hiệu quả phục vụ. Dữ liệu lớn, trí tuệ nhân tạo được ứng dụng sâu hơn trong thẩm định, cấp tín dụng và quản lý khách hàng. Các sản phẩm thanh toán, trả góp trên nền tảng số cũng giúp người dân tiếp cận dịch vụ thuận tiện hơn.
Đơn cử như VietinBank vừa thông báo triển khai đăng ký vay tiêu dùng có bảo đảm trên ứng dụng iPay, với ưu đãi giảm thêm 0,5%/năm lãi suất so với đăng ký tại quầy. Khách hàng có thể tham khảo phương án vay, kết nối tư vấn và đăng ký trực tuyến trước khi hoàn thiện hồ sơ, ký hợp đồng.
Cùng với số hóa, các tổ chức cho vay chú trọng lựa chọn khách hàng có thu nhập, dòng tiền và lịch sử tín dụng phù hợp, điều chỉnh danh mục theo hướng tăng tỷ trọng khoản vay có chất lượng tốt. Quản trị rủi ro hiệu quả giúp hạn chế tổn thất, tạo điều kiện để hoạt động cho vay phát triển bền vững hơn.
Tuy nhiên, tiết giảm chi phí vận hành chỉ là một phần trong bài toán lãi suất. Ngân hàng vẫn phải cân đối chi phí huy động và rủi ro của từng khoản vay. Bởi vậy, theo chuyên gia người dân cần xây dựng kế hoạch trên mức lãi suất thực tế có thể phải trả, thay vì kỳ vọng lãi vay sớm giảm hoặc chỉ nhìn vào ưu đãi ban đầu.
Với khoản vay mua nhà kéo dài nhiều năm, chênh lệch giữa lãi suất ưu đãi và lãi suất sau ưu đãi có thể làm thay đổi đáng kể ngân sách gia đình. Người vay cần nắm rõ mức tham chiếu, biên độ và chu kỳ điều chỉnh; đồng thời tính số tiền phải trả khi kết thúc thời gian ân hạn gốc.
Mua ô tô bằng vốn vay cũng cần tính cả nhiên liệu, gửi xe, bảo hiểm, bảo dưỡng. Khả năng chi trả phải được đánh giá trên tổng chi phí sở hữu và sử dụng, không chỉ riêng khoản trả góp. Lựa chọn tài sản phù hợp với thu nhập, tăng phần vốn tự có sẽ giúp giảm áp lực nợ dài hạn.
Đối với các khoản chi nhỏ, nguy cơ lại nằm ở sự tích tụ. Dư nợ thẻ tín dụng, trả góp và mua trước trả sau có thể phát sinh cùng lúc, khiến người dùng khó nhận ra tổng nghĩa vụ thanh toán đang tăng nhanh.
PGS.TS. Lê Thanh Tâm, Viện Ngân hàng – Tài chính, Đại học Kinh tế Quốc dân, phân tích thẻ tín dụng và hình thức mua trước trả sau được tích hợp sẵn trong ứng dụng, phê duyệt nhanh, trong khi ưu đãi hoàn tiền kích thích chi tiêu. Theo PGS.TS. Lê Thanh Tâm, kỹ năng số đi trước kỹ năng tài chính khiến người trẻ dễ chi tiêu quá mức. Bà Tâm khuyến nghị hạn mức thẻ, mua trước trả sau cần phù hợp thu nhập thực, kết hợp nhắc nợ sớm và tư vấn có trách nhiệm.
Cùng với đó, sự thuận tiện của tín dụng vì thế cần đi cùng tính minh bạch và khả năng tự kiểm soát chi tiêu. Ngân hàng phải giúp khách hàng hiểu đầy đủ lãi, phí, lịch thanh toán; người vay cần cộng toàn bộ nghĩa vụ nợ, giữ nguồn dự phòng và tính cả kịch bản thu nhập giảm. Khi lãi suất còn neo cao, vay vừa sức là điều kiện để cải thiện cuộc sống mà không đánh đổi sự ổn định tài chính của gia đình.
Tin liên quan


Tin khác

Mua xe gia đình, chọn sao để hợp người, hợp việc, hợp ví?

Chỉ đứng tên tài sản bảo đảm, có phải trả nợ thay người vay?

Ngân hàng có được tự động trừ tiền trong tài khoản để thu nợ?

Có nên coi bảo hiểm nhân thọ là một kênh tích lũy tài chính?

Gửi tiết kiệm online rồi mất điện thoại thì có mất tiền không?

Vợ bị nợ xấu, chồng có vay ngân hàng được không?

Chubb Life Việt Nam cùng Zalopay mang 'Nhà Mình An' đến với người dùng số

Kỷ nguyên tài chính số: Khi Gen Z chủ động 'xây tài sản' thay vì chỉ tiết kiệm

Dòng tiền rời bất động sản đầu cơ, người mua nhà cần thận trọng với đòn bẩy tài chính

'Ưu đãi nội bộ' khi gửi tiết kiệm khách hàng cần lưu ý gì?