Công ty tài chính đề xuất nâng trần cho vay gắn với nghĩa vụ trả nợ

Ngày 2/10, tại TP. Hồ Chí Minh, Câu lạc bộ Tài chính tiêu dùng thuộc Hiệp hội Ngân hàng Việt Nam (VNBA) tổ chức hội thảo “Tài chính tiêu dùng minh bạch và có trách nhiệm – Nền tảng cho phát triển bền vững”. Hội thảo có sự tham gia của đại diện một số vụ, cục thuộc Ngân hàng Nhà nước (NHNN) Việt Nam, nhiều công ty tài chính và tổ chức nghiên cứu thị trường.
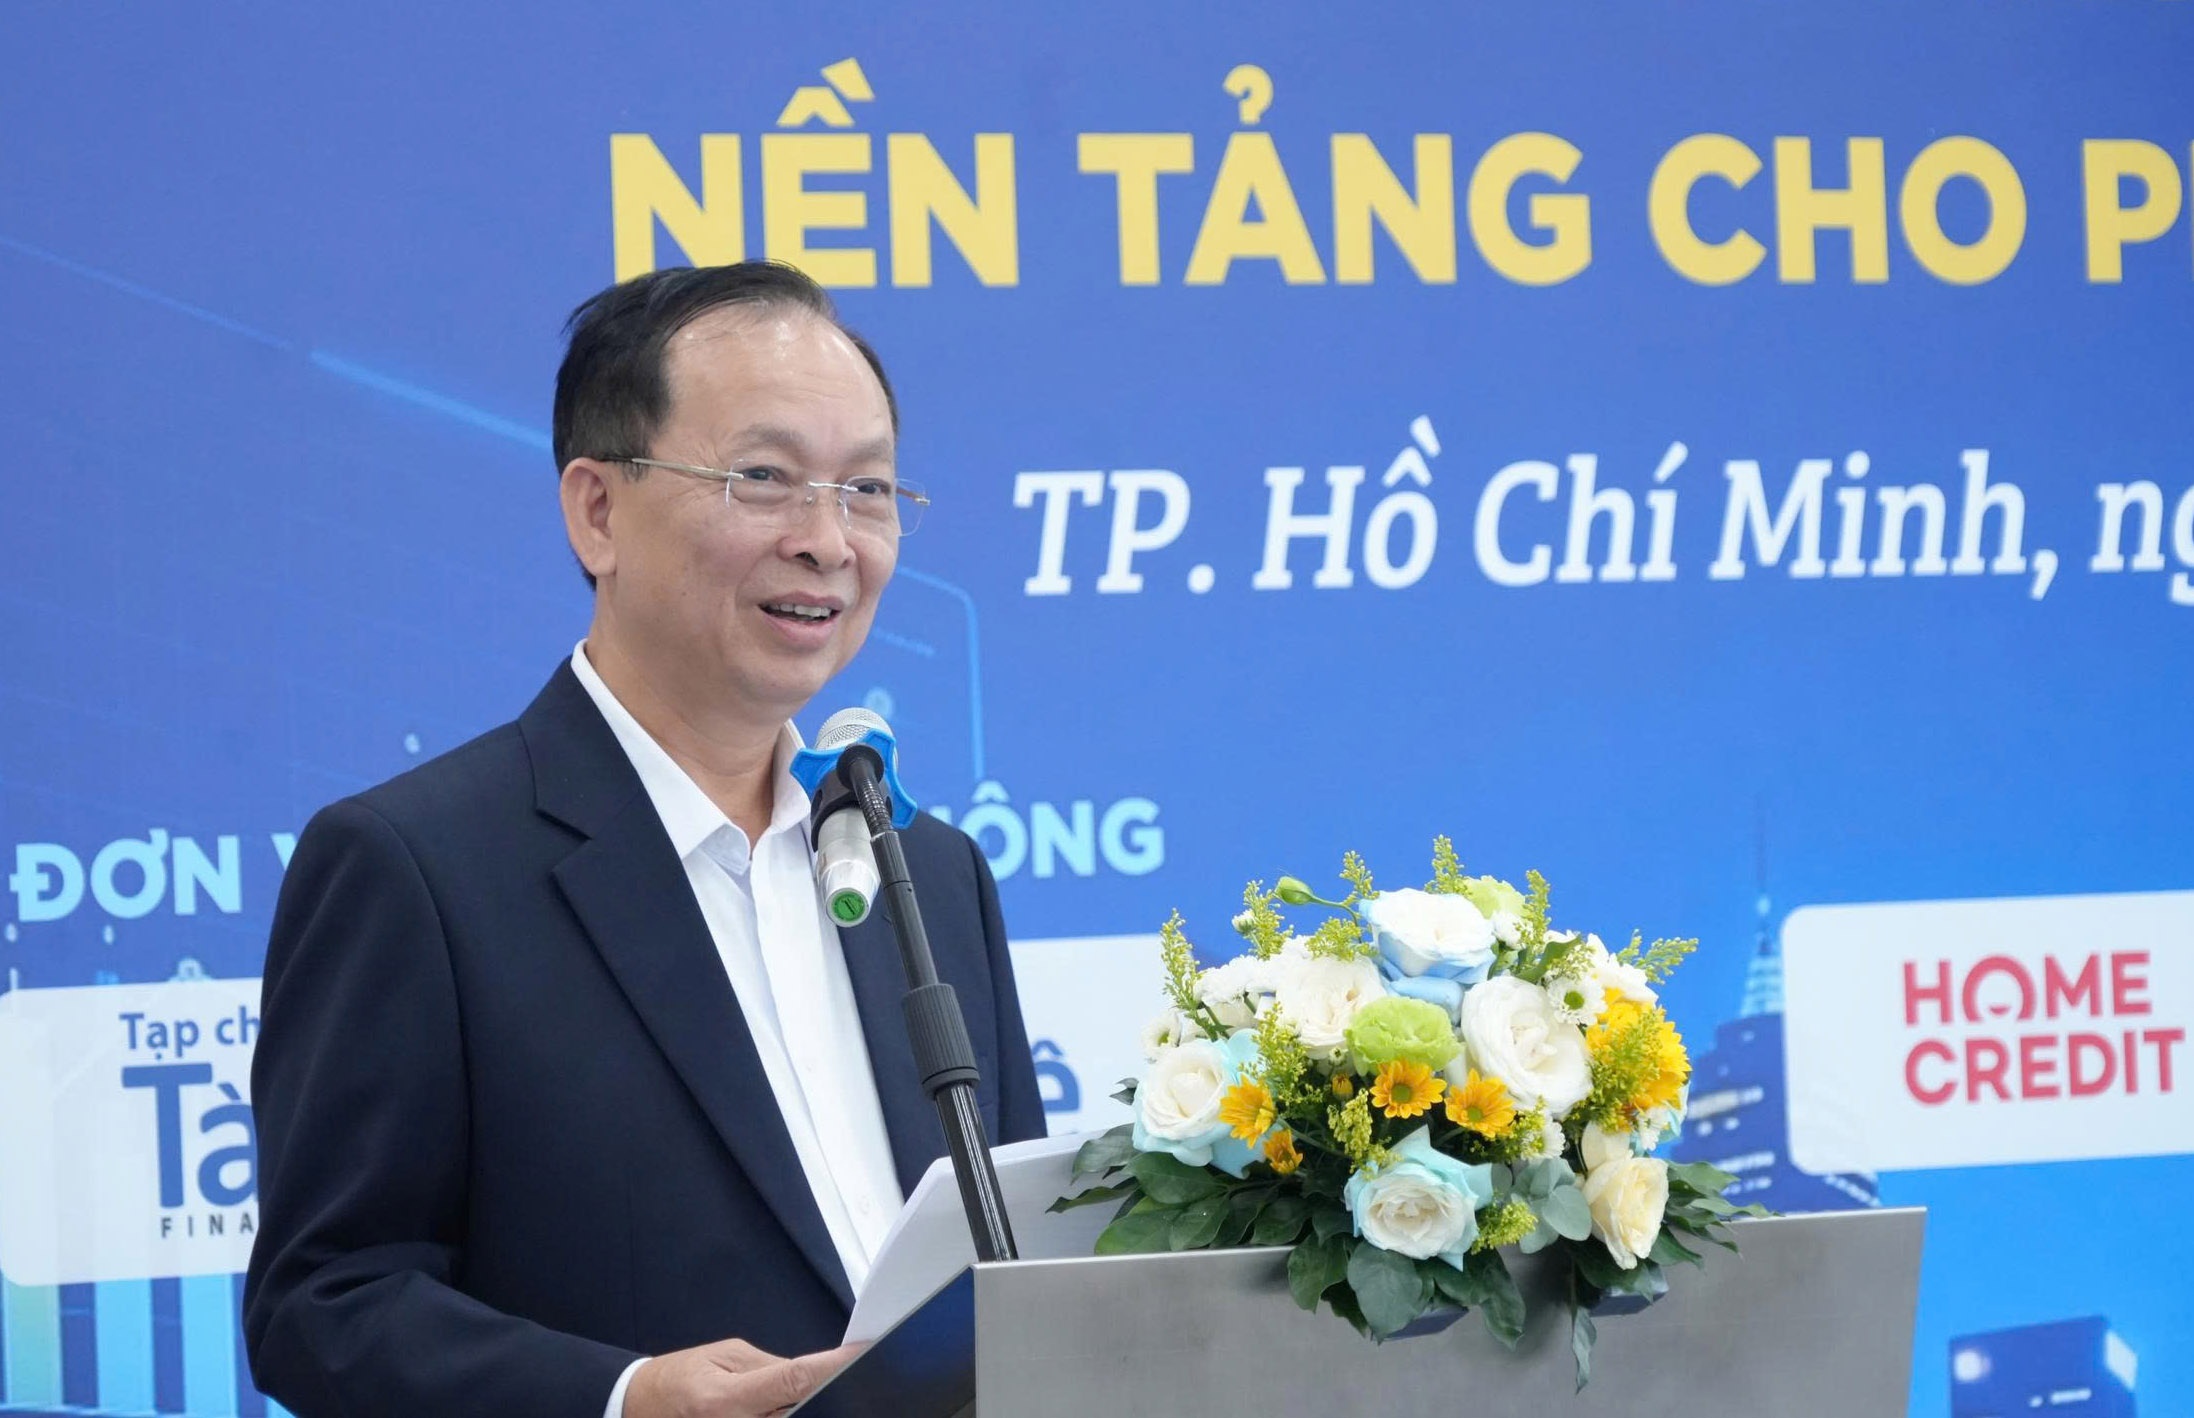 |
| TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký VNBA phát biểu tại hội thảo. Ảnh: BTC |
Đề xuất nâng trần vay, hạn chế vay chồng vay
Để mở rộng tiếp cận vốn, ông Lê Đức Hải, Phó Tổng Giám đốc Mcredit kiến nghị NHNN nghiên cứu điều chỉnh hạn mức cho vay theo hướng dựa trên rủi ro.
Theo Mcredit, mức cho vay tối đa của công ty tài chính trên một khách hàng là 100 triệu đồng, trừ cho vay mua ô tô có bảo đảm, được duy trì từ năm 2017, trong khi thu nhập và giá trị hàng hóa thiết yếu đã tăng. Mức trần này có thể khiến khách hàng có nhu cầu chính đáng phải vay đồng thời tại nhiều tổ chức, làm tăng rủi ro vay chồng vay.
Doanh nghiệp đề xuất nâng trần đối với công ty tài chính đáp ứng điều kiện an toàn, đồng thời yêu cầu đánh giá tỷ lệ nghĩa vụ trả nợ trên thu nhập đối với khoản vay vượt mức trần cơ bản.
Cùng với đề xuất trên, đại diện công ty tài chính đề nghị tăng tần suất cập nhật dữ liệu của Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC) để nhận diện kịp thời tình trạng vay của khách hàng. Khi nền tảng số, nhà bán lẻ và đối tác dữ liệu cùng tham gia cung cấp khoản vay, doanh nghiệp cũng đề xuất làm rõ tiêu chuẩn về quảng cáo, tư vấn tại điểm bán, xử lý dữ liệu và nghĩa vụ giám sát đối tác của tổ chức tín dụng.
Ở góc độ phục vụ khách hàng, ông Vũ Biện Thái Trung, Giám đốc Kinh doanh SFinance cho rằng, phê duyệt nhanh, hồ sơ đơn giản và số hóa giúp thu hút người vay. Tuy nhiên, để duy trì sự gắn bó, các công ty tài chính cần chú trọng tính minh bạch của hợp đồng, chi phí và cách hỗ trợ khách hàng.
Theo cách tiếp cận của SFinance, người vay cần hiểu rõ điều kiện và trách nhiệm trong suốt khoản vay; phía công ty tài chính cần nắm được nhu cầu, hoàn cảnh và khả năng thanh toán để tư vấn phù hợp. Những yêu cầu này được gắn với quy trình vận hành, đào tạo nhân viên và hướng dẫn khách hàng.
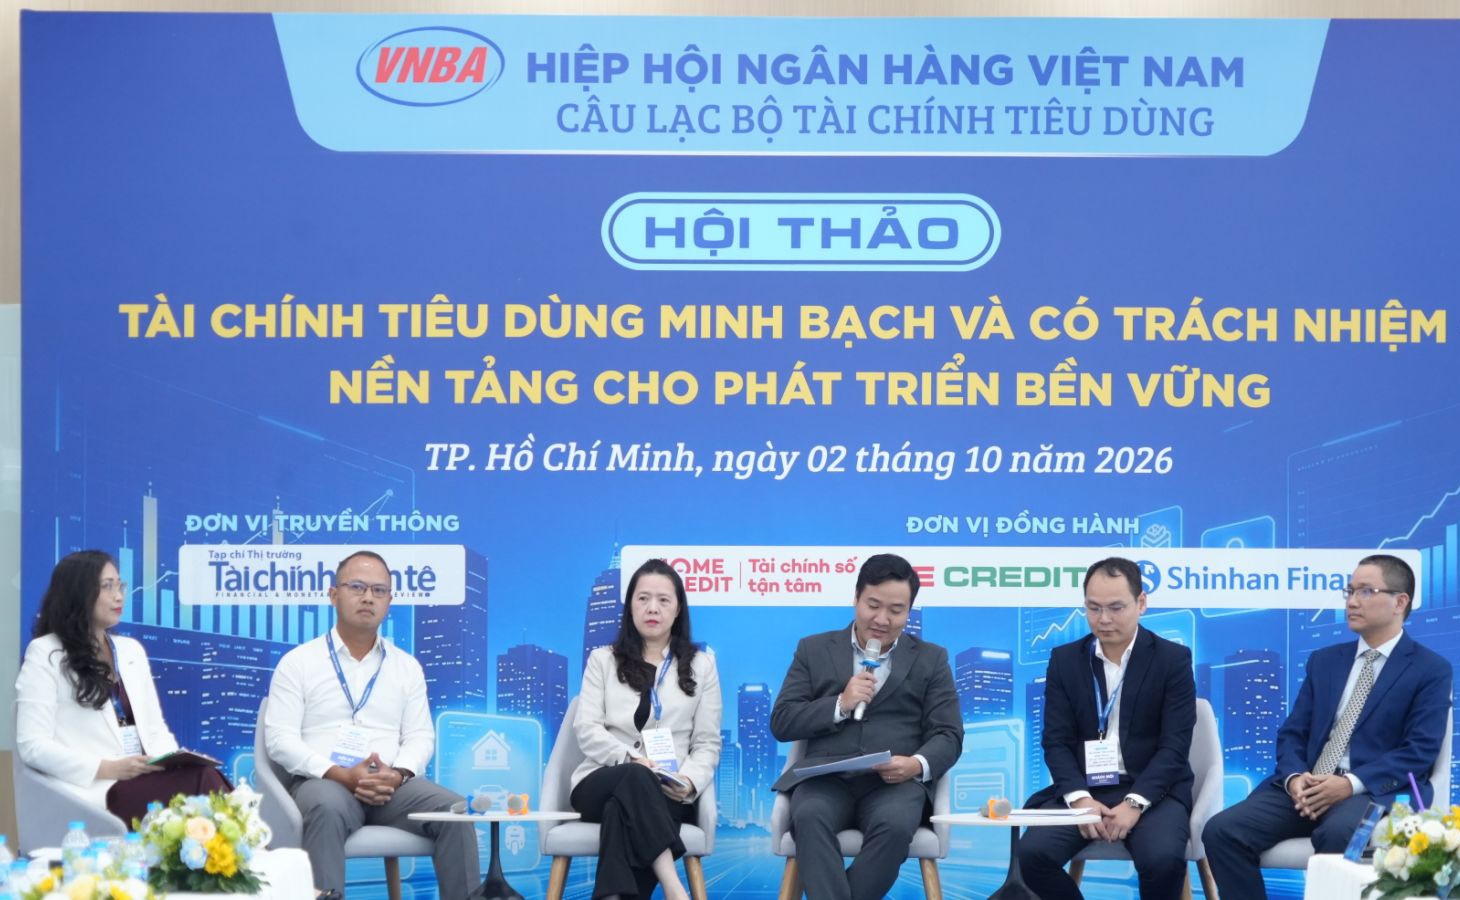 |
| Hội thảo thu hút sự quan tâm của nhiều công ty tài chính tiêu dùng và các tổ chức nghiên cứu thị trường tài chính vi mô. Ảnh: BTC |
Dư nợ tiêu dùng chiếm hơn 22%
TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký VNBA cho biết, tính đến tháng 8/2026, dư nợ cho vay phục vụ nhu cầu đời sống và tín dụng cấp qua phát hành thẻ của toàn hệ thống ngân hàng và các tổ chức tín dụng đạt khoảng 4,62 triệu tỷ đồng, tăng 21,75% so với cùng kỳ năm trước, chiếm 22,56% tổng dư nợ tín dụng nền kinh tế.
Trong đó, dư nợ cho vay của các công ty tài chính đạt gần 185.000 tỷ đồng, tăng 13,37% so với cùng kỳ. Cho vay phục vụ nhu cầu đời sống đạt gần 134.000 tỷ đồng, tăng hơn 19%; tín dụng cấp qua phát hành thẻ đạt trên 51.000 tỷ đồng.
Theo TS. Đào Minh Tú, quy mô trên cho thấy tài chính tiêu dùng đã trở thành một bộ phận đáng kể của hoạt động tín dụng, gắn trực tiếp với sức mua và lưu thông hàng hóa, dịch vụ. Những khoản vay đáp ứng nhu cầu học tập, khám chữa bệnh, mua phương tiện đi làm hay thiết bị gia dụng vừa hỗ trợ người dân, vừa góp phần tạo đầu ra cho sản xuất, kinh doanh.
Đối với công nhân khu công nghiệp, người lao động thu nhập trung bình, thấp hoặc khách hàng cần vay nhỏ, ngắn hạn, các công ty tài chính là kênh bổ sung cho tín dụng ngân hàng truyền thống. Đặc thù khoản vay giá trị không lớn cùng khả năng ứng dụng công nghệ giúp khối này có điều kiện phục vụ những người chưa có tài sản bảo đảm hoặc hồ sơ tín dụng đầy đủ.
Mặc dù tín dụng tiêu dùng của các công ty tài chính vẫn tăng trưởng khá, sức ép cạnh tranh trên thị trường đang ngày càng rõ nét. Ông Lê Xuân Đồng, Giám đốc Điều hành Khối Nghiên cứu thị trường và Tư vấn, FiinGroup Việt Nam cho biết, năm 2025, tín dụng tiêu dùng toàn thị trường tăng 25,7%, trong khi dư nợ của các công ty tài chính đang hoạt động tăng 13,9%.
Theo dữ liệu FiinGroup, thị phần của khối này trong tổng dư nợ cho vay tiêu dùng của ngân hàng và công ty tài chính giảm từ 7% năm 2021 xuống 4,6% năm 2025. Trong khi đó, chất lượng tài sản đã cải thiện, với tỷ lệ nợ xấu giảm từ 11,2% năm 2023 xuống 7,2% năm 2025.
Theo ông Đồng, các công ty tài chính vẫn phải giải quyết bài toán chi phí thu hút khách hàng, đầu tư công nghệ, dữ liệu và tuân thủ. Việc tăng cường năng lực thu hồi nợ nội bộ cũng kéo theo yêu cầu lớn hơn về nhân sự, hệ thống kiểm soát và quản trị rủi ro.
FiinGroup nhận định niềm tin vẫn là rào cản khi một bộ phận người tiêu dùng còn đánh đồng công ty tài chính với các hình thức cho vay không được cấp phép. Điều này ảnh hưởng đến hình ảnh của ngành và khả năng tiếp cận khách hàng, nhất là khi thị trường xuất hiện thêm nhiều mô hình cho vay, kênh phân phối mới.
Từ những vấn đề đặt ra tại hội thảo, TS. Đào Minh Tú lưu ý công nghệ đang giúp người dân hoàn tất nhiều bước vay vốn chỉ trong vài phút trên điện thoại. Tuy nhiên, quyết định tài chính cũng có thể được đưa ra quá nhanh khi người vay chưa hiểu đầy đủ sản phẩm. Do đó, cùng với đổi mới công nghệ, các tổ chức cần chú trọng cách trình bày thông tin dễ hiểu, giáo dục tài chính và bảo vệ dữ liệu cá nhân.
Theo TS. Tú, mở rộng quy mô tín dụng phải đi cùng trách nhiệm của cả hai phía. Tổ chức cho vay cần thẩm định phù hợp, tư vấn trung thực, nhắc nợ và thu hồi nợ đúng quy định, đồng thời giải quyết kịp thời phản ánh. Người vay cần cung cấp thông tin trung thực, đọc kỹ hợp đồng, cân nhắc khả năng trả nợ và thực hiện đúng cam kết. Khi quyền và nghĩa vụ được hiểu rõ, quan hệ tín dụng mới có cơ sở để duy trì lâu dài.
Tin liên quan


Tin khác

Chuyển hóa vốn tín dụng thành năng lực sản xuất mới
SACOMBANK từ nội lực công nghệ đến bứt phá thanh toán số

Kỳ 2: Đọc đúng những con số kiểm tra, giám sát

Một thập kỷ bứt phá quy mô, tăng trưởng bền vững
Tổ chức tín dụng cần chủ động quản trị trạng thái ngoại tệ

BIC giảm 30% phí bảo hiểm du lịch dịp cuối năm

Đề xuất cơ chế tài khoản ngoại tệ tạm thời tại Trung tâm tài chính quốc tế

Thông báo về việc gia hạn thời hạn hoạt động của Văn phòng Đại diện Ngân hàng ODDO BHF SE tại TP. Hồ Chí Minh

Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực