Chỉ số kinh tế:
Ngày 26/10/2026, tỷ giá trung tâm của VND với USD là 25.627 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.396/26.858 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.

Vì sao lương vừa về đã vơi? Mẹo gỡ điểm mù chi tiêu và giữ tài chính luôn bình ổn

PV
PV  - 
Đặt đồ ăn, gọi xe hay mua sắm chỉ mất vài giây trên điện thoại. Thế nhưng, cuộc sống càng tiện lợi thì nỗi lo tài chính của nhiều người trẻ lại dường như dày lên mỗi ngày. Lương vừa về đã vơi, chưa đến cuối tháng đã rơi vào cảnh hụt hẫng, chưa kể các chi phí bất ngờ. Thực tế, vấn đề đôi khi không nằm ở thu nhập cao hay thấp, mà đến từ những "lớp" chi tiêu vô hình đang âm thầm chồng lên nhau.
aa
Lan tỏa kiến thức quản lý tài chính cho học sinh tại Hưng Yên Tài chính tiêu dùng tăng cường vào mùa tựu trường Đưa kiến thức tài chính đến gần với người vay tiêu dùng

Vì sao cuộc sống tiện hơn nhưng nỗi lo tài chính lại gia tăng?

Cảm giác hụt tiền cuối tháng ít khi đến từ một khoản chi lớn đơn lẻ, mà đó là kết quả của những điểm mù chi tiêu đang rút bớt thu nhập mỗi ngày:

- Bẫy chi phí cố định: Tiền thuê nhà, điện nước, cước viễn thông, phí ứng dụng hay các khoản trả góp... Lương vừa về tài khoản lập tức bị chia nhỏ cho những nghĩa vụ đã có sẵn "địa chỉ", khiến ví tiền chẳng còn khoảng thở

- Chi tiêu một chạm "quên xót": Sự tiện lợi khi thanh toán trên smartphone vô tình làm mờ rào cản tâm lý. Ly cà phê, đơn giao đồ ăn hay vài món mua ngẫu hứng tuy nhỏ lẻ nhưng cộng dồn lại thành con số đáng kinh ngạc vào cuối tháng

- Ngân sách mong manh trước sự cố: Một đợt ốm, hỏng xe hay tiệc tùng dồn dập dễ dàng làm sụp đổ kế hoạch tài chính vốn đã được chia nhỏ tối đa cho nhu cầu hàng ngày

- Lệch tâm tích lũy: Dòng tiền dễ bị cuốn vào trải nghiệm tức thời hoặc đồ dùng nhanh lỗi thời, trong khi khoản trích ra cho các giá trị bền vững dài hạn lại rất khiêm tốn

Khi những áp lực này dồn nén, nỗi lo tài chính trở thành cảm giác thường trực vì ta thấy mình mất quyền kiểm soát dòng tiền. Dù vậy, bạn hoàn toàn có thể lấy lại sự chủ động khi kiên nhẫn gỡ bỏ từng mắt xích.
Vì sao lương vừa về đã vơi? Mẹo gỡ điểm mù chi tiêu và giữ tài chính luôn bình ổn
Những điểm mù chi tiêu nhỏ lẻ trên smartphone dễ “âm thầm” rút bớt ngân sách mỗi ngày

Gỡ từng lớp chi tiêu để làm chủ tài chính

Với chi phí cố định, hãy bắt đầu bằng việc rà soát và nhẹ nhàng cắt bỏ những dịch vụ hiếm khi dùng đến. Giữ các khoản chi bắt buộc cùng nghĩa vụ trả nợ ở mức vừa phải sẽ giúp ngân sách luôn có khoảng lùi an toàn.

Còn với thói quen chi tiêu một chạm, chìa khóa nằm ở việc tạo một "độ trễ". Trước một món đồ yêu thích, hãy chậm lại một chút để tự hỏi liệu nó có thật sự cần thiết, hoặc thử đặt quy tắc chờ 24 giờ trước khi bấm thanh toán.

Ngoài ra, trước những biến cố bất ngờ, quỹ dự phòng nho nhỏ chính là tấm lá chắn êm ái nhất. Ngay khi lương về, trích riêng một tỷ lệ nhỏ tích lũy dần sẽ giúp bạn sớm có điểm tựa vững vàng đủ trang trải 3 đến 6 tháng sinh hoạt.
Vì sao lương vừa về đã vơi? Mẹo gỡ điểm mù chi tiêu và giữ tài chính luôn bình ổn
Thay đổi những thói quen nhỏ và đặt ra "độ trễ" khi chi tiêu giúp bạn kiểm soát dòng tiền tốt hơn

Dùng công cụ tài chính đúng cách để gia tăng sự chủ động

Vay tiền mặt, thẻ tín dụng hay trả góp nếu biết quản lý thông minh sẽ trở thành đòn bẩy tài chính hiệu quả. Nguyên tắc đầu tiên là chỉ dùng cho nhu cầu thực sự cấp thiết hoặc khoản chi đã nằm trong tính toán.

Bên cạnh đó, việc theo dõi lịch thanh toán là yếu tố quyết định để tránh phí trễ hạn. Nhiều đơn vị tài chính hiện đã hỗ trợ việc này trực tiếp trên ứng dụng. Điển hình như tại Home Credit, người dùng có thể dễ dàng kiểm tra lịch trả, số tiền đến hạn và theo dõi lộ trình thanh toán ngay trên app.
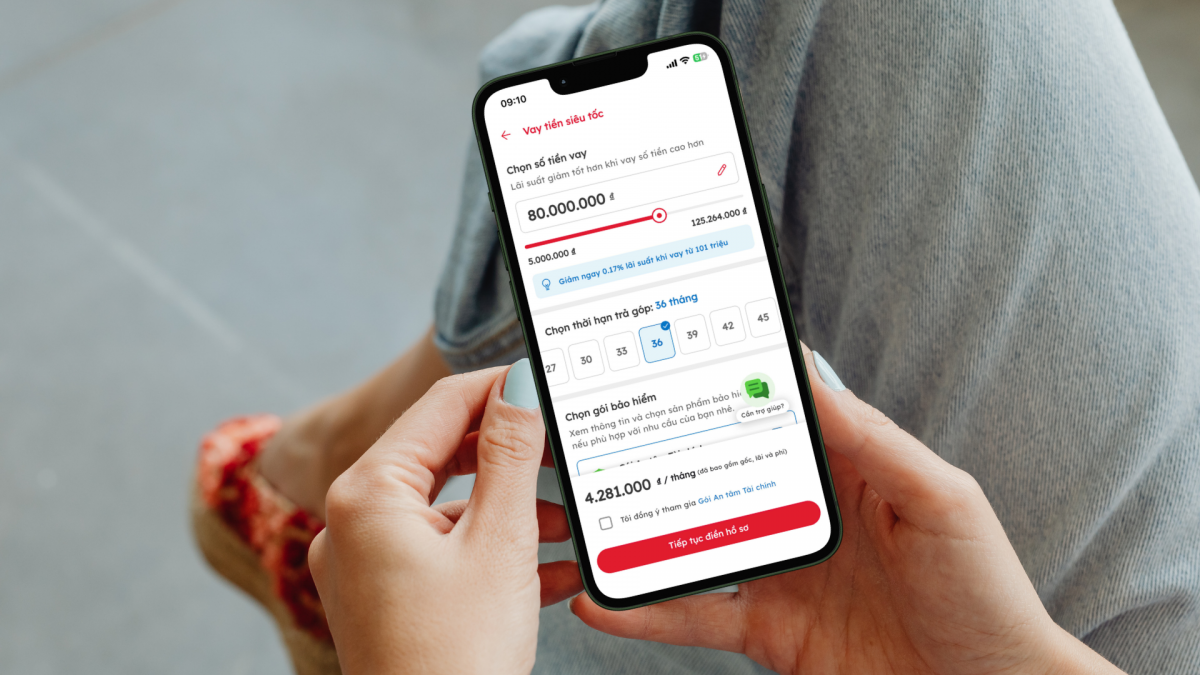
Vì sao lương vừa về đã vơi? Mẹo gỡ điểm mù chi tiêu và giữ tài chính luôn bình ổn
Sử dụng ứng dụng di động giúp bạn theo dõi lịch thanh toán rõ ràng, biến công cụ tài chính thành trợ thủ đắc lực

Chọn giải pháp an toàn cho bài toán chi phí phát sinh

Một khoản chi cấp bách có thể vượt quá hạn mức quỹ dự phòng hiện có. Lúc này, thay vì vội tìm đến các hình thức vay mượn, việc chọn giải pháp vay tiền nhanh trong ngày minh bạch từ các đơn vị uy tín như Home Credit sẽ giúp bạn vừa kịp thời ứng phó sự cố, vừa đảm bảo an toàn cho kế hoạch chi tiêu.

Các giải pháp hiện đại có ưu điểm là đăng ký online tinh gọn chỉ cần CCCD, xét duyệt nhanh và công khai rõ ràng về lãi suất. Người vay dễ dàng chọn hạn mức phù hợp: từ khoản vay lớn (5-250 triệu đồng, kỳ hạn 3-57 tháng) đến các gói vay nhỏ linh hoạt (3–10 triệu đồng, kỳ hạn 3-12 tháng, miễn phí tất toán trước hạn).

Lựa chọn giải pháp tài chính vừa sức chính là chìa khóa giúp bạn xử lý gọn gàng các tình huống phát sinh, giữ cho dòng tiền cá nhân luôn trong tầm kiểm soát.
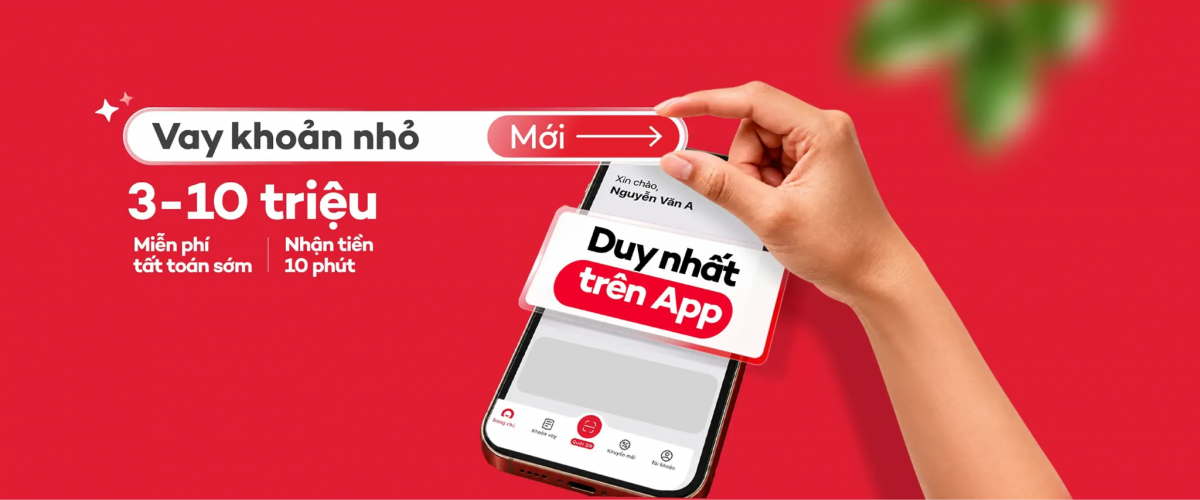
Vì sao lương vừa về đã vơi? Mẹo gỡ điểm mù chi tiêu và giữ tài chính luôn bình ổn
Lựa chọn giải pháp vay online minh bạch giúp bạn giải quyết việc gấp mà vẫn giữ tài chính bình ổn

Nỗi lo tài chính không tự nhiên mất đi khi thu nhập tăng lên, mà vơi đi nhờ những thói quen nhỏ được lặp lại mỗi ngày. Bằng cách gỡ bỏ từng điểm mù chi tiêu và sử dụng công cụ tài chính khéo léo, bạn sẽ từng bước lấy lại sự chủ động và giữ cho tài chính cá nhân luôn bình ổn.

PV

Tin liên quan

Tin khác

Trả góp ảnh hưởng như thế nào đến kế hoạch tài chính cá nhân?

Trả góp ảnh hưởng như thế nào đến kế hoạch tài chính cá nhân?

Trả góp đang trở thành hình thức chi tiêu quen thuộc với nhiều người, đặc biệt khi mua sắm đồ dùng gia đình có giá trị lớn hay xử lý các khoản chi đột xuất. Tuy nhiên, không phải ai cũng nhận ra rằng mỗi khoản trả góp đều tác động trực tiếp đến kế hoạch tài chính cá nhân - cả theo hướng tích cực lẫn tiêu cực, tùy vào cách sử dụng.
Vợ chồng có nên dùng chung một tài khoản ngân hàng?

Vợ chồng có nên dùng chung một tài khoản ngân hàng?

Bạn đọc Đình Trung (Bắc Ninh) hỏi: “Vợ chồng tôi đang băn khoăn có nên sử dụng chung một tài khoản ngân hàng để quản lý thu nhập và chi tiêu gia đình hay mỗi người nên duy trì tài khoản riêng? Việc sử dụng tài khoản chung có những lợi ích, hạn chế gì và làm thế nào để quản lý tài chính gia đình hiệu quả, minh bạch mà vẫn bảo đảm sự chủ động về tài chính của mỗi người?”
Đi nước ngoài được mang tối đa bao nhiêu USD tiền mặt?

Đi nước ngoài được mang tối đa bao nhiêu USD tiền mặt?

Bạn đọc Hoàng Thủy (Hưng Yên) hỏi: "Tôi chuẩn bị đi du lịch nước ngoài và muốn mang theo một ít USD tiền mặt để chi tiêu. Xin hỏi, một người được mang tối đa bao nhiêu USD khi xuất cảnh từ Việt Nam? Nếu mang trên 5.000 USD thì có bị cấm hay phải làm thủ tục gì"?
Người thân qua đời nhưng vẫn còn nợ ngân hàng, ai phải trả?

Người thân qua đời nhưng vẫn còn nợ ngân hàng, ai phải trả?

Bạn đọc Hoàng Hùng (An Giang) hỏi: Bố tôi có một khoản vay ngân hàng nhưng chưa trả hết thì đột ngột qua đời. Hiện ngân hàng yêu cầu gia đình phối hợp giải quyết khoản nợ còn lại. Xin hỏi, trong trường hợp này, con cái có phải trả nợ thay bố không?
Thẻ tín dụng hết hạn nhưng còn dư nợ, phải làm sao?

Thẻ tín dụng hết hạn nhưng còn dư nợ, phải làm sao?

Bạn đọc Minh Anh (Lai Châu) hỏi: “Thẻ tín dụng của tôi sắp hết hạn sử dụng nhưng vẫn còn khoản tiền chưa thanh toán. Xin hỏi khi thẻ hết hạn, tôi có phải tiếp tục trả khoản nợ này không? Nếu chưa trả hết thì có bị tính lãi hoặc phí phát sinh không?”
Đang có nợ xấu, có mua ô tô trả góp được không?

Đang có nợ xấu, có mua ô tô trả góp được không?

Bạn đọc Hoàng Quân (Tây Ninh) hỏi: Tôi đang có nợ xấu do trước đây chậm thanh toán khoản vay tiêu dùng. Hiện tôi có nhu cầu mua ô tô trả góp nhưng chưa đủ tiền để thanh toán một lần. Vậy người đang có nợ xấu có được ngân hàng cho vay mua ô tô trả góp không?
Giải cứu dòng tiền từ ‘núi’ hàng tồn kho sau mùa sale

Giải cứu dòng tiền từ ‘núi’ hàng tồn kho sau mùa sale

Đằng sau những kỷ lục nghìn đơn mùa siêu sale là sức ép từ lượng hàng tồn kho khổng lồ. Xử lý số hàng này không chỉ để giải phóng kho bãi mà còn là cuộc chiến khơi thông dòng tiền và bảo vệ lợi nhuận.
Có được dùng tiền gửi tiết kiệm làm tài sản bảo đảm để vay ngân hàng?

Có được dùng tiền gửi tiết kiệm làm tài sản bảo đảm để vay ngân hàng?

Bạn đọc Mạnh Khương (Lào Cai) hỏi: “Tôi có một khoản tiền gửi tiết kiệm tại ngân hàng nhưng chưa đến ngày đáo hạn. Hiện tôi đang cần tiền để giải quyết công việc cá nhân. Vậy tôi có thể dùng khoản tiết kiệm này làm tài sản bảo đảm để vay ngân hàng mà không phải rút tiền trước hạn không?”
Sinh viên Gen Z tìm lời giải cho bài toán quản lý tài chính

Sinh viên Gen Z tìm lời giải cho bài toán quản lý tài chính

Quản lý thu nhập, kiểm soát chi tiêu, sử dụng tín dụng có trách nhiệm và lựa chọn nghề nghiệp là những vấn đề thiết thực đối với sinh viên trong quá trình chuẩn bị cho tương lai. Đây cũng là những nội dung được trao đổi tại hội thảo “Gen Z vững tài chính, chủ động tương lai” do Trường Đại học Tài chính - Marketing (UFM) tổ chức.
Đã trả hết nợ nhưng ngân hàng chưa giải chấp tài sản, phải làm sao?

Đã trả hết nợ nhưng ngân hàng chưa giải chấp tài sản, phải làm sao?

Bạn đọc Vân Kiều (Tây Ninh) hỏi: Tôi đã thanh toán đầy đủ khoản vay ngân hàng nhưng tài sản thế chấp vẫn chưa được giải chấp. Xin hỏi, trong trường hợp này, tôi cần làm gì để được giải chấp và nhận lại giấy tờ tài sản?