Tài chính tiêu dùng tăng cường vào mùa tựu trường

Theo số liệu thống kê của Ngân hàng Nhà nước Chi nhánh Khu vực 2, đến cuối tháng 6/2026, tổng dư nợ tín dụng tiêu dùng trên địa bàn TP. Hồ Chí Minh và Đồng Nai đạt hơn 1,6 triệu tỷ đồng, chiếm 26,5% tổng dư nợ tín dụng trên địa bàn và tăng 7,1% so với cuối năm ngoái.
Phân tích theo mục đích vay vốn cho thấy tín dụng phục vụ mua đồ dùng, trang thiết bị gia đình; chi phí học tập, chữa bệnh, du lịch, thể thao và các nhu cầu tiêu dùng, sinh hoạt khác có tốc độ tăng khá, cao hơn mức tăng trưởng chung của tín dụng tiêu dùng.
Theo đó, diễn biến này phản ánh xu hướng tích cực của hoạt động tiêu dùng cũng như sản xuất, kinh doanh thương mại - dịch vụ. Qua đó phát huy vai trò của tiêu dùng như một trong những yếu tố tạo động lực cho tăng trưởng kinh tế.
Mở rộng hệ sinh thái đối tác, đưa tài chính tiêu dùng đến gần hơn với nhu cầu thiết yếu
Những con số trên cũng phần nào phản ánh sự thay đổi về nhu cầu của người vay. Nếu trước đây tài chính tiêu dùng thường được nhắc nhiều với hoạt động mua sắm hàng điện máy, thiết bị điện tử hay phương tiện đi lại, thì nhu cầu tín dụng hiện đang mở rộng sang những lĩnh vực gắn trực tiếp với chất lượng cuộc sống như giáo dục, y tế và các dịch vụ thiết yếu.
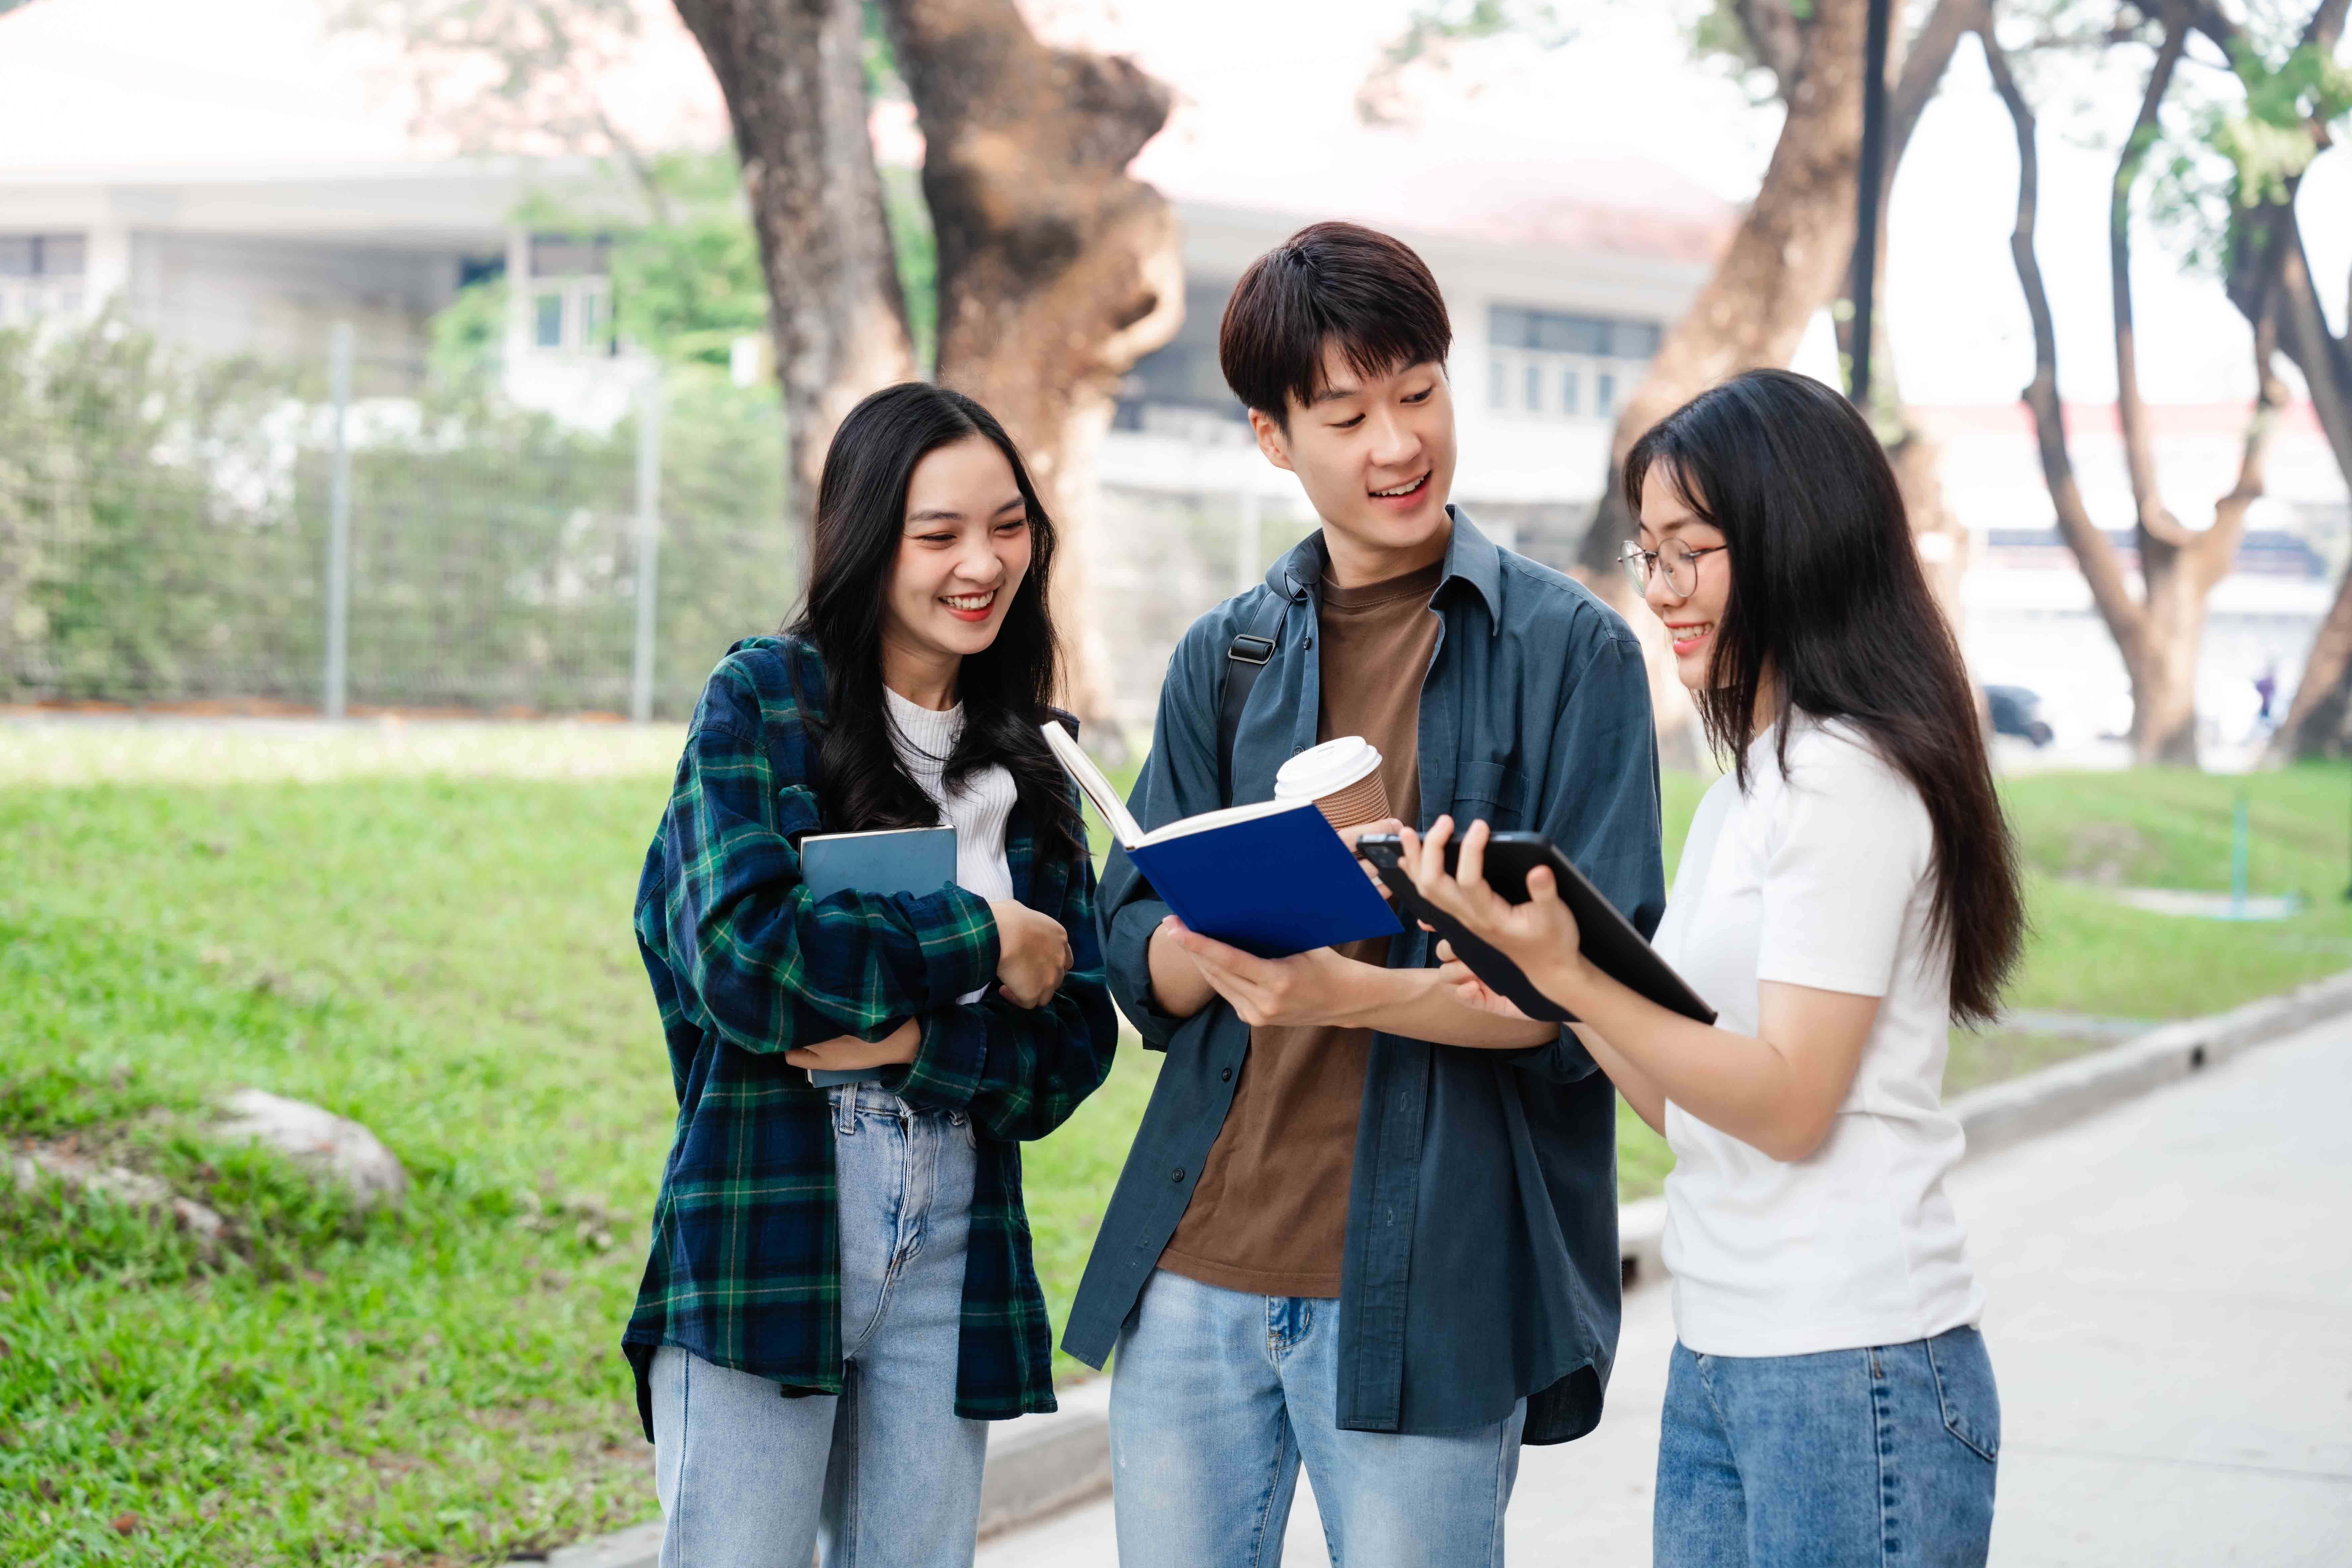 |
| Nhu cầu tín dụng hiện đang mở rộng sang những lĩnh vực gắn trực tiếp với chất lượng cuộc sống như giáo dục, y tế và các dịch vụ thiết yếu - Ảnh: HCVN |
Cách thức tiếp cận tín dụng cũng thay đổi. Đặc biệt là sự phát triển của ngân hàng số, thanh toán không dùng tiền mặt, thẻ và các phương thức thanh toán mới đang rút ngắn khoảng cách giữa nhu cầu tiêu dùng và giải pháp tài chính. Một ví dụ là tín dụng tiêu dùng theo phương thức thấu chi tài khoản thanh toán cá nhân. Theo số liệu của Ngân hàng Nhà nước Chi nhánh Khu vực 2, dư nợ theo phương thức này vào giữa năm 2026 đã lên đến 12.500 tỷ đồng, chiếm 0,76% tổng dư nợ cho vay tiêu dùng, tăng 13,5% so với cuối năm ngoái.
Đánh giá về xu hướng mở rộng thấu chi tài khoản, lãnh đạo Ngân hàng Nhà nước cho hay, người có tài khoản được tổ chức tín dụng cấp hạn mức có thể sử dụng nguồn tiền này khi phát sinh nhu cầu mua sắm, chi tiêu trước kỳ nhận lương hoặc thu nhập, sau đó hoàn trả khi dòng tiền về tài khoản.
Đặc điểm đó không chỉ đáp ứng kịp thời nhu cầu tài chính ngắn hạn mà còn gắn tín dụng với các phương thức thanh toán hiện đại như thẻ, mã QR, mobile banking và internet banking.
Sự dịch chuyển này đặt ra yêu cầu đối với các tổ chức cung cấp tín dụng: sản phẩm tài chính không chỉ cần nhanh và thuận tiện mà còn phải xuất hiện đúng nơi, đúng thời điểm khách hàng phát sinh nhu cầu.
Hệ sinh thái đối tác mở rộng điểm chạm tài chính
Đây cũng là một trong những nguyên nhân thúc đẩy các công ty tài chính tiêu dùng mở rộng hợp tác với doanh nghiệp bán lẻ, giáo dục, chăm sóc sức khỏe và các nền tảng số.
Thay vì khách hàng phải chủ động tìm kiếm một khoản vay rồi mới thực hiện giao dịch, giải pháp tài chính ngày càng được tích hợp trực tiếp vào hành trình tiêu dùng. Khi mua một thiết bị, đăng ký khóa học hay sử dụng dịch vụ chăm sóc sức khỏe, khách hàng có thể đồng thời tiếp cận phương án thanh toán hoặc tín dụng phù hợp.
Theo đuổi định vị “Tài chính số tận tâm”, Home Credit đang phát triển hệ sinh thái tài chính cùng các đối tác lấy khách hàng làm trọng tâm. Bên cạnh những đối tác bán lẻ như Thế giới Di động, Điện Máy Xanh, FPT shop, CellphoneS, Viettel Store, VinFast..., công ty mở rộng “điểm chạm” sang giáo dục và chăm sóc sức khỏe thông qua hợp tác với các đối tác như Hệ thống Anh ngữ Quốc tế Ocean Edu hay Tiêm chủng Long Châu.
Sự mở rộng này đáng chú ý bởi giáo dục và y tế là những lĩnh vực chi tiêu thiết yếu nhưng đôi khi phát sinh vào thời điểm dòng tiền của hộ gia đình chưa thuận lợi. Khi đó, khả năng phân bổ khoản thanh toán theo thời gian có thể giúp người tiêu dùng chủ động hơn về tài chính.
Chẳng hạn, trong hợp tác với Ocean Edu, Home Credit triển khai trả góp các khóa học tiếng Anh thông qua sản phẩm thẻ tín dụng hoặc vay tiêu dùng với lãi suất 0%, kỳ hạn 6 tháng, 9 tháng và 12 tháng. Tại Tiêm chủng Long Châu, khách hàng có thể sử dụng sử dụng Tài khoản trả sau Home PayLater để thanh toán và hưởng ưu đãi trả góp 0% kỳ hạn 3 tháng, không phí trả trước và chuyển đổi.
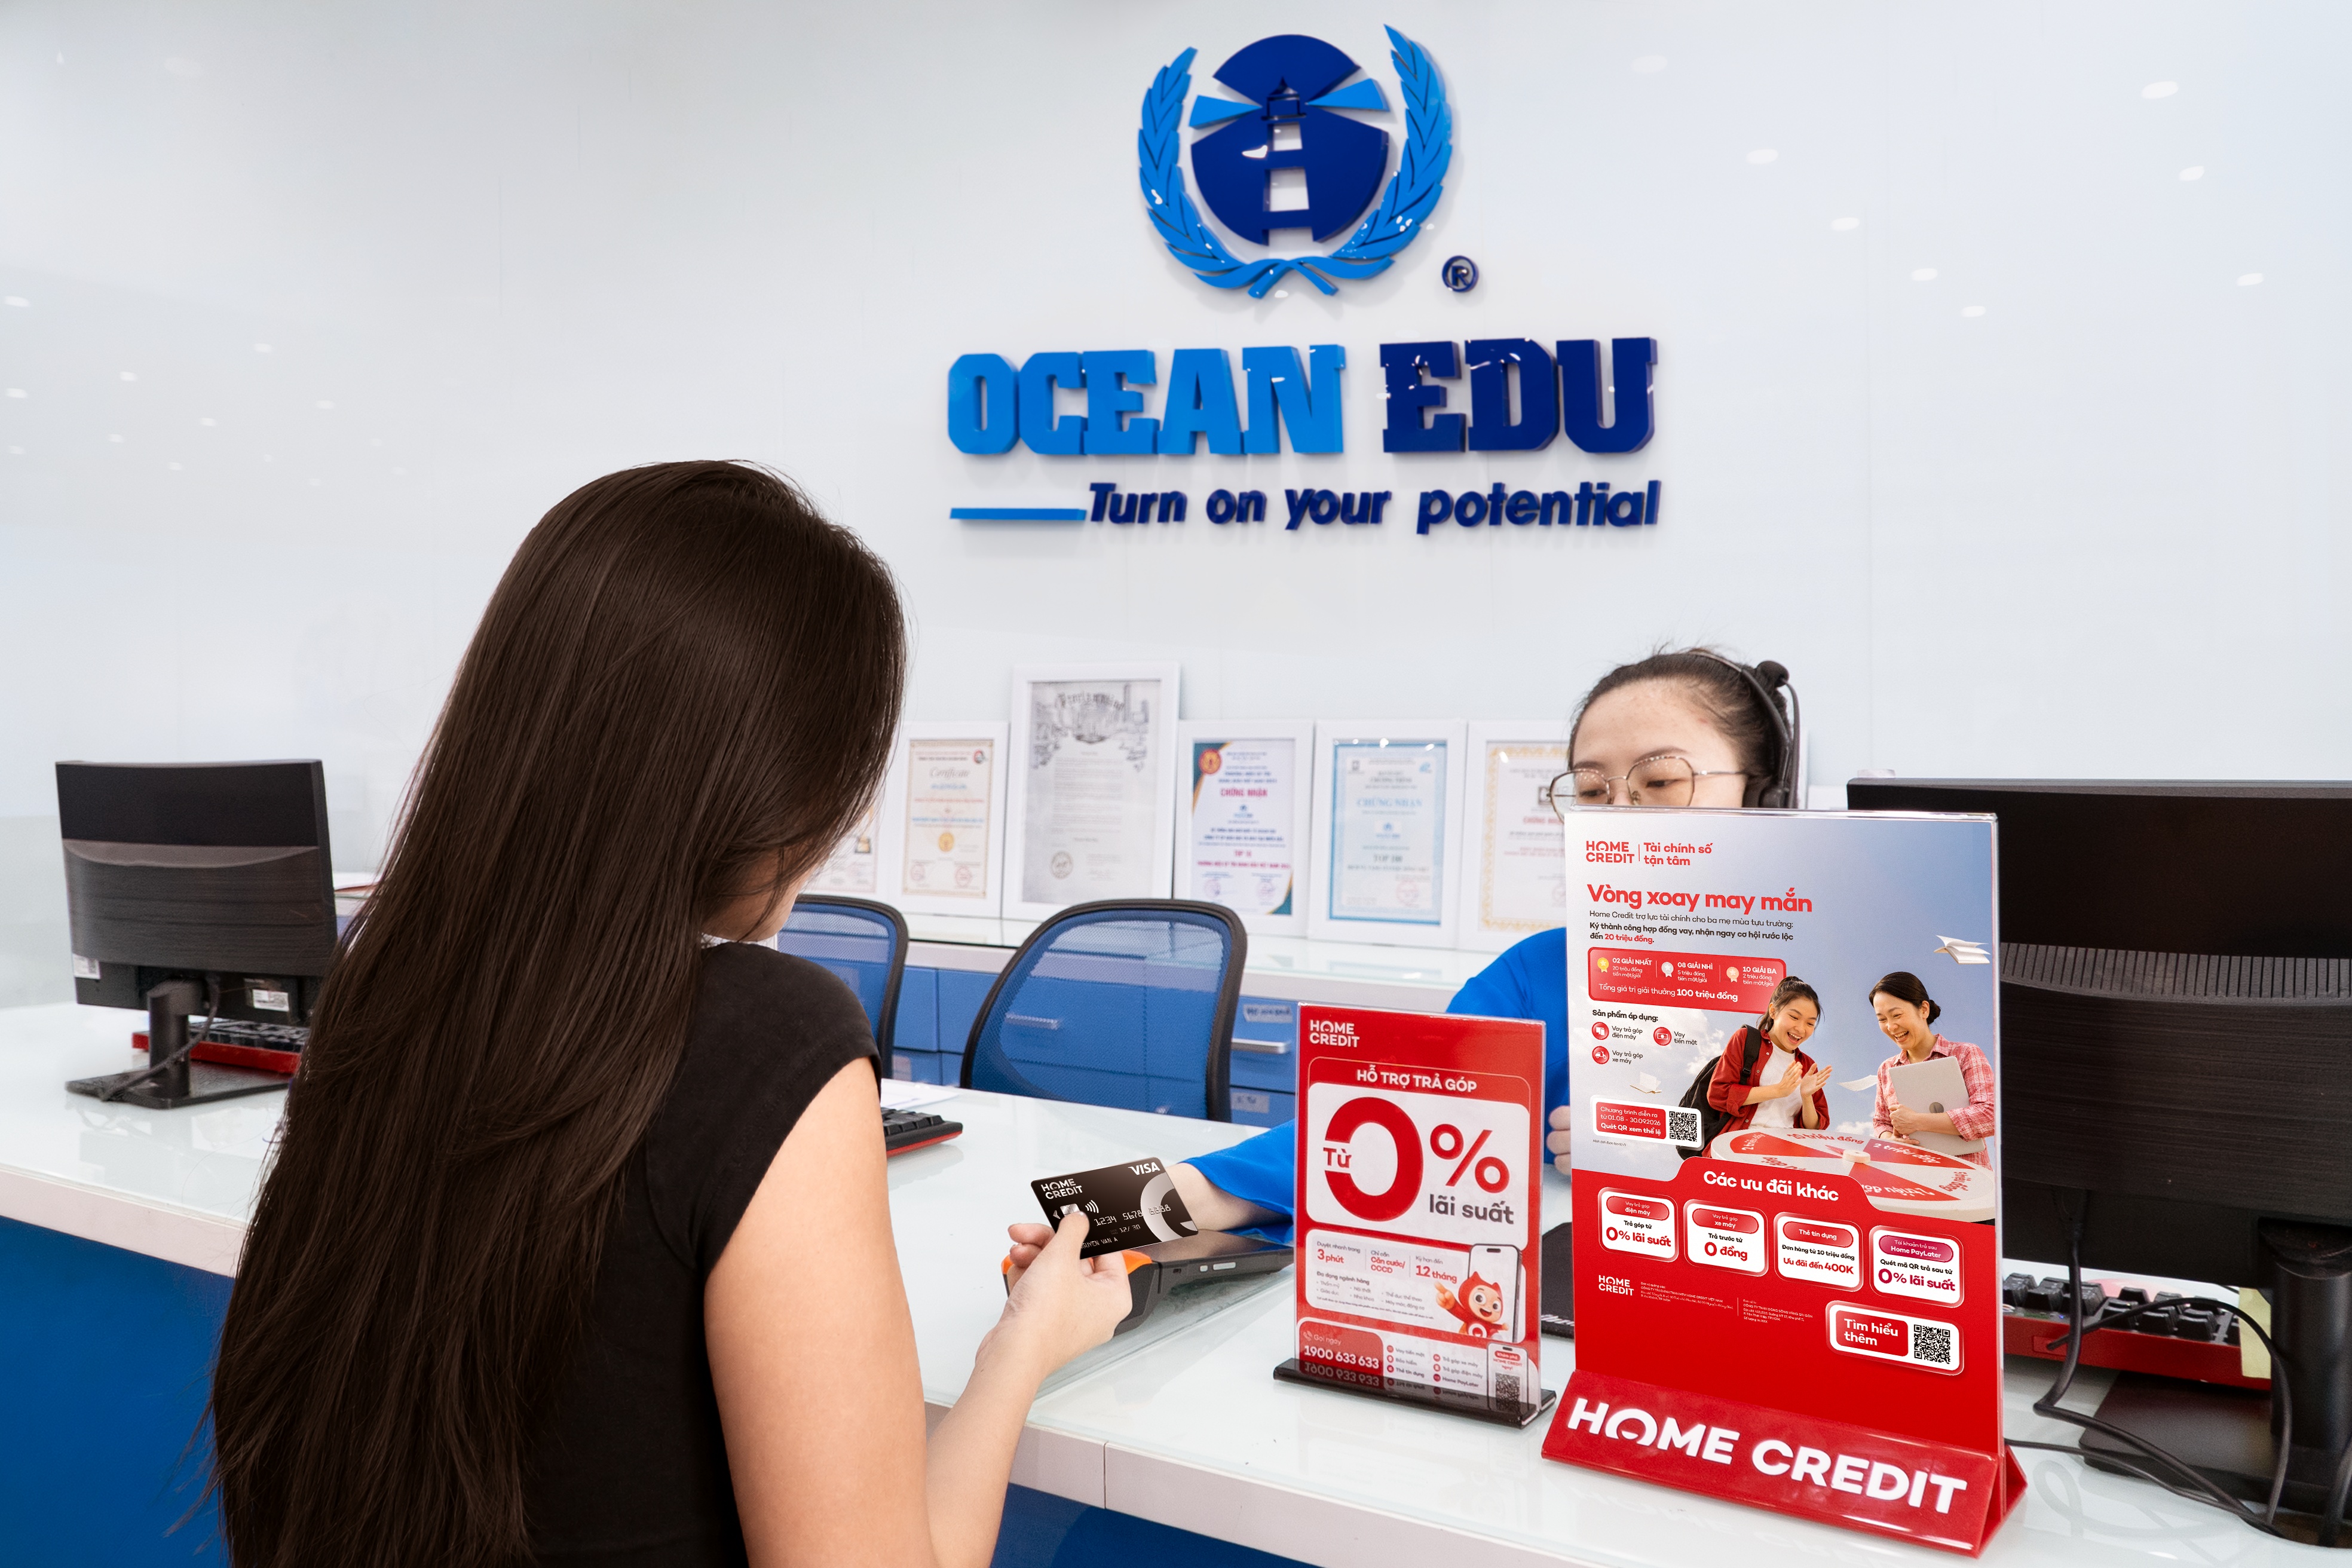 |
| Home Credit mở rộng hợp tác với Hệ thống Anh ngữ Quốc tế Ocean Edu, cung cấp thêm lựa chọn vay trả góp và thanh toán bằng thẻ tín dụng cho nhu cầu học phí |
Từ góc độ đó cho thấy giá trị của mô hình hệ sinh thái không chỉ nằm ở việc gia tăng số lượng điểm bán hay đối tác. Khi giải pháp tài chính được đặt trong từng bối cảnh cụ thể, từ mua sắm, học tập đến chăm sóc sức khỏe, khách hàng có thêm lựa chọn để cân đối dòng tiền và tiếp cận nguồn tài chính chính thức khi thực sự có nhu cầu.
Điều này càng có ý nghĩa đối với nhóm khách hàng chưa tiếp cận đầy đủ dịch vụ ngân hàng truyền thống hoặc lần đầu sử dụng sản phẩm tài chính. Việc mở rộng các điểm chạm có thể tạo thêm “cầu nối” giữa nhóm khách hàng này với khu vực tài chính chính thức.
Thuận tiện phải đi cùng trách nhiệm
Thực tế, càng đưa tín dụng đến gần với hoạt động tiêu dùng, yêu cầu về cho vay có trách nhiệm càng trở nên quan trọng.
Một quy trình thuận tiện hay khả năng tiếp cận khoản vay nhanh không đồng nghĩa với việc tín dụng có thể được cung cấp mà thiếu đánh giá đầy đủ về khả năng trả nợ. Đặc biệt với các khoản vay phục vụ nhu cầu đời sống, người tiêu dùng cần được cung cấp rõ thông tin về lãi suất, chi phí, kỳ hạn và nghĩa vụ thanh toán trước khi quyết định.
Theo Home Credit, song song với mở rộng khả năng tiếp cận tài chính, doanh nghiệp duy trì nguyên tắc cho vay có trách nhiệm thông qua đánh giá khả năng chi trả, hỗ trợ quản lý khoản vay và nâng cao hiểu biết tài chính cho khách hàng.Đây cũng là bài toán chung của thị trường khi tín dụng tiêu dùng ngày càng gắn sâu với hệ sinh thái số. Công nghệ có thể giúp giảm thời gian xử lý, mở rộng khả năng tiếp cận và cá nhân hóa sản phẩm, nhưng sự phát triển bền vững vẫn phụ thuộc vào chất lượng tín dụng và khả năng bảo vệ người vay.
 |
| Khi tài chính ngày càng gắn với mua sắm trực tuyến, sự thuận tiện cần đi cùng minh bạch thông tin và khả năng bảo vệ người tiêu dùng |
Từ góc độ này, cạnh tranh trên thị trường tài chính tiêu dùng trong thời gian tới có thể không chỉ nằm ở lãi suất hay tốc độ phê duyệt. Khả năng xây dựng hệ sinh thái đối tác đủ rộng, lựa chọn đúng những nhu cầu thiết thực và đưa ra giải pháp phù hợp với năng lực tài chính của từng khách hàng sẽ ngày càng quan trọng.
Khi tín dụng cho học tập, chăm sóc sức khỏe, mua sắm và các nhu cầu đời sống đang tăng trưởng tích cực, việc kết nối tài chính với bán lẻ, giáo dục, y tế và nền tảng số cho thấy một hướng phát triển đáng chú ý. Nếu đi cùng minh bạch và cho vay có trách nhiệm, hệ sinh thái này không chỉ mở rộng độ phủ của các tổ chức tài chính mà còn có thể góp phần đưa nguồn vốn chính thức đến gần hơn với đời sống, hỗ trợ tiêu dùng và qua đó lan tỏa sang hoạt động sản xuất, thương mại, dịch vụ.
Tin liên quan


Tin khác

Vinh danh Người truyền lửa 2026: Lan tỏa khát vọng cống hiến

Vinhomes Global Gate Hạ Long: Từ đường chạy “Run for Net Zero” đến lối sống xanh bên vịnh di sản

Cách uống sữa hỗ trợ người già bổ sung canxi và ngủ ngon giấc

Uỷ ban Chứng khoán khuyến cáo nhà đầu tư

5 thực phẩm duy trì sức khỏe xương, cơ bắp và hệ thần kinh
Nhân lực, nhân tài khoa học lượng tử Việt Nam phụng sự quốc gia, dân tộc

7 cây cầu mới vẽ lại bản đồ đầu tư tại Thủ đô

Những loại thực phẩm hỗ trợ xương khớp

Hà Nội tổ chức Festival làng nghề toàn cầu lần thứ nhất
Nam A Bank phát triển nhân lực, nhân tài khoa học lượng tử Việt Nam